 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
任意整理で和解をしたのに、また支払いが難しくなってしまってお困りですか?
任意整理をしても、生活費や住宅ローン、教育費など、さまざまな支払いを続けるなかで、「今月だけ払えないかもしれない」「もう限界かもしれない」と感じることは、決して珍しいことではありません。
同じように悩んだ末に専門家へ相談し、状況を立て直した方も多くいらっしゃいます。
支払いが遅れても、1回の遅延であれば催促を受ける程度で済むことが多いですが、2回目以降になると、残債を一括請求されるおそれが出てきます。
支払えない状況が続くようであれば、債権者(借入先)や依頼している弁護士・司法書士に早めに相談することが大切です。
弁護士法人・響では、借金問題のご相談を24時間365日受け付けています。
再和解による返済計画の見直しや、他の債務整理など、あなたに最適な解決策をご提案ができるかもしれません。

-
任意整理の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
任意整理後に支払いが遅れたらどうなる?
任意整理後に支払いが遅れた場合、どれくらいの期間遅れたのか、何回目の遅れなのかによって、影響は変わってきます。
- 数日の遅れ:債権者(借入先)から電話などで連絡がくるのが一般的ですが、すぐに入金すれば大きな問題になりにくいケースが多いです
- 支払い遅れ(1回目):債権者(借入先)から電話や書面での督促が届きます
- 支払い遅れを放置した場合(2回目以降):一括請求や、最終的には財産の差押えに発展するおそれがあります
何回遅れたらどうなるのか、さらに放置してしまったらどうなるのか、支払いが遅れることの影響を詳しく見ていきます。
数日の遅れは大きな問題にならないケースが多い
任意整理後、支払いが期日に遅れた場合、その翌日以降、電話や書面で催促されるのが一般的です。
ご自身で振り込んで返済している場合は携帯電話に連絡が来ることが多く、弁護士や司法書士に依頼して「返済代行」してもらっている場合は、弁護士・司法書士の事務所宛に債権者(借入先)から連絡が入ります。
数日程度の遅れであれば、気づいた時点ですぐに入金すれば問題ないことがほとんどです。
まずは落ち着いて、早めの対応を心がけましょう。
支払い遅れを放置すると「期限の利益」を喪失する
問題になるのは、債権者からの催促にも応じず、支払いをしないまま放置してしまう場合です。
遅れた回数が増えるほど、事態は悪化していきます。
支払い遅れ1回目
一般的には、1回(1ヶ月分)支払いが遅れた段階で、債権者から督促の連絡があります。
まず電話がかかってくることが多く、それを無視すると、次に督促状が届きます。
督促状には「すでに返済期限が過ぎているので、○年○月○日までにお支払いください」といった内容が記載されています。
返済しないでいる間は督促状が届き続け、さらに無視を続けると、今度は裁判など法的措置を示唆する「催告書」が届くこともあります。
支払い遅れ2回目以降
督促を無視し、2回目(2ヶ月分)の支払い遅れに至ると、債権者から「一括請求書」が内容証明郵便などで届くおそれがあります。
これは、和解書(合意書)に「合計で2回分以上滞納した場合は期限の利益を失い、以後は完済に至るまで残額に年〇〇%の割合で遅延損害金を付加して支払う」といった条項が定められていることが多いためです。
 用語集
契約によって定められた期日が到来するまでの間、借金の返済を分割で行うことができる、債務者側の権利のこと
「期限の利益」とは、借金をした人(債務者)が、支払い期限まで一括での支払いを待ってもらえる利益のことです。
具体的にイメージしやすいよう、簡単な例で見てみましょう。
和解書で「毎月2万円を支払う」「合計4万円分(2回分)滞納したら期限の利益を失う」と定めている場合
- 1回目の滞納(2万円分)だけでは期限の利益は失われない
- 2回目の滞納で合計4万円分となった時点で、期限の利益を失い、残債全額の一括請求を受けるおそれ
なお、一括請求される条件(何回分・何円の滞納で期限の利益を失うか)は、和解書の内容によって異なります。
ご自身の和解書を確認するか、依頼している弁護士・司法書士に問い合わせて把握しておくと安心です。
一括請求を無視し続けると、債権者が法的措置に踏み切る可能性が高くなります。
その場合、裁判所から訴状や支払督促が届き、これも無視すると、財産の差押えなどの強制執行手続きに進むことがあります。
なお、和解の際に公正証書を取り交わしている場合は、裁判の手続きを経ずに強制執行手続きに進むことがあるため、注意が必要です。
また、滞納が2回分以上になると、送金代行を依頼している弁護士・司法書士が辞任してしまう可能性もあります。
支払い遅れを放置すると法的措置のリスクが発生
一括請求や督促を無視し続け、法的措置が取られると、最終的に給与や預貯金などの財産が差押えされるおそれがあります。
給与が差押えの対象になった場合、給与の全額ではなく、原則として手取り額4分の1が差押えの対象になります(手取り額が44万円を超える場合は計算方法が異なります)。
差押えの手続きは、勤務先(給与の支払者)に対して行われるため、会社に返済ができていないことがバレてしまいます。
会社に知られることを避けたいのであれば、差押えに至る前の段階、つまり一括請求を受けた時点、あるいはそれより前の「支払いが遅れそう」と感じた段階で、早めに債権者や弁護士・司法書士へ相談することが重要になります。
任意整理後に支払いが遅れそうな場合の連絡方法・対処法
任意整理後に支払いが遅れそうな場合の対処法は、債権者や弁護士・司法書士に連絡し、可能な限り早く入金することです。
それが難しい場合は、再和解や追加介入が選択肢になります。
連絡すると厳しく責められるのではと不安に思う方もいますが、依頼している弁護士・司法書士は、支払いが苦しい状況を相談するためにいる存在です。
連絡せずに放置してしまうことのほうが、その後の選択肢を狭めてしまいます。
以下、具体的に解説します。
1回だけ支払いが遅れそう/遅れた場合
前もって支払いが遅れそうだとわかっているなら、支払い期限前に債権者または弁護士・司法書士に連絡し、
- 支払いが遅れること
- いつなら入金できるか
を伝え、了承を得ましょう。
すでに期日を過ぎ、支払いが遅れてしまっている場合は、債権者からの督促に誠実に対応し、すみやかに入金することが大切です。
次回以降も支払いが遅れそうな場合
それでも毎月の返済が苦しく、今後も支払いが遅れるかもしれないとわかっている場合は、どうすればよいのでしょうか。
やむを得ない事情がある場合でも、滞納が2ヶ月に及べば一括請求されるおそれがあります。
具体的には、以下の2つの選択肢があります。
- もう一度任意整理をする(再和解)
- 他の借金を任意整理する(追加介入)
それぞれ詳しく見ていきましょう。
もう一度任意整理をする(再和解)
もう一度任意整理をすることを、再和解といいます。
現在の返済計画で無理がある場合に、再度任意整理をして、完済をめざします。
ただし、再和解では1回目の任意整理よりも厳しい条件を債権者から求められるケースが多くなります。
具体的には、返済期間の短縮や、1回の滞納で期限の利益を失う条件になる、などです。
すでに滞納が2回以上に及び、期限の利益を失っている場合は、債権者との交渉自体が難航することもあります。
そのため、再和解を希望するなら、返済が遅れる前の「期日どおりの返済がしばらく難しそうだ」と感じた時点で動き始めることが重要です。
なお、再和解はあくまで「今後の支払い方法」を見直すものです。すでに差押えなどの強制執行手続きが始まってしまった場合、再和解によってこれを取り下げてもらうことは難しいため、その意味でも早めの相談が重要になります。
他の借金を任意整理する(追加介入)
1回目の任意整理の際に、対象にしなかった借金がある場合は、「追加介入」も選択肢の一つです。
まだ残っている他の借金についても、追加で任意整理を行うということです。
追加介入ができれば、任意整理による総額の返済負担が軽くなる効果が期待できます。
ただし、任意整理は借金の元金を減らすものではなく、原則として将来利息のカットにとどまるため、目的ローンや公的機関からの借り入れなど、もともと金利が低い借金に対しての効果は限られます。
弁護士・司法書士に「積立金」がある場合は利用する
依頼している弁護士・司法書士に返済資金を預け、代わりに債権者へ返済してもらう「返済代行」を利用している場合、事務所によっては、依頼者から預かった資金の一部を積立金としてプールしていることがあります。
一時的に返済資金の入金が遅れても、この積立金から立て替えて返済してもらえる場合があり、結果的に滞納にならずに済むケースもあります。
ただし、これは事務所ごとの運用によって異なるため、ご自身のケースで積立金がどのように扱われているかは、依頼している弁護士・司法書士に直接確認することをおすすめします。
それでも支払いが難しい場合の選択肢
任意整理後の支払いがいよいよ厳しくなった場合や、前述した再和解・追加介入などの対処が難しい場合、残る選択肢は「個人再生」と「自己破産」です。
いずれも裁判所を介した債務整理の方法で、任意整理とは異なり、借金の元金を大きく減らせる可能性があります。
任意整理後に払えなくなった場合の対処法は、以下の記事でも詳しく解説しています。
減額幅の大きい個人再生
個人再生は、債務整理の方法の一つで、多くの場合、借金を80~90%程度減額できる可能性があります(最低返済額は100万円。減額の程度は債務総額や財産状況によって異なります)。
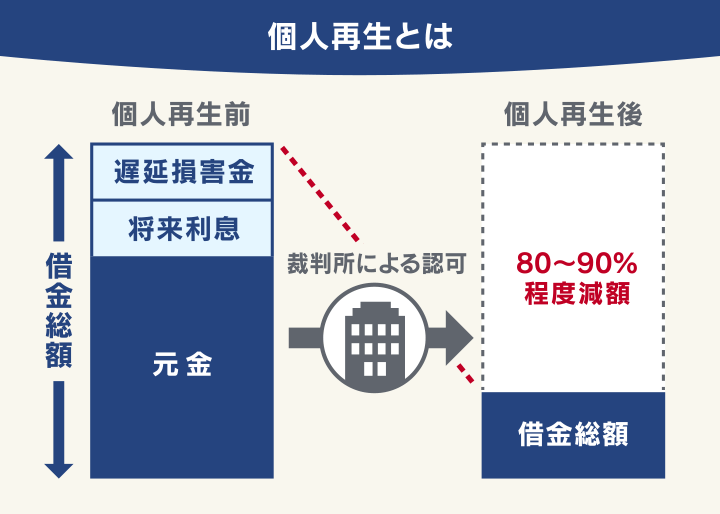
また、マイホームを手放さずに済む可能性があることもメリットです。
一方で、以下のようなデメリットもあります。
- 3〜5年間は、減額後の金額を支払い続ける必要がある
- 手続きが複雑で、時間も費用もかかる
- 信用情報機関に事故情報が5~7年間登録される
- 官報に名前・住所が掲載される
- 減額された分の借金について、保証人へ一括請求されることが多い
個人再生については、以下の記事で詳しく解説しています。
債務が免責される自己破産
自己破産は、支払不能であることを裁判所に申し立て、ほぼすべての借金の支払いを免除してもらう方法です。
債務整理のなかでも減額幅が最も大きい方法であり、収入が途絶えてこれ以上の支払いが見込めない方などに選ばれています。
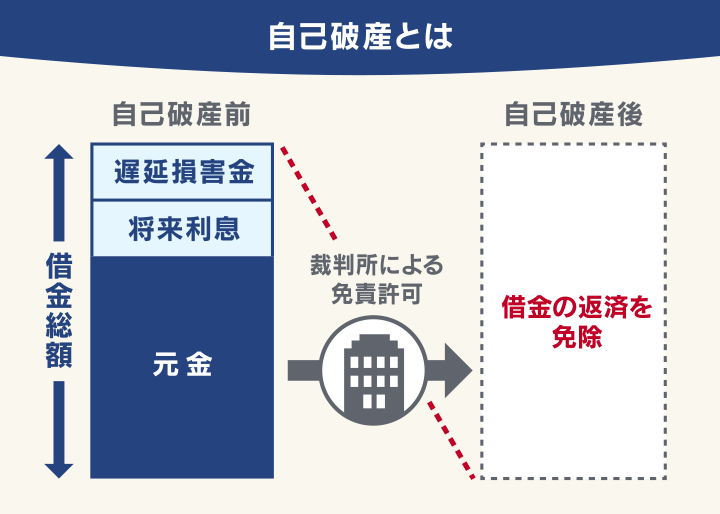
一方で、以下のような大きなデメリットも伴います。
- 持ち家や自動車など、一定以上の価値がある財産は原則として処分される
- 信用情報機関に事故情報が5~7年間登録される
- 官報に名前・住所が掲載される
- 手続き期間中は警備員や士業など就業が制限される職業がある
- 保証人に借金の返済義務が移る
自己破産については、以下の記事で詳しく解説しています。
任意整理後の支払いが困難で再和解に至ったケースをご紹介
任意整理は、和解の時点で「これなら支払っていける」という見通しのもとで交渉がまとまるのが原則です。
それでも、その後の収入の変化や思いがけない出費によって、返済を継続することが難しくなる方がいらっしゃいます。
当事務所へのご相談者さまではありませんが、再和解に至ったケースをドキュメンタリー動画にしたものをご紹介します。
任意整理をしたものの、その後の支払いが行き詰まってしまった結果、再和解をされた経緯がわかりやすくご覧いただけます。
ご自身の状況が今どのくらい深刻か、客観的に確認したい方は、下記の「借金相談緊急度チェック」もあわせてご活用ください。
任意整理後の支払いでお困りなら弁護士法人・響へご相談ください
任意整理後に支払いが遅れた場合、特に2回目以降の滞納を放置すると、最終的に法的措置が取られ、財産の差押えに至るおそれがあります。
任意整理後に支払いが遅れそうな場合は、その時点で債権者または弁護士・司法書士に連絡することが重要です。
もし今後も支払いが難しい場合は、再和解・追加介入・個人再生・自己破産という選択肢があります。
また、依頼していた弁護士に辞任されてしまってお困りでしたら、弁護士法人・響にご相談ください。
弁護士法人・響は、24時間365日受付、全国対応いたします。
相談は何度でも無料ですので、まずはお気軽にお問い合わせください。
-
任意整理の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも