 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
債務整理には、借金を減額・免除できるメリットがありますが、いくつかデメリットもあります。
信用情報への影響など、事前に理解しておくべき点も少なくありません。
一方で、弁護士として多くの借金問題に向き合ってきた立場から見ると、債務整理のデメリットは、実際よりも過度に不安視されているケースも多く見受けられます。
重要なのは、「デメリットがあるかどうか」ではなく、その影響がご自身の生活にとってどの程度現実的なものなのか、対処できる範囲なのかを冷静に見極めることです。
弁護士法人・響では、借金問題のご相談を24時間365日受け付けています。
秘密厳守で、状況をていねいにお伺いしたうえで、債務整理が本当に必要かどうかも含め、適切な解決策をご提案します。
相談は何度でも無料ですので、判断に迷っている段階でも、まずはお気軽にご相談ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
債務整理とは?3つの方法とそれぞれの特徴
債務整理とは、借金の返済条件を見直し、生活の立て直しを図るための手続きや交渉です。
利息のカットや返済額の調整、場合によっては借金そのものを免除することで、無理のない返済を目指します。
債務整理には、おもに次の3つの方法があります。
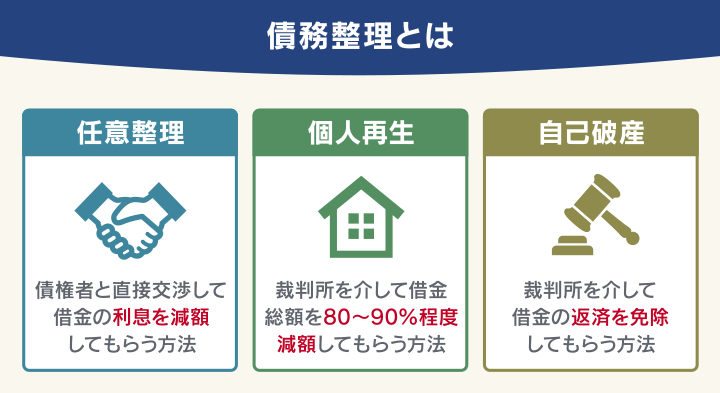
※個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
- 任意整理
- 裁判所を通さず、弁護士が債権者と直接交渉し、将来利息のカットや返済期間の調整を行う方法です。生活への影響は他の方法よりも小さい一方、借金の減額幅には限界があります。
- 個人再生
- 裁判所を通じて借金を大幅に減額(最大で90%減額)し、原則3〜最大5年で分割返済する手続きです。住宅ローン特則を利用すれば、持ち家を残せる可能性がありますが、手続きは複雑になります。
- 自己破産
- 裁判所に申し立て、借金の支払義務を免除してもらう方法です。借金がゼロになる一方で、一定の財産処分など、他の方法より影響が大きくなる点に注意が必要です。
3つのうちのどれが適切かはご自身の状況などによって異なりますが、債務整理をすることによって、以下のようなメリットが得られます。
- 借金の減額・免除が期待できる:手続きの内容によっては、利息のカットから借金そのものの免除まで、負担を大きく減らせます
- 督促や取り立てが止まる:弁護士に依頼した時点で債権者に受任通知が送られ、以降の直接の督促連絡は原則ストップします
- 精神的な負担が軽くなる:返済に追われる毎日から解放されることで、生活を立て直すための余裕が生まれます
これらのメリットと、この後お伝えするデメリットを比較しながら、ご自身にとって債務整理が有効な選択肢かどうかを判断していきましょう。
なお、返済のために新たな借入れをしている、完済までに5年以上かかる見込みがあるといった状況の場合、債務整理を検討すべき段階に入っている可能性があります。
当サイトでは、現在の状況から債務整理の緊急度を確認できる簡単なチェックツールをご用意しています。
「相談するほどか迷っている」という方は、まずは一度確認してみると判断の目安になるでしょう。
債務整理のデメリット一覧
債務整理のデメリットは、どの方法を選ぶかによって内容や影響の範囲が異なります。
ここでは、任意整理・個人再生・自己破産それぞれについて、おもなデメリットを一覧で整理します。
債務整理のデメリット(比較)
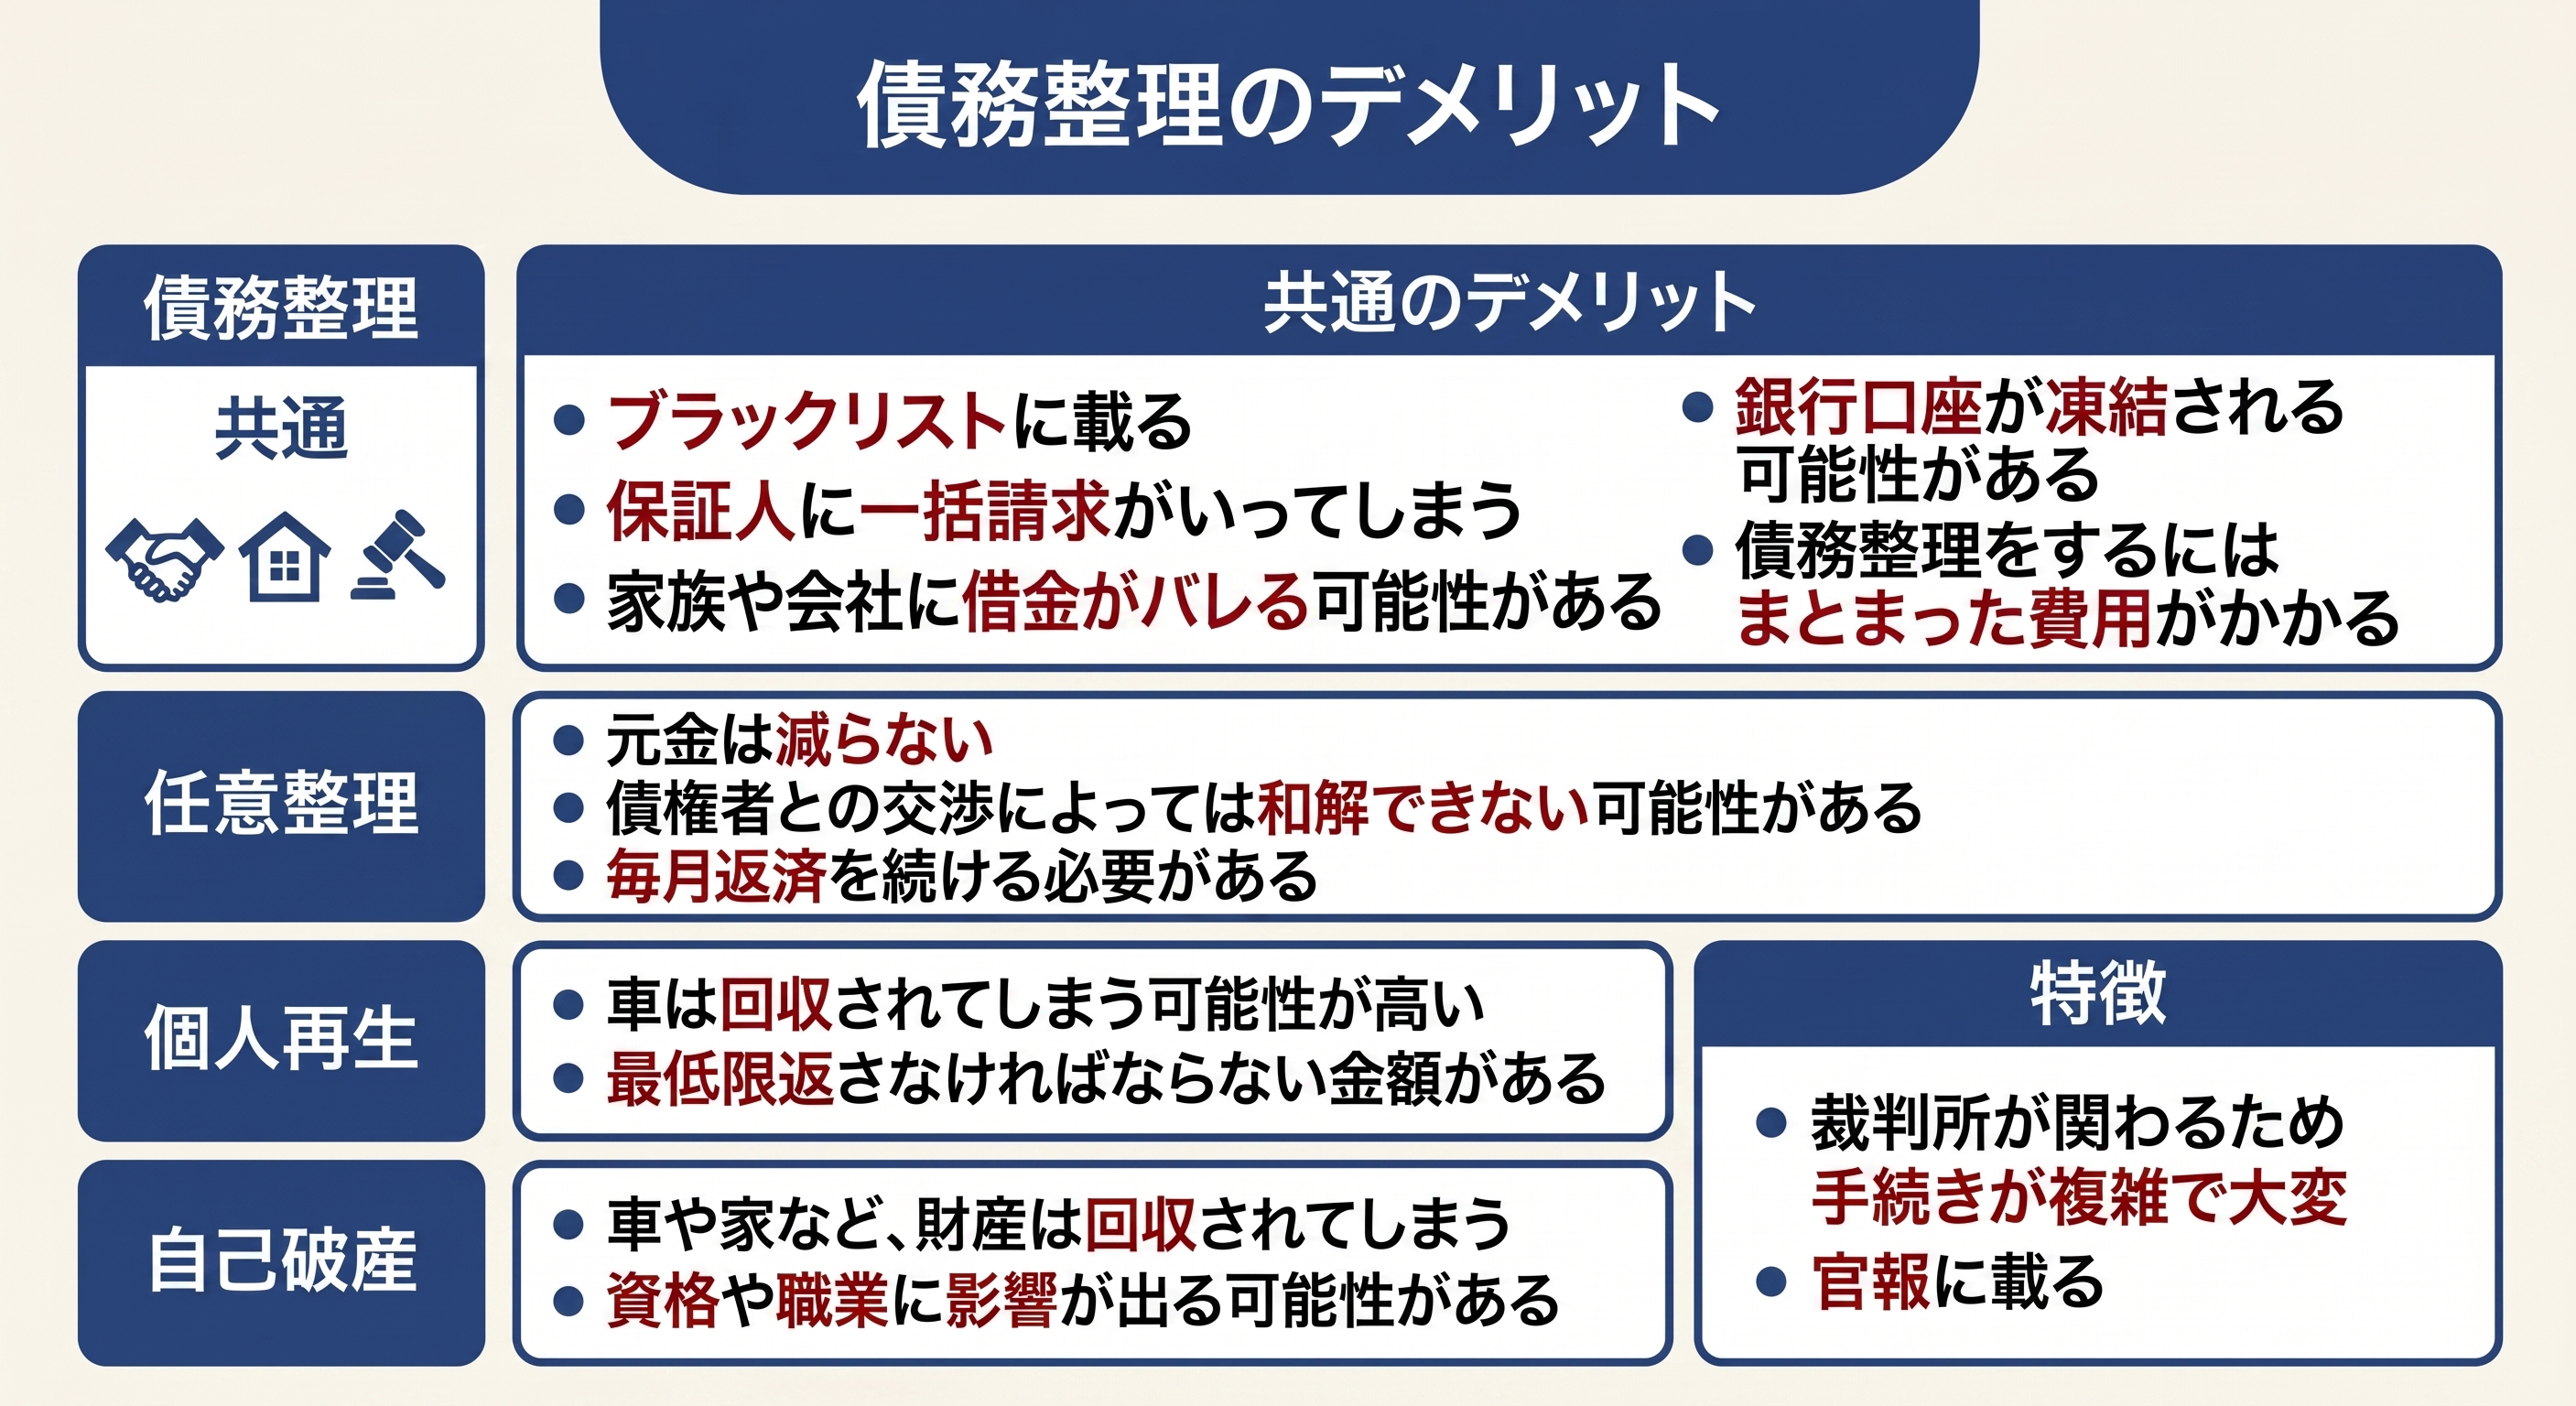
※「原則」「可能性あり」などとしているのは、個別事情によって例外があるためです。費用は事務所によって幅があるため、あくまで目安としてご覧ください。
ここに挙げたデメリットは、どの債務整理を選んだ場合でも起こり得るものですが、どの方法を選ぶかによって、実際に影響が出る内容は変わります。
次の章から、それぞれの項目を詳しく見ていきましょう。
どの債務整理を選んでも発生し得るデメリット
任意整理・個人再生・自己破産のどれを選んでも、共通して生じるデメリットがあります。デメリットについて、それぞれの対処法とともに1つずつ確認していきます。
信用情報への影響(ブラックリストに載る)
債務整理をすると、信用情報機関に事故情報が登録されます。いわゆる「ブラックリストに載る」状態です。
ブラックリストに載ると以下のような制限が発生しますが、一度登録されたからといって一生消えないものではありません。
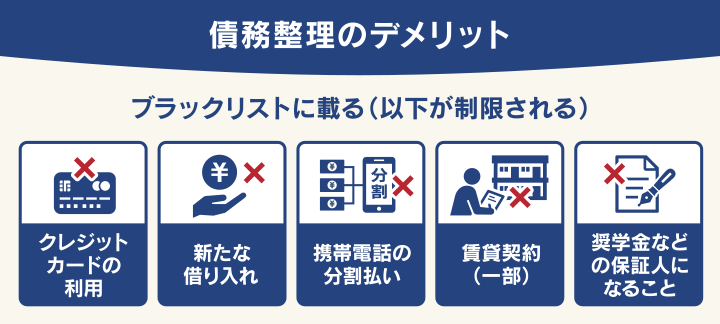
それぞれの影響については、この後詳しく説明します。
債務整理の内容にもよりますが、信用情報はおおむね5年から7年程度で削除され、期間が経過すれば、再び与信取引(クレジットカードや分割払いなど、信用によって成り立つ取引)が可能になります。
| 債務整理の種類 | ブラック期間 |
|---|---|
| 任意整理 | 完済日から5年*1 |
| 個人再生 | 完済日から5年*2 |
| 自己破産 | 手続き開始決定日から5〜7年*3 |
*1 2019年9月30日以前の契約・借り入れは受任通知を受領した日から5年
*2 2019年9月30日以前の契約・借り入れは手続開始決定日から5年
*3 2022年11月4日以前は手続き開始決定日から10年
信用情報を管理する機関は、主に次の3つがあり、登録される期間は機関によって多少異なります。
| 信用情報機関 | 主な加盟会社 | 登録期間の目安 |
|---|---|---|
| CIC | クレジットカード会社 | 5年程度 |
| JICC | 消費者金融 | 5年程度 |
| KSC | 銀行 | 5〜7年程度 |
ブラックリストの影響は確かに存在しますが、生活が成り立たなくなるほどの制限が一斉にかかるわけではありません。
多くの場合、代替手段があること、期間が限定されていること、回復の道筋があることを正しく理解することが大切です。
具体的な影響と解消策を1つずつ見ていきましょう。
クレジットカードが利用できなくなる
信用情報に事故情報が登録されている間は、新たにクレジットカードを作ることや、既存カードを継続利用することが難しくなります。
- 任意整理:整理の対象とするカードが即時利用停止、対象外のカードは原則、更新時に停止となるのが一般的
- 個人再生:すべてのカードが即時利用停止
- 自己破産:すべてのカードが即時利用停止
- 審査なしで利用できるデビットカードやプリペイドカード
- QRコード決済
- 事前に保証金を預ける「デポジット型クレジットカード」など
クレジットカード付帯のETCカードも同時に使えなくなるため、ETCを日常的に利用する方は、クレジットカードに付帯しない「ETCパーソナルカード」への切り替えを検討するとよいでしょう。
ほかにも、家族名義の家族カードを利用できるケースもあります。
新たな借入れ・ローンが組めなくなる
カードローンやキャッシングなど信用審査を伴う借入れは、一定期間利用できなくなります。
住宅ローン、自動車ローン、教育ローンなどが該当します。
この期間は、「借りられないこと」=使いすぎを防止することで、家計を立て直すためのブレーキとしてはたらくと考え、乗り切りましょう。
重要なのは、信用情報が回復した後に備えて公共料金や家賃の支払いを遅れず続けることです。
将来的な信用回復につなげるために、借り入れをしなくても生活が成り立つようキャッシュフローを確立させておきましょう。
携帯電話・スマートフォンの分割払いができなくなる
携帯・スマホの端末代金の分割払いは与信取引にあたるため、分割払いでの契約ができなくなる場合があります。
欲しい端末があっても分割払いでは手に入れられませんので、一括購入や、中古端末・格安端末の利用、SIMカードのみの契約などで対処しましょう。
なお、通信回線の契約については、一般的には可能ですので、生活への影響は限定的です。
賃貸住宅の契約に影響が出る場合がある
ブラックリストに載っていても賃貸住宅の契約は可能ですが、一部のケースで賃貸住宅に入居できないことがあります。
賃貸物件に入居する際に、「信販系」と呼ばれるクレジットカード系列の保証会社を使うような場合です。
信販系の保証会社は、賃借人の信用情報を照会することがあるため、ブラックリストに載っていると審査に通らない場合があるからです。
このような場合は、不動産会社に相談し、「独立系」の保証会社を利用する物件や、保証会社不要の物件を選んで対処しましょう。
なお、現在入居中の賃貸住宅が、債務整理によって契約を解除されることはありません。
奨学金などの保証人になれない場合がある
ブラックリストに載っていることにより、奨学金などの保証人になれないことがあります。
子どもが進学する際に、ご自身が保証人になれず、奨学金を借りられないといったことがありえます。
この場合は、配偶者や兄弟・親族に保証人になってもらうほか、保証人を立てずに利用できる「機関保証制度」を利用するなどして対処できます。
なお、既にご自身が保証人になっている場合は、保証人の変更を求められることはあるかもしれませんが、基本的には借りた本人が返済を続けていれば特に問題はありません。
保証人がいる場合、保証人に一括請求がいってしまう
次に、保証人・連帯保証人がついている借金がある場合の影響です。
主債務者(お金を借りた側)が債務整理をしても、保証人の支払義務は消えません。
そのため、債権者(お金を貸した側)は保証人に対して、残りの借金を一括で請求できることになります。
事前に知らず債務整理を進めてしまうと、保証人との関係に大きな影響を及ぼしかねないため、特に注意が必要なポイントです。
この影響は、どの債務整理をするかによって回避できるかどうかが変わります。
| 手続き | 保証人への影響 |
|---|---|
| 任意整理 | 保証人付きの借金を対象から外せば、影響を回避できる |
| 個人再生・自己破産 | 原則としてすべての債権者が手続きの対象となるため、保証人付きの借金だけを除外することはできず、影響を避けられない |
借金に保証人がついている場合は、債務整理を進める前に、事情をきちんと説明し、理解を得ておくことをおすすめします。
場合によっては、保証人ご本人にも今後の対応を一緒に検討していただく必要があります。
「保証人に迷惑をかけたくない」という思いが強い場合は、対象を選べる任意整理が向いているかもしれません。(詳しくは「債務整理は本当に必要?後悔しないための判断基準」もご参照ください)。
銀行口座が凍結されることがある
個人再生や自己破産で、住宅ローンや自動車ローン、カードローンなどで取引のある銀行に、普段使っている口座(給与の振込先など)がある場合、その口座が一時的に凍結されることがあります。
これは、銀行が「借入金の返済」と「預金」を相殺できる立場にあるためです。
口座が凍結されると、一定期間その口座からの引き出しや、口座への振込を使った取引ができなくなります。
対処法としては、債務整理が始まる前に、取引のある銀行とは別の金融機関に給与の振込先や公共料金の引き落とし口座を変更しておくことが有効です。
どのタイミングでどの口座を変更すべきかは、依頼する弁護士と事前に相談しながら進めるとよいでしょう。
なお、任意整理の場合は、対象とする借入先を選べるため、口座を持つ銀行を対象から外せば、口座凍結を回避できます。
債務整理するにはまとまった費用がかかる
債務整理には、弁護士・司法書士への依頼費用がかかります。手続きによって金額の目安は異なります。
- 任意整理:債権者1社あたり2万〜5万円程度の着手金に、減額報酬・解決報酬が加わるのが一般的です(事務所によっては1社5万〜15万円程度とする例もあり、事務所ごとに幅があります)
- 個人再生:弁護士費用30万〜60万円程度に加えて、裁判所費用(予納金など)がかかります
- 自己破産:弁護士費用30万〜60万円程度が目安ですが、財産の有無により「同時廃止事件」「管財事件」のいずれになるかで裁判所費用が大きく変わります(管財事件の場合、裁判所費用だけで20万円前後かかることもあります)
費用が心配で相談に踏み出せないという方も少なくありませんが、法テラス(日本司法支援センター)の費用立替制度を利用すれば、収入・資産などの要件を満たす場合に、月々5,000円〜1万円程度の分割払い(利息なし)で弁護士・司法書士費用を立て替えてもらえます。
また、多くの法律事務所が分割払いに対応していますが、借入額が少額(数万円〜30万円程度)の場合は要注意です。
債務整理による減額効果よりも弁護士費用の方が高くつく「費用倒れ」になる可能性があります。費用面に関しても、まずは相談してみましょう。
この点は「債務整理は本当に必要?後悔しないための判断基準」でも詳しく解説します。
弁護士法人・響の実際の費用については、「債務整理すべきか迷ったら弁護士法人・響の無料相談をご利用ください」でご案内しています。
債務整理の各手続きに特有のデメリット
ここからは、任意整理・個人再生・自己破産それぞれに固有のデメリットを見ていきます。
同じ「債務整理」でも、借金がどれだけ減るか、裁判所を通すかどうかによって、注意すべき点は大きく異なります。ご自身が検討している(あるいは検討することになりそうな)方法を中心に確認してみてください。
任意整理のデメリット
任意整理は、裁判所を通さずに弁護士が債権者と交渉し、将来利息のカットや返済条件の見直しを行う方法です。
生活への影響が比較的小さい一方で、注意すべきデメリットもあります。
- 原則として、借金の元金の減額は望めない
- あくまでも交渉なので希望条件次第で和解できるとは限らない
- 任意整理後も返済を続ける必要がある
任意整理では、借金の元金が原則として減りません。
そのため、借入額そのものが多い場合や、収入に対して返済負担が重い場合は、十分な効果につながらないことがあります。
また、債権者が交渉に応じない、あるいは条件面で折り合えない場合がある点も重要です。
その場合は個人再生や自己破産といった他の手続きを検討することができます。
個人再生や自己破産と異なり、官報への掲載や原則として財産を手放す必要がない点は、任意整理の特徴といえます。
安定した収入があり、3〜5年程度で完済できる見込みがある方に向いています。
また、保証人に迷惑をかけたくない方や、ローン中の車をどうしても手放したくない方は、対象を選べる任意整理を選ばざるを得ないケースもあります。
個人再生のデメリット
個人再生は、裁判所を通じて借金を大幅に減額し、原則3〜最大5年で分割返済していく手続きです。
借金を大幅に減らせる点が大きな特徴ですが、その分、注意すべきデメリットもあります。
- 手続きが複雑で、時間と手間がかかる
- 裁判所を通すため、氏名や住所が官報に掲載される
- 安定した収入がなければ利用できない
- すべての借金が対象となり、原則として選べない
まず、手続きが複雑で、準備すべき書類が多い点が挙げられます。
さらに、個人再生は継続的・安定的な収入があることが条件となります。
返済計画を継続できないと判断された場合は、個人再生が認められないこともあります。
借金総額別・最低弁済額の目安
個人再生では、借金の総額に応じて「最低限支払わなければならない金額(最低弁済額)」が法律で決められています。
どれだけ借金があっても、この金額より少なく減額されることはありません。
| 借金総額 | 最低弁済額 |
|---|---|
| 100万円未満 | 借金の全額 |
| 100万円〜500万円未満 | 100万円 |
| 500万円〜1,500万円未満 | 借金総額の1/5 |
| 1,500万円〜3,000万円未満 | 300万円 |
| 3,000万円〜5,000万円未満 | 借金総額の1/10 |
※上記は目安であり、保有資産の額によってはこれより多く支払う必要が生じる場合があります(清算価値保障の原則)。
この表からわかるとおり、借金が300万円程度までの場合、個人再生をしても最低弁済額は100万円で変わらず、減額の恩恵をあまり感じにくいことがあります。
借金があまり多くない場合は、個人再生よりも任意整理の方が適することもあるため、どちらが有利かは弁護士に相談して確認することをおすすめします。
借金が500万円を超えるなど、任意整理では返済しきれない金額があり、かつ安定した収入があって住宅ローン特則でマイホームを残したい方に向いています。
収入が不安定あるいは無収入の場合は、個人再生の利用条件を満たせない可能性があるため、その場合は自己破産を検討することになります。
自己破産のデメリット
自己破産は、裁判所に申し立てを行い、借金の支払義務を免除してもらう手続きです。
借金がゼロになる点が最大の特徴ですが、その分、生活への影響も大きくなります。
- 一定の財産を手放す必要がある
- 裁判所を通すため、氏名や住所が官報に掲載される
- 一部の資格・職業に制限がかかる
- 免責が認められない場合がある
大きなデメリットとしては、一定の財産を手放す必要がある点です。
生活に必要な最低限の家財道具などは残せますが、高額な財産や換価可能な資産は処分の対象となります。
また、自己破産を行うと、自己破産の手続き中は、一部の資格や職業に一時的な制限がかかります。
ただし、免責が確定すれば制限は解除されます。
自己破産をしても免除されない借金とは
自己破産で借金がゼロになるといっても、すべての支払い義務がなくなるわけではありません。
法律上、免責の対象とならない債権を「非免責債権」といい、破産法で以下のようなものが定められています。
- 税金・住民税・国民年金保険料などの公租公課
- 養育費・婚姻費用など、子どもや家族の生活のための費用
- 悪意で加えた不法行為に基づく損害賠償金
- 刑事事件の罰金など
つまり、滞納した税金や養育費を帳消しにする目的で自己破産を行うことはできません。
この点は誤解されやすいため、事前に理解しておくことが大切です。
収入が不安定あるいは無収入で、借金の返済そのものが見込めない方や、借金額が大きく、個人再生でも返済が困難な方に向いています。
債務整理は本当に必要?後悔しないための判断基準
債務整理は、金銭的な負担を整理し、生活の再建を図るひとつの法的手段です。
ですが、債務整理のメリットやデメリットが生活にどう影響するかは人それぞれなので、ご自身の状況で債務整理が適した手段なのかどうなのか判断がつかないのは当然のことです。
判断に迷ったら、以下のチェックポイントを、ご自身の状況と照らし合わせるモノサシとして使ってみてください。
債務整理をすべきケース
現在の借入状況や、精神的な負担感をチェックし、債務整理をすべきかどうかをチェックしてみましょう。
- 毎月の返済が家計を圧迫し、生活費が足りない状態が続いている
- 完済までに5年以上、10年以上かかると見込んでいる
- 返済遅延や滞納が続き、精神的な負担が大きくなっている
- 利息や遅延損害金の負担が大きく、元本がなかなか減らない
- 医療費・教育費・住宅費など、本来の生活費への支出が困難になっている
詳しい経緯や収入、家族構成などによっても変わってきますが、1つでも当てはまれば、債務整理を検討してよい段階といえます。
どの債務整理を選ぶかや、最終的な決断は弁護士と相談してからでも全く問題ありません。
債務整理にはデメリットがある一方で、状況によっては、早めに返済の見直しを行うことで生活を立て直せる可能性もあります。
もっとも、
「自分の場合は本当に債務整理が必要なのか」
「まだ他の方法があるのではないか」
と判断に迷うのは、ごく自然なことです。
また、債務整理の種類選びを誤ると、整理しても状況が改善しないこともあります。
例えば、本来は借金の大幅な減額が必要な状況にもかかわらず、任意整理を選んでしまい、元金が減らないため十分な効果が得られないといったような場合です。
借入額や収入とのバランスを踏まえ、任意整理・個人再生・自己破産のどれが適しているかを事前にしっかり見極めることが重要ですから、債務整理の実績が豊富な弁護士などの専門家に相談してみましょう。
弁護士法人・響では、借金問題に関するご相談を24時間365日、秘密厳守で受け付けています。
ご相談の内容をもとに、債務整理を行うべきかどうかも含めて、状況に応じた解決策をご提案します。
相談は何度でも無料です。
「デメリットが不安で踏み出せない」
「だけど話を聞いてみたい」
という段階でも構いませんので、お気軽にご相談ください。
もちろん債務整理をする必要がない場合は、無理に勧めることはありませんので、ご安心ください。
債務整理をご依頼いただくと、即日~1週間程度で債権者に「受任通知」を送付します。これによって、督促と返済が一定期間ストップします。
債務整理をしない方がよいケース
一方で、以下のようなケースでは、債務整理をしない方がよい場合があります。
- 借入額が少額な場合:数万円〜30万円程度など借入額が少ない場合、整理による減額効果よりも弁護士・司法書士費用が上回る「費用倒れ」になる可能性があります
- 収入や貯蓄で3〜5年以内に無理なく完済できる見込みがある場合:家計の見直しで返済計画が立てられるのであれば、ブラックリスト登録というデメリットを避けられます
- 近い将来、住宅ローンなど大きなローンを組む予定がある場合:債務整理をすると一定期間ローン審査に通らなくなるため、タイミングを慎重に検討する必要があります
- 借金が保証人付きのものしかない場合:保証人への影響を避けられない場合、債務整理よりも別の方法を検討すべきこともあります
- 過払い金が発生している可能性がある場合:2010年より前から借り入れがある場合など、債務整理ではなく過払い金返還請求で解決できる可能性があります
これらに当てはまるかどうかは、ご自身だけで正確に判断するのが難しい場合も多くあります。
「まだ大丈夫」という答えでも、「もう動いた方がいい」という答えでも、どちらであっても、状況をはっきりさせること自体が、今の不安を和らげる一歩になります。
債務整理すべきかどうか自分の状況を客観的に知るには
債務整理のデメリットやその対処法、デメリットを上回るメリットを読んでも、ご自身の状況を改善するにはどうすればよいのか、判断しづらいこともあると思います。
そのようなときは、当サイトの緊急度チェックツールと、当事務所と一緒に債務整理を実施した方の状況を参考にしてみてください。
ご自身の「緊急度」をチェックする
いくつかの質問に答えるだけで、今の状況がどの程度切迫しているのか、債務整理が必要な状態なのか、客観的な目安を確認できます。
当事務所を利用して債務整理をした方の状況と照らし合わせる
当事務所を利用して債務整理をした方が、ご相談時にどのような状況だったのかをまとめました。
それぞれに固有の状況はありますが、現在のご自身の状況に近ければ、債務整理を検討してもよい段階かもしれません。
「自分だけがこんな状況なのでは」あるいは、「まだ自分は大丈夫なのでは」と思ったとき、実際に相談に至った方の状況が参考になります。
約7割の方が「借金返済のために新たな借金をしている」(いわゆる自転車操業)状態にあり、約9割の方が「毎月の収入内では返済ができない」状態です。
これらの数字からも分かるとおり、相談に来られる方の多くは、すでにご自身なりに頑張って返済を続けてきた末に、状況の改善が難しくなった段階で相談に至っています。
「まだ相談するには早いかもしれない」と感じる必要はありません。
デメリットへの対処法・乗り越え方を経験者にアンケート調査
実際に債務整理をした経験者の方に、債務整理にともなうデメリットについて聞いた結果を見てみましょう。
はじめに、デメリットとメリットを比較した結果です。
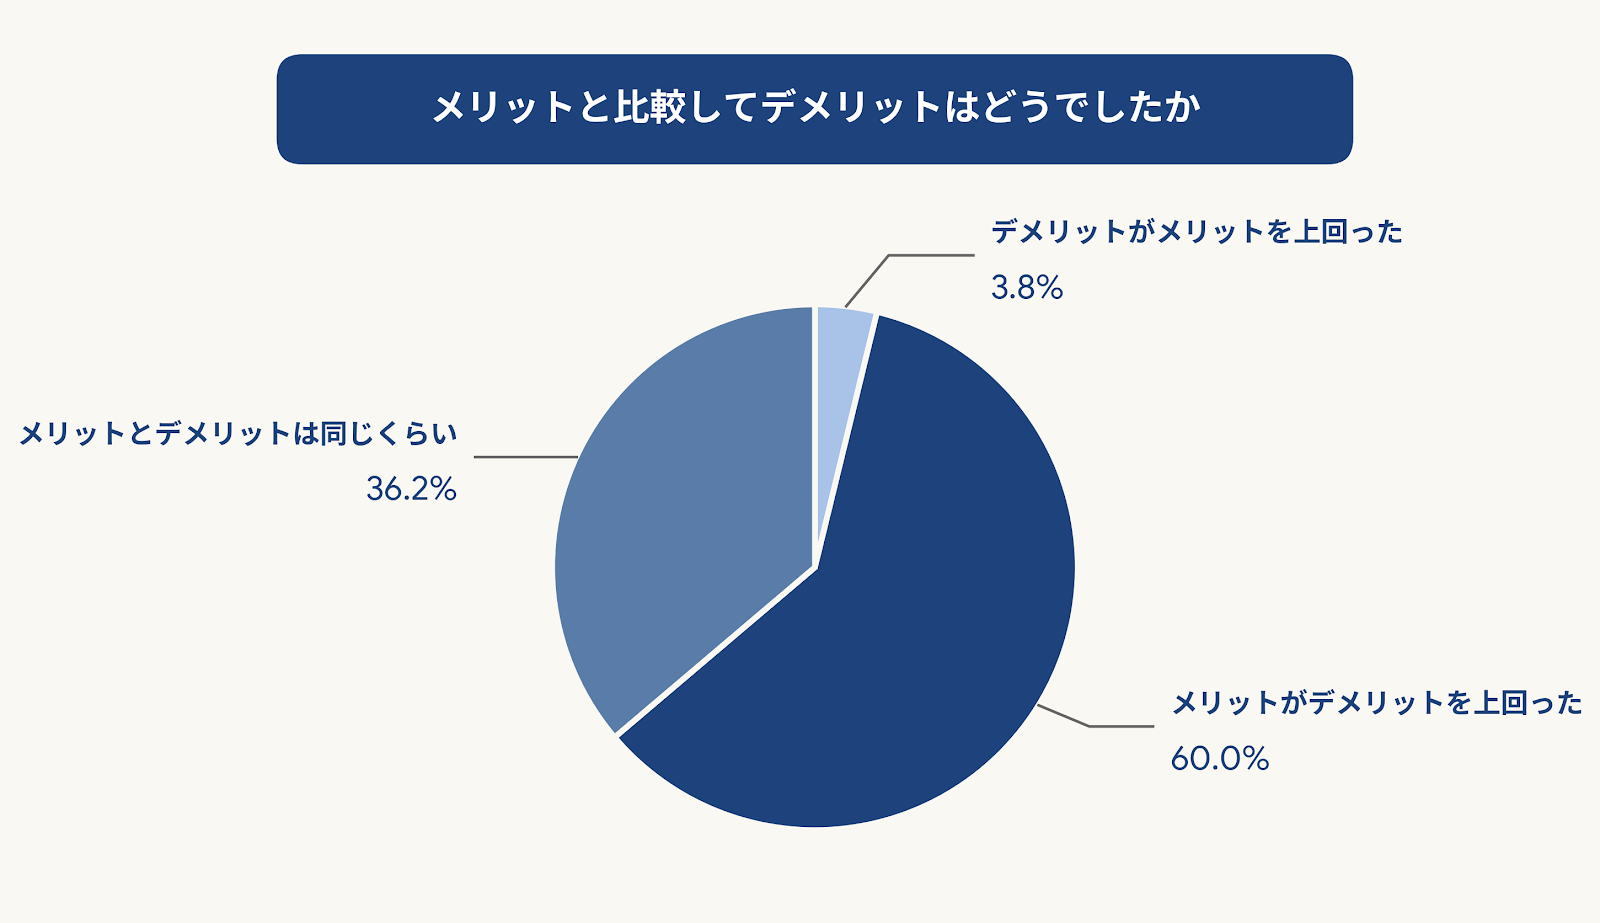
60%の方が、メリットがデメリットを上回ったと回答し、債務整理によるデメリットよりもメリットの方が大きいと感じていることがわかりました。
デメリットがメリットを上回ったと回答している方は約4%にとどまり、多くの方が、デメリットを乗り越えてメリットを感じていることがわかる結果となりました。
では、どうやって債務整理のデメリットを乗り越えたのか。経験者の方が具体的にとった行動を教えていただきました。

クレジットカードに頼らず、毎月一定額を生活防衛用の貯蓄として先に取り分けるようにした。
大きな出費(家電、旅行、帰省など)は、数か月前から積み立てたり、キャンペーンやセールを活用して、できるだけ現金で支払えるタイミングを選ぶようにした。
スマホやパソコンは「最新・ハイスペック」ではなく、必要十分なスペックに抑えて、中古やセール品も選択肢に入れることで、分割が使えなくても買える範囲に調整した。
どうしても足りない月は、固定費(通信、サブスク、外食など)を一度見直して、翌月以降の支出を減らすことで帳尻を合わせるようにした。
私はデビットカードを使っています。
デビットカードは銀行に預金がないと使用できないので幸か不幸か無駄な買い物はしなくなりました。
また、運よく私はメルカリを長くやっていますのでメルカリでの信用でメルカードは作れました。また、これも信用を積み重ねた結果ですが、バンドルカードのポチッとチャージで後払い決済が出来ています。
ただ、今までの経験から無駄遣いはしなくなりました。
緊急用の現預金(月収の1ヶ月分) を別口座に積み立て、借入不能のリスクに備えている。
クレジットカードが使えなくなるというデメリットに対しては、その場で支払いができる体制を整えることが必須です。
デビットカードや家族カードをうまく利用したり、自分で余裕資金をつくって生活を組み立てるなど、工夫してデメリットや不便を解消している方が多くいらっしゃいました。
債務整理すべきか迷ったら弁護士法人・響の無料相談をご利用ください
当事務所に相談いただいた方の中には、お話をお伺いした結果、「今はまだ債務整理をする段階ではない」とお伝えするケースも少なくありません。
当事務所としては、債務整理をするかどうかにかかわらず、まずはご自身の状況を正しく把握していただくことを大切にしています。
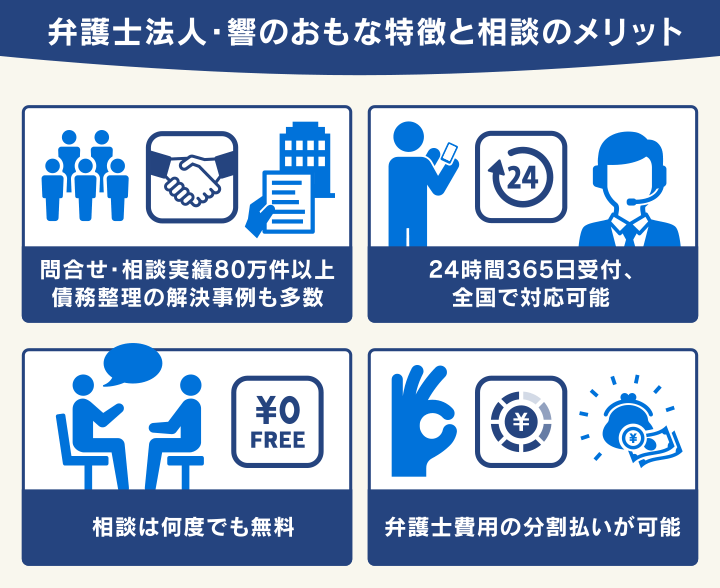
相談は何度でも無料です。「デメリットが不安で踏み出せない」「まずは話を聞いてみたい」という段階でも構いませんので、お気軽にご相談ください。
ご相談の流れ
- お問い合わせ:電話・メール・LINE等、ご都合の良い方法でご連絡ください
- ヒアリング:借金の総額、借入先、収入状況などを詳しくお伺いします
- 状況診断・方針のご提案:お伺いした内容をもとに、債務整理が必要かどうか、必要な場合はどの方法が適しているかをご提案します
- 正式なご依頼・受任通知の送付:ご依頼いただくと、即日〜1週間程度で債権者に受任通知を送付します。これによって督促と返済が一定期間ストップします
詳細については下記のページをご覧ください。
ご依頼にかかる費用
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
*以下、金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
| 内訳 | 費用(税込み) |
|---|---|
| 着手金 | 基本4万4,000円
*任意整理の追加着手金は債権調査の結果確定した債務額に応じて決定します。最大で11万円(債務額90万円以上の場合)です。 |
| 解決報酬金 | 2万2,000円/1社 |
| 減額報酬金 | 減額分の11% |
| 内訳 | 費用(税込み) |
|---|---|
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
住宅ローン特則なし:22万円 住宅ローン特則あり:33万円 |
| その他実費 |
再生委員報酬:16万5,000円(実費目安) |
| 内訳 | 費用(税込み) |
|---|---|
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
同時廃止:22万円 管財事件:33万円 |
| その他実費 |
管財人費用:22万円(実費目安) 裁判所出頭日当:3.3万円/回(本庁出頭の場合1.1万円) |
| 項目 | 費用(税込み) |
|---|---|
| 着手金 | 0円 |
| 解決報酬金 | 2万2,000円 |
| 過払報酬金 | 回収額の22% (訴訟の場合:27.5%) |
【体験談】弁護士法人・響で債務整理をした方の声をご紹介
持ち家を手放さずに約500万円の借金を1/5に減額
| 【借入総額】 | 約500万円 |
|---|---|
| 【返済できなくなった理由】 | ギャンブル |
| 【利用した債務整理】 | 個人再生 |
ギャンブル癖とだらしない性格で、いくら借金があり、どのぐらい使っているのかわからない状況で数年過ごしていましたが、返済が追い付かない状況になりました。妻には借金を返済しないと離婚すると切り出され、依頼しました。
家を残したくて個人再生を選びましたが、住宅ローン以外の500万の借金を個人再生により100万円まで減らせました。
家計簿をつけたり書類を集めるのが大変でした。またギャンブル癖を無くすことに苦戦しました。
債務整理をしたことで、借金がどのぐらいあるか確認できたことが大きいです。後悔したことは、妻に借金が複数あるとバレたことです。しかし最終的に妻にも理解してもらい、協力して手続きができました。
個人再生は書類準備が特に大変だった
| 【借入総額】 | 約1,000万円 |
|---|---|
| 【返済できなくなった理由】 | 自転車操業状態に陥った |
| 【利用した債務整理】 | 個人再生 |
つね日頃から、お小遣いでは足りない分を借金していました。
その後は家具の購入や引っ越し費用でお金がかかったり、自分で使えるお金が増えたと錯覚して、ギャンブルや娯楽費などで浪費をしてしまいました。
多額の借金を負い、自転車操業になったため、自身の収入では返済していくことは困難と思い、個人再生を行いました。
出張先にいたため、書類を準備するのに別の県の自宅に戻らなければならなかったのが特に大変でした。
個人再生手続の依頼直後は返済がないためいったん楽にはなりましたが、コロナ禍で予想外のことが立て続けに起こったりしたので、収入面でちゃんと進めていけるか不安はありました。
現在も返済中ではありますが、完済までの道筋ができたのは良かった点だと思います。
債務整理のデメリットについて、よく寄せられる質問
最後に、債務整理のデメリットに関してよく寄せられる質問にお答えします。
不明点や不安な点がありましたら、弁護士法人・響にお問い合わせください。
24時間365日・何度でも無料でご相談を受け付けております。
携帯電話・スマートフォンは使える?
条件が揃っていれば、債務整理をしても携帯電話・スマートフォンは問題なく使い続けることができます。
毎月の利用料金を滞納していない、端末代金を支払い終えている、といった条件です。
新たに端末を買う際は、一括払いや家族名義での契約を検討するとよいでしょう。
車は手放さないといけない?
車については、債務整理の方法によって影響が異なります。
任意整理:自動車ローンを対象から外せば影響しない
任意整理は整理する借金を選べるため、自動車ローンを対象から外せば、車を残したまま他の借金だけを整理できます。
ただし、ローンが残っている車は、ローン会社(信販会社)に所有権が留保されているケースが多く、その場合は自動車ローン自体を任意整理の対象にすると、車を引き揚げられる可能性があります。
個人再生:自動車ローンの返済中は車は引き揚げられることもある
個人再生はすべての債権者を手続きの対象にする必要があるため、自動車ローンだけを除外することは原則できません。
ローンが残っており所有権が留保されている場合、車を引き揚げられる可能性があります。
ローンを完済済みの車であれば、財産として残せる可能性があります。
自己破産:車は裁判所に回収されてしまう
自己破産では、一定以上の価値がある車は財産として処分の対象になります。
ローンが残っている車は、個人再生と同様に引き揚げられる可能性が高く、ローン完済済みでも査定額によっては処分の対象になることがあります。
妻/夫/子どもにどんな影響がある?
配偶者については、借金の連帯保証人になっていない限り、配偶者に返済義務が及ぶことはありません。
ただし、個人再生・自己破産では、世帯の収入状況を証明するために配偶者の収入資料の提出を求められることがあります。
子どもについては、債務整理の事実が学校生活などに直接影響することはありません。
ただし、前述のとおり、ご自身が奨学金などの保証人になれない期間が生じる可能性があるため、進学のタイミングと重なる場合は早めに弁護士に相談しておくと安心です。
家族が連帯保証人になっている借金がある場合は、その方に一括請求がいく可能性があるため、事前に事情を説明しておくことが重要です
戸籍や住民票に記録は残る?
残りません。戸籍は出生・死亡・婚姻・離婚などの身分関係を登録する公簿であり、住民票は居住地情報を登録するものです。
いずれにも借金や債務整理の情報が記載されることはありません。
債務整理の事実が記載される公的な書類・媒体は「官報」のみです。
年金の受給に影響はある?
影響はありません。公的年金(国民年金・厚生年金)は法律上、差押えが禁止された財産にあたるため、自己破産をしても受給資格に影響はありません。
なお、民間の個人年金保険については、自己破産の際に解約返戻金が財産処分の対象となる可能性がある点にはご注意ください。
選挙権がなくなる?
選挙権は満18歳以上の国民全員に認められた権利であり、債務整理によって選挙権が制限されることはありません。
勤務先を解雇される?
債務整理を理由にして職場を解雇されることは基本的にありません。
債務整理は労働契約法が定める「解雇事由」に該当しないためです。
そもそも債務整理をしたことを会社に報告する義務はなく、事実がバレるケースは少ないでしょう。
むしろ、借金を滞納し続けて給与が差し押えられる事態になった方が、職場に借金の事実がバレてしまいます。
勤務先に借金の事実を知られたくない場合は、早めに債務整理を検討しましょう。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも