 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
借金の返済が苦しく、自己破産や個人再生を検討し始めたものの、「家や車を残したい」「よりデメリットの少ない方を選びたいが違いがわからない」など、借金の解決方法を決めかねていませんか。
個人再生には確かにいくつかのデメリットがありますが、自己破産とは異なるメリットもありますし、デメリットの多くには対処法があります。
本記事では、個人再生の具体的なデメリットとその対処法、任意整理・自己破産との違いについて、弁護士がわかりやすく解説します。
また、実際に個人再生を選択された方の声もあわせてご紹介します。
借金問題は誰にも言えず、一人で抱え込んでいる方も少なくありません。
もし不安を一人で抱え込んでいるようなら、弁護士法人・響にご相談ください。
あなたの状況に寄り添い、個人再生に限らず最適な解決策を一緒に探します。
24時間365日、無料相談を受け付けております。相談は何度でも無料です。

-
個人再生すべきか無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
個人再生とは?最大のメリットは持ち家を残して大幅減額
個人再生とは、裁判所に申し立てを行い、借金を原則として5分の1〜10分の1程度(最低100万円)まで減額したうえで、残りを3年(場合によっては5年)で分割返済していく債務整理の方法です。
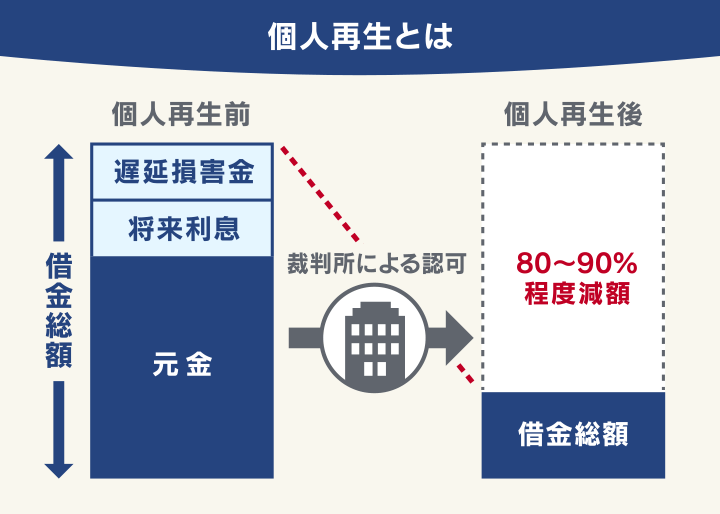
任意整理よりも大きな減額が見込める一方、自己破産のように借金が全額免除されるわけではなく、減額後の借金を返済し続ける必要があります。
しかし、住宅ローン特則を使えばマイホームを残せる可能性があり、自己破産のような財産の強制的な処分や、資格・職業の制限もありません。
個人再生のデメリット
個人再生には、大小あわせて12のデメリットがあります。
とても多いように思えますが、何をデメリットと感じるかはご自身の状況にもよります。
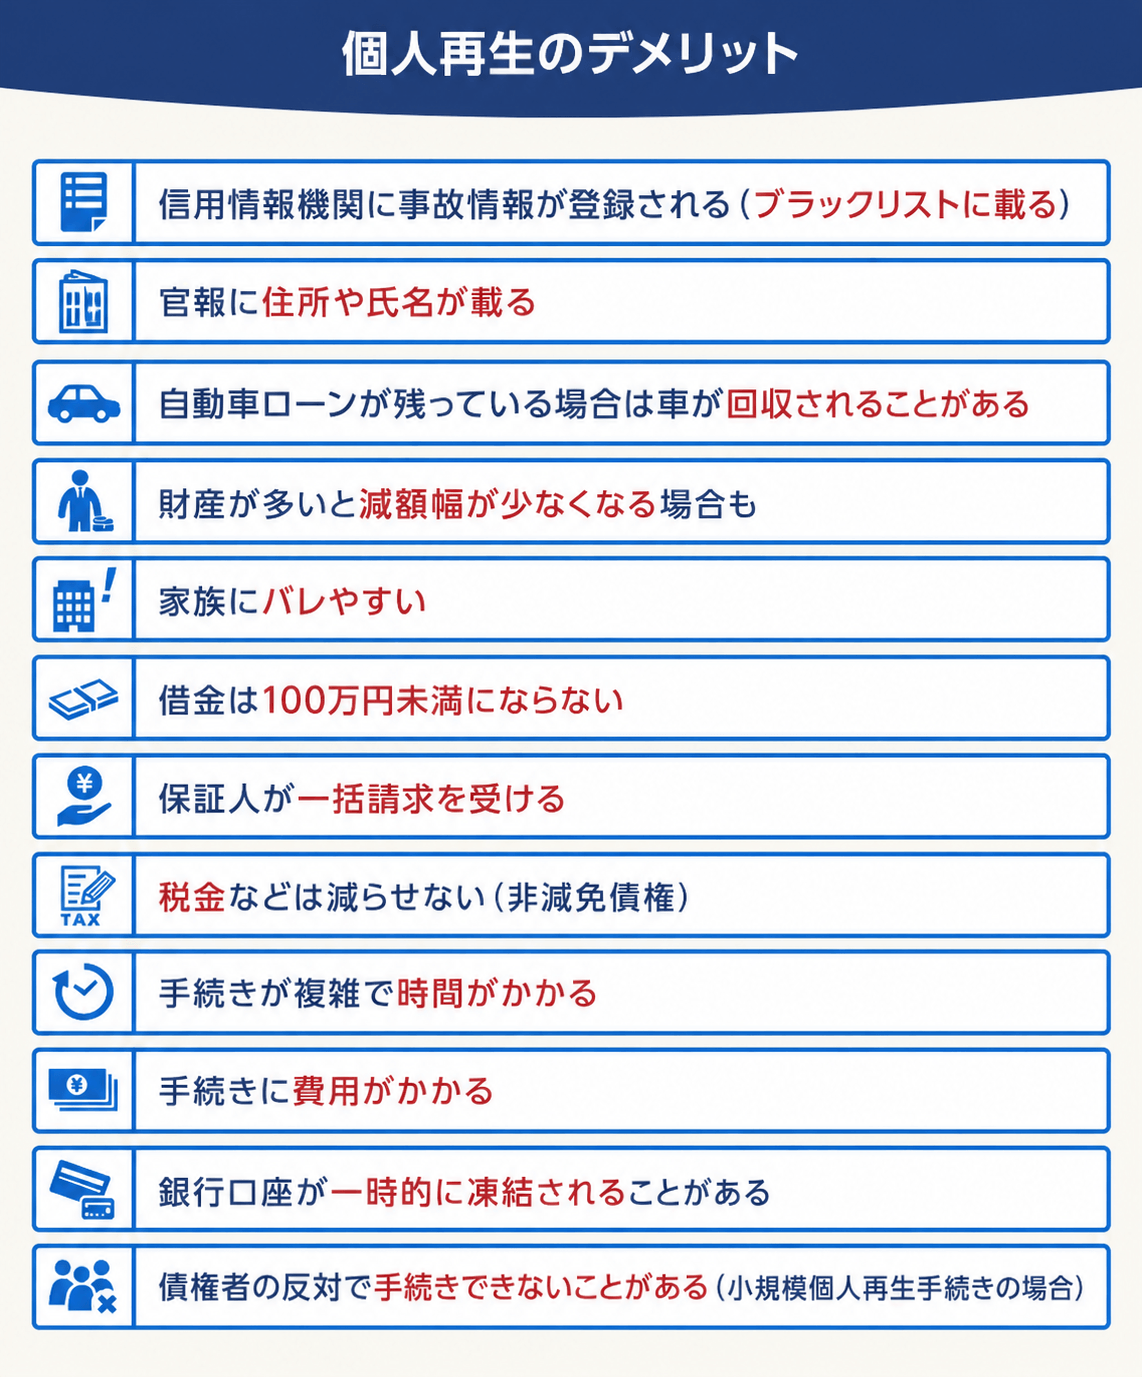
この中から、どんなことがご自身の生活に影響しそうか確かめてみてください。
また、それぞれのデメリットとあわせて、対処法も解説します。
信用情報機関に事故情報が登録される(ブラックリストに載る)
個人再生の手続きを行うと、信用情報機関(CIC・JICC・KSCの3機関)に事故情報が登録されます。いわゆる「ブラックリストに載る」状態です。
登録期間の目安は、完済後も含めて約5〜7年程度とされています。
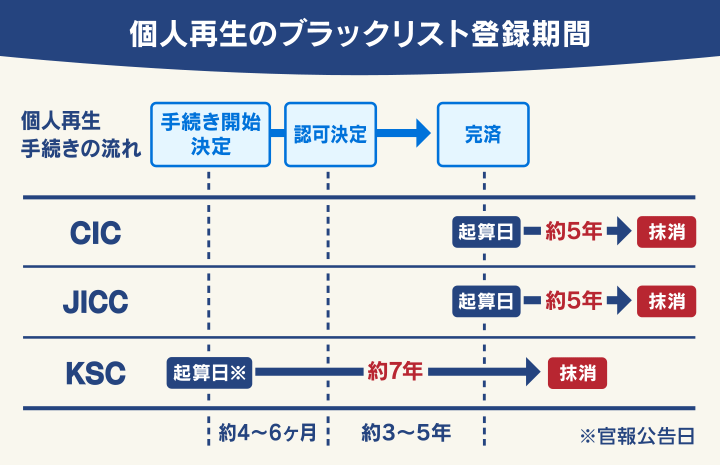
登録されている間は、クレジットカードの新規作成・更新、住宅ローンや自動車ローンの新規契約、スマートフォン本体代金の分割購入などの審査に通らなくなるほか、賃貸契約でも信販系の保証会社を利用する物件では審査に通らないことがあります。
- 審査が不要なデビットカードやデポジット型のETCカードで代替する
- 収入のある家族名義で契約する
- 信販系以外の保証会社の物件を選ぶ
この事故情報の登録は個人再生に限った話ではなく、長期間の滞納を続けた場合や他の債務整理を選択した場合も同様に登録されるため、「個人再生をしなければ回避できる」ものではない点も押さえておくとよいでしょう。
官報に氏名・住所が掲載される
個人再生の手続きでは、官報(国が発行する機関紙)に氏名・住所が掲載されるタイミングが手続き中に数回あります。
ただし、官報を日常的に読んでいるのは弁護士・司法書士などの士業、金融業者、市区町村の税務担当者など一部の職業に限られ、一般の方が目にする機会はほとんどありません。
実際に周囲の知人・友人が官報を見て個人再生の事実に気づいたというケースは非常に稀です。
- 官報に載らないための対処法は残念ながらなし
- 官報に載った情報をもとに来るダイレクトメールなどには、絶対に応じない(ごく稀)
なお、官報公告のための予納金として1万円台後半程度が別途必要になります。
自動車ローンが残っている場合は車が回収される可能性がある
自動車のローンが残っている場合は、車を手放すことになる可能性があります。
多くの自動車ローン契約では、完済までローン会社やディーラーが車の所有者名義になる「所有権留保」が設定されており、この状態で個人再生を行うと、ローンの契約どおりに返済を続けられなくなったとみなされ、車を回収されてしまうためです。
ローンを完済していて、車が本人名義であれば、車を回収されることはありません。
所有権留保がついているかどうかは、車検証の「所有者」欄で確認できます。
※現在は電子車検証のため、所有者の確認にはICカードリーダが接続されたPCやスマートフォンなどが必要です。
もし、所有権留保がついている場合でも、車を残せる場合もあります。
- 家族以外の第三者にローン残額を代わりに完済してもらう(第三者弁済)
- 返済継続を条件にローン会社に車の引き上げをしないよう認めてもらう(別除権協定)
- 対象を選べる任意整理へ切り替える
ただし、「別除権協定」は、車が仕事に不可欠であるなど特別な事情がある場合に限られるため、ハードルの高い対応です。
どうしても車を手放したくない場合は、自動車ローンだけを対象から外せる任意整理への切り替えも選択肢になりますが、借金の減額幅は個人再生に比べるとかなり小さくなります。
なお、個人再生の前に自動車ローンだけを優先して完済する行為は「偏頗弁済(へんぱべんさい)」とみなされ、認められない点に注意してください。
財産が多いと減額幅が少なくなる場合も(清算価値保障の原則)
個人再生には「清算価値保障の原則」というルールがあります。
これは、保有している財産の合計額(清算価値)が、個人再生の「最低弁済基準額」を上回る場合、返済総額は清算価値の分まで引き上げられるというものです。
- 現金
- 預貯金
- 車
- 生命保険の解約返戻金
- 退職金の一部
- 不動産 など
つまり、とても簡単に言うと、財産が最低弁済基準額より多いならその財産分は返済に回しましょう、ということです。
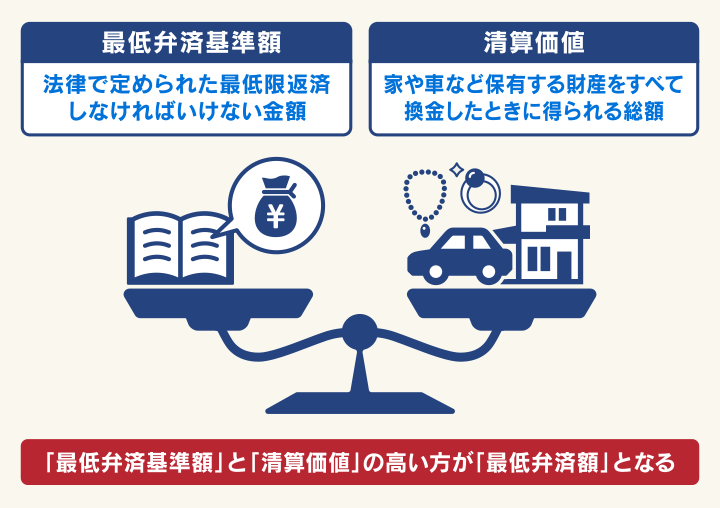
たとえば、借金(債務)総額1,000万円のケースで、最低弁済基準額に基づけば200万円まで減額できる場合でも、保有財産(清算価値)の合計が700万円あれば、少なくとも700万円は返済する必要があります。
財産をほとんど保有していない方であれば、この原則による影響は限定的ですが、財産の種類や評価方法によって清算価値の算定は変わるため、正確な試算は弁護士への相談をおすすめします。
- 保有している財産や最低弁済基準額の試算をするために、弁護士へ相談する
家族に借金を知られる可能性が高い
個人再生をしたことは、同居している家族には知られる可能性が高いといえます。
裁判所に提出する書類の中には、世帯全体の家計収支を示すための資料(家計簿・通帳のコピーなど)が含まれ、同居する家族の収入状況についても説明を求められることがあるためです。
また、家族から借金をしている場合、その家族も「債権者」として手続きに含める必要があり、裁判所から通知が送付されます。
保証人になっている家族がいる場合も、一括請求が行くため、事前の説明が欠かせません。
一方、別居している家族や、債権者・保証人になっていない家族については、知られずに手続きを進められる可能性が十分にあります。
「絶対に誰にも知られたくない」という場合は、任意整理などより秘匿性の高い方法もあわせて検討する価値があります。
- 対象を選べる任意整理へ切り替える
- 家族には打ち明けて事情を説明する
最低100万円の返済が必要になるため、継続的・安定した収入がないと利用できない
個人再生では、もとの借金総額がいくらであっても、借金が100万円未満まで減額されることはありません。
民事再生法で定められた「最低弁済基準額」のめやすは、以下の通りです。
| 借金総額 | 最低弁済基準額のめやす |
|---|---|
| 100万円以上500万円以下 | 100万円 |
| 500万円超1,500万円以下 | 総額の5分の1 |
| 1,500万円超3,000万円以下 | 300万円 |
| 3,000万円超5,000万円以下 | 総額の10分の1 |
※いずれも住宅ローンを除く
この返済を原則3年(最長5年)で継続していく必要があるため、今後も安定した収入を得られる見込みがあることが利用の条件になります。
無職の方や、収入が大きく変動するパート・アルバイト・歩合制の仕事に就いている方は、裁判所に返済の見通しを認めてもらえず、手続きが難しい場合があります。
この条件に当てはまらない場合は、借金の返済義務そのものをなくす自己破産や、状況に応じて任意整理など、他の方法を検討することになります。
- 継続的で安定した収入がない場合は自己破産など他の債務整理に切り替える
保証人に一括請求されてしまう
個人再生では、整理する借金を自分で選ぶことができません。
そのため、借金に保証人・連帯保証人がついている場合、本人の借金は減額されても、保証人は減額される前の金額を一括請求されます(民事再生法177条)。
保証人に大きな負担をかけてしまうことになるため、手続きに着手する前に、事情を説明し、理解を得ておくことが重要です。
保証人自身も返済が難しい場合は、保証人を対象とした債務整理(任意整理や分割交渉)をあわせて検討する必要があります。
保証人への影響をどうしても避けたい場合は、その借金を対象から外せる任意整理への切り替えも選択肢になります。
- 債務整理に着手する前に保証人に事情を説明する
- 対象を選べる任意整理に切り替える
税金・社会保険料などの非減免債権は減額されない
税金(所得税・住民税など)、国民健康保険料、養育費、罰金、悪意で加えた不法行為に基づく損害賠償など、一部の債務は「非減免債権」に分類されます。
そのため、個人再生をしてもこれらは減額の対象にはならず、全額の支払い義務がそのまま残ります。
借金の中にこうした非減免債権が含まれる場合は、個人再生後もその部分については従来どおり支払いを続ける必要があるので、 ご自身の借金の内容を正確に把握しておきましょう。
税金や社会保険料については、市区町村の窓口で分割払いを相談できる場合もあります。
- 非減免債権のうち、税金や社会保険料は自治体で分割払いを相談する
手続きが複雑で時間がかかる
個人再生は裁判所を介した法的な手続きのため、必要書類が多く、申立てから再生計画の認可までにおおむね6か月〜1年程度かかるのが一般的です。
手続きは、弁護士への依頼・受任通知の送付、裁判所への申立て、再生手続開始決定、(多くの地域で)個人再生委員による履行テスト、再生計画案の作成・提出、書面決議または意見聴取、再生計画の認可決定、という流れで進みます。
必要書類も、収入を証明する資料、家計収支表、財産に関する資料、債権者一覧表など多岐にわたり、個人で対応するには大きな負担がかかるため、弁護士へ依頼して進めるのが現実的です。
- 弁護士に依頼し書類準備のサポートを受ける
個人再生をするにはまとまった費用が必要になる
弁護士費用の相場は、裁判所費用(予納金・収入印紙代など)と合わせておおむね50万〜80万円程度です。
個人再生委員が選任される地域(主に関東圏)では、委員への報酬として別途15万〜25万円程度必要になる場合があり、その分費用や期間が増えることがあります。
多くの法律事務所では着手金の分割払いに対応しているため、まとまった費用を一括で用意できない場合でも、無理のない範囲で相談を進めることができます。
- 費用の分割払いに対応している弁護士を選ぶ
銀行口座が凍結されることがある
借入のある銀行や、その系列のカードローンを利用している場合、個人再生の手続きを進めると、その銀行の口座が一時的に凍結されることがあります。
銀行が、貸し付けている債権と口座内の預金を相殺し、損失を抑えようとするためです。
凍結期間の目安は1〜3ヶ月程度で、その間は入出金や公共料金などの自動引き落としが原則できなくなります。
弁護士へ依頼して債権者に「受任通知」が送付される前に、対象口座の預金を引き出しておく、公共料金や家賃の引き落とし口座を別の金融機関に変更しておく、といった事前対応でトラブルを避けられます。
- 必要な現金は引き出しておく
- 系列カードローンを含む、借入のある銀行の口座を公共料金や家賃の引き落としに利用している場合は、別の金融機関に変更する
債権者の反対で手続きできないことがある
個人再生のうち、多くの方が利用する「小規模個人再生」では、再生計画案について債権者が同意するか反対するかを確認する手続きがあります。
この過程で、反対する債権者が①債権者の総数の半数を超える、または②反対した債権者の債権額の合計が総債権額の2分の1を超える、のいずれかに該当すると、借金 の減額が認められなくなります。
反対の理由としては、「会社の方針で個人再生に一律反対している」「少しでも多く回収したい」といった事情が挙げられます。
この場合、債権者の同意が不要な「給与所得者等再生」に切り替える方法があります。
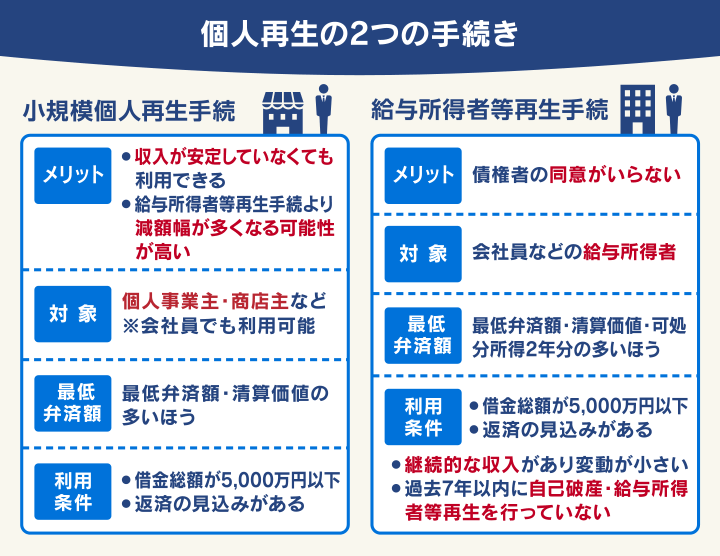
会社員など、毎月安定した給与収入がある方はこちらの手続きを選択できる可能性があります。
しかし、小規模個人再生よりも返済額が高くなる場合があるため、それでも難しい場合は自己破産や任意整理への切り替えもあわせて検討することになります。
- 給与所得者等再生手続に切り替える
- 他の債務整理に切り替える
個人再生のデメリットは、任意整理・自己破産と比べてどう違う?
個人再生のデメリットを踏まえたうえで、「そもそも自分には個人再生が合っているのか」を判断するために、任意整理・自己破産との違いを確認しておきましょう。
| 項目 | 任意整理 | 個人再生 | 自己破産 |
|---|---|---|---|
| 減額幅 | 将来利息をカット(元金は原則減らない) | 借金を1/5〜1/10程度に大幅圧縮(最低100万円) | 非免責債権を除き原則全額免除 |
| 財産への影響 | 残せる | 清算価値の範囲内で残せる可能性がある | 一定以上の財産は原則処分される |
| 官報掲載 | なし | あり(手続き中に数回) | あり(手続き中に数回) |
| 保証人への影響 | 対象から外せば回避できる場合がある | 避けられない(一括請求される) | 避けられない(一括請求される) |
| 銀行口座の凍結 | 借入のある銀行等を対象から外せば回避できる | 借入先の系列銀行は凍結される可能性 | 借入先の系列銀行は凍結される可能性 |
| 返済義務 | 残る(3〜5年) | 残る(3〜5年) | 原則なし |
それぞれメリットとデメリットがあり、ご自身の状況やご希望によっても選ぶべき債務整理は変わってきます。
大まかにいえば、借金総額が大きく、住宅ローンが残る自宅を手放したくない方には個人再生、借金総額がそれほど大きくなく官報掲載や保証人への影響を避けたい方には任意整理、継続的な収入の見込みが立たない方には自己破産が、それぞれ適している可能性があります。
選択肢を検討するにあたり、上記の一覧表で、ご自身にとって何がメリットで何がデメリットになるのかを照らし合わせてみるとよいでしょう。
個人再生は「人生終わり」ではない!独自調査から見るデメリットの実情
ここまでは、個人再生やその他の債務整理のデメリットそのものについて見てきましたが、実際に個人再生をした後の生活がどうなるのかという漠然とした不安もあるかもしれません。
ここからは、実際に当事務所へ相談され、個人再生によって生活再建の道を歩まれた方のデータをもとに、個人再生の実情をお伝えします。
個人再生を選んだのはどんな人?相談者データで見る実態
まずは、債務整理の中でも個人再生を検討・選択された方について、当事務所のご相談データから見ていきます。
個人再生を検討・選択されたご相談者さまを年代別に見ると、以下のようになります。
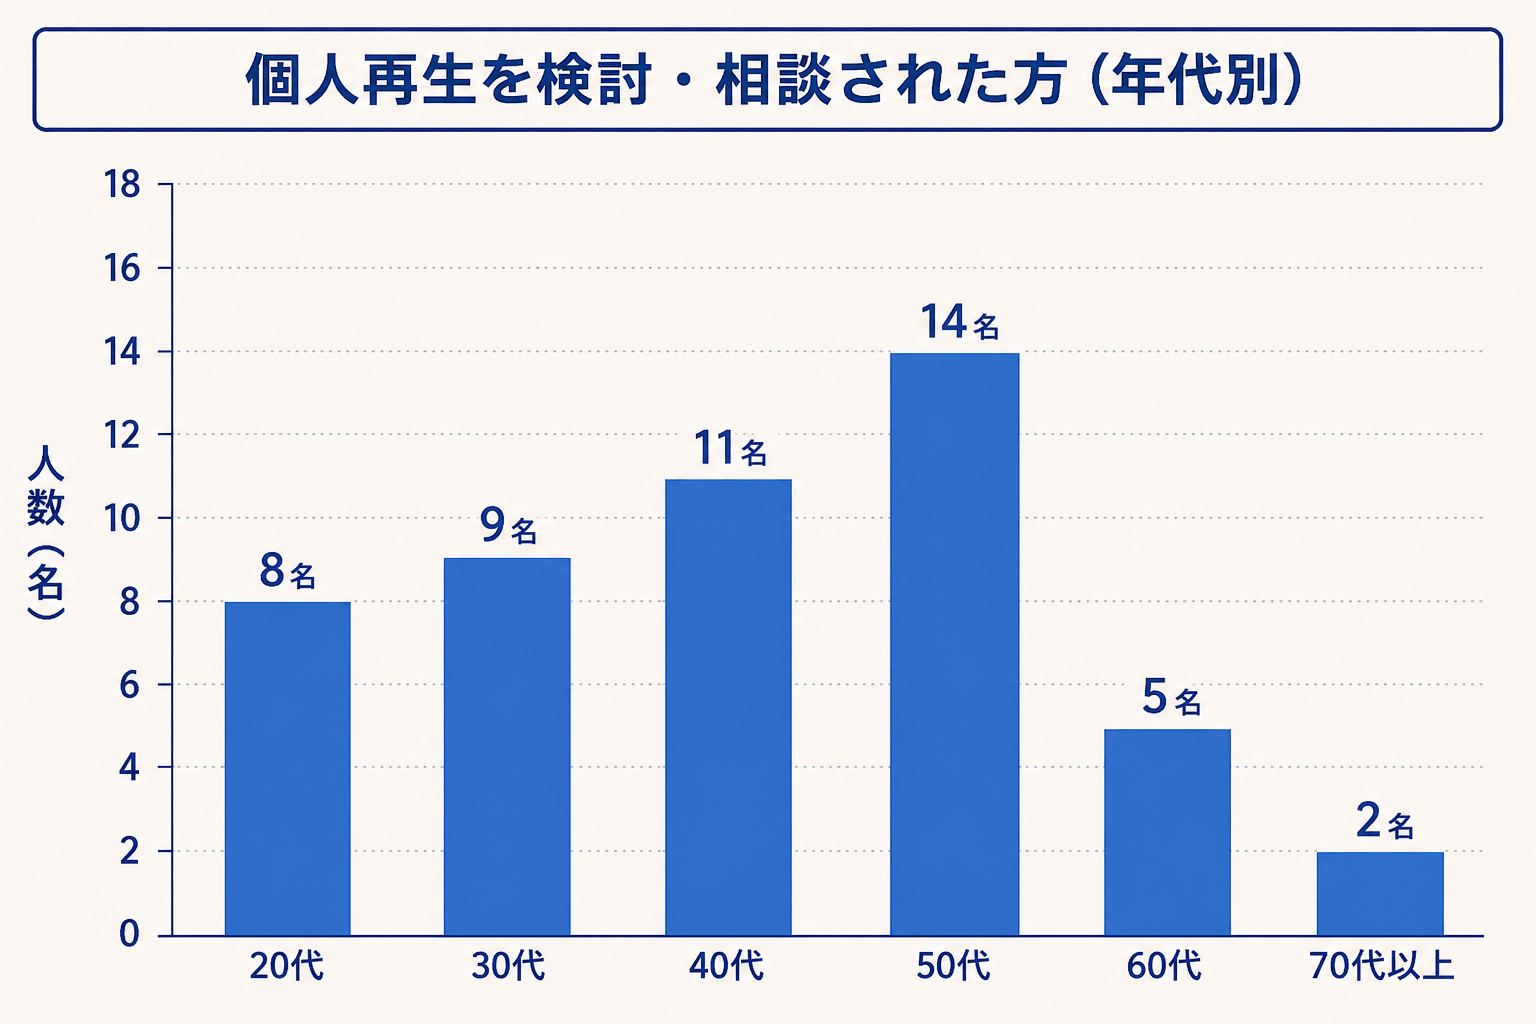
- 対象者:弁護士法人・響にて個人再生をご相談された方(未受任含む)
- 対象期間:2024年8月~2026年5月
- 有効回答数:46件
個人再生は、「住宅ローン特則」によって持ち家を残せる可能性があるため、家族や住宅を持っている方が多い40、50代の方がやや多くなる傾向にあるようです。
次に、個人再生を検討・選択された方の住まいについてです。
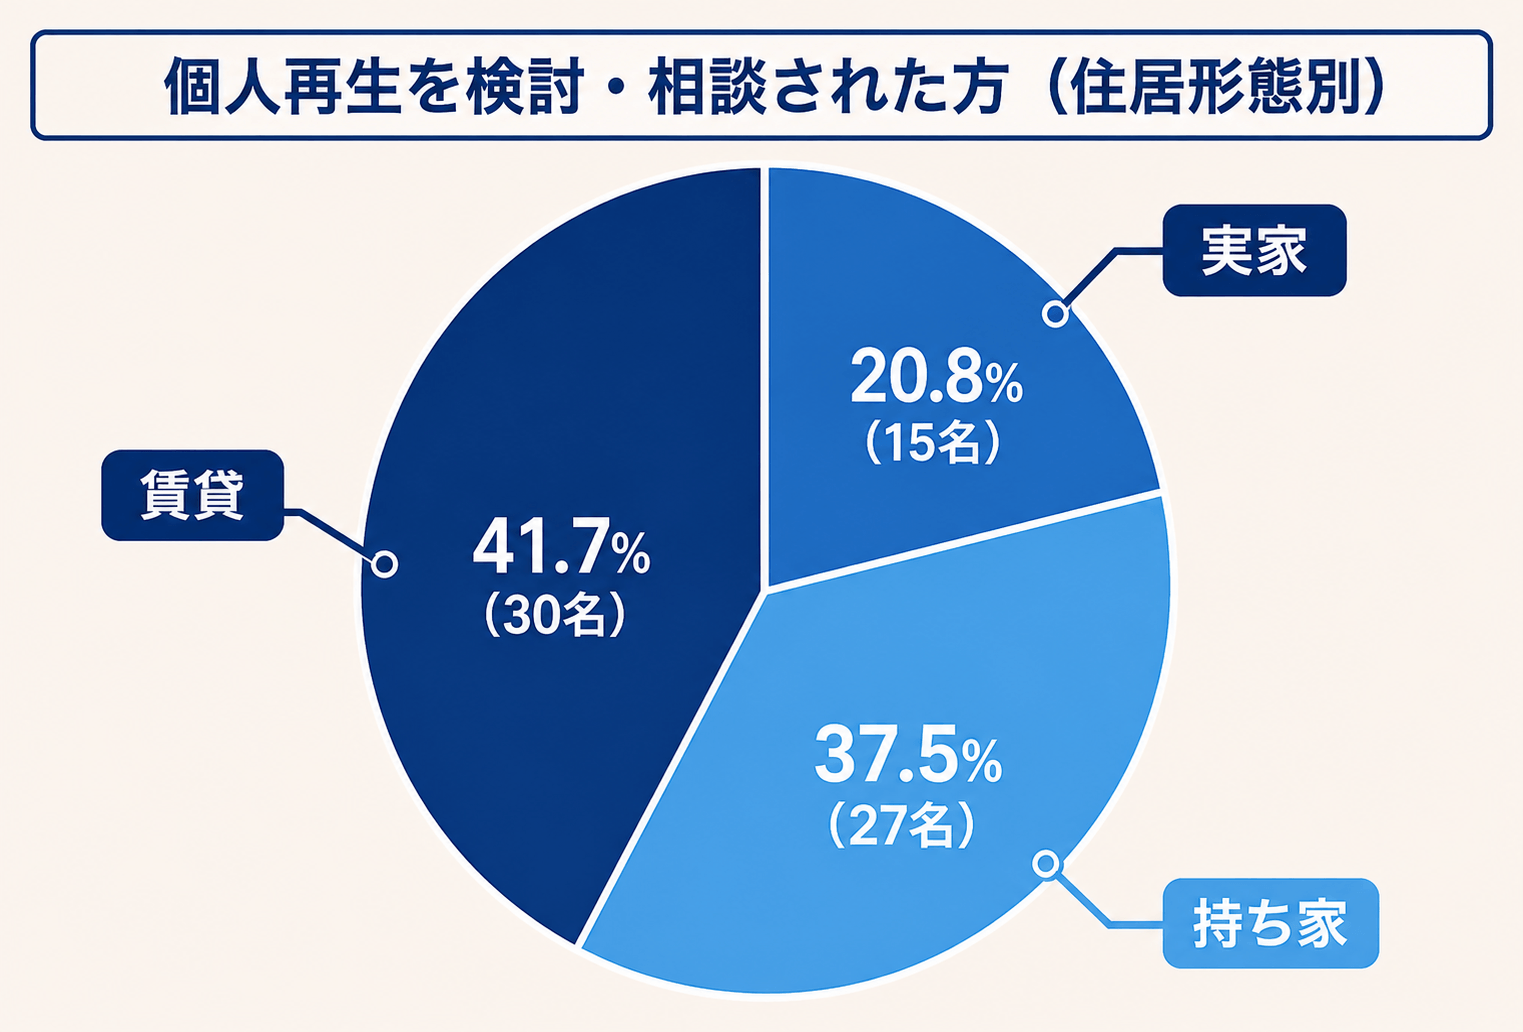
- 対象者:弁護士法人・響にて個人再生をご相談された方(未受任含む)
- 対象期間:2024年8月~2026年5月
- 有効回答数:72件
住宅を所有している方が約4割いらっしゃいました。
賃貸物件にお住まいで個人再生を選択している方も多くいらっしゃるので、家を残したい方のためだけの債務整理ではないことがわかります。
持ち家に関してさらに詳しいデータとしては、任意整理や自己破産など他の債務整理と比べた場合の結果があります。
他の債務整理と比べると、持ち家率がやや高い傾向にあり、このことからも、個人再生は、家を所有している方の選択肢に入りやすいことがわかりました。
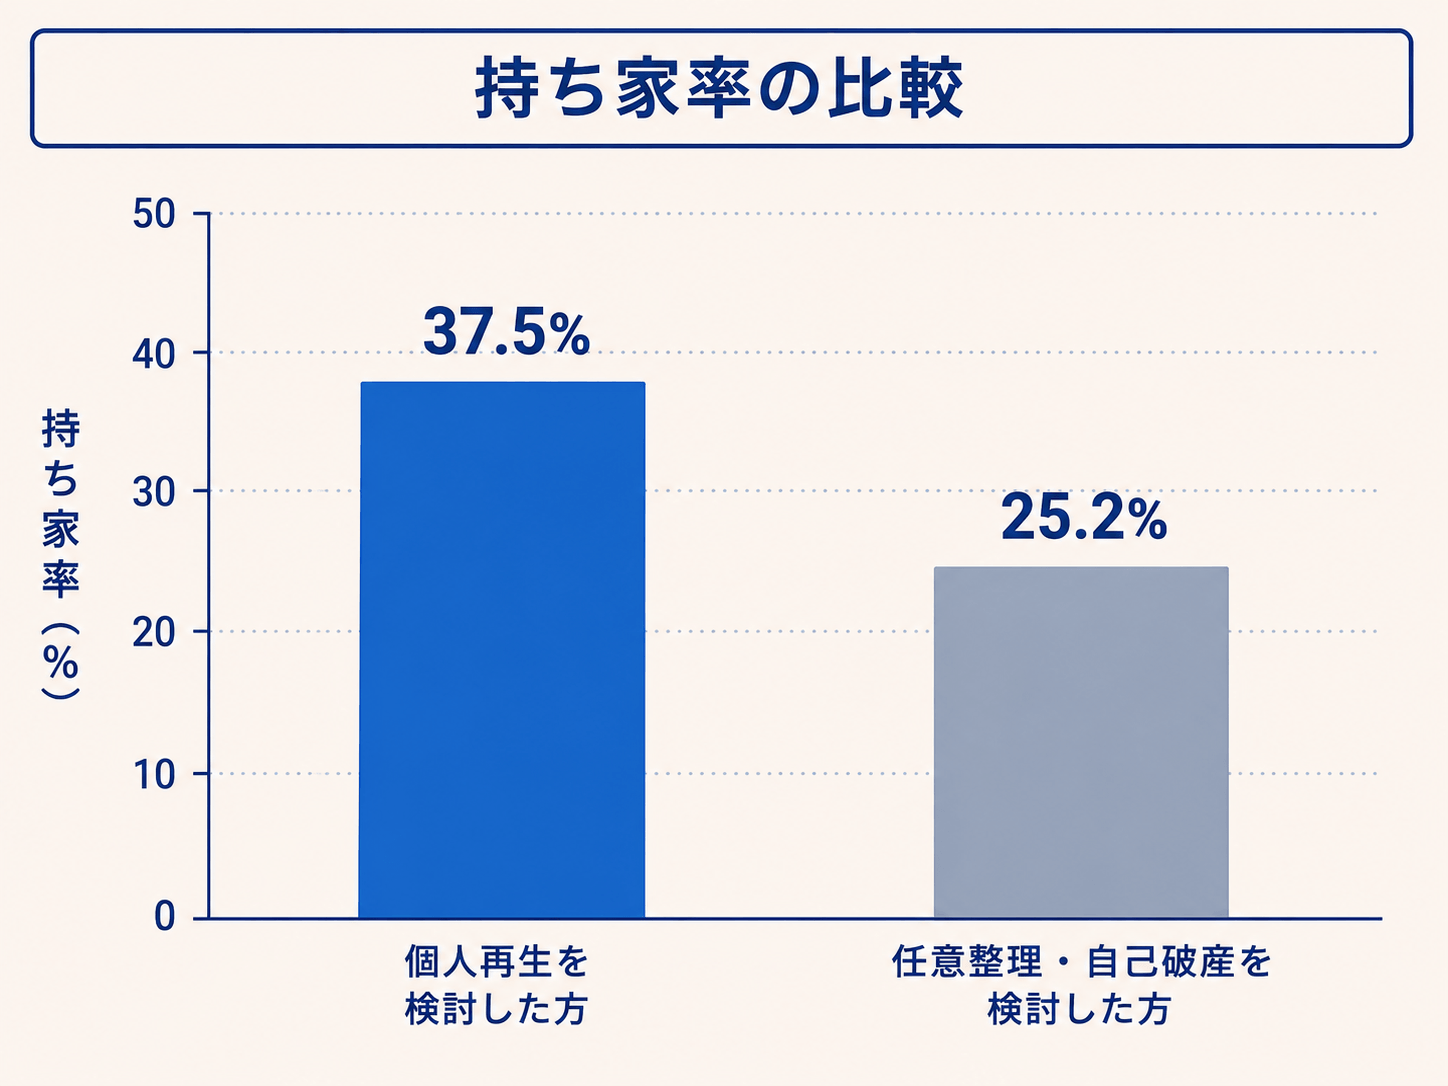
- 対象者:弁護士法人・響にて債務整理をご相談された方(未受任含む)
- 対象期間:2024年8月~2026年5月
- 有効回答数:94,144件
手続きが煩雑なことや、継続した収入が必要など、デメリットと感じられる制約の多い個人再生ですが、持ち家をはじめとする財産が残せることは大きなメリットです。
また、ご自身の収入で借入金の返済を続けることができ、文字通り「再生」をめざす方にとっては有効な選択肢といえます。
個人再生は「賢い選択」?後悔しないための実情データ
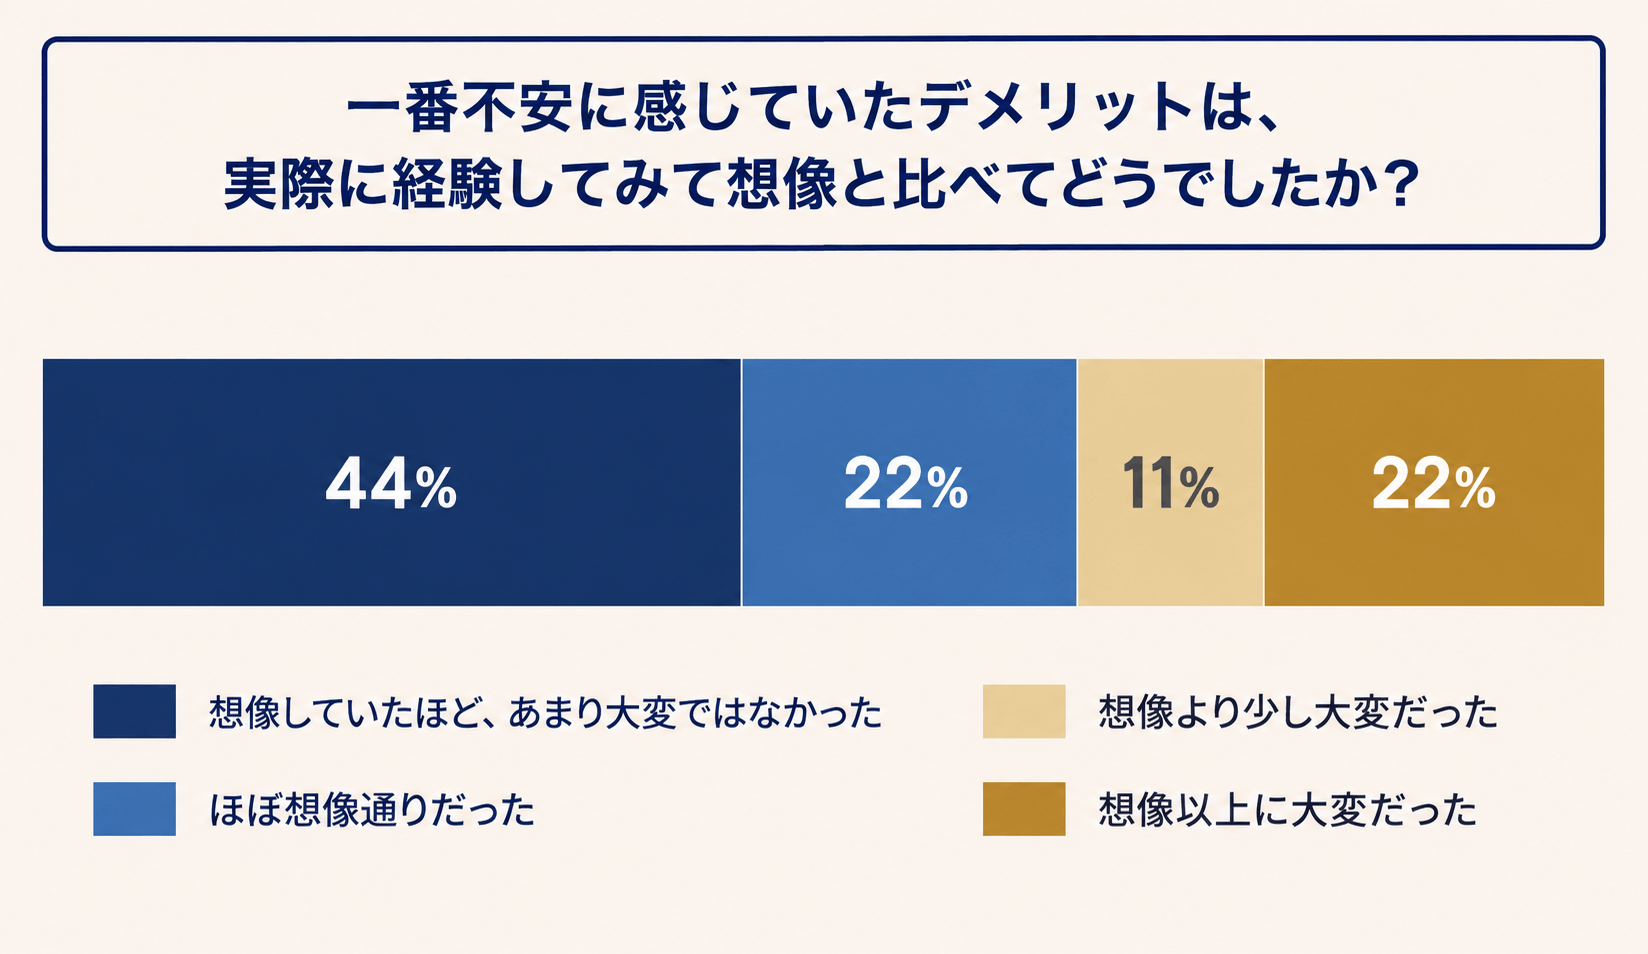
個人再生を選択した方に、「一番不安に感じていたデメリットについて、実際に経験してみて事前の想像と比べてどうだったか」を聞いてみました。
- 対象者:個人再生をしたことのある方
- 実施期間:2026年7月10日~15日
- 有効回答数:9件
- 利用媒体:インターネットによるアンケート
- 調査主体:『借金返済の相談所』編集部
回答数は少ないですが、「想像していたほど大変ではなかった」と回答した人が、「想像以上に大変だった」と回答した人の2倍という結果となりました。
事前にデメリットを想定して心の準備をしていたのかもしれませんし、実際にそれほど制約がなかったのかもしれませんが、経験してみて「思ったほどでもなかった」という人のほうが多い結果となりました。
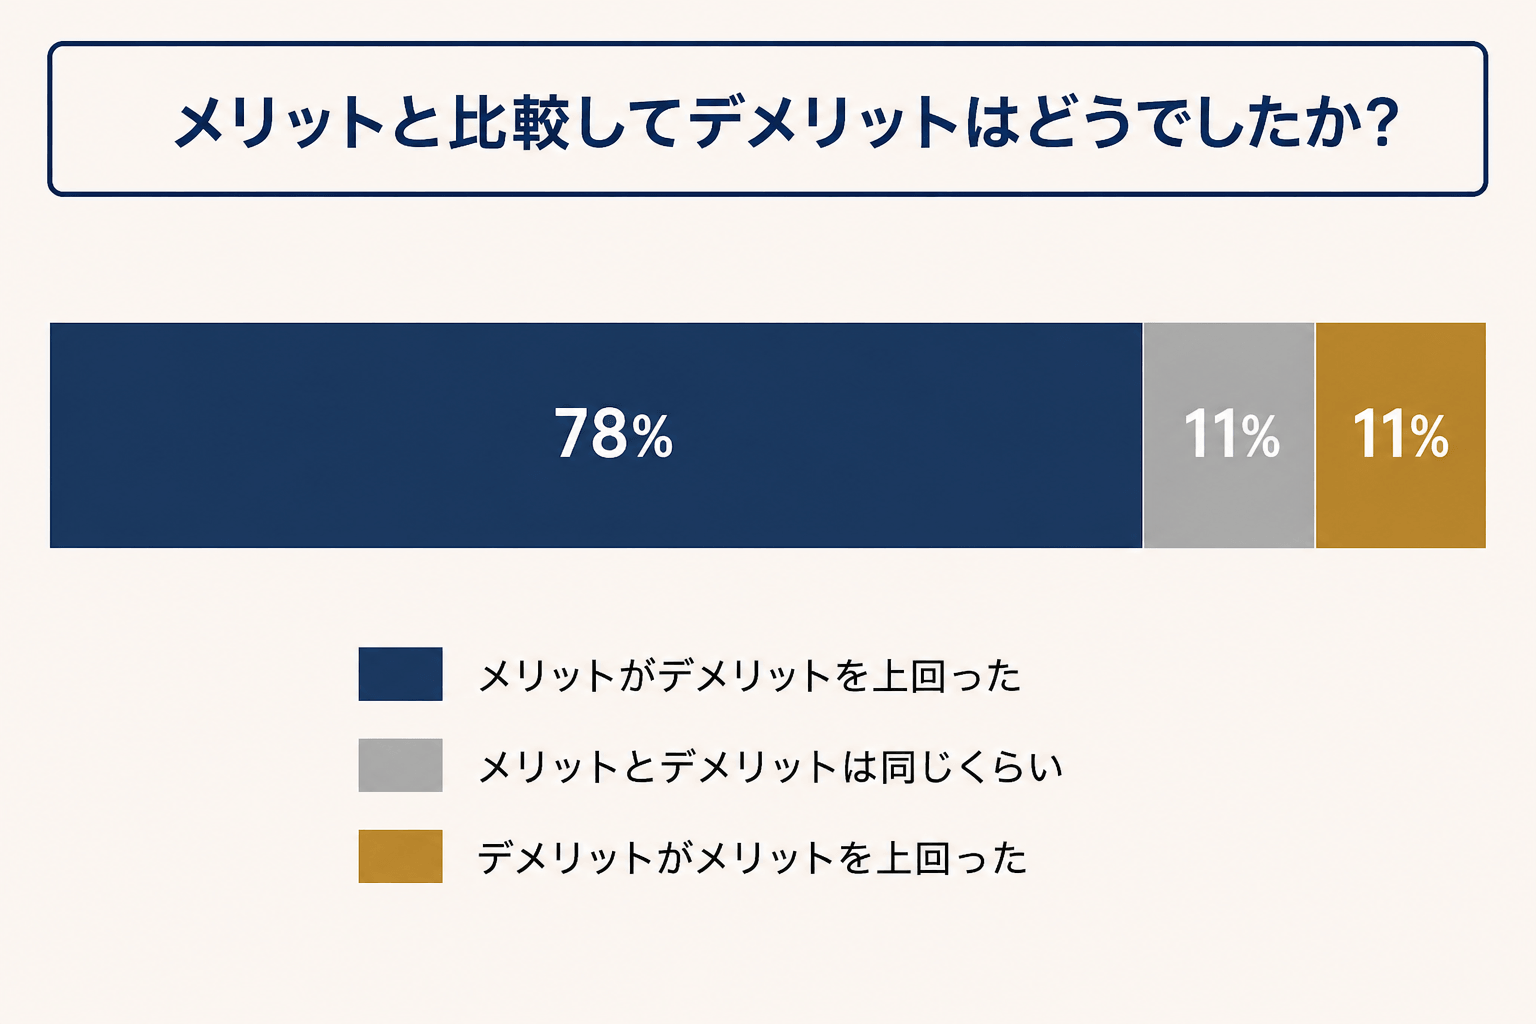
次に、総じて「メリットとデメリットを比べてみたときにどうだったか」を聞いてみました。
- 対象者:個人再生をしたことのある方
- 実施期間:2026年7月10日~15日
- 有効回答数:9件
- 利用媒体:インターネットによるアンケート
- 調査主体:『借金返済の相談所』編集部
ご自身の想像通りだったかどうかではなく、個人再生実施後に実際にどうだったかという質問に対して、メリットがデメリットを上回ったと回答した方のほうが多い結果となりました。
この調査に関しては、数字だけでなく体験談をご紹介します。

個人再生をすると自宅を処分しなければならないのではないかと強く思い込んでいました。子どもたちがこの家で育ってきたため、住み慣れた家を失い、家族全員で引っ越さなければならなくなることが最大の恐怖でした。
実際には住宅ローン特則を利用できたので家は守れましたが、手続き期間中はクレジットカードが全て止まったため、公共料金の支払いやスマホ代の引き落とし先を変更する手続きが非常に煩雑で苦労しました。

個人再生では、住宅ローン特則などを利用しない限り、手続きが複雑で費用もそれなりにかかることがデメリットです。どの債務整理を選べば将来の収支がどう改善されるか、詳細なシミュレーションを最初に行うべきでした。
住宅ローン特則という仕組みがあることをもっと早く知っていれば、あれほど怯える必要はありませんでした。専門家に相談するタイミングが遅かったことを後悔しています。
どの債務整理が適切かは、借入状況や生活形態などによっても変わってきますので、専門の知識を持った弁護士などの専門家に相談してみないとわからない部分が多いものです。
ご自身に合った選択をし、一日も早く生活を立て直すためにも、早めの相談をおすすめします。
債務整理を経て生活を立て直した方の体験談は、以下のページでご紹介しています。
同じような不安を抱えていた方が、どのように手続きを進め、その後の生活をどう再建していったのか、具体的な事例をご覧いただけます。
→「経験者たちのリアルな物語」
個人再生のデメリットについてよく寄せられる質問
最後に、個人再生のデメリットに関して寄せられることの多い質問について、まとめて回答します。
個人再生では、家族にどんなデメリットがありますか
主な影響は、
- 同居家族には裁判所提出書類の作成過程で事情を説明せざるを得ないこと
- 家族から借金をしている場合はその家族に裁判所から通知が届くこと
- 家族が保証人になっている借金がある場合は一括請求が行くこと
の3点です。
個人再生をすると、会社にバレてしまいますか
基本的にバレません。個人再生をしたこと自体が勤務先に通知されることは原則なく、給与を差し押さえられることもありません。
ただし、勤務先からの借入(社内融資など)がある場合は、その勤務先も債権者として手続きに含める必要があるため、知られる可能性があります。
家族に内緒で個人再生をすることは可能ですか
別居していて、債権者・保証人になっていない家族であれば、知られずに手続きを進められる可能性は十分にあります。
一方、同居している家族については、前述のとおり事情を説明せざるを得ない場面が出てくることが多く、完全に内緒にするのは難しいのが実情です。
戸籍や住民票、選挙権といったものに影響はありますか
影響しません。個人再生の情報が戸籍や住民票に記載されることはなく、選挙権・被選挙権が制限されることもありません。
個人再生によって影響がある制限されるのは、あくまで信用情報機関への事故情報の登録(新規の借入・ローン契約への影響)のみです。
個人再生をして、何か制限はかかる?
自己破産のような職業・資格の制限はありません。ただし、手続き中に気をつけるべき行為はあります。
特定の債権者だけを優先して返済する「偏頗弁済」、収入や財産を偽って申告する行為、手続き中に新たな借入をすることなどは、個人再生が認められなくなる原因になるため注意が必要です。
個人再生を考えたら弁護士法人・響にご相談ください
個人再生を検討する際は、デメリットも含めてご自身の状況を正確に把握したうえで、最適な方法を選ぶことが大切です。
弁護士法人・響では、豊富な相談実績をもとに、個人再生をはじめとした債務整理について無料でご相談を承っています。
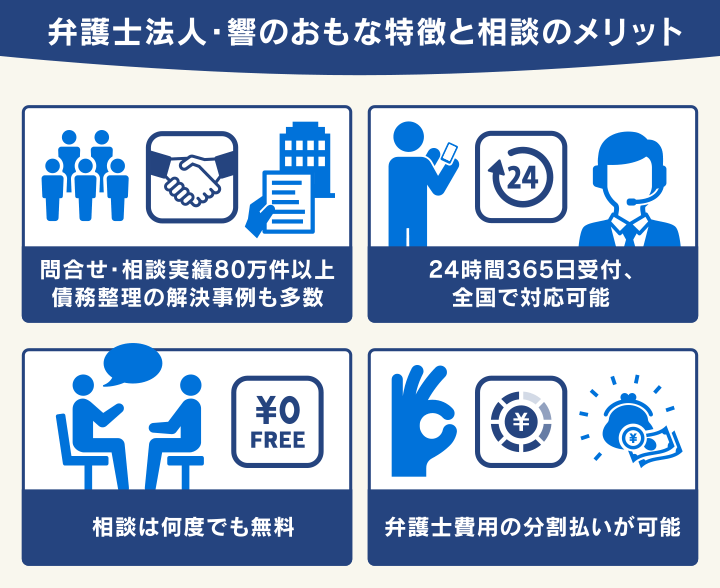
弁護士法人・響は、24時間365日受付、さらには全国対応もいたします。
ご相談は何度でも無料ですので、まずはお気軽にご連絡ください。
-
個人再生すべきか無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも