 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「0570005046から着信があったけど、怖いので出たくない…」と感じていませんか。
「0570-005-046」は、PayPayカードの支払い確認・督促連絡に使われる電話番号です。公式サイトにも記載されており、詐欺等ではありません。
PayPayカードの支払いを滞納してしまうと、この番号から自動音声で着信があります。
- PayPayカードが利用停止になる
- 滞納2ヶ月でブラックリストに載り、新たな借入れができなくなる
- 強制解約・一括請求される
- 裁判になる
すぐ支払いができる方は電話に折り返し、支払いの意志を伝えましょう。
どうしても支払いができない方や、督促を止めたい方は弁護士法人・響にご相談ください。
滞納を解決するための具体的な方法をご提案いたします。ご相談は24時間365日受け付け、何度でも無料なので、お気軽にご連絡ください。

-
支払い遅れの無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
0570005046からの着信はPayPayカードの督促電話
0570-005-046からの着信は、PayPayカード(旧ワイジェイカード)のカスタマーセンターからの督促電話です。
当メディアでも確認・調査したところ、「0570-005-046」は電話は自動音声であり、PayPayカードの契約者に対して支払いの連絡をする電話番号であることが確認できました。
公式サイトにも、利用代金が確認できなかった場合に自動音声で連絡すると記載されています。
続きを読むお支払い日に引き落としができなかった
PayPayカードの利用代金の支払いが確認できなかった場合、PayPayカード「0570-00-5046(自動音声)」から連絡する場合があります。折り返すか、会員メニューから手続きしてください
※引用元:お支払い日に引き落としができなかった - ヘルプ | PayPayカード
もし「PayPayカードは利用した覚えがない」と思っても、放置することは避けてください。
PayPayカードの締め日・支払いサイクル
「なぜこのタイミングで電話が来るのか」を理解するために、PayPayカードの支払いサイクルを確認しておきましょう。
PayPayカードは、月末締め・翌月27日払いです。当月1日から末日までの利用代金が、翌月27日に指定口座から自動で引き落とされます。
| 項目 | 時期 |
|---|---|
| 締め日 | 当月1日〜末日 |
| 請求仮確定 | 翌月12日頃 |
| 請求確定 | 翌月15日または20日 |
| 支払い日 | 翌月27日 |
参考:お支払いスケジュール(ご利用の締切日と支払い日)について - ヘルプ | PayPayカード
27日が土日祝日にあたる場合は、翌営業日に引き落としが行われます。
口座振替の登録をしていない方には、翌月20日前後に振込依頼書が届き、支払い期限も同じく27日です。
この27日までに支払いが確認できないと、その直後から0570-005-046の自動音声による連絡が始まります。
単なる支払い忘れであれば、気づいた時点ですぐに支払いを済ませれば大きな問題にはなりません。
詐欺ではないか不安な方へ:金融庁のデータベースで確認する方法
「知らない番号からの着信=詐欺ではないか」と不安になる方は少なくありません。
実際、0570-005-046について、インターネット上の一部の口コミサイトでは「詐欺」「架空請求」といった投稿も見られます。
しかし、この番号は金融庁の「登録貸金業者情報検索サービス」にも、PayPayカード株式会社の広告用電話番号として登録されています。
公的なデータベースで確認できるため、不安な場合はご自身でチェックしてみましょう。
- 金融庁 登録貸金業者情報検索サービスにアクセスする
- 「電話番号」欄に「0570005046」と入力する
- 「商号・名称」欄に登録情報「PayPayカード株式会社」が記載されていることを確認する
※2026年8月時点の情報です
このほか、PayPayカードのアプリやWeb会員メニューにログインし、ご自身の支払い状況やメッセージボックスを直接確認する方法も有効です。
次のような利用料金に心当たりがないか確認してみましょう。
- PayPayカードの利用分
- PayPayアプリの「あと払い」利用分
- 家族カードの利用分
- PayPayカードに紐づけたETCカードの利用分
- 旧ワイジェイカードの未精算分
0570005046からの着信を無視するとどうなる?
「0570-005-046」からの督促を無視し続けると「ブラックリストに載る」「PayPayカードを強制解約される」などの事態を招きます。
0570005046からの着信を無視すると、時間が経過するごとに次のようなリスクが発生していきます。
- 【即日】PayPayカードが利用停止になる
- 【即日】遅延損害金・回収事務手数料の発生
- 【2ヶ月後】ブラックリストに載る
- 【約2ヶ月後】強制解約・一括請求される
- 【約3〜6ヶ月後】裁判所から支払督促や訴状が届く
「いずれ諦めて止まるのでは…」「無視しても大丈夫かな」と思ってしまいがちですが、PayPayカードは、着々と回収業務を進めていってしまうのです。
弁護士からのアドバイス
実際、PayPayカードは初期段階では電話やショートメッセージ(SMS)での連絡が中心ですが、対応が遅れると早めに法的措置へ移行する傾向があります。
当事務所に寄せられた実際の相談事例でも、「放置していたら裁判所から書類が届いた」というケースがありました。
返済が難しいと感じたら、督促が本格化する前に早めにご相談ください。

犬飼 俊雄弁護士
滞納により刻一刻と迫るリスクを、時系列に沿って詳しく解説します。
【即日】PayPayカードが利用停止になる
支払日に引き落としができないと、まず翌日にPayPayカードの利用が停止されます。
利用停止になると、PayPayアプリでは次のような表示になります。
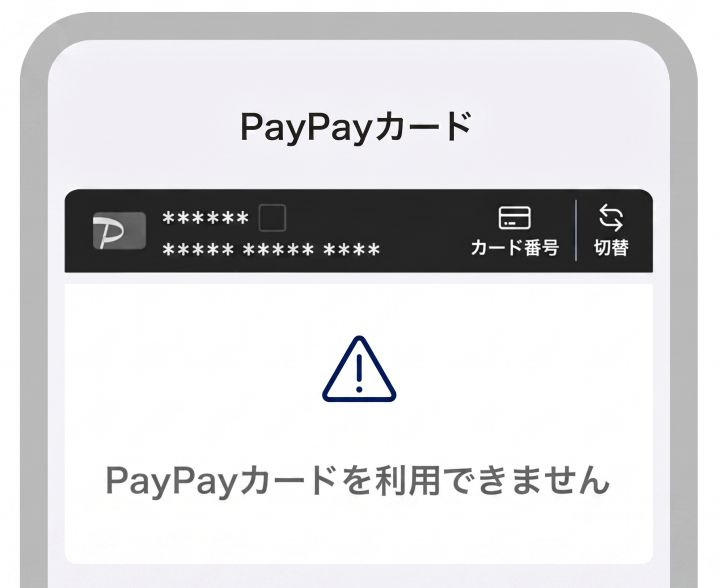
※画像引用元:お支払い日に引き落としができなかった - ヘルプ | PayPayカード
またPayPayカードに紐づけている次のサービスも、利用できなくなります。
- PayPayアプリの利用やチャージ
- PayPayあと払い
- ソフトバンク・ワイモバイルまとめて支払い
- 家族カード
- ETCカード
さまざまな決済が利用できなくなるので、日常生活にも影響が出るでしょう。
【即日】遅延損害金・回収事務手数料が発生する
支払期日の翌日から「遅延損害金」というペナルティが残債に日割りで加算されていきます。
| サービス区分 | 通常の利率 | 遅延損害金利率 |
|---|---|---|
| ショッピング利用分(一括払い) | 0% | 年14.6%*
*分割払いやボーナス一括払いを除く |
| キャッシング利用分 | 年18.0% | 年20.0% |
※参考:PayPayカード規約
遅延損害金は滞納した翌日から加算されていくうえに、上記の表のように遅延損害金は通常よりも高い利率が設定されています。
そのため、放置すればするほど、支払総額が雪だるま式に増えていく点に注意が必要です。
さらに回収費用として、「回収事務手数料」も請求されます。
1回の請求ごとに275円(税込)
※参考:PayPayカード「回収事務手数料のご請求について」
【約2ヶ月後】ブラックリストに載る
もし滞納期間が2ヶ月(61日以上)を超えると、信用情報機関に「延滞」の事実が登録されます。
いわゆるブラックリストに載る状態です。
 用語集
クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
ブラックリストに載ると、生活にさまざまな影響があります。
- 所持しているクレジットカードがすべて利用できなくなる
- 新規の借入れができない
- 新規のローン契約ができない
- スマホ端末の分割払いができない
- 賃貸住宅の契約ができない場合がある
ブラックリストは、滞納を解消してから5年程度は消えないため、ライフプランに悪影響を及ぼすといえるでしょう。
滞納が続いている場合、「何日まで待ってもらえるだろう」という不安を抱えている方も多いと思います。
この滞納2ヶ月という期間は、信用情報に傷がついてしまうまでの「最終猶予」だと考えていただければと思います。
ブラックリストの影響や載る期間について詳しく知りたい方は、下記記事をご覧ください。
【約2ヶ月後】カードは強制解約・一括請求される
滞納から2ヶ月程度たつと、PayPayカードが強制解約されてしまいます。
これは長期の滞納により「信用情報が悪化した」と判断されるからです。
PayPayカードの規約には、滞納があれば事前通告なく会員資格を取り消すことが明記されています。
続きを読む第22条(カード利用の停止、会員資格取消し)
3.当社は会員が次の各号のいずれかの事由に該当した場合又は当社が該当したと判断した場合は、会員に通知することなく会員資格を取り消すことができ(中略)ます。
(4)会員が支払債務の履行を怠った場合
(5)(中略)会員の信用状態が著しく悪化した場合
※引用:PayPayカード規約
さらに、強制解約と同時に「期限の利益を喪失」するため、支払っていない残債を一括請求されてしまいます。
期限の利益喪失についても規約に明記されているため、回避することはできないでしょう。
続きを読む第24条(期限の利益喪失)
1.会員は、次のいずれかの事由に該当するときには、何らの通知、催告を受けることなく当社に対する一切の未払債務について当然に期限の利益を喪失し、その債務全額を直ちに支払うものとします。(11)当社が会員資格を取消したとき
※引用:PayPayカード規約(https://www.paypay-card.co.jp/terms/paypaycard/#term)
【約3〜6ヶ月後】裁判所から支払督促や訴状が届く
PayPayカードからの連絡を無視し続けて3〜6ヶ月が経過すると、ある日突然、裁判所から「支払督促」や「訴状」といった物々しい文書が自宅に届くことがあります。
これは、PayPayカードが法的手続きを始めたことを示します。
PayPayカードは、初期段階では電話やショートメッセージ(SMS)での連絡が中心ですが、対応が遅れると早めに法的措置へ移行する傾向があります。
督促を軽く考えず、早めの対応を心がけましょう。
支払督促や訴状は「特別送達」という特殊な手渡し郵便で届くため、家族にも滞納の事実がバレる可能性が高くなります。
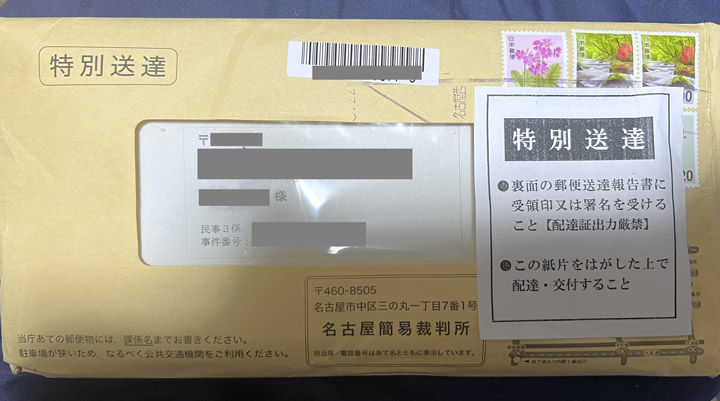
※当メディアが独自に入手・無断転載禁止
支払督促や訴状が届いたら、次のような対応をする必要があります。
- 支払督促:
書類を受領した日から2週間以内に「異議申立書」を提出する - 訴状:
期日までに裁判所に答弁書を提出する。初回期日は出頭不要だが、2回目以降の期日については、指定日時に裁判所に出廷する必要がある。
これらの対応を怠るとPayPayカード側の主張が全面的に認められ、「財産差押えの強制執行」となる可能性が高くなります。
給与差押えになると、勤務先会社の給与から原則として手取りの4分の1が強制的に差し引かれることになり、職場の人にもその事実がバレてしまいます。
差押えの詳細や対処法を詳しく知りたい方は、下記記事をご覧ください。
【状況別】0570005046から督促電話がきたときの対処法
0570005046から督促電話がきたときは、どうすればいいのでしょうか。
状況別に、次のように対処法が異なります。
- 【すぐに払える場合】
PayPayや振込で払う - 【支払日を延期したい場合】
PayPayカードに相談して変更してもらう - 【支払いの目途が立たない場合】
解決方法を弁護士に相談する
以下で詳しく解説します。
【すぐに払える場合】PayPayや振込で払う
手元にお金があり、すぐに払える場合は、早急に支払いを済ませましょう。
滞納2ヶ月以内に支払いを済ませれば、ブラックリストに載ることもありません。
支払方法の詳細は、PayPayアプリやWebの会員メニューから確認できます。
- 「〇月のお支払いが確認できません」をタップ
- 支払い方法を選択して手続きをする
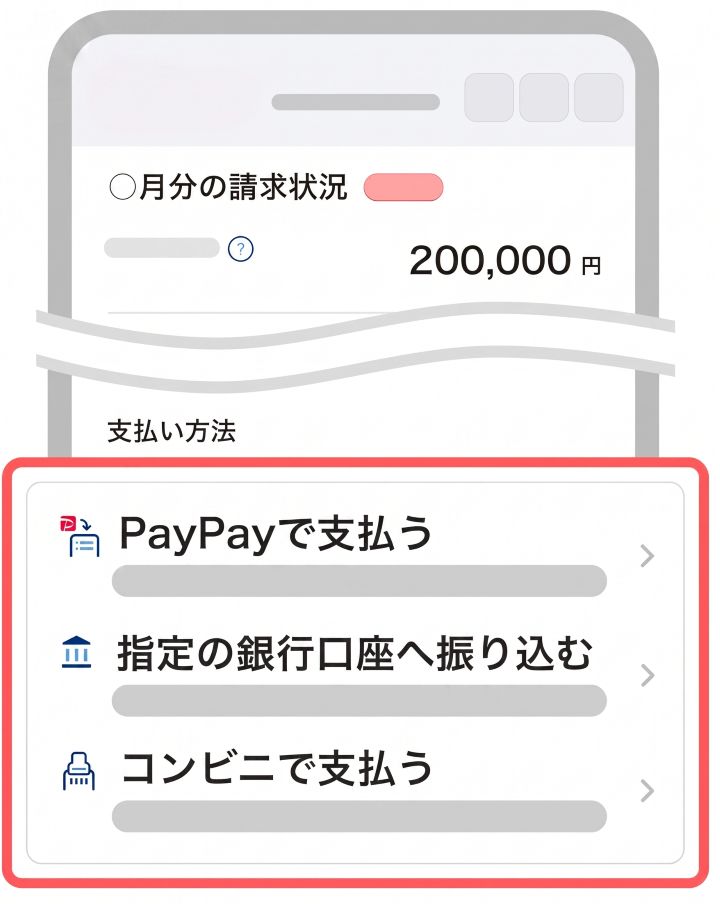
※画像引用元:お支払い日に引き落としができなかった - ヘルプ | PayPayカード
「PayPayで支払う」を選べば、PayPay残高で支払うことができます。
「指定の銀行口座へ振り込む」場合、記載された銀行口座にご自身で振り込む形になります。この際、振込手数料は自己負担です。
「コンビニで支払う」場合は、コンビニ店頭でPayPayアプリに表示されたバーコードを提示して支払うことになります。この際も、手数料は自己負担です。
入金が確認されれば、2~3日以内にPayPayカードが再び利用できるようになります。
【支払日を延期したい場合】PayPayカードに相談して変更してもらう
「支払う意志はあるが、今すぐお金を用意できない」「支払うタイミングを相談したい」という場合は、放置せずに次の窓口に相談しましょう。
- PayPayカードカスタマーサポート
- 電話番号:0570-02-8181
- 受付時間:24時間 ※有人受付は9:30〜17:30
- お問い合わせチャット
-
- URL:https://www.paypay-card.co.jp/support
- 受付時間:24時間
※引用:PayPayクレジット・PayPayカードのサービスに関するお問い合わせ - PayPay ヘルプ
※2026年8月時点の情報です
PayPayカードでは相談に応じる姿勢があるので、ある程度柔軟に対応してくれます。
「〇月〇日に入金します」と約束することで、一時的に督促を止めてもらえるでしょう。
「すぐに払えないから目を背けたい」という気持ちも理解できますが、早めに連絡することが、リスク拡大を回避するための第一歩となります。
電話で話すこと自体に不安を感じる方は、上記のお問い合わせチャットから、ご自身のペースで状況を伝える方法もあります。
まずは無理のない形で連絡を取ることを優先しましょう。
PayPayカードには、あとからリボ払いや分割払いに変更できる「これだけスキップリボ」「あとから分割」といったサービスがあります。
これらのサービスは、年率18.0%もの高い利息が加算されるため、利用総額が想像以上に増えてしまうおそれがあります。
根本的な解決にはならないどころか、むしろ事態を悪化させてしまうことになりかねません。
そのため、このような変更はできるだけ避けることを推奨します。
【支払いの目途が立たない場合】解決方法を弁護士に相談する
「PayPayカードの支払いが難しい」「ほかの返済もあって生活が苦しい」という方は、弁護士に相談してみませんか。
弁護士は、借金問題を根本的に解決できる専門家です。
あなたの借入れ額や収入などをもとに、適切な借金の解決方法を提案できます。
たとえば債務整理(任意整理)という解決方法を利用すれば、返済期間の延長によって月々の返済額を減らすことができるのです。
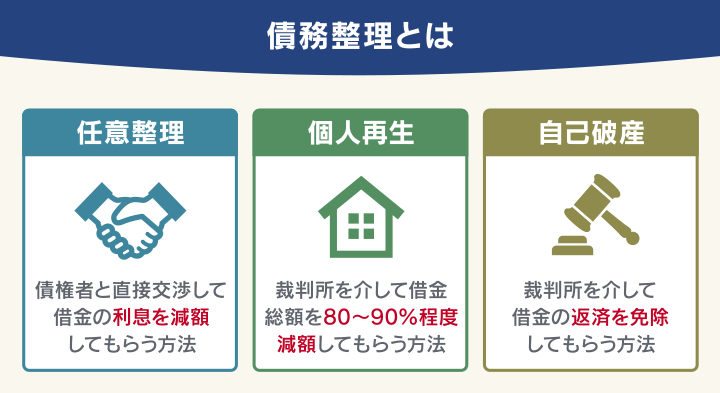
※個人再生の最低弁済額の下限は100万円です。そのため最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
弁護士に相談することで、次のようなことが実現します。
- 債務整理によって、どのぐらい返済が減るか提案してくれる
- 複数の支払いや借金もまとめて解決できる
- 正式に依頼するとすぐに督促や取立てが止まる
弁護士に債務整理を依頼する最大のメリットは、すぐにPayPayカードからの督促と返済がストップすることです。
さらに将来利息のカットや返済期間の再交渉を行うことで、月々の返済額を無理のない範囲にまで減額できる可能性があります。
ほかにも、借金全額を最大90%減額できる可能性のある「個人再生」や、ほぼすべての借金返済が免除になる可能性のある「自己破産」といった方法も、しっかりサポートしてくれます。
当事務所へPayPayカードについてご相談いただいた方の傾向や対応事例
当事務所では、PayPayカードの滞納や借金問題を解決した実績が多数あります。
PayPayカードの滞納でご相談いただいた方は、他社の借入れがあり金額も比較的多い状況の方が目立ちました。
当事務所でPayPayカードを債務整理するとどのような対応になるのか、事例とあわせてご紹介します。
PayPayカードを滞納してしまった方の傾向
実際に当事務所(弁護士法人・響)にPayPayカードの返済についてご相談いただいた方の状況を見ると、PayPayカードだけの借入れという方はごく少数です。
PayPayカードの支払いが苦しくなってしまった方の状況としては、以下の点が目立ちました。
- 約97.5%の方が、PayPayカード以外にも借入れがある状態
- 約65%の方が、5社以上で借入れ
- 総借入れ額の中央値は、約265万円
また、PayPayカードと合わせて借入れをしているケースが多い先としては、次のような会社が挙げられます。
- アコム
- 楽天カード
- SMBCコンシューマーファイナンス(プロミス)
- 三井住友カード
- アイフル
つまり、複数のクレジットカードや消費者金融への支払いが重なり、生活が苦しくなってしまう…そんな状況の方が多いのが現状です。
「PayPayカードだけじゃないから相談しづらい」「こんなに借金があるのは自分だけかもしれない」と抱え込まず、まずは今の借金の状況や支払いの苦しさについて、ぜひ一度ご相談ください。
当事務所でPayPayカードを任意整理した場合の対応事例
PayPayカードを任意整理する場合、カード会社側の対応は以下のようになります。
| 項目 | 内容 |
|---|---|
| 交渉できるもの | おもに将来利息のカット |
| 分割回数 | 48回〜60回程度 |
当事務所ではPayPayカードへの対応実績が豊富にあります。
PayPayカードを任意整理したことで、
毎月の返済額が13万円→3万3000円になった方や、
2万5000円→8,500円になった方
もいらっしゃいます。
※2026年5月20日現在の情報です。必ずしもこの内容で和解できるわけではありません。
実際に、PayPayカードの任意整理が成立したケースを集計すると、月々の返済額は中央値で2万円から5,000円へと減少しており、平均で6割以上の減額となっています。
分割回数は平均43回、期間にして3〜4年程度でPayPayカードへの返済を終えられているケースが多く見られます。
また、PayPayカードを滞納してしまっている方は、だいたい他にも5社以上の借入れがあるケースが多くなっています。
任意整理をすれば、PayPayカード以外の借入れの解決や、督促電話をストップさせることも可能になります。
現状が苦しいと感じる方は、ぜひ一度無料相談をご利用ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも
まずは相談すべきかチェックしたい方へ
どうしても支払いが難しい方は弁護士法人・響へ
「PayPayカードの滞納を解消できない」
「ほかのクレジットカードからも借入れがあり返済にいき詰った…」
という方は、弁護士法人・響にご相談ください。
借入れ額や収入の状況をお伺いしたうえで、任意整理をはじめとするさまざまな解決方法をご提案します。
弁護士費用が心配な方でも、ご相談者様の月々の返済可能な範囲で、分割払いをご利用いただけます。
もちろん、あらかじめ費用総額と減額見込みをきちんとお伝えします。
「費用に見合った減額ができるか不安」という方は、ぜひ一度ご相談ください。
借金の原因がギャンブルや投資の失敗などでも、大丈夫です。
借金したことを責めるようなことはしませんので、どうぞ安心してご連絡ください。
ご相談は24時間365日受付け、何度でも無料です。
よくある質問
ここでは、0570-005-046の電話番号に関するよくある疑問と回答を紹介します。
0570005046からの着信は詐欺ではない?
0570-005-046は、PayPayカード株式会社が公式に使用している電話番号で、詐欺ではありません。
もし不安であれば、着信された番号に折り返すのではなく、PayPayカード公式サイトにログインし、ご自身の支払い状況やメッセージボックスを確認してみてください。
どうしても心当たりがなく詐欺が疑われる場合は、警察の「相談専用電話(#9110)」か国民生活センター「消費者ホットライン(188)」へ相談してみましょう。
0570005046以外の番号からもPayPayカードを名乗る電話が来たら?
PayPayカードの支払い確認の電話は、公式サイトによると「0570-005-046」からの自動音声と案内されています。
もし他の番号からPayPayカードを名乗る電話がかかってきて、暗証番号やセキュリティコードなどの個人情報の入力を求められたり、ATMでの操作を指示されたりした場合は、詐欺の可能性が高いため十分注意してください。
不審な電話を受けた際は、その場で個人情報を伝えずに一度電話を切り、PayPayカードの公式サイトやアプリから、ご自身の契約状況・支払い状況を直接確認しましょう。
判断に迷う場合は、警察の「相談専用電話(#9110)」や国民生活センター「消費者ホットライン(188)」に相談することをおすすめします。
身に覚えがないのに電話がくるのはなぜ?
「PayPayカードを持っていないのに電話がきた」という場合は、次の理由が考えられます。
- 旧カードの未払い:以前利用していた「ワイジェイカード」の未払いが残っている
- PayPayあと払いの未払い:PayPayアプリ内で「あと払い」設定を行い、代金の引き落としができていない
- 家族カードに問題がある:家族が利用した支払いに問題がある
いずれにせよ、放置しても電話は止まりません。
身に覚えがないなら、事実関係を確認し、登録を削除してもらう必要があります。
折り返し電話をかける必要はある?
滞納に心当たりがあるのなら、できるだけ早く折り返す必要があります。
連絡を避けていると「支払う意志がない」とみなされ、督促のペースが早まるおそれがあります。
ただし滞納期間が非常に長く(5年以上)、債権が時効を迎えている可能性がある場合は注意が必要です。
安易に電話で「支払います」などと言ってしまうと「債務の承認」となり、時効期間がリセットされて時効の援用(時効を主張して債務の支払義務を消滅させること)ができなくなる恐れがあります。
長期間経過している場合は、電話をかける前に一度弁護士に「時効の可能性」を相談することをお勧めします。
弁護士法人・響でも、時効の援用についてご相談を受け付けています。お気軽にご相談ください。
督促の電話は何時までかかってくる?
法律(貸金業法)に基づき、督促電話は午前8時から午後9時までの間に行われます。
夜遅くに電話がかかってくることはありませんが、逆に言えばこの時間内であれば平日・週末を問わず連絡が来る可能性があります。
弁護士に債務整理を依頼すれば、督促連絡は一切ストップします。
電話の鳴らない静かな生活を取り戻すには、弁護士にご相談ください。
-
支払い遅れの無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも