 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
- 弁護士会所属
- 東京弁護士会 第55973号
- 出身地
- 福岡県
- 出身大学
- 関西学院大学総合政策学部 明治大学法科大学院
- 専門分野
- 借金問題・債務整理・離婚・債権回収
- コメント
- なかなか周りに相談できず、苦しくなっていませんか?ひとりで悩まずに、一緒に解決策を見つけましょう!
「リボ払いの残高が100万円になってしまった…」「完済するのに何年かかるのかな…?」リボ払いの残高が100万円を超えてしまうと、不安も大きくなりますよね。
リボ払いの利用残高100万円を完済するには、月2万円ずつの支払いで約6年7ヶ月もかかります。
リボ払いは金利が高いので、利用残高がなかなか減りにくい支払方法なのです。
この記事では、リボ払いの残高が減りにくい理由や、返済までのシミュレーション、早く完済するための方法について詳しく解説します。
また、当事務所の減額実例も紹介しています。
「リボ払いの支払いを終わらせたい」と感じている方は、ぜひ弁護士法人・響にご相談ください。
月々の返済額を減らすための具体的な方法をはじめ、さまざまな借金問題解決方法をご提案いたします。
ご相談受付は24時間365日、何度でも無料です。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
100万円は何年で完済できる?返済シミュレーション
リボ払いの残高が100万円あると、完済までにどのぐらいの期間がかかるのでしょうか。
たとえば毎月2万円ずつ返済すると、返済期間は6年7ヶ月(79回)もかかります。
ここでは毎月の返済額ごとに、返済期間を計算してみました。
| 毎月の返済額 | 返済期間(回数) |
|---|---|
| 2万円 | 6年7ヶ月(79回) |
| 3万円 | 3年8ヶ月(44回) |
| 4万円 | 2年7ヶ月(31回) |
| 5万円 | 2年(24回) |
※利用残高100万円、元利定額方式、実質年率15.0%で計算。概算のため内容を保証するものではありません。
上の表のように、毎月の返済額が少ないほど、返済回数と返済総額が増えてしまいます。
毎月の返済額が2万円の場合は、返済額5万円と比較して、約3.3倍の期間がかかることになり、完済までのハードルは高くなります。
一括返済と比較すると総額は数十万円増える
上記の表を見て「何年もかけて返し続けるなんて嫌だ…」と感じた方も多いのではないでしょうか。
リボ払いの返済期間が長くなるのは、利息(手数料)が増えるからです。
残高を一括返済をしてしまえば、それ以降の利息が発生しません。
ここでは月々の返済額ごと、および一括返済をした場合の、今後支払う利息(手数料)を計算してみましょう。
| 毎月の返済額 | 今後支払う利息 |
|---|---|
| 2万円 | 57万9,052円 |
| 3万円 | 30万1,674円 |
| 4万円 | 20万6,514円 |
| 5万円 | 15万8,756円 |
| 一括返済した場合 | 完済後は発生しない |
※利用残高100万円、元利定額方式、実質年率15.0%で計算。概算のため内容を保証するものではありません。
たとえば毎月2万円づつ返済している場合は、完済までに約58万円の利息(手数料)が加算されてしまいます。
一括返済をすると、この「その後に加算される利息」が不要になるのです。
まとまったお金を用意することが難しい場合でも、一部だけ繰り上げて返済する「繰り上げ返済」をすれば、利息を減らすことが可能です。
一括返済の方法や注意点については、下記記事で詳しく解説しています。
利用残高がいつの間にか100万円?リボ払いの仕組み
クレジットカードのリボ払いで買い物を続けた結果、利用残高が100万円にまで増えてしまった…。
毎月返済しているからと安心して、残高を確認しないでどんどん使っているとこんなことになりかねません。
100万円の利用残高は、どのぐらいで完済できるのでしょうか?完済のためには月々いくら返済すればよいのでしょうか?
リボ払いの仕組みや手数料(「金利手数料」「利息」と呼ばれることもあります)を紹介するとともに、解説していきます。
リボ払いの残高が減りにくい理由は利息
「リボ払い」とは、あらかじめ設定した毎月一定の金額だけを返済していく支払方法です。
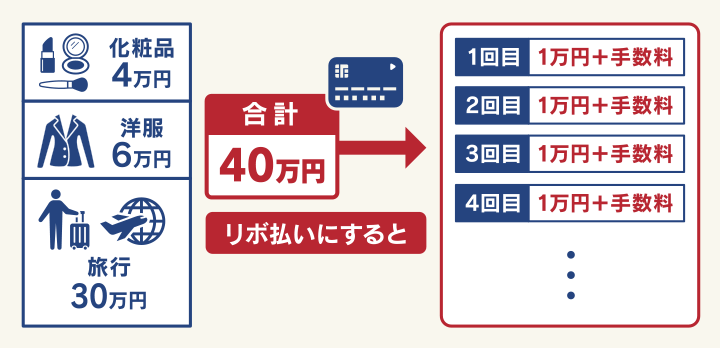
リボ払いの利用残高は減りにくい
クレジットカードの一括払いや分割払いと違って、リボ払いの利用残高は減りにくいのです。
リボ払いの場合、特に返済当初は毎月の返済額のうち、手数料の割合が多くなります。そのため元金がなかなか減らず、返済期間が長くなります。
手数料は利用残高に対して発生する
返済途中でさらに買い物をすると、利用残高が増えるため利息もふくらんでいきます。
その結果、支払総額も雪だるま式に増えていくのです。
また、クレジットカードでの買い物を繰り返していくことで残高が正しく把握できなくなり、利用残高が想像以上に増えてしまい、クレジットカードの利用限度額に達するケースもあり得るのです。
リボ払いの返済については下記の記事で詳しく解説しています。
弁護士からのアドバイス
リボ払いは、明細を見ても利用残高しか表示されないことが多く、実際にいくら手数料を払っているのか気づきにくい仕組みです。
まずは請求書で「利用残高」と「今回のお支払い額」を照らし合わせ、元金がどれだけ減っているか確認してみることをおすすめします。

古藤 由佳弁護士
リボ払いと分割払いの違い
「リボ払いも分割払いも同じようなものでは?」と思われるかもしれませんが、実は仕組みが大きく異なります。
| リボ払い | 分割払い | |
|---|---|---|
| 固定されるもの | 毎月の支払額* | 支払いの回数 |
| 支払い回数 | 利用が増えるほど延びる | 購入時点で確定する |
| 残高の把握しやすさ | しにくい(合算されるため) | しやすい(購入ごとに管理) |
*残高+手数料の合計のため支払額は変動します。
分割払いは「購入した商品ごとに何回で払うか」を決める方法のため、完済までの見通しが立ちます。
一方リボ払いは、それまでの利用残高すべてに対して毎月一定額を支払う方式のため、利用を続ける限り完済時期が見えにくくなるのです。
リボ払い「毎月の負担がほぼ一定」という点は便利ですが、残高が想定以上に膨らみやすいというデメリットもあります。
意外と簡単!リボ払い利息の計算方法
クレジットカードのリボ払いにかかる手数料の実質年率は、15.0%前後が一般的です。
| カードの種類 | 実質年率 |
|---|---|
| 楽天カード | 年18.00% |
| エポスカード | 年18.00% |
| 三井住友VISAカード | 年15.0〜18.0%※ |
| JCBカード | 年20.0%※ |
| dカード | 年18.00% |
※カードの種類により、手数料の率が異なります
リボ払いの場合、クレジットカードの利用残高に対して、月々の支払額に手数料が加わります。
この手数料の額があなどれないのです。利用残高が高額になるほど、毎月の手数料も高くなってしまうのです。
手数料=利用残高×実質年率÷365(日)×利用日数
上記の計算に当てはめてみると、利用残高100万円のリボ払いの手数料は
100万円×15.0%÷365日×30日=12,328円 となり、最初の1ヶ月目は12,328円の手数料が発生することになります。
毎月の返済額が2万円だとすると、返済1回目で減らせる元金は、20,000円-12,328円=7,672円です。
2万円も払っているのに、元金は7,600円程度しか減っていないことになります。
リボ払いの場合、毎月の返済額のうち、支払う手数料の割合が多い時期が長く続いてしまい、返済総額も増えていくのです。
リボ払いの手数料については下記の記事で詳しく解説しています。
【実例データ】リボ払い100万円に悩む方は多い
「リボ払いで100万円も使ったなんて…」とご自身を責めていませんか。
弁護士法人・響にご相談いただいた方のデータから、クレジットカード1社あたりの借入額が100万円前後だった方のデータを見てみると、借入先は平均5.7社、総借入額の中央値は約371万円にのぼります。
これは「このカードの100万円だけ何とかすればいい」というケースは、むしろ少数派であることを示しているといえるでしょう。
| 借入先の数 | 割合 |
|---|---|
| 1社のみ | 4.0% |
| 2〜3社 | 20.9% |
| 4〜5社 | 28.6% |
| 6〜7社 | 23.2% |
| 8〜10社 | 16.3% |
| 11社以上 | 7.1% |
※弁護士法人・響の案件管理データ(2024年8月~2026年4月分)から算出。
また、借入れの理由として最も多かったのは「生活費」でした。
これは、100万円の借入れは収入の変化や急な出費などによって、誰にでも起こりうる状況ともいえるでしょう。
リボ払いを早く終わらせる方法
「リボ払いで残高が100万円に増えて返済がなかなか終わらず、どうしていいかわからない…」こんな悩みを抱えている方は多いでしょう。
早く完済に近づく方法は、おもに次の2つが考えられます。
- 毎月の返済額を増やす
- 一括返済・繰上返済する
ご自身の状況に近いものから確認してみてください。
リボ払いの減額方法は下記の記事でも詳しく説明しています。
毎月の返済額を増やす
早く完済に近づけられる方法のひとつに、リボ払いの月々の返済額を現状の金額よりも増やすという方法があります。
月々の返済額を増やすことができれば、返済回数も少なくなり、その結果返済が早く終わることになるのです。
月々の返済額が増えるほど手数料負担は減り、早期返済がしやすくなるのです。
家計に余裕がある場合は、返済額を増額して完済までの期間を短縮させることを検討しましょう。
また家計を見直して、ムダな支出を見つけたら、その分を毎月のリボ払いの返済に充てるのもひとつの方法です。
ムダな支出も返済総額も減らせて一石二鳥ですし、家計の改善につながりますよ。
一括返済・繰り上げ返済をする
早く完済に近づけられる方法に「一括返済」や「繰り上げ返済」もあります。
「一括返済」とは
クレジットカードの利用残高を全額、一度に返す方法です。
- 元金がなくなるので、それ以降手数料は支払わなくて済む。支払う金額の総額を少なくすることができる
ボーナスや臨時収入などで、利用残高の全額が支払えるまとまった資金が手元にできた場合は、一括返済を検討してみるとよいでしょう。
「繰り上げ返済」とは
月々の返済とは別に、利用残高の一部を返済する方法です。
- 決められた毎月の返済額よりも多い金額を、引き落とし日よりも前に支払うことで、利用残高の一部を減らすことができる
- 繰り上げ返済をすることで利用残高が減るので、その分支払う手数料が少なくなる
返済の長期化を避け、できるだけ少ない返済額で完済したいのであれば、ボーナスなど臨時収入があった時に繰り上げ返済を行うことも検討してみましょう。
リボ払いを繰り上げ返済する方法はこちらの記事で詳しく解説しています。
リボ払いを一括返済する方法は下記の記事で詳しく解説しています。
リボ払いの返済を減らせる任意整理
リホ払いの利用残高が100万円もあると、完済までの道のりは容易ではないといえます。
そんな場合は「任意整理」も解決方法のひとつとして検討してもよいでしょう。
任意整理は、借金を減額するための正当な方法で「債務整理」の一つです。
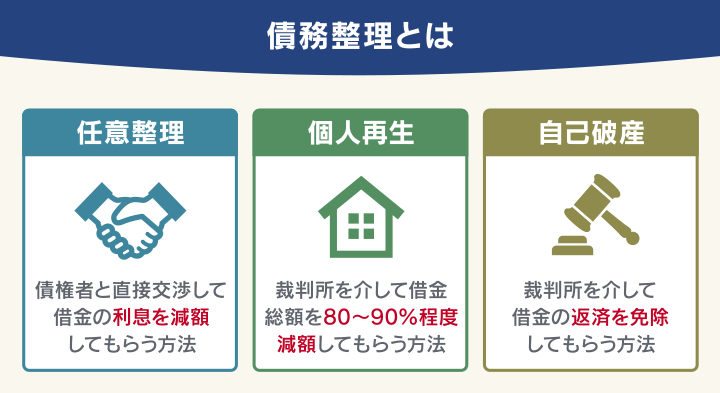
ここでは、任意整理のメリット・デメリットを紹介します。
債務整理については以下の記事で詳しく解説しています。
任意整理は利息をカットできる
任意整理は、裁判所を通さず、クレジットカード会社などの債権者と直接交渉して、おもに利息(将来利息)を減額してもらう方法です。
返済期間を3~5年程度に延ばしてもらうことで、毎月の返済額を減額してもらえる可能性があるのです。
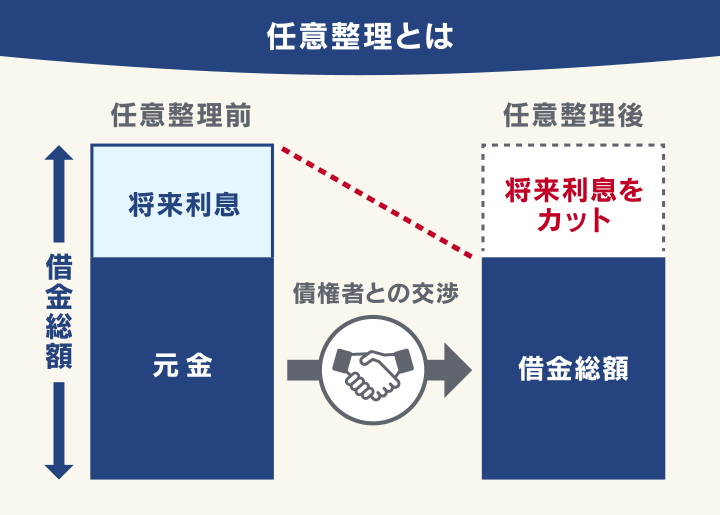
- 債権者と和解できれば、将来利息の減額ができる
- 返済期間を延ばしてもらい、月々の返済を無理のない金額へ減額できる
- 弁護士依頼すると、返済・督促がストップする
弁護士からのアドバイス
任意整理については、下記の記事で詳しく解説しています。
任意整理にはデメリットもある
任意整理にはメリットがある一方で、デメリットもあります。
事前によく理解した上でご検討ください。
- 希望通りの減額になるとは限らない:任意整理は債権者との合意が前提の手続きです。そのため、必ずしも望んだ結果になるとは限りません。
- ブラックリストに載る:完済から5年程度は、新たにクレジットカードやローンの契約が難しくなります。
- 対象のクレジットカードは利用できなくなる:任意整理の対象にしたカードは、強制解約となり、将来的にも使えないことが多いでしょう。
- 弁護士費用がかかる:着手金や解決報酬金などの費用が発生します。
なお、任意整理をする前に60日以上滞納をしていれば、すでにブラックリストに載っているため、任意整理によるデメリットとはいえないでしょう。
任意整理のデメリットについては下記記事も参照ください。
【減額実例あり】任意整理をすると返済額はどう変わる?
弁護士法人・響へのご相談者様データでは、クレジットカード1社あたり100万円前後の借入があった方のうち、95.7%の方が任意整理を選択しています。
実際に和解が成立した方の返済額の変化を見ると、月々の返済額は約66%軽減されています。
※任意整理で解決できた方の中央値です。必ずしも同様な結果になるわけではありません。
また、分割期間は60回(5年)が最も多いパターンでした。
【弁護士法人・響の減額実例】

- クレジットカードの債務額:108万円
- 毎月の返済額:5万円 → 任意整理で1万7,000円に減額
- 分割回数:5年(60回)

- クレジットカードの債務額:100万円
- 毎月の返済額:3万4,000円 → 任意整理で1万9,500円に減額
- 分割回数:5年(60回)
※必ずしも同様な結果になるわけではありません。
このように多くの方が、任意整理による将来利息のカットと返済期間の見直しによって、無理のない返済計画に切り替えられていることがわかります。
利息を減らすだけでは返済できないときの解決法
任意整理を行うには、3~5年程度で完済できる見込みがあることが前提となります。
目安として、借金の総額(利息を除いた元金)を36~60回程度で割った金額を毎月支払えるかが一つの基準になります。
この返済が難しいようであれば、さらに大幅な減額が期待できる「個人再生」や、返済そのものを免除してもらう「自己破産」といった方法を検討することになります。
これらは裁判所を介した方法なので、期間や費用がかかるなどデメリットの大きな方法ではありますが、返済が困難な状況を根本的に解決する手段です。
どの方法がご自身に適しているかは、借金額や収入・資産状況によって異なるため、弁護士に相談した上で判断することをおすすめします。
弁護士からのアドバイス
実際のご相談者様は「任意整理がいいのか自己破産がいいのかわからない」という状態の方が多くいらっしゃいます。
しかし、ご自身ですべてを決める必要はありません。
弁護士に相談いただければ、詳しくお伺いした上で適切な方法をご提案しますし、疑問点があればご納得いただけるまで説明いたします。
まずは、お気軽にご連絡いただければと思います。
古藤 由佳弁護士
個人再生については下記記事も参照ください。
自己破産については下記記事も参照ください。
リボ払いの悩みは弁護士法人・響にご相談を
「リボ払いの支払いが難しい…」「ほかのクレジットカードの支払いもあり返済が苦しい…」という方は、弁護士法人・響にご相談ください。
リボ払いを含めた借入状況をお伺いしたうえで、弁護士にお手伝いできることはなにか、どのような解決方法が適切かをご提案します。
当事務所に相談いただくことで、次のようなメリットを実感いただけるでしょう。
- 債務整理によって、どのぐらい返済が減るかご提示
- 複数の支払いや借金もまとめて解決できる
- 債権者との交渉や、裁判所手続きのほとんどを任せられる
- ご依頼いただくとすぐに督促や取立てが止まる
弁護士費用が心配な方でも、分割払いを利用いただけます。
ご相談は24時間365日受付け、何度でも無料です。まずはお気軽にご連絡ください。
弁護士法人・響や費用について知りたい方は、下記記事をご覧ください。
リボ払いの返済が減らないNG行動
返済を長引かせてしまう方には、共通した行動パターンがあります。心当たりがないか確認してみましょう。
最低返済額だけを払い続ける
最低返済額は元金がほとんと減らないことが多く、いつまでも支払いが終わらない「負のサイクル」に陥ってしまいます。
新たなリボ払いを使う
支払いが終わっていないのに新たなリボ払いを続けると、残高が増え続けてしまいます。
他のクレジットカードや消費者金融から借入して支払う
支払いのための新たな借金をすると、利息負担がますます重くなってしまいます。
借り換えは「借金を別の借金に置き換える」ことに過ぎず、根本的な解決にはなりにくい点に注意しましょう。
弁護士からのアドバイス
返済のために新たな借入れをすると「利息に対してさらに利息がかかる」ことになり、残高の増加が加速してしまいます。
そうなると、借りては返しての自転車操業状態となり、抜け出すことが難しくなるでしょう。
古藤 由佳弁護士
リボいの上手な使い方は、下記記事を参照ください。
リボ払いの返済に関するよくある疑問
ここでは、リボ払いの返済に関するよくある疑問と回答を紹介します。
利息と手数料は違うものですか?
日常的には同じような意味で使われがちですが、厳密には異なるものです。
クレジットカードのショッピングにおけるリボ払いは、お金を借りる「金銭消費貸借」ではなく、商品の代金を後払いにする「信用購入あっせん」という契約にあたります。
そのため、ここで発生する金額額は法律上「利息」ではなく「手数料」と呼ばれます。
一方、キャッシングでリボ払いを利用した場合は、実際にお金を貸し借りする契約になるため、「利息」という言葉が使われます。
リボ払いの残債が100万円あるとやばいですか?
「やばい」と感じるかどうかは状況によりますが、月々の返済額が少ないまま放置すると、手数料だけがかさみ完済までの期間が非常に長くなる点は事実です。
特に、返済額が手数料額を下回っている場合は、残高が減らないどころか増え続けてしまいます。
まずは自分の返済額と手数料の内訳を確認し、必要であれば早めに対策を検討しましょう。
100万円のリボ払いの利息はいくらですか?
実質年率15.0%で計算すると、利用残高100万円に対して1ヶ月あたり約12,328円の手数料(利息)が発生します。
月々の返済額を2万円に設定した場合、返済総額(元金+手数料)は6年7ヶ月で約158万円にのぼります。
一括返済と分割返済どちらが得ですか?
手数料の負担だけを考えれば、一括返済の方が得です。
一括返済をすれば残高がゼロになり、それ以降の手数料は一切発生しません。
まとまった資金の用意が難しい場合は、無理のない範囲で一部だけでも繰り上げて返済することで、手数料の負担を軽減できます。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも