 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「リボ払いを借り換えれば、返済がラクになる」――そう聞いてこの記事にたどり着いた方も多いのではないでしょうか。
たしかに借り換え先の金利がリボ払いの手数料率より低ければ、利息の負担を減らせる可能性があります。
しかし借り換えは万能な解決策ではありません。
そもそもリボ払いも立派な借金であり、借り換えは借金を新しい借金に置き換えているだけともいえます。
本記事では、借り換えのデメリットと判断基準を弁護士が解説します。
借入先が5社以上ある、返済額が手取りの3割以上を占めているなど、リボ払いの返済にお困りの方は弁護士法人・響の無料相談をご利用ください。
相談することで、借金問題の解決の糸口が見つかるかもしれません。
正式にご依頼いただくまで何度でも相談料0円、24時間・365日ご相談を受け付けています。
-
リボ払いの無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
リボ払いの借り換えは本当にお得?その仕組みを解説
リボ払いの借り換えとは、リボ払いの残高を別の借入先から借りたお金で一括返済し、新たな条件のもとで返済し直すことをいいます。
おもな借り換え先としては、銀行、消費者金融などが提供するカードローン、フリーローン、おまとめローンなどが挙げられます。
借り換え先の金利が今のリボ払いの手数料率※よりも低ければ、その差額分だけ支払う利息を抑えられる、という仕組みによるものです。
※リボ払いで発生する「手数料率」とローンで発生する「金利」は、実質的にはどちらも借入残高に対してかかる利息にあたりますが、法律上の呼び方が異なるため、本記事でもこの表記に合わせています。
リボ払いの手数料率は、年15%~18%程度が一般的です。
借り換え先の金利がそれより低ければ、利息の負担は下がります。
たとえば、リボ払いの残高50万円(手数料率年18%)を毎月2万円ずつ返済していた場合と、年12.5%のローンに借り換えて毎月2万円ずつ返済した場合を比べると、次のようになります。
| リボ払いのまま | 借り換え後 | |
|---|---|---|
| 年利 | 18% (手数料率) | 12.5% (金利) |
| 毎月の返済額 | 2万円 | 2万円 |
| 完済までの期間 | 32ヶ月 | 30ヶ月 |
| 利息の総額 | 約12万3,000円 | 約6万4,000円 |
※実際の借り換え先の金利や返済条件によって結果は異なります。
借り換え後は金利が下がった分、利息の負担がおよそ半分になっています。
このように、金利差がそのまま利息の減少につながるのは事実であり、「借り換えれば得をする」という話自体に嘘はありません。
しかし、これは借金を別の条件の借金に置き換えているだけともいえます。
金利が下がったとしても、返済期間の設定やその後の使い方次第では、かえって負担が増えてしまうこともあります。
つまり「借り換えれば得をする」という話は条件付きの話なのです。
続いて、ご自身にとって借り換えをしたほうが本当にお得なのか、次のパートで確認していきましょう。
リボ払いの借り換えをすべき?判断基準を弁護士が解説
借り換えを検討する前に、まずご自身の状況を確認しておきましょう。
確認すべきことは、大きく分けて2つあります。
ひとつは、そもそも借り換え先の審査に通るかという入口の問題です。
もうひとつは、審査に通る可能性があったとしても、借り換えによって実際に負担が軽くなるかという効果の問題です。
まずは、審査の入口でつまずきやすい状況から確認します。
- 返済の延滞歴がある
- 安定した収入がない
いずれも信用情報や返済能力の面で、借り換え先の審査に通りにくくなる要因です。
これらに当てはまる場合、そもそも借り換えという選択肢の土俵に乗れない可能性が高いといえます。
続いて、審査に通っても借り換えの効果が薄れやすいケースは次のとおりです。
- 借入先が5社以上ある…一本化に必要な与信を得にくくなるため、審査自体は通っても、希望どおりの条件でまとめられるとは限りません。
- 毎月の返済額が手取り収入の3割以上を占めている…金利が下がったとしても、収入に対して返済そのものが重すぎるという構造的な問題は解消されません。
- 借り換えても完済まで5年以上かかりそうである…返済期間が長引くほど、その間に発生する利息が積み重なり、金利が下がった効果が相殺されてしまいます。
ここまでのいずれかに当てはまる場合は、借り換えができない、あるいは借り換えても十分な効果を得られない可能性が高いといえます。
この場合は、借り換えではなく債務整理によって借金そのものを見直すことをおすすめします。
債務整理の具体的な方法や、どの方法が適しているかについては、記事の最後で解説します。
なお、借り換えを選ぶ場合も、次の項目で説明するとおり、見落とされがちなデメリットがあるため注意が必要です。
リボ払いの借り換えで生じる3つのデメリット
「金利が下がるから得をするだろう」という考えだけで借り換えを進めると、思わぬ落とし穴にはまることがあります。
ここでは、借り換えを検討するうえで知っておきたい3つのデメリットを解説します。
支払期間が延びると利息の総額が増えることがある
借り換え先の金利がリボ払いの手数料率より低くても、返済期間の設定によってはかえって支払う利息の総額が増えることがあります。
利息は、その時点の残高に金利と経過期間を掛け合わせて計算されるため、返済期間が長くなるほど金利が下がった効果は薄れていきます。
とくに注意したいのは、借り換えによって毎月の返済額を大きく下げてしまうケースです。
毎月の負担を軽くすると、その分返済期間が延び、結果として利息の総額が増えてしまうことがあります。
具体的にどの程度の差が生じるのかについては、後述のシミュレーションで解説します。
利用枠が復活し、使いすぎて借金が膨らむことがある
借り換えによってリボ払いの残高をゼロにすると、クレジットカードの利用可能枠に余裕が生まれます。
たとえば、利用限度額が50万円のカードで50万円分のリボ払いを利用していた場合、借り換えによって完済すると、その50万円分の枠が再び使えるようになります。
このとき、空いた利用枠でふたたび買い物やキャッシングを利用してしまうと、借り換え先への返済に加えて、新たな借入れも同時に抱えることになります。
結果として、借金の総額が借り換え前よりも膨らんでしまうケースも考えられます。
借り換えを行う際は、完済した後のクレジットカードの利用方法についても、あらかじめ決めておくことが大切です。
借金を借金で返すことになり、根本的な解決にならない
借り換えは、いま抱えている借金を条件の異なる別の借金に置き換える方法です。
金利や返済先が変わっても、借入れの総額そのものが軽くなるわけではありません。
もちろん、通常のローンと同じように、返済を続ける中で元金は少しずつ減っていきます。
しかし、どれだけ適切に返済期間を設定し、利用枠を使わずに済ませたとしても、借金があるという状態そのものは変わらないのです。
リボ払いを借り換えるメリット
ここまでデメリットを中心に解説してきましたが、状況によっては借り換えに一定のメリットがあることも事実です。
具体的には次のようなメリットです。
金利が下がれば返済総額を減らせる
リボ払いの手数料率は、年15%~18%程度が一般的です。
借り換え先の金利がこれより低く、かつ返済期間を延ばしすぎなければ、その差額分だけ利息の負担を抑えられる可能性があります。
たとえば、リボ払いの残高80万円(手数料率年18%)を毎月3万円ずつ返済していた場合と、金利が年10%のローンに借り換えて毎月3万円のペースで返済した場合を比べると、次のようになります。
| リボ払いのまま | 借り換え後 | |
|---|---|---|
| 年利 | 年18%(手数料率) | 年10%(金利) |
| 毎月の返済額 | 3万円 | 3万円 |
| 完済までの期間 | 35ヶ月 | 31ヶ月 |
| 利息の総額 | 約20万9,000円 | 約8万7,000円 |
※実際の借り換え先の金利や返済条件によって結果は異なります。
同じ返済ペースを維持できれば、利息の負担を半分以下に抑えられる計算です。
返済先を一本化すれば管理の手間が省ける
複数のクレジットカードでリボ払いを利用している場合、カードごとに返済日や請求額が異なり、管理が煩雑になりがちです。
おまとめローンなどを利用して返済先をひとつにまとめることで、返済日や返済額の管理がしやすくなり、うっかり返済を忘れてしまうリスクを下げられるでしょう。
【シミュレーションで解説】リボ払いの借り換えで利息の総額が増えるパターン
前述のとおり、借り換えは条件次第でかえって利息の総額が増えてしまうことがあります。
弁護士法人・響が2024年9月から2026年4月までにご依頼をお受けした方のうち、借入理由にリボ払いが含まれる276人のデータを確認したところ、クレジットカード1社あたりの残高は中央値で50万円程度でした。
この実態を踏まえ、リボ払いの残高50万円(手数料率年18%)を前提に、具体的な数字を使ってシミュレーションをしてみましょう。
毎月の返済額を下げ、かえって利息が増えるパターン
年12.5%のローンに借り換え、毎月2万円のペースで返済を続けた場合、完済まで30ヶ月、利息の総額は約6万4,000円になります。
ここで、「毎月の返済負担をもう少し軽くしたい」と考え、返済額を減らした場合を試算してみましょう。
| 毎月の返済額 | 2万円 | 1万円 | 8,000円 |
|---|---|---|---|
| 完済までの期間 | 30ヶ月 | 71ヶ月(約5.9年) | 102ヶ月(約8.5年) |
| 利息の総額 | 約6万4,000円 | 約21万円 | 約30万9,000円 |
※実際の借り換え先の金利や返済条件によって結果は異なります。
毎月の返済額を下げるほど、完済までの期間が延び、支払う利息の総額も増えていくことがわかります。
とくに1万円・8,000円のケースでは、いずれも借り換え前にリボ払いのまま毎月2万円を返済していた場合の利息(約12万3,000円)よりも多い金額になっています。
金利が下がっているにもかかわらず、返済額を下げて期間を延ばした結果、リボ払いのまま返済するよりも利息の総額が多くなってしまうのです。
借り換えで空いた利用枠を使い、借金がさらに膨らむパターン
50万円のリボ払いを借り換えによって完済すると、クレジットカードの利用可能枠に50万円分の余裕が生まれます。
ここで、空いた枠で30万円分の買い物やキャッシングを利用してしまうと、借り換え先への返済として残る50万円分の債務に加えて、新たに30万円のリボ払いを抱えることになります。
結果として、借金の総額は80万円まで膨らみ、借り換え前の残高よりも状況が悪化してしまいます。
リボ払いを借り換えた人の体験談
ここまで、数字をもとにしたシミュレーションを紹介してきました。
続いて、実際にリボ払いの借り換えを経験した方の声を紹介します。
返済額を減らしたことで、かえって完済までの期間が延びてしまった方や、借り換え後に再びリボ払いを始めてしまい、状況が悪化してしまった方もいます。
実際、今回実施したアンケートでは、「借り換え後にまたリボ払いを利用してしまった」「空いた枠を使いすぎてしまった」という回答が全体の約3割を占めていました。
ご自身の状況と重なる部分がないか、確認しながら読んでみてください。
調査名:借金に関するアンケート/対象者:過去5年以内にリボ払いの借り換え経験がある方/実施期間:2026年9月15日~16日/有効回答数:53件/利用媒体:インターネットによるアンケート/調査主体:借金返済の相談所
30代・女性・パートのケース
| 利用カード | 楽天カード、VISA |
|---|---|
| 利用残高 | 120万円 |
| 毎月の返済額 | 3万円 |
| 金利 | 17.64% |
| 借り換え先 | 楽天銀行カードローン |
|---|---|
| 金利 | 14.5% |
| 毎月の返済額 | 2万円 |
| 完済までの見込み | 約8年 |

なかなかリボ払いの元金が減らず、手数料も思っていた以上にかかっていることに気づいたのが借り換えのきっかけです。
このまま毎月返済していっても、完済までかなり時間がかかりそうだと感じました。
そこで、金利を少しでも抑えて返済期間を短くできないか調べたところ、借り換えという方法があることを知り、毎月の返済額や総支払額を比較した上で借り換えることにしました。
借り換えによって金利は下がりましたが、毎月の返済額を2万円程度に設定したため、完済までの期間がかなり長くなってしまいました。
ただ、リボ払いの残高や手数料を毎月気にするストレスが減った点はよかったです。
30代・男性・自営業(個人事業主)のケース
| 利用カード | 楽天カード、イオンカード、みずほクレジット |
|---|---|
| 利用残高 | 100万円程度 |
| 毎月の返済額 | 5万円程度 |
| 金利 | 16〜18%程度 |
| 借り換え先 | イオン銀行カードローン |
|---|---|
| 金利 | 16%台 |
| 毎月の返済額 | 2万円台後半 |
| 完済までの見込み | 5年(新たなカードでリボを再開したため) |

楽天カードからリボの金利を上限値の18%付近まで上げるとメールで連絡があったため、借り換えました。
金利が少し下がり、乗り換え時にキャンペーンでポイントがたくさんもらえたのはよかったですが、新しいクレジットカードを作ってそちらでもリボを始めてしまいました。
結局リボ払いからは逃れられてないし、借金まみれの生活になってしまいました。
30代・男性・正社員のケース
| 利用カード | エポスカード、セディナカード |
|---|---|
| 利用残高 | 100万円程度 |
| 毎月の返済額 | 3万円程度 |
| 金利 | 15.0% |
| 借り換え先 | 三菱UFJ銀行のおまとめローン |
|---|---|
| 金利 | 14.6% |
| 毎月の返済額 | 2万982円 |
| 完済までの見込み | 6年 |
物価高と他への支払いが増えてきていたので、何とかして毎月の支払いの3万円を2万円ほどに抑えたくておまとめローンに借り換えました。
借り換え後、毎月の返済額をとりあえず2万円代にできたことはありがたかったですが、思ったより返済までの期間がかかる点が後悔しているポイントです。
リボ払いの借り換えが難しいときは弁護士法人・響にご相談を
ここまで見てきたように、リボ払いの借り換えには複数のデメリットがあり、根本的な解決にならないケースもあります。
とくに、以下のいずれかに当てはまる場合は、借り換えよりも債務整理を中心に検討することをおすすめします。
- 返済の延滞歴がある
- 安定した収入がない
- 借入先が5社以上ある
- 返済額が手取り収入の3割以上を占めている
- 借り換えても完済まで5年以上かかりそうである
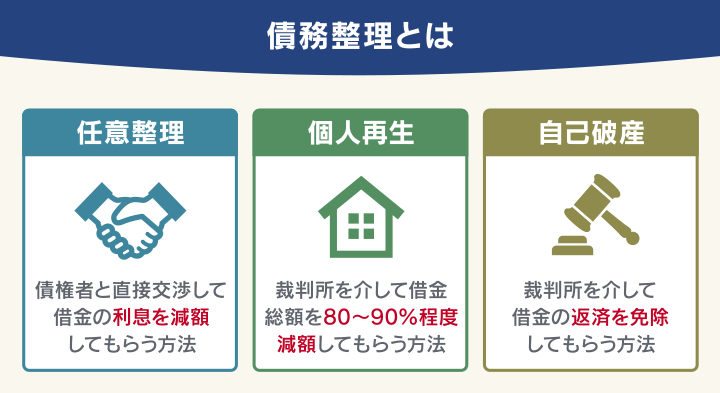
任意整理は、債権者と直接交渉して将来の利息をカットしてもらう方法で、3年~5年程度で分割返済していきます。
個人再生は、裁判所を介して借金総額を80〜90%程度減額してもらうことを目指す方法ですが、手続きに一定の期間を要します。
※最低弁済額の下限は100万円です。最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
自己破産は、裁判所を介して借金の返済を免除してもらうことを目指す方法ですが、一定以上の財産は処分の対象になります。
たとえば、審査に通る可能性はあるものの、借入先の多さや返済負担の重さから借り換えの効果が薄れやすい場合は、将来利息をカットして無理のない返済計画に組み替える任意整理が候補になりやすいでしょう。
一方、借入総額が大きく、任意整理による利息カットだけでは返済が難しいと見込まれる場合は、借金そのものを減額できる可能性のある個人再生や、自己破産も選択肢に入ります。
どの方法が適しているかは、借入れの総額や借入先の数、収入の状況によって異なります。
まずは弁護士に相談し、ご自身に合った解決方法を確認することをおすすめします。
ここからは、弁護士法人・響にご相談いただき、リボ払いを含む複数の借入れを抱えていた状況から、債務整理によって返済負担を軽減できた事例を紹介します。
- 借金理由:一人暮らしによる初期費用や生活費、交際費のため。
- 借入先:楽天カード
- 月収:19万円
- 総債権額:130万円
- 元の返済額:14万円
- 現在の返済額:2万2,500円
このケースでは、月収19万円に対して元の返済額が14万円と、収入の約7割を返済に充てざるを得ない状況でした。
借入先自体は1社のみでしたが、収入に対する返済負担の割合が非常に高く、生活そのものが圧迫されていた状態です。
借り換えでは月々の負担額が根本的に変わらないケースも多く、早期に任意整理へ切り替えたことで、返済額を大きく抑えることができました。
- 借金理由:リボ払いと生活費・車検代の支払いのために複数のカードを利用し、借入先が9社・総額約510万円に膨らんでいった。
- 借入先:JCB、PayPayカード等計6社
- 月収:52万円
- 総債権額:510万円(うち奨学金400万円)
- 元の返済額:24万5000円
- 現在の返済額:5万1000円
このケースでは、借入先が9社にのぼり、総額は約510万円に達していました。
その中には奨学金約400万円も含まれていました。
奨学金は金利が低く、任意整理で将来利息をカットするメリットが薄い借入れです。
そのため対象から外し、残りの6社・約70万円分のみを整理の対象としました。
借入先が多いケースほど、それぞれの性質を見極めた対応が重要になります。
弁護士法人・響では、リボ払いを含む借入れの状況を丁寧に確認したうえで、借り換え以外の選択肢も含めた適切な解決方法をご案内しています。
借金問題の解決実績が豊富な弁護士が対応するので、安心してご相談いただけます。
ご相談は24時間・365日受け付けており、何度でも無料です。
一人で抱え込まず、お早めにご相談ください。
-
リボ払いの無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも