 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
任意整理によって借金を完済したら「すぐにクレジットカードを作りたい」「ローンや分割払いで買い物がしたい」と考えている人も多いことでしょう。
しかし、信用情報機関の事故情報(いわゆるブラックリスト)は、完済しても5年ほどは消えません。この期間はクレジットカードやローンの審査を申し込んでも通ることはなく、ブラックリストの期間を短縮する方法もありません。
ただ、ブラックリスト期間中の不便さを軽減する手段もあるので、そういった手段を使いつつ、前向きに生活再建を続けていくことが大切です。
ブラックリストが明ければ再びクレジットカードを持ったり、ローンを組んだりできるでしょう。
現在、借金問題に悩んでいる方、任意整理後の生活に不安がある方は、弁護士法人・響にご相談ください。ご相談は24時間365日無料で受け付けています。
プライバシーにも配慮し、安心してご相談いただけますので、お気軽にご連絡ください。

-
任意整理の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
任意整理(債務整理)で完済後クレジットカードや住宅ローン、自動車ローンはいつから利用できる?
世の中にはクレジットカードと紐づいたサービスも多いので、完済後に「できるだけ早くクレジットカードを持ちたい」と考えている人は多いのではないでしょうか。
住宅ローンや自動車ローンなども含め、「いつから利用できる?」について解説します。
クレジットカード・各種ローンが利用できるのは完済5年後から
| クレジットカード | 住宅ローン | 自動車ローン | |
|---|---|---|---|
| いつから利用できる? | 完済5年後から | ||
結論からいえば、クレジットカードや各種ローンが再び使えるようになるまで完済後5年は待つ必要があります。
「もう借金は完済したのに」と思うかもしれませんが、信用情報機関の事故情報(いわゆるブラックリスト)の記録が完済後5年間は残っているためです。
5年という時間は長く感じるかもしれませんが、見方を変えれば「事故情報は永遠に残るわけではなく、5年で消える」ともいえます(信用情報の仕組みについては後ほど詳しく解説します)
この期間が過ぎれば再びクレジットカードやローンを利用できる可能性が出てくるので、前向きに考えて日々を過ごすことが大切です。
せっかく生活再建が軌道に乗り始めたのですから、くれぐれもヤミ金などに手を出したりしないようにしましょう。
任意整理の対象にしたカードは半永久的に審査が通らない可能性あり
「事故情報は5年で消える」というのは解説したとおりですが、注意事項もあります。
クレジットカードの利用分(キャッシング・リボ払いなど)を任意整理の対象にした場合、そのクレジットカードを再度作ろうとしても、審査には通らない可能性が高いでしょう。
これは、信用情報機関とは別の「自社で管理している顧客の記録(通称:社内ブラック)」に残ってしまうためです。
この社内ブラックの記録は消えない場合が多いので、たとえ完済して5年経過していたとしても、審査が通らない可能性が高いでしょう。
ブラックリストの期間が明けた後にクレジットカードの申し込みをする場合、「任意整理したカードとは別の会社」で申し込むのがポイントです。
ブラックリスト中は絶対にクレカの審査は通らないの?信販会社に独自取材
SNSなどにはさまざまな情報があり「ブラックリスト中だけど審査に通った」といった投稿もあるため「5年待たなくてもいいのでは?」と思っている人もいるかもしれません。
実際のところはどうなのか、当メディアは信販会社(クレジットカード・各種ローン取り扱い)に勤務していたご経験のある方に取材を行い、クレジットカード契約時の実際の審査方法について教えていただきました。
●新規契約時の審査
ローンやクレジットカードの新規ご契約時には、必ず審査を行うことになります。審査項目は、属性(居住年数、勤務先、勤続年数、年収など)と信用情報です。
審査はシステム化されており、必要項目を入力すると1分程度ですぐに結果が出ます。信用情報も自動的に参照する仕組みになっているため、事故の記録がある場合は例外なく審査に通りません。
債務整理の記録があれば当然審査に通りませんし、延滞が2ヶ月以上の記録があれば、やはり契約はお見送りになります。
●途上与信
ご契約者様の信用情報は、1年に1回途上与信します。属性に変更がないか、信用情報に事故情報がないかの確認をしますが、これも自動化されています。
滞納や債務整理によってブラックリストに載ってしまうと、この途上与信のタイミングでクレジットカードが利用停止・強制退会になってしまいます。
※取材日:2024年3月11日。個人の見解も含まれるため内容を保証するものではありません。
事故情報の照会はシステム化されており例外なく審査には通らないとのことなので、やはり「ブラックリスト期間中はクレカは持てない」と考えた方がいいでしょう。
信販会社の社員への取材記事全文は、下記をご覧ください。
任意整理によって生活を再建した人たちの体験談を紹介
「完済後もブラックリストの期間はしばらく続く」という部分にだけ注目してしまうと、気分が落ち込んでしまうかもしれません。
しかし大切なのは、もっと先の未来を考えることです。任意整理をしてブラックリストの期間が明ければ、生活再建が完了します。
それによって人生がどれだけ明るくなるかをぜひ考えてみましょう。
当メディアでは、債務整理を経験した人たちの「その後」に注目したドキュメンタリー取材を行っています。インタビューした人たちは皆、債務整理後に前向きに人生を歩んでいることがわかるので、ぜひご覧ください。
ここでは、ブラックリスト期間中の過ごし方と、その期間が明けた後の思いについて、ドキュメンタリー企画から抜粋して紹介します。

借金を完済した後もブラックリストの期間があるのでしばらくクレジットカードは持てませんが、私はその期間もずっと現金払いで問題ありませんでしたね。今だったらペイペイとかに現金でチャージできますし、そこまで問題はないのかなと思います。
現在の私はブラックリストの期間も終わっているのでクレジットカードを持っていますが、以前と変わらず現金中心の生活を心がけています。カードを申し込むときには、キャッシング枠なし、限度額も最低の10万円にしました。
カードでの買い物については「1万円以上のものはカードでは買わない」「カードを使っていいのは月に5万円まで」とルールを決めています。使いすぎてしまうとまた「借金で補填しよう」という発想になってしまいそうな怖さがあるし、そこはちゃんとルールを決めて、あくまでも現金中心の生活を続けています。
この体験談の全文は、下記をご覧ください。
ブラックリスト期間中の制約と代わりに使えるサービス
すでに解説したとおり、ブラックリストの期間が明けるまでには「完済後5年」の時間が必要です。「そんなにかかるのか…」と不安になる人も多いかもしれません。
しかし、ブラックリストの期間中でも代わりに使えるサービスがあるので、制約を受けることを過度に心配する必要はありません。
以下に、ブラックリストの期間中でも代わりに使えるサービスを紹介します。
クレジットカードが利用できない場合に使えるサービス
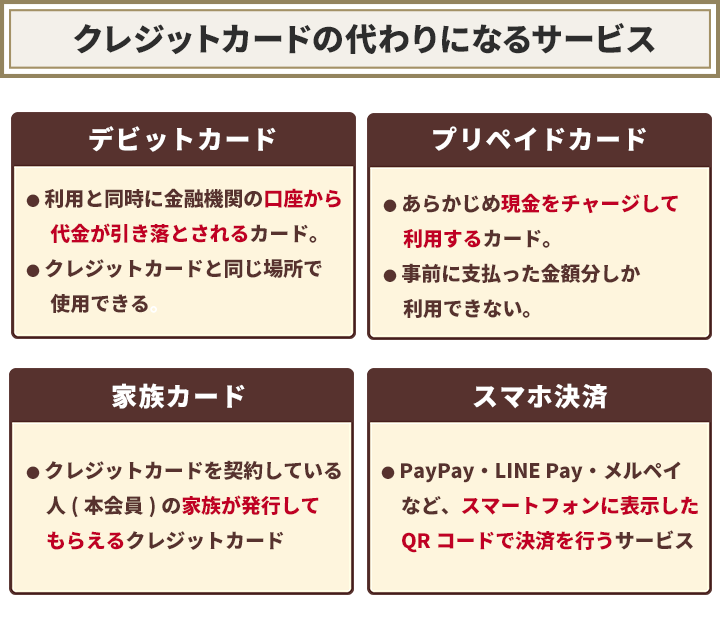
クレジットカードが使えなくなったとしても、公共料金やネットショッピングの支払いに、デビットカードなどを利用できます。
デビットカードは、決済するとすぐに銀行口座から引き落としされるカードで、原則審査がありません。
また、VISAやJCBといった国際ブランドがついたデビットカードは、クレジットカードの代わりとしてネットショッピングなどでも利用できるでしょう。
そのほか、以下のようなサービスも利用可能です。
その他の制約と対処法
その他、ブラックリスト期間中には、
- 賃貸住宅の入居審査に通らない可能性がある
- 保証人・連帯保証人になれない可能性がある
- スマートフォンや携帯電話を分割払いで購入できない可能性がある
などの制約を受ける可能性がありますが、対処法があるので紹介します。
| 制約の内容 | 対処法 |
|---|---|
| 賃貸住宅の入居審査に通らない可能性がある | ・保証人を立てれば保証会社と契約の必要がない物件を選ぶ ・保証会社が信販系ではない不動産会社を選ぶ ・UR(都市再生機構)賃貸住宅などを選ぶ |
| 保証人・連帯保証人になれない可能性がある | ・子どもの奨学金の連帯保証人は配偶者になってもらう ・保証人を必要としない機関保証制度(※)の利用を検討する |
| スマートフォンや携帯電話を分割払いで購入できない可能性がある | 利用料金の滞納をしていない、10万円以下の機種を選ぶなどの条件がそろっていれば審査に通る可能性がある |
 用語集
公益財団法人日本国際教育支援協会の連帯保証を受ける制度のこと。
利用の際には、保証機関に保証料を支払う必要があります。
任意整理の完済後、クレジットカードやローンを組むにはどうしたらいい?
ここでは、ブラックリストが消えた後に、クレジットカードや新規借入を申し込むうえでの注意点について解説します。
主な注意点として、以下5点が挙げられます。
- ブラックリストに載っていないか確認する
- 信用力を上げてから申し込む
- 収入が安定するように環境を整える
- 任意整理をした金融機関で申し込まない
- 複数の金融機関で同時に申し込まない
ブラックリストに載っていないか確認する
クレジットカードや新規の借入を申し込む際は、本当に事故情報が消えているか事前に信用情報機関へ開示請求をして確認するとよいでしょう。
開示請求をする際は、3つの機関すべてに行うことをおすすめします。
なぜなら、金融機関の多くは以下のように複数の信用情報機関に加盟しているからです。
用語集クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
銀行など
- KSCに加盟しているケース(三菱UFJ銀行など)
- KSCとCICに加盟しているケース(みずほ銀行など)
- KSCとJICCに加盟しているケース(ソニー銀行など)
- 3機関に加盟しているケース(三井住友銀行など)
の4通りがある
クレジットカードや信販会社、消費者金融
- CICとJICCに加盟しているケース(アイフル、アコムなど)が多い
1つの信用情報機関で事故情報が消えていても、他の信用情報機関に登録されていれば、審査に通らない可能性が高くなります。
また、3つの機関は「CRIN」というネットワークで信用情報内の延滞情報などの情報交流を行っています。
完済して5年経過しているのに、クレジットカードの審査に通らない場合は、各信用情報機関が情報交流を行っていることも理由の一つとして考えられるでしょう。
信用情報を開示してもらうには、以下のように各信用情報機関へ必要書類を郵送したり、窓口やインターネットから請求したりする方法があります。
| 信用情報機関名 | 開示請求方法 | 開示手数料(税込) |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | インターネット | 500円 |
| 郵送 | 1500円〜 | |
| JICC(株式会社日本信用情報機構) | スマートフォン用アプリ* | 700円 |
| 郵送 | 2,177円* | |
| KSC(全国銀行個人信用情報センター) | インターネット | 800円 |
| 郵送 | 2,403円 |
※郵送開示では、追加料金を払うことで速達や本人限定受取郵便が利用可能です。
※JICCのスマホ利用では、専用アプリとマイナンバーカードの認証が必要です。
※JICCの郵送開示では、別途コンビニチケット発券手数料が必要です。
※2026年8月上旬時点の情報です。ご利用の際は、各社公式サイトで最新情報をご確認ください。
新型コロナウイルスの感染拡大防止に伴い、窓口での開示サービスなどを休止している場合もあるため、詳しいことはホームページなどを確認してください。
信用力を上げてから申し込む
ブラックリストが消えると、信用情報は白紙(スーパーホワイト)となり、取引の記録が全くない状態になります。
取引記録がないと、返済能力の有無を判断しづらく、金融機関から不審に思われた結果、「信用力のない状態」と判断されてしまうリスクもあります。
クレジットカードや新規の借入の審査に通りやすくするには、信用情報の中に利用履歴(クレジットヒストリー)を作り信用力を上げるのも一つの方法です。
たとえば、携帯電話を分割払いで購入し、滞納なく返済していれば、分割払いの履歴が確認され、信用できる人物として審査に通る可能性が高くなります。
任意整理をした金融機関で申し込まない
ブラックリストから消えたとしても、整理対象にした金融機関に任意整理をした情報(社内ブラック)が半永久的に残り続けるケースは少なくありません。
それに加え、整理対象になった金融機関の社内ブラックの情報がグループ会社に共有される可能性もあります。
したがって、整理対象にした金融機関やグループ会社ではなく、別の金融機関のクレジットカードやローンを申し込んだ方が審査に通りやすいでしょう。
複数の金融機関で同時に申し込まない
短期間に複数の金融機関へクレジットカードや新規の借入を申し込む(多重申込)ことは避けたほうがよいでしょう。
申し込みをした事実は信用情報機関に約6ヶ月間残るため、下記の理由によって、審査に通りにくくなる(いわゆる「申し込みブラック」となる)可能性があるからです。
- 他社で審査に通らなかったので複数申し込んでいるのではないかと疑われる
- 支払いを滞納するのではないか(貸し倒れになる)と疑われる
一般的に、1ヶ月に3社以上に申し込むと「申し込みブラック」になるといわれています。
クレジットカードを一度に申し込むのは1~2枚程度とし、他のカードを申し込む必要があれば6ヶ月以上の期間をあけることをおすすめします。
任意整理後のブラックリストの期間について信用情報機関別に詳しく解説
いわゆるブラックリストの情報を管理している信用情報機関は3つあり、任意整理(債務整理)をした場合に、事故情報が記録されます。
なお、ブラックリストから消えるまでの期間について「5年間は消えない」という部分は基本的に共通していますが、説明する文言(任意整理をした事実を記載するかどうか)は微妙に異なっています。
それぞれ解説します。
シー・アイ・シーの信用情報が回復するタイミング
クレジットカード会社が主に加盟しているシー・アイ・シー(CIC)では、任意整理をした事実が掲載されることはありません。
しかし、長期延滞や代位弁済があった場合は事故情報が登録されますし、滞納していなかったとしても、任意整理を弁護士に依頼すると受任通知が送られて返済がストップするので、その間に事故情報が記録されてしまう場合が多いでしょう。
事故情報は、完済・契約終了後から5年以内に削除されます。
用語集債務者が何らかの理由で借金の返済をできない時、間に入っている保証会社などの第三者が、債務者に代わって債権者に借金を返済すること。
| 任意整理をした場合 | 掲載されない |
|---|---|
| 代位弁済された場合 | 契約終了後(完済など)5年以内 |
| 長期延滞した場合 | 契約終了後(完済など)5年以内 |
代位弁済については以下の記事で詳しく解説しています。
全国銀行個人信用情報センターの信用情報が回復するタイミング
銀行や信用金庫、信用保証協会などが主に加盟している全国銀行個人信用情報センター(KSC)も、任意整理をした事実が掲載されることはありません。
ただし、CICと同様に長期延滞や代位弁済があった場合は事故情報が登録されてしまいます。事故情報は、完済・契約終了後から5年以内に削除されます。
| 任意整理をした場合 | 掲載されない |
|---|---|
| 代位弁済された場合 | 契約終了日(完済など)から5年を超えない期間 |
| 長期延滞した場合 | 契約終了日(完済されていない場合は完済日)から5年を超えない期間 |
日本信用情報機構の信用情報が回復するタイミング
消費者金融が主に加盟している日本信用情報機構(JICC)は任意整理を行った事実が記録されますが、完済後5年以内に事故情報が削除されます。
| 任意整理をした場合 | ・契約日が2019年10月1日以降 契約継続中および契約終了後5年以内 ・契約日が2019年9月30日以前 当該事実の発生日から5年を超えない期間 |
|---|---|
| 代位弁済された場合 | ・契約日が2019年10月1日以降 契約継続中および契約終了後5年以内 ・契約日が2019年9月30日以前 当該事実の発生日から5年を超えない期間 |
| 長期延滞した場合 | ・契約日が2019年10月1日以降 契約継続中および契約終了後5年以内(※) ・契約日が2019年9月30日以前 延滞情報については延滞継続中、延滞解消の事実に係る情報については当該事実の発生日から1年を超えない期間 |
※包括契約(複数の契約を、一つにまとめて一括契約する)について次のどちらかに該当するときは、契約終了後5年を経過したものとみなされます。
- 残高「0円」となる入金後、解約することなく残高「0円」のまま5年を経過した場合(延滞解消または取引事実に関する情報が付帯している場合を除く。)
- 契約後、一度も残高が発生することなく5年を経過した場合
任意整理の完済後、債権者から何か連絡はくる?家族に知られたりしない?
ここまで、ブラックリストが消えるタイミングやクレジットカード・新規借入を申し込む時の注意点などを解説しましたが、実際に完済をすると債権者から何か連絡はくるのでしょうか?
多くの場合、完済した時点で債権者から「完済証明書」や債権者と取り交わした、「金銭消費貸借契約書」の原本が送付されます。
債権者からの連絡が来るのは、任意整理後に毎月の返済をしていて最後の支払いをした時点がほとんどです。
自宅に完済証明書などが送られて、家族に借金をしていた事実がバレるのを避けたい場合は対処法もあります。
以下、完済証明書などの書類はどのように届くのか、家族にバレないための対処法について解説します。
完済証明書、金銭消費貸借契約書とは
「完済証明書」とは、債権者が借金が全額返済されたことを証明する書類です。
完済証明書があれば、発行元の債権者に本人名義の借金はないと証明できます。
今後、住宅ローンなどを組む際に金融機関から完済証明書の提出を求められる可能性もあるでしょう。
なお、「金銭消費貸借契約書」とは最初に借入をする際に、債権者と取り交わす契約書のことです。
完済証明書や金銭消費貸借契約書は、どのように届く?
完済証明書の発行や金銭消費貸借契約書の返還は、債権者が最後の返済を確認した時点から送付の手続きが行われます。
弁護士に月々返済する際の振り込みを依頼している(振込代行)場合は原則、弁護士事務所に送られます。
一方、債務者が自分で月々の返済をしている場合は、自宅住所に送られる場合がほとんどです。
もし、今まで借金を家族に秘密にしていて自宅住所に送られるのを避けたい場合は以下の対処法があります。
- 債権者に自宅住所へ送付しないように要望する
自宅住所へ送付しないように局留めなどを要望する - 店舗などに直接来店して受け取る
債権者の店舗などに直接来店して受け取る旨を伝える
任意整理を検討しているのなら弁護士法人・響へ
任意整理の完済後、5年ほどで事故情報が消えて信用情報は回復するので、新たにクレジットカードの作成やローンなど新規の借入ができるようになります。
ブラックリスト期間中にクレジットカードを使えないなど制約があることを不便と思うかもしれませんが、代わりに使えるサービスや対処法があるので心配する必要はありません。
任意整理をしなくても返済が難しくなって長期延滞をしたり、保証会社が代位弁済したりすればブラックリストに載ってしまいます。
借金を放置して借金問題の解決が難しくなることを避けるためも、債務整理の実績・経験が豊富な弁護士などの専門家に相談してみてはいかがでしょうか。
弁護士法人・響は豊富な債務整理の解決実績に基づく独自のノウハウや知識で、現在の借金の状態を考慮して、お客さまに寄り添った問題解決を目指しています。
ご相談は無料となっており、24時間・365日受け付けております。
まずはお気軽に弁護士法人・響までご相談ください。
-
任意整理の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも