 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「最近、督促のハガキや電話が来るようになって怖い」
「このままだと家に取り立ての人が来たりする…?」
そんな不安を持っている方も多いかもしれませんが、借金の取り立てには、貸金業法によって定められたルールがあるため、現実には、テレビドラマで見るような恐喝まがいの取り立てを受けることはまずありません。
まずは電話や書面で督促がきますが、滞納して2ヶ月が過ぎると一括請求されたり、裁判所から「支払い督促」や訴状が届きます。
さらに滞納して3ヶ月が過ぎると、強制執行により給料や財産が差し押さえられます。
すでに督促がきている状況で「精神的に辛い」、「このままだと将来が不安」とお悩みなら、解決に動いてみませんか。
債務整理に着手することで督促が止まり、返済額の減額や、返済期間の延長といった負担軽減が実現できる可能性があります。
「どうしていいかわからない…」とお困りで一人で苦しんでいらっしゃるなら、私たち弁護士法人・響までご相談いただけたらと思います。
あなたの返済状況をお聞きした上で、最適な方法をお伝えし解決までサポートいたします。相談は無料ですので、お気軽にご連絡ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
借金の取り立てはどのように行われる?
借金の取り立ては原則として、貸金業法によって定められたルールに則って行われます。
書面や電話によって行われることが多く、テレビドラマで見るような、怖い人に自宅を訪問されるようなケースはほとんどありません。
ただし、返済の滞納期間が長引けば、債権者(消費者金融など)がとる措置はしだいに厳しくなり、債務者(お金を借りた側)のリスクが高まるので注意が必要です。
- 滞納1週間〜1ヶ月は電話や書面などで督促される
- 滞納1〜2ヶ月で借金の連帯保証人も督促を受ける
- 滞納2〜3ヶ月で催告書で一括請求される
- 滞納3ヶ月を超えると裁判所から「支払督促」または「訴状」が届く
- 滞納3ヶ月を超えると強制執行により給与や財産が差し押さえられる
以下で詳しく解説します。
滞納1週間〜1ヶ月は電話や書面などで督促される
借金の返済を滞納してから1週間から1ヶ月の間は基本的に、電話や書面(督促状)などで督促されます。
 用語集
借金返済の滞納があった場合に、債権者から返済を促すために送られる書面。滞納分の返済(返済期日、振込先など)について記載されている。
督促状についてはこちらの記事で詳しく解説しています。
督促の具体的な手段は、債権者によって異なりますが、返済期日が記載された書面が送付され、その後に電話されるケースが一般的です。
電話での督促では、第一連絡先(携帯電話など)に連絡がつかなければ、第二連絡先(自宅など)に連絡される可能性もあります。
電話口では、強い口調で返済を要求されることはなく、事務的な説明をされることが一般的です。
この時点で返済ができれば、後に解説するような法的措置をとられることはなく、リスクを最小限に抑えられます。
滞納1〜2ヶ月で借金の連帯保証人も督促を受ける
滞納期間が1ヶ月から2ヶ月に及ぶと、連帯保証人にも督促の連絡が行くようになります。
用語集債務者が返済ができない場合に、代わりに返済の義務を負う人。債務者と同等の返済義務を負っており、債権者から返済を要求されれば拒否できない。
連帯保証人についてはこちらの記事で詳しく解説しています。
連帯保証人は原則として、債務者本人と同等の返済義務を負っています。そのため、債権者は連帯保証人に対し、残額の返済を要求することもできます。
借金返済の滞納は、場合によっては連帯保証人にも大きな影響が及ぶことを認識しておくべきでしょう。
滞納2〜3ヶ月で催告書で一括請求される
滞納期間が2ヶ月から3ヶ月に及ぶと、催告書が送付され、借金の残額を一括で返済するように要求される可能性があります。
用語集督促状を送付しても返済に応じず、3ヶ月以上滞納した場合に、最終勧告として送られる書面。今後、裁判などの法的措置をとる可能性があることを示唆するもの。
催告書についてはこちらの記事で詳しく解説しています。
原則として、返済期日を過ぎていると、債務者は期限の利益を喪失しているため、債権者から一括返済を求められれば、これを断ることができません。
期限の利益とは、借金などの債務を負った人が、期限が到来するまで返済をしなくてもよいという権利(利益)のことです。

また、催告書は取り立ての最終勧告としての意味をもつため、これに応じないと、裁判所を介した法的措置をとられることになります。
期限の利益については、以下の記事で詳しく解説しています。
滞納3ヶ月を超えると裁判所から「支払督促」または「訴状」が届く
滞納期間が3ヶ月を超えると、裁判所から「支払督促」または「訴状」が届く場合があります。
支払督促とは、債権者の申立てに基づき、簡易裁判所が債務者に対して金銭の支払いを命じる法的な手続きです。
支払督促が届いても返済せず、一定期間内に異議申立てをしないでいると、財産差押え(強制執行)がされる場合があります。
一方で、債権者に訴訟を起こされた場合は、裁判所から支払督促ではなく「訴状」が届きます。
訴状には、裁判所へ出廷するように記載されており、もし出廷も、答弁書も提出しなければ、民事訴訟法第159条の「擬制自白」に該当し、原告(債権者)の主張を認めたと裁判所に判断され、債権者の言い分が認められてしまいます。敗訴してしまいます。

支払督促または訴状が届いた場合の対処法は後述します。
支払督促については、以下の記事で詳しく解説しています。
滞納3ヶ月を超えると強制執行により給与や財産が差し押さえられる
支払督促や訴状に対して何も行動を起こさなければ、強制執行による財産の差押えが行われる可能性があります。
用語集借金を返済せずに滞納し続けている債務者の財産を、債権者が強制的に回収・処分をすること。
強制執行では、不動産や動産、預貯金、有価証券、給与など債務者の財産が差押えの対象となりますが、特に差押えの対象となりやすいのは預貯金口座や給与といわれています。
全額ではありませんが、4分の1(手取り金額が44万円を超える場合は、33万円を超える金額)が、毎月引かれることになります。
差押えについては、以下の記事で詳しく解説しています。
取り立てが自宅に来ることはある?
ハガキや電話も精神的にはプレッシャーですが、「自宅(職場)に来る」ことについて不安を感じている方は多いことでしょう。
結論からお伝えすると、正規の貸金業者からの取り立ては、電話やハガキ・封書による督促が中心です。ただし自宅訪問自体は違法というわけではないため、訪問を受ける可能性はゼロではありません。
また一部の債権回収会社(サービサー)は探偵業の届出を出しているため、自宅周辺の調査や聞き込みなども合法的に行うことが可能です。
実際、訪問を受ける場合は債権が消費者金融などから債権回収を専門とする会社(サービサー)に移っている場合も少なくありません。
【独自調査】取り立てを経験した人たちの実例・エピソード
当メディアは今回「過去に何らかの取り立てを受けたことがあり、債務整理を経験した人」を対象としてアンケート調査を行いました。
その中から、取り立てについて不安に感じている方が気になるであろうポイントに絞って調査結果をご紹介します。
- 対象:借金の督促・取り立てを受けて債務整理をしたことがある方100名(有効回答81件)
- 実施日:2026年8月12日~26日
- 調査方法:インターネットアンケート
電話がかかってくる時間帯は平日日中がほとんど
「電話って何時でもかかってくるの?」ということが不安な方も多いと思いますが、調査結果によると「平日の日中だった」という印象を持っている人が最多でした。
| 時間帯 | 人数 |
|---|---|
| 平日日中(9〜18時) | 62名 |
| 平日夕方〜夜(18〜21時) | 24名 |
| 特に印象はない | 11名 |
| 土・日・祝日 | 8名 |
| 早朝(8時以前) | 2名 |
| 夜間(21時以降) | 2名 |
※電話による取り立てを受けたことがある81名中・複数回答
貸金業法で禁止されている深夜・早朝の時間帯に電話がかかってくる可能性は低いことがわかります。
ただし電話は高頻度でかかってくる
電話に関しては、時間帯だけでなく「かかってくる頻度」も不安な要素です。
「どのくらいの頻度でかかってきたか」を聞いたところ、「週に数回」が過半数を占め、毎日かかってきたという人も25%以上いました。
| 頻度 | 人数 | 割合 |
|---|---|---|
| 週に数回 | 42名 | 51.9% |
| 毎日 | 21名 | 25.9% |
| 1日に何度も | 7名 | 8.6% |
| 週1回程度 | 6名 | 7.4% |
| 覚えていない | 3名 | 3.7% |
| 月に数回 | 2名 | 2.5% |
※電話による取り立てを受けたことがある81名中・単一回答
中には、1日に何度もかかってきたという人もおり、ほとんどの人が高頻度の電話に悩まされていたことがうかがえます。
自宅訪問を受けた人は約2割
そして取り立てに関してもっとも不安なのは「自宅への訪問」ではないでしょうか。
これが実際どの程度行われているのか調べてみたところ、自宅訪問を受けたことがある人は85人中19人でした。
Q.自宅や勤務先への訪問を受けたことはありますか?
- ある…19名
- ない…66名
もちろんこれは今回の調査に限定した結果ではありますが、約2割の人が自宅訪問を経験していることに衝撃を受ける人も多いのではないでしょうか。
実際に、自宅訪問を受けた人のエピソードをいくつか紹介してみましょう。

| 【借入先】 | 1社 |
|---|---|
| 【借金総額】 | 100万円以下 |
中小消費者金融で借りた80万を滞納したとき、電話を無視し続けたらスーツを着た男性社員2人がアパートの自宅まで直接やって来ました。大声などは出さずに淡々とした口調でしたが、何度もインターホンを鳴らされて怖かったです。

| 【借入先】 | 4~6社 |
|---|---|
| 【謝金総額】 | 101~300万円 |
テレビで見る脅しとかは全くないです。しかし、放置すると裁判にて取り立てる意向は伝えられます。
| 【借入先】 | 2~3社 |
|---|---|
| 【借金総額】 | 101~300万円 |
ご近所にわかる様に訪問されたことが悔しかった。
| 【借入先】 | 4~6社 |
|---|---|
| 【謝金総額】 | 100万円以下 |
朝は7時台から駐車場にクルマを停めていて、営業できる時間まで待機。営業時間になったら玄関の呼び鈴を鳴らされました。
漫画やドラマのように「大声を出したり強い口調で脅されたりした」というエピソードはありませんでしたが、やはり自宅訪問となるとショッキングな出来事になることがわかります。
いずれにしても、電話や郵便物による督促にはほとんどの人がストレスを感じており「精神的に疲弊した」「怖かった」「体調にも影響した」「家族にバレるのではないかとヒヤヒヤした」といった声が多くありました。
後述しますが、弁護士に債務整理を依頼することで、督促をストップすることができます。もしも返済の目途が立たないのであれば、督促を無視したり先延ばしにするのは避け、早めに債務整理などの根本的な解決方法を検討した方がいいでしょう。
貸金業法で禁止されている借金の取り立て方法
消費者金融などの貸金業者から借入れをしている場合、貸金業法第21条により、取り立てに関する禁止事項が細かく定められています。
もしも以下のような取り立てを受けているのであれば、弁護士や警察、国民生活センターなどに相談してみましょう(詳しくは後述します)
- 深夜・早朝問わず電話・訪問する
- 希望している連絡時間帯以外に電話・訪問する
- 正当な理由なく自宅以外の勤務先などに電話・訪問する
- 退去の意思を示されたのに自宅玄関前に居座る
- 張り紙や立て看板などで本人の借金や私生活について周囲に知らせる
- 他社から新たに借金して返済するように要求する
- 債務者以外の家族などに借金の肩代わりを強要する
- 家族などに債務者の住居や連絡先を聞き出そうとする
- 債務整理の受任通知が送られた後も取り立てを継続する
また、上記のような取り立てが禁止されているからといって、借金問題を放置していいわけではないのは言うまでもありません。
1.深夜・早朝問わず電話・訪問する
正当な理由がないにもかかわらず、深夜・早朝(午後9時から午前8時の間)に電話やFAX、または自宅などへ訪問することは禁止されています。
深夜・早朝問わず、電話や訪問をされると、債務者の生活の平穏が保てないためです。
なお、ここでいう「正当な理由」とは、
- 債務者が返済日として提示した日時に返済しなかった
- 指定の日時に連絡しても債務者が電話に出なかった
などが該当します。
2.希望している連絡時間帯以外に電話・訪問する
債務者が返済の意思を示し、事前に連絡が可能な日時を伝えているにもかかわらず、それ以外の時間帯に電話・訪問する行為は禁止されています。
3.正当な理由なく自宅以外の勤務先などに電話・訪問する
自宅以外の勤務先などに電話・訪問することも禁止されています。
勤務先に電話や訪問をすることは、周囲に借金をしていることを知らせるような行為だからです。
ただし、債務者に自宅ではなく勤務先に来てほしいと依頼された場合や、債務者とまったく連絡がとれない場合は例外です。
4.退去の意思を示されたのに自宅玄関前に居座る
自宅に訪問した際に、債務者から「迷惑になるから帰ってほしい」と言われたにもかかわらず、自宅玄関前に居座るような行為は禁止されています。
いつまでも自宅付近に居座ることは、近隣の人に借金の事実を知らせるような行為だからです。
5.張り紙や立て看板などで本人の借金や私生活について周囲に知らせる
債務者の自宅のドアや近隣の壁・電柱など、周囲の人の目につく場所に、「早く返済しろ」といった張り紙・看板などを設置する行為は禁止されています。
そうした行為は、債務者の私生活の平穏を乱す行為と考えられます。また、プライバシーの侵害に該当する可能性もあります。
6.他社から新たに借金して返済するように要求する
債務者に対して「他の貸金業者から借金して返済してください」といった要求をすることも禁止されています。
債務者の借金を強制的に増やすように迫る行為だからです。
7.債務者以外の家族などに借金の肩代わりを強要する
債務者の両親や兄弟姉妹など家族に対し、借金の肩代わりを要求することはできません。債務の返済義務があるのはあくまで、本人のみです。
ただし、家族が連帯保証人になっている場合は、返済を求めることができます。
8.家族などに債務者の住居や連絡先を聞き出そうとする
債務者が不在のときに、債務者の家族などが拒否しているのにもかかわらず、本人の居場所や連絡先を聞き出そうとする行為は禁止されています。
連絡先を聞いたり連絡するように伝言を頼むことは、債務者の家族に恐怖を感じさせる可能性があるからです。
9.債務整理の受任通知が送られた後も取り立てを継続する
債務者が債務整理を弁護士・司法書士に依頼すると、貸金業者などの債権者に受任通知が送られます。
受任通知を受け取った後は原則として、債権者は債務者と連絡をとったり、取り立てを継続することはできません。
受任通知については、以下の記事で詳しく解説しています。
ヤミ金からの取り立てを受けている場合の対処法
借入先がヤミ金の場合、上記のように禁止されている取り立てを行う場合もあります。
貸金業法で定められた上限金利を著しく超えるような法外な金利による貸付契約は、公序良俗に反し無効と判断されることがあります。
ただし、ご自身だけで「返済義務はないはずだ」と主張しても、相手が強引に回収しようとしてくる可能性があるため、必ず弁護士や警察、国民生活センターなど専門機関に相談しながら対応するようにしてください。
ヤミ金については以下の記事でも詳しく解説しています。
違法な取り立てを受けた場合の証拠の残し方
「違法かもしれない」と感じても、証拠がなければ警察や弁護士に相談しても対応が進みにくい場合があります。以下のような形で、できるだけ具体的な証拠を残しておきましょう。
- 相手の情報:取り立てをしてきた相手の名前・所属会社名・連絡先
- 電話でのやり取り:通話の録音、留守番電話の音声、着信履歴のスクリーンショット
- 訪問を受けた際の記録:可能であれば会話の録音・録画、対応した日時のメモ
- 郵便物:督促状・催告書などの書面一式(破棄せず保管しておく)
- 業者情報が分かる資料:業者の名称・貸金業登録番号・住所・連絡先が確認できるもの
ただし「証拠を残せていないから相談できない」と考える必要はありません。
違法性のある督促で悩んでいるのなら、まずは弁護士や警察、国民生活センターなどに相談してみましょう。
借金の取り立てが怖い・困っている場合の対処法
借金の取り立てをされるのが怖い、あるいはすでに取り立てをされていて困っている場合はどうすればよいのでしょうか。
以下、ケース別の対処法を解説します。
- 支払日前であれば会員サイトなどで支払い方法を変更
- 支払日後であれば貸金業者に支払期限の再設定などを交渉
- 支払いが難しい場合は弁護士・司法書士に相談して債務整理を検討
- 違法な取り立てをされていると思った場合は警察などに連絡
支払日前であれば会員サイトなどで支払い方法を変更
当月の支払いが難しい場合、支払日前であれば、支払い方法を分割払い・リボ払いなどに変更できることがあります。
- 分割払い
利用金額と手数料の合計を、希望の回数に分けて支払う方式。手数料は3回払いを超える場合に発生する(手数料率は支払回数によって異なる) - リボ払い
リボルビング払いの略称で、利用額にかかわらず、あらかじめ設定した金額と手数料を月々支払う方法
たとえば、クレジットカードのキャッシング利用の場合、クレジットカード会社のウェブサイトや専用アプリのマイページから支払い方法を変更できるケースが多くなっています。
ただし、3回を超える分割払いやリボ払いには利息(手数料)がつくので注意が必要です。
一般的には、支払日の5~6営業日前まで、変更を受け付けています。変更手続きの期間はクレジットカード会社によって異なるので、事前に必ず確認しましょう。
支払い日後であれば貸金業者に支払期限の再設定などを交渉
支払日を過ぎていたとしても、貸金業者に相談すれば、支払期限の再設定などに応じてもらえる可能性があります。
貸金業者としても、債務者がこのまま支払い不能で連絡がとれなくなると、資金を回収できず、不利益となります。そのため、交渉に応じてもらえる可能性もゼロではありません。
交渉をする際は、以下の点に注意するようにしましょう。
- 支払期日を過ぎたことに気づいたら、できるだけ早く連絡する
- 支払いの意思があることを明確に伝える
- 状況を率直に伝え、誠意ある対応をする
大手消費者金融や銀行のカードローンの多くは、利用者向けの相談窓口を設置しています。
支払いが難しい場合は弁護士・司法書士に相談して債務整理を検討
支払いがどうしても難しい場合は、弁護士・司法書士に相談して債務整理という正当な方法で解決できる場合があります。
債務整理とは、裁判所への申立てまたは債権者との交渉によって、借金を減額・免除してもらう手続きをいいます。
債務整理にはおもに、以下の3つの方法があります。
- 任意整理
任意整理は、借入先と直接交渉し、おもに将来利息をカットしてもらったうえで3~5年程度で返済する方法です。 - 個人再生
個人再生は、裁判所に申立てをし、再生計画の認可決定を受けることで借金を減額してもらう解決方法です。
借金総額を1/5~1/10程度に減額してもらい、原則3年間(最長5年)で返済する方法です。 - 自己破産
自己破産は、裁判所を介して、一部の債務を除きすべての借金の支払い義務を免除(免責)してもらう解決方法です。
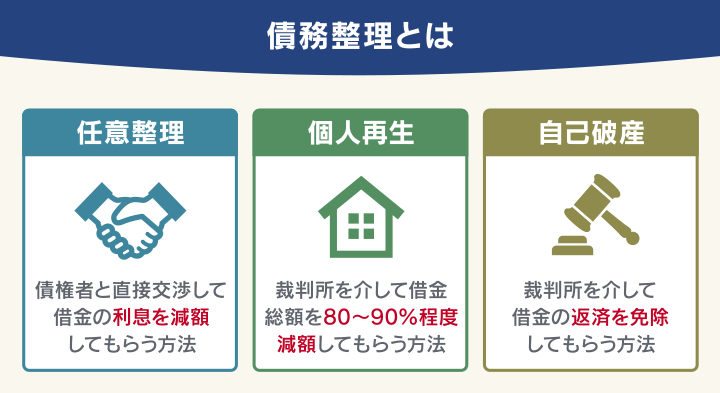
それぞれにメリット・デメリットがあるため、どの方法が適しているのかは、返済総額や収入などの状況によって異なります。
弁護士に相談することで、債務整理をすべきか、どの債務整理が適しているかなどのアドバイスを受けることができます。
債務整理についてはこちらの記事で詳しく解説しています。
違法な取り立てをされていると思った場合は警察などに連絡
債権者の取り立て行為によって、明らかに生活に支障が出ている場合や、身の危険を感じる場合には警察に相談しましょう。
ただし、警察には「民事不介入」という原則があり、はっきりとした証拠がなければ捜査ができない場合があります。
そのため、自宅に訪問された際の一部始終を録画したり、脅し文句が記された書類を保存したりするなどして、いつでも証拠を提示できるようにしておくとよいでしょう。
また、可能であれば警察に相談する前に弁護士などの専門家に相談し、警察まで同行してもらうことをおすすめします。
違法業者からの暴力的な取り立てがあると、恐怖を覚え萎縮してしまうかもしれませんが、借金を返済しないかぎり取り立ては続くため、警察に相談するようにしてください。
借金の取り立てを止めたい場合は弁護士法人・響に相談を
借金の取り立てをされると、たとえそれが合法な方法であったとしても、どうしても精神的な負担はかかるものです。
取り立てに対して不安を感じている、あるいは今後、借金の返済の見通しが立たない場合は、ぜひ弁護士法人・響にご相談ください。
借金を滞納している現状について、法律の専門家としてアドバイスをいたします。
また、弁護士に債務整理を依頼した場合は、債権者への受任通知を送付するので、以後の借金の取り立てを止めることができます。

弁護士法人・響では、借金問題や債務整理に関する相談を無料で受け付けています。
債務整理をご希望の場合は、借金や収入の額などから適切と思われる債務整理の方法をご提案し、手続きや交渉のほとんどをお任せいただけます。
ご相談の結果、債務整理をする必要がない場合は強要することはありませんので、お気軽にご相談ください。
- 相談実績は80万件以上・債務整理の解決事例も多数
- 24時間365日受付、全国対応可能
- 相談は何度でも無料
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも