 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
借金の返済を滞納して、督促状が届き「このままだと給料が差し押さえられるかも…」と、不安を感じていませんか?
差し押さえは、おもに給与などを強制的に回収されてしまうことです。当然ながら勤務先の会社には、その事実が知られてしまいます。
しかし「差し押さえ予告通知」が届いた段階なら、すぐに給与を回収されるわけではありません。
この記事では、差し押さえの回避や、滞納状態から脱出する方法を解説します。
「差し押さえを回避したい」「借金を根本的に解決したい」という方は、弁護士法人・響にご相談ください。
あなたの状況をていねいにお伺いして、適切な解決策をご提案します。ご相談は24時間365日受け付けており、何度でも無料でご相談いただけます。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 分割払い
OK
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
差し押さえ(差押え)とは?
借金に対する差し押さえ(差押え)とは、借金の返済を滞納している債務者(お金を借りている側)の財産を、債権者(お金を貸している側)が強制的に換金・処分をして、回収することです。
借金を滞納した場合の差し押さえは、民事執行法に規定されています。
債権者は、差し押さえによって債務者が財産を処分できないようにしたうえで、その財産を取り立てたり、競売で換価するなどの手続きを行ったりして借金を回収します。
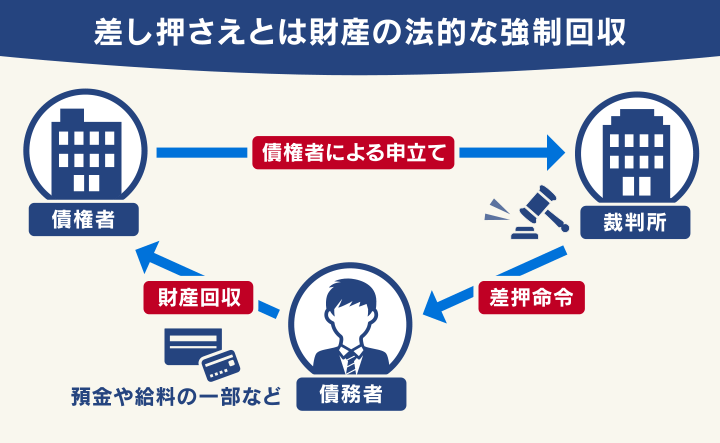
その際、債権者は「債務名義」を取得し、裁判所を通して差し押さえという強制執行の手続きを行っています。
 用語集
債務者に強制執行(支払い義務を強制的に履行させる手続き)を行うにあたって、公的機関が作成する文書のこと。
「確定判決」「仮執行宣言付判決」「和解調書」「調停調書」「執行認諾文言付公正証書」「仮執行宣言付支払督促」などがある。
つまり、差し押さえを行うためには以下の条件があるということです。
- 支払期限を過ぎても、債務者の支払いができていない
- 債権者が、すでに判決や支払督促など裁判所を通じた「債権名義」を得ている
この2つがそろって初めて、差し押さえの手続きに進むことができます。督促状や催告書が届いただけの段階では、まだ差し押さえには至りません。
ただし、税金や年金の滞納についてはこの限りではありません。(税金滞納の場合、債務名義は必要ないため最短1ヶ月で差押え可能になります)
住民税滞納時の差押えについては以下の記事で詳しく解説しています。
差し押さえの対象になるものは?
借金の差し押さえの対象になるものには、以下のようなものがあります。

なお、これらの中でも特に差し押さえの対象になりやすいのは、給与と預貯金です。
なぜかというと、給与や預貯金の差し押さえは、手続きが比較的手軽で費用が安く、裁判所からの「差押命令」も出やすいからです。
一方、動産や不動産の差し押さえは手続きが多く、換金する手間も生じます。
たとえば、不動産を差し押さえる場合は、裁判所による調査や競売などの手続きが発生し、競売のための費用(予納金)もかかるため、時間もお金も必要になります。
動産は一度でも使用すると価値が下がりやすいため、差し押さえたとしても高値がつかないことが多いのです。
ちなみに、詳しくは後述しますが、債権者には債務者の口座や勤務先の情報を把握するための法的な手段が存在します。
そのため、たとえ債権者に情報を提供していなかったとしても、給与や預貯金が差し押さえられる可能性は十分あると考えましょう。
それぞれについて、詳しく見ていきましょう。
手取り給与の4分の1、もしくは33万円を超過した分
給与は、強制執行においてもっとも差し押さえられやすいものといえます。
とはいっても、全額が差し押さえられてしまうわけではありません。
借金の滞納によって差し押さえられる金額の上限は、以下の2つの金額のうち、高い方が適用されることが定められています(民事執行法第152条、民事執行法施行令第2条)。
- 税金等を差し引いた給与(手取り)の4分の1(手取りが44万円以下の場合)
- 給与(手取り)のうち、33万円を超えた分の金額(手取りが44万円を超える場合)
この説明だけを見ても具体的なイメージがしづらいと思うので、手取り給与別に差押え額を算出した表を作成しました。
| 手取り給与額 | 差押えられる額 | 手元に残る額 | 計算方法 |
|---|---|---|---|
| 20万円 | 5万円 | 15万円 | 20万円×1/4 |
| 30万円 | 7万5,000円 | 22万5,000円 | 30万円×1/4 |
| 40万円 | 10万円 | 30万円 | 40万円×1/4 |
| 50万円 | 17万円 | 33万円 | 50万円-33万円 |
| 60万円 | 27万円 | 33万円 | 60万円-33万円 |
上の表を見ればわかるとおり、手取り給与が44万円を超えている場合、いくら高給をもらっていたとしても手元に残るのは33万円までということになります。
なお、賞与(ボーナス)や退職金も差し押さえの対象です。
給与が差し押さえられる場合は、裁判所から勤め先に「債権差押命令」が送付され、基本的に借金を完済するまで、給与の差し押さえは続きます。
給与の差し押さえについては、以下の記事で詳しく解説しています。
銀行口座(預貯金)
給与以外に、銀行口座に預けられているお金も差し押さえの対象になります。(民事執行法第146条2項 など)
給与とは異なり、預貯金に対する差し押さえの限度額はありません。
基本的に、返済されていない借金(残債)全額分の差し押さえが可能です。つまり、債務額によっては預貯金がゼロになる可能性もあります。
差し押さえられると一時的に口座から預貯金が引き出せなくなります。
しかし、「債権差押命令」が銀行や郵便局に送られた時点の預貯金が差し押さえの対象となるので、差し押さえ後に入金されたお金は引き出すことができます。
生命保険などの債権
生命保険の解約返戻金、配当金、満期金、保険金請求権といった債権(お金をもらう権利)も差し押さえの対象となります(民事執行法第207条)。
債権者は、本人に代わって生命保険の解約手続きを行えるので、注意が必要です。
66万円以上の現金、自動車、バイク、貴金属、骨とう品などの動産
動産(不動産以外の物、財産)も、差し押さえの対象になります。
たとえば、以下のようなものです。
- 66万円以上の現金
- 自動車やバイク
- 貴金属
- 骨とう品
詳しくは以下の項で説明しますが、差し押さえられてしまうと債務者が生活できなくなってしまうものは差し押さえられません。
しかし、大型テレビ、冷蔵庫などの家財道具は、2台以上ある場合、1台を残して差し押さえられるケースもあります。
土地、建物などの不動産
土地や建物などの不動産も差し押さえの対象になります。
特に、住宅ローンを滞納してしまうと、自宅の建物や土地が差し押さえられる可能性が高いでしょう。
住宅ローンでは、建物や土地に抵当権が設定されていることがほとんどだからです。
住宅ローン以外の借金の場合も、債権者が給与や預貯金の差し押さえでは回収しきれないと判断した場合は、不動産を差し押さえられる可能性があります。
【独自取材】滞納から約1年後に給与差押えになった方の実話
当メディアでは、実際に滞納から約1年後に給与差押えになった債務者の方に話を伺いました。その経緯などを、実話をもとに紹介します。

| 【債務総額】 | 約170万円(5社) |
|---|---|
| 【滞納の経緯】 | 引っ越し代や生活費のためにクレジットカードや消費者金融から借入れを繰り返していましたが、気が付くと5社から総額170万円ほどになっていました。 毎月6~8万円の返済をしていましたが、家賃や光熱費の支払いに追われて返済ができなくなってしまいました。 |
【差押えに至る経緯】
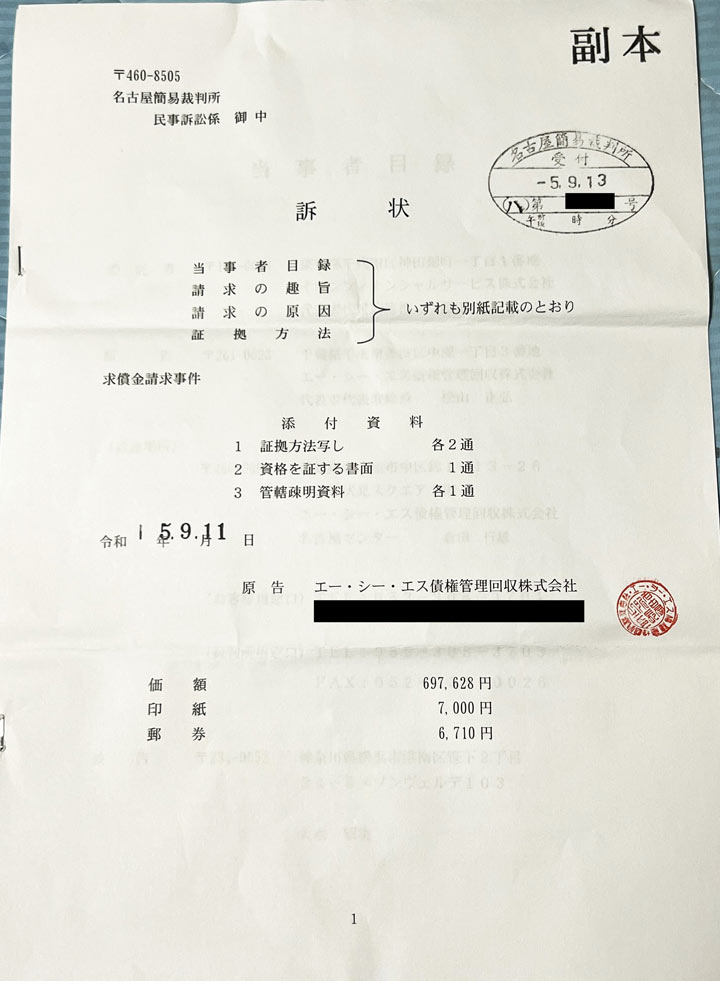
督促をすべて無視していると、約半年後に裁判所から「訴状」が届きました。差出人は「エー・シー・エス債権管理回収」で、イオンカードの滞納分(約69万円分)について一括返済を求めるものでした。
裁判所への出廷を命令する「呼出状」と、言い分を記載する「答弁書」も同封されていました。
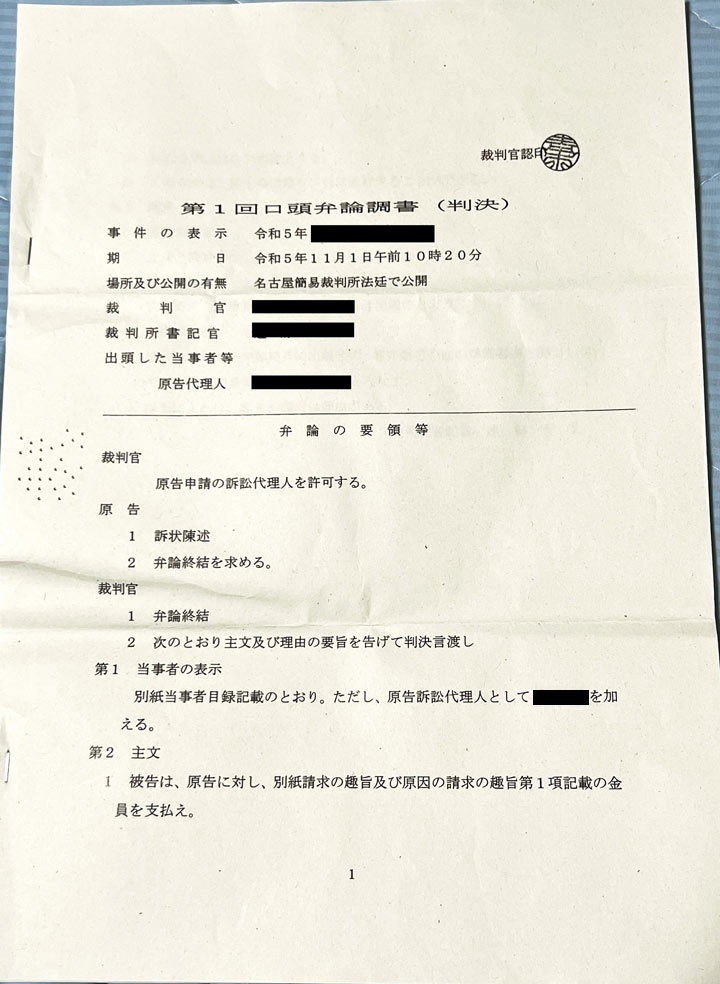
しかし出廷もせず答弁書も提出しないでいると、2ヶ月後に「判決(口頭弁論調書)」が届きました。
これには「事実を自白したもの」として、請求額全額を支払えと記載されていました。
払えないのでそのまま放置していると、その約4ヶ月後に自宅と勤務先に「債権差押命令」が届き、本当に給与の差押えが実行されてしまいました。
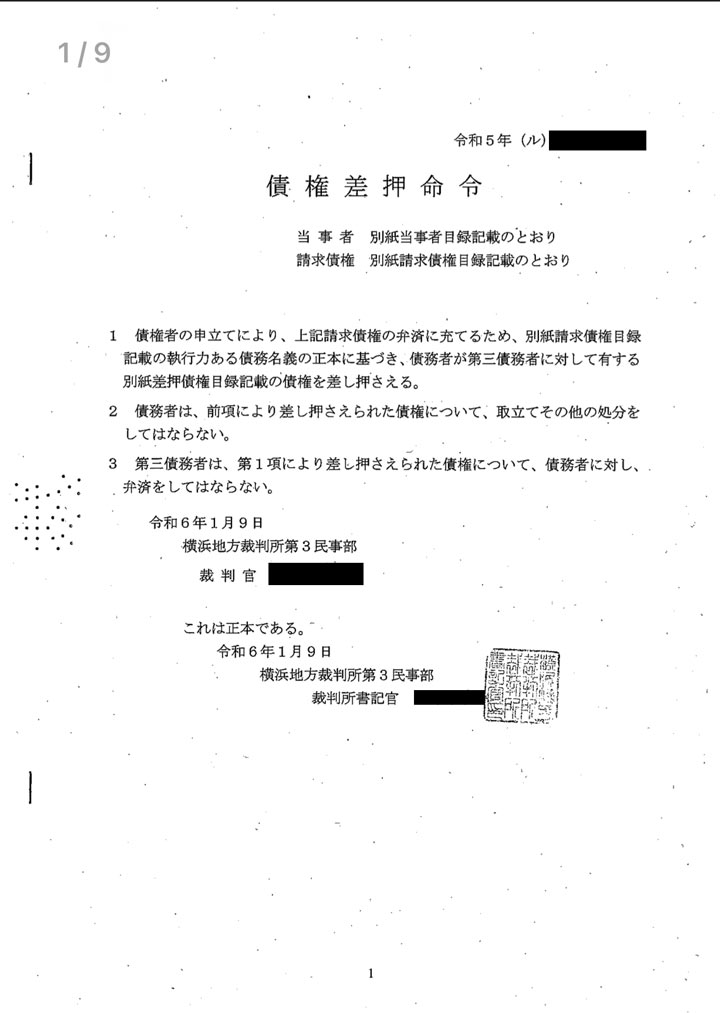
差押えになると、毎月給与の1/4にあたる金額が自動的にひかれて、勤務先からエー・シー・エス債権管理回収へ振り込まれてしまいます。
会社の人には裁判所から差押えになったことはバレますし、ただでさえ少ない給料から毎月数万円引かれてしまうので、さらに生活は厳しくなってしまいました。
差し押さえを事前に回避する方法とは?
借金の滞納が続いてしまったとしても、事前に差し押さえを回避できる可能性はあります。
考えられる回避方法は、次の2つです。
- 支払督促や訴状に対応する
- 債務整理を行う
いずれの手段を選ぶにしても、借金問題の解決実績が豊富な弁護士に相談するとスムーズに事が運ぶでしょう。それぞれ解説します。
支払督促や訴状に対応する
滞納が数回続いたタイミングで裁判所から送られてくる支払督促や訴状に対応することで、差し押さえに至らずに済むでしょう。
支払督促の内容に同意できない場合は、2週間以内に裁判所に「異議申立書」を提出し、異議を申し立てましょう。
基本的に、申立ての後は民事訴訟に移行します。
口頭弁論の場で、債権者と分割払いや減額などの返済計画などについて話し合い、和解を目指すことになります。
訴状が届いたら、債務者は原則として口頭弁論期日に出廷し、答弁書を提出しなければいけません。
提出、出廷をせずに欠席裁判となった場合、債権者の主張が全面的に認められてしまうからです。
債務整理を行う
異議申立て以外にも、差し押さえの回避のために「債務整理」を行う方法があります。
債務整理とは、借金返済の負担を軽くするための交渉や手続きのことです。
おもに、以下の3つの方法があります。
- 任意整理:裁判所を通さずに債権者と直接交渉を行って利息などをカットし、残額を返済する方法
- 個人再生:裁判所から再生計画の認可決定を受けて、借金を5分の1〜10分の1程度(※)に減らし、残額を返済する方法
- 自己破産:裁判所を介して、一部の債務を除いたすべての借金の支払い義務を免除(免責)してもらう方法
※最低100万円の返済義務は残ります
共通するデメリットとしていわゆるブラックリスト入りがありますが、差し押さえ直前であればいずれにせよブラックリストには入っていることがほとんどです。
このほかのメリット・デメリットや実行できる条件は、方法によって異なります。
実際にどの方法を選択するかは、弁護士などに相談して決めるとよいでしょう。
次の項から解説していきます。
債務整理については、以下の記事で詳しく解説しています。
任意整理は裁判所を介さない交渉
任意整理はお金を借りた先(債権者)と直接交渉し、和解することで借金を無理なく返済できるようにする手続きです。
多くの場合、これから払う利息(将来利息)を減額またはカットしたうえで、原則3〜5年程度での分割返済が可能となります。
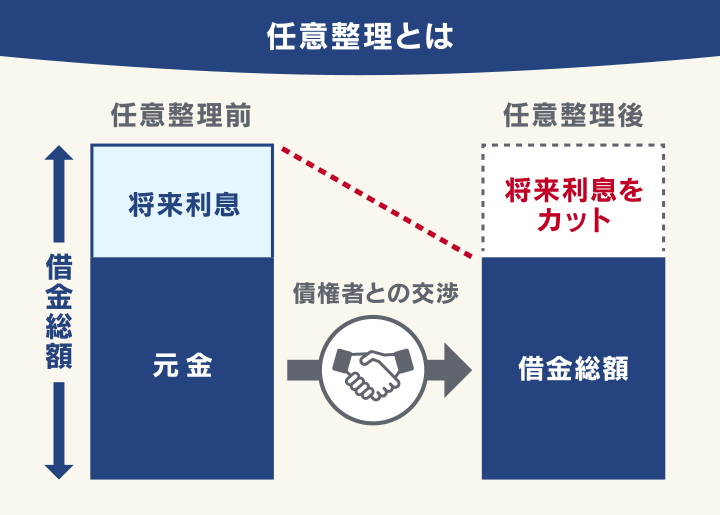
任意整理には、以下のような特徴があります。
- 後述する個人再生、自己破産より周囲に知られづらい
- 交渉相手を選ぶことで財産への影響を抑えられる
- 多くの場合、すでに給与などが差し押さえられてしまった場合は効力がない
任意整理は、差し押さえが始まる前に行って債権者と合意できれば、差し押さえ阻止の効果が期待できる方法といえます。
しかし、任意整理は裁判所を介さずに行われる私的な交渉なので、法的な手続きによる強制執行である差し押さえの効力を覆す力はありません。
もし任意整理の交渉を通して債務者が自発的に返済することを期待し、債権者が強制執行の申立てを取り下げれば、差し押さえが止まる可能性はあります。
そのため、任意整理は早めの段階で検討するのが良いでしょう。
ただし、差し押さえで借金を確実に回収した方がメリットが大きいと判断されれば、任意整理の交渉に応じてもらうことは難しいでしょう。
任意整理については、以下の記事で詳しく解説しています。
個人再生は裁判所に申し立てて借金を大幅に減らす手続き
個人再生とは、裁判所に再生計画の認可決定を受けることで借金を1/5〜1/10程度まで減額してもらうことを目指す方法です。
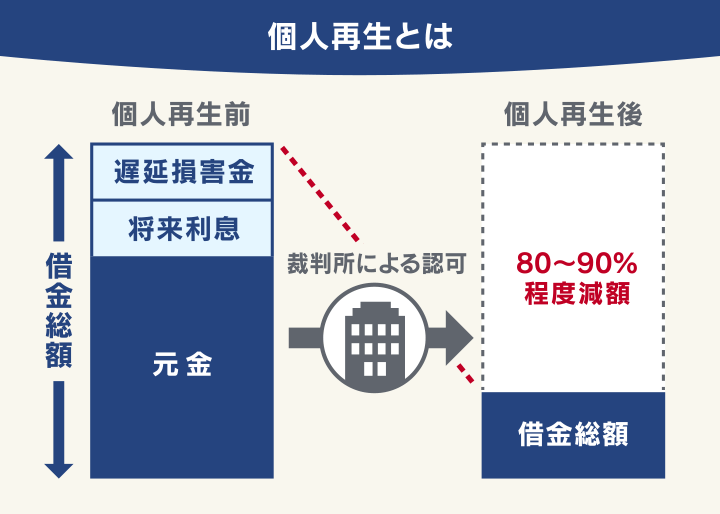
裁判所が「個人再生」の手続開始を決定した時点で、差し押さえを含む強制執行は中止されます(民事再生法第39条)。
ただし、「個人再生」は申立てから手続開始の決定までに時間がかかるケースがあります。
「個人再生」の申立て後に債務者が「強制執行の中止命令」を申し立てることで、手続開始決定前でも給与への差し押さえを止められる可能性があります(民事再生法第26条)。
個人再生については、以下の記事で詳しく解説しています。
自己破産は裁判所に申し立てて借金をなくす手続き
自己破産は、裁判所に返済不能を申し立て、原則すべての借金の支払い義務を免除(免責)してもらう手続きです。
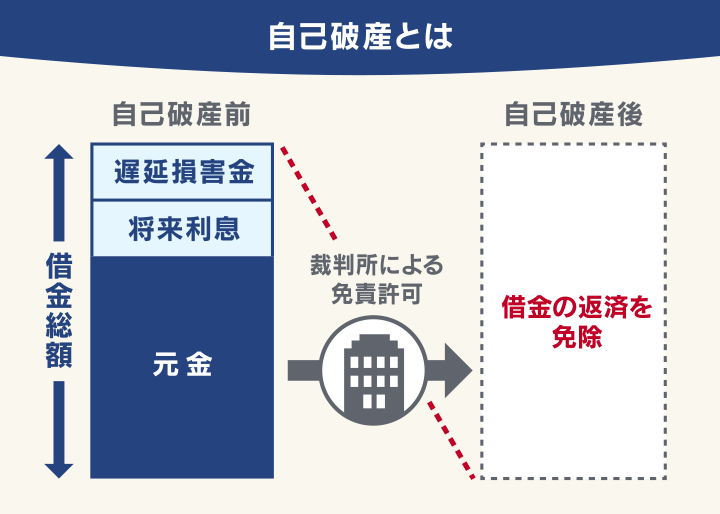
自己破産を申し立て、裁判所が破産手続開始を決定した段階で、差し押さえを含む強制執行は中止されます。
自己破産の手続きには「同時廃止」「管財事件」などの種類があるため、差し押さえ中止のタイミングはケースごとに多少異なります。
なお、「自己破産」を行うと一定以上の財産は回収・換金され、債権者に分配されますが、給与などは変わらず受け取ることができます。
自己破産については、以下の記事で詳しく解説しています。
差し押さえられたらどうなる?
財産を差し押さえられてしまった場合は、以下のようなことが起きると考えられます。
- 給与の差押通知で勤務先に借金滞納がバレる
- 借金の消滅時効が更新(中断)される
- 裁判所の執行官が家に調査に来る
- 不動産や車やバイクなどが競売(オークション)にかけられる
ちなみに、差押えに至るまで借金を滞納している時点で、信用情報機関には事故情報が記録されている(いわゆるブラックリストに載っている)可能性が高いでしょう。
つまり「クレジットカードやローン、新規の借入れができなくなる」というのも影響の一つといえますが、ブラックリストについては別の記事で詳しく解説しているのでそちらをご覧ください。
このパートでは、主に差押えによって直接的に発生する影響について解説します。
給与の差押通知で勤務先に借金滞納がバレる
上記で説明したとおり、給与は差し押さえられやすい財産で、その影響は決して小さなものではありません。
給与が減るだけでなく、給与差し押さえの際には勤務先に「債権差押通知」が届き、借金をしていた事実、借金を滞納していた事実がバレてしまうからです。
勤め先の会社は、債務者に給与を支払っている「第三債務者」という立場に当たります。
給与の4分の1、もしくは33万円を超過した分を、従業員である債務者本人に代わって勤務先の企業が債権者に支払うことになるのです。
煩雑な手続きが発生し、勤務先の経理担当者などに負担をかけることにもなってしまうでしょう。
借金の消滅時効が更新(中断)される
借金には、「消滅時効」という制度があります。
これは最後の返済日から最低5年以上が過ぎた段階で「時効の援用」という法的手段をとると、借金の返済義務が消滅するというものです。
用語集債権者に対して、債務者が「消滅時効の制度を利用する」という意思を示すための手続き。
しかし、債権者が差し押さえや裁判所を通じた請求などの法的手段をとると、時効は更新(中断)されてしまいます。
時効期間がゼロからカウントし直しになるのです。
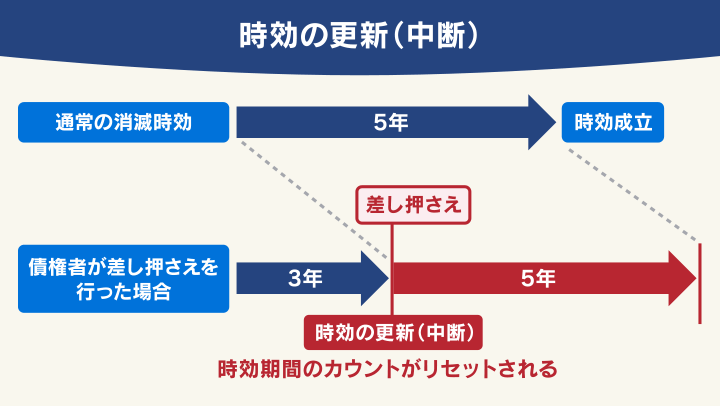
つまり、差し押さえが行われた場合、最低でもそこから5年から10年の間は、差し押さえを行ってきた債権者からの借金に対して「消滅時効」を適用することはできません。
借金の時効については、以下のページで詳しく説明しています。
裁判所の執行官が家に調査に来る
不動産が差し押さえられた場合、執行官が不動産の調査などのために訪問を行うケースもあります。
不動産が差し押さえられると、まず「競売開始決定通知」が届くことが多いでしょう。
「競売開始決定通知」とは、債権者が少しでも多くの現金を回収するために行った競売の申立てが、裁判所に受理されたことを伝える通知です。
その後、さらに「現況調査に関する通知」が届き、予告された日時に裁判所の執行官と不動産鑑定士が、債務者の自宅を訪ねることがあります。
その場で執行官が財産を差し押さえることはありませんが、競売を申し立てられた不動産の状況を調査するために、建物や部屋、自動車などの写真を撮影していきます。
訪問に応じない場合、執行官は家の鍵を開けて強制的に現況調査を実行することがあります。
執行官が訪ねてきた時点で、家が競売にかけられそうなことが近所に知られてしまう可能性もあるといえるでしょう。
不動産、車、バイクなどが競売(オークション)にかけられる
車やバイクなどの動産、家などの不動産が差し押さえられた場合、執行官による現況調査の後、競売にかけられます。
参考:KSI官公庁オークション(公売・公有財産売却) - 自治体・行政団体が出品する安心なオークション
上記の現況調査の後、競売の開始前には「期間入札通知書」が届きます。
これは、入札の期間と開札日(入札が始まる日)が書かれた通知書です。
競売が開始され、入札が始まってしまうと、競売の取り下げは不可能です。
不動産が競売にかけられ、落札者が立ち退き要請をした場合、債務者は不動産から退去しなくてはなりません。
競売で不動産、動産が売れると、そのお金は債権者に回収されます。
競売では、市場価格の7割程度で売られてしまうことが多く、返済に充てられた後、債務者の手元に資産が残ることはほとんどないと考えた方がいいでしょう。
ただし、差し押さえから開札までは、半年から1年程度かかるケースがほとんどです。
その間に、「債務整理」や「任意売却(自主的に不動産や動産を売却する手続きのこと)」などの手段で対処した方がよいといえるでしょう。
差し押さえる財産が何もない場合はどうなる?
現在無職で貯金もなく、車なども持っていない…といった、差し押さえの対象になる財産が見当たらない場合、債権者は差し押さえをすることができません。
ただし、当然ながらこれは借金がなくなったことを意味するわけではないので注意が必要です。現時点で差し押さえられるものがなくても、状況が変わればその時点で対象になります。
例えば、無職の間は給与の差し押さえはできませんが、再就職して勤務先が判明すれば、給与が差し押さえられる可能性があります。
差し押さえが進まない状況は、あくまで「現時点で回収できる財産がない」というだけで、借金の問題が片づいたわけではありません。
返済のめどが立たないまま放置するのではなく、債務整理などによって借金そのものを整理することが、根本的な解決につながります。
差し押さえの対象にならないものとは?
債務者の生活に困難をきたすような差し押さえは、法律で禁止されています。
また、借金返済義務を負っていない人が名義人となっているものが差し押さえられることもありません。
差し押さえの対象にならないものには、以下のようなものが考えられます。
- 差押禁止動産・差押禁止債権
- 家族や同居人の私物
- 賃貸の家やリース中の車 など
それぞれについて、次の項から見ていきましょう。
差押禁止動産・差押禁止債権
差押禁止動産・差押禁止債権は、法律により、差し押さえが禁止されている動産(不動産以外の物、財産)と債権(お金、およびお金を受け取る権利)です。
差押禁止動産・差押禁止債権については、以下の記事で詳しく解説しています。
66万円までの現金や家具や生活必需品など
民事執行法第131条により、動産のうち、次に挙げるものは差し押さえができないと定められています。
- 66万円までの現金
- 生活に不可欠な衣服、寝具、家具、台所用具、畳および建具など
- 職業・学業において欠かせない道具、器具
- 債務者の1ヶ月間の生活に必要な食料など
- 実印
- 勲章
- 仏像、位牌(いはい) など
債務者の生活に必要不可欠なものや、思い入れがあり、売値がつかないと判断されるものを差し押さえることは、法律で禁止されています。
ペットなども、基本的に差し押さえられることはないでしょう。
生活保護給付金、厚生年金、国民年金など
債権のうち、以下のものは各法律によって差し押さえが禁止されています。
- 給与の4分の3(民事執行法第152条)※
- 国民年金(国民年金法第24条)
- 厚生年金 (厚生年金保険法第41条)
- 生活保護給付金(生活保護法第58条)
- 児童手当(児童手当法第15条) など
※手取りが44万円以下の場合。上記参照。
ただし、上で挙げたような「差押禁止債権」であっても、預金口座に入金された時点で「預貯金」の扱いになり、差し押さえの対象になってしまうことがあります。
預金口座に入金された公的年金を差し押さえられないようにするためには、裁判所に「差押範囲変更」の申立てを行う必要があります。
- 口座にあったのが公的な給付によるお金であること
- 年金や給付金を差し押さえられると生活が維持できないこと
などを立証できれば、差し押さえを解除してもらえるかもしれません。
「差押範囲変更」の申立てを行う際には、多くの書類を用意することになります。
差し押さえの影響を最小限にするためにも、早めに弁護士などの法律の専門家に相談するとよいでしょう。
年金の差押えについては、以下の記事で詳しく解説しています。
家族や同居人の私物
基本的に、借金の返済義務がある人以外の名義のものが、差し押さえられることはありません。
借金を滞納している人の家族であっても、その私物や預貯金などが差し押さえの対象になることはないといえます。
ただ、執行官が差し押さえを行う際、債務者本人のものと間違えて、家族や同居人の所有物を差し押さえてしまうこともありえます。
その場合は、「第三者異議の訴え」を起こすことで取り返せる可能性があります。
賃貸の家やリース中の車
賃貸住宅は債務者の所有財産ではないため、差し押さえられることはありません。
賃料を払えば住み続けることができます。
リース中の車も同様に、債務者のものではないので差し押さえられることはありません。
ただし、借金の長期滞納時には、利用審査に通らなくなる可能性があるといえるでしょう。
賃貸物件の家賃を保証する会社やカーリースの審査を行う信販会社は、信用情報機関に問い合わせて審査を行うことがあるためです(詳しくは後述)。
差し押さえ前のNG行動とは?財産隠しはバレる?
預貯金、不動産などの財産を差し押さえられたくないからといって、隠したり壊したりすると刑法違反となり、罪に問われることがあります。
- 財産の譲渡や隠匿
- シール(封印票)などを破く
これらについて、見ていきましょう。
財産の譲渡や隠匿は刑法違反の可能性あり
差し押さえられるであろう財産を隠したり、壊したり、知人に譲ったりすると、「強制執行妨害目的財産損壊等罪」にあたる可能性があります(刑法第96条2項)。
3年以下の拘禁刑もしくは250万円以下の罰金のどちらか、あるいは両方を科されるかもしれません。
ちなみに、差し押さえ日時の事前告知がないのは、債務者が差し押さえを免れるために財産を処分してしまうことを防ぐためです。
債務者が預金口座の存在を隠すのは難しい
「差し押さえといっても、すべての口座の情報を伝えているわけではないのだから、債権者に全財産を把握されることはないだろう」と思うかもしれません。
しかし、債権者に預金口座の存在を隠しておくことは難しいといえます。
以下のような法的手段で、債権者は債務者の預金口座などを知ることができるからです。
- 弁護士会照会制度
弁護士が依頼を受けた事件について、証拠や資料を集め、事実調査を進めるため、公務所や公私の団体に必要な事項の報告を求めることができる制度。
弁護士会が主体になって照会を行います(弁護士法第23条2項)。
この照会を受けた団体は、報告義務を負うとされています。
参考:日本弁護士連合会:弁護士会照会制度(弁護士会照会制度委員会)
- 第三者からの情報取得手続
民事執行法に基づいて、債務者の財産に関する情報を、債務者以外の第三者(銀行や信用金庫などを含む)から提供してもらう手続き。
預貯金の口座のほか、不動産や給与、保有株式などについての情報も取得可能です。
参考:第三者からの情報取得手続 _ 裁判所
これらのような手段で、債権者は債務者の財産についてだけでなく、現在の勤務先なども知ることができます。
預金口座や給与の情報を隠し通すことは不可能に近いと考えましょう。
シール(封印票)などを破くのも犯罪になりうる
骨とう品や貴金属などの差し押さえが行われる場合、「封印票」というシールや「差押債権目録」という書類が、部屋もしくは物に貼られていくことがあります。
これを勝手に剝がしたり破いたりすると、「封印等破棄罪」に問われる可能性があります(刑法第96条)。
「強制執行妨害目的財産損壊等罪」と同様に、3年以下の拘禁刑もしくは250万円以下の罰金のどちらか、あるいは両方を科されるかもしれません。
ただし、生活必需品は差し押さえの対象にはならないので、不意に破いてしまうようなケースはまれといえるでしょう。
ちなみに、差し押さえと聞いてイメージする赤いシール(いわゆる赤紙)が貼られることは、現在あまりないようです。
差し押さえの通知から強制執行までの流れと目安の期間
差し押さえまでの流れと目安の期間は、以下のとおりです。
| 滞納2、3ヶ月〜 | 催告書や差押予告通知、一括請求の通知が届く |
|---|---|
| 一括請求の通知を無視した場合 | 裁判所から支払督促や訴状が届き、債務名義が取得される |
| 支払督促などから最短1ヶ月後 | 差し押さえの強制執行 |
| (一括返済、もしくは債務整理後) | 差し押さえの解除が可能に |
差し押さえの流れと期間については、以下の記事で詳しく解説しています。
差し押さえで悩んだら、弁護士法人・響に相談を
「このままだと差し押さえられちゃうかも」「口座を差し押さえられた…どうしよう」などと悩んだら、弁護士法人・響の無料相談をご利用ください。
弁護士法人・響は相談・問合せ実績80万件以上(2026年11月時点)の弁護士事務所であり、債務整理案件の解決実績豊富な弁護士が相談対応をいたします。
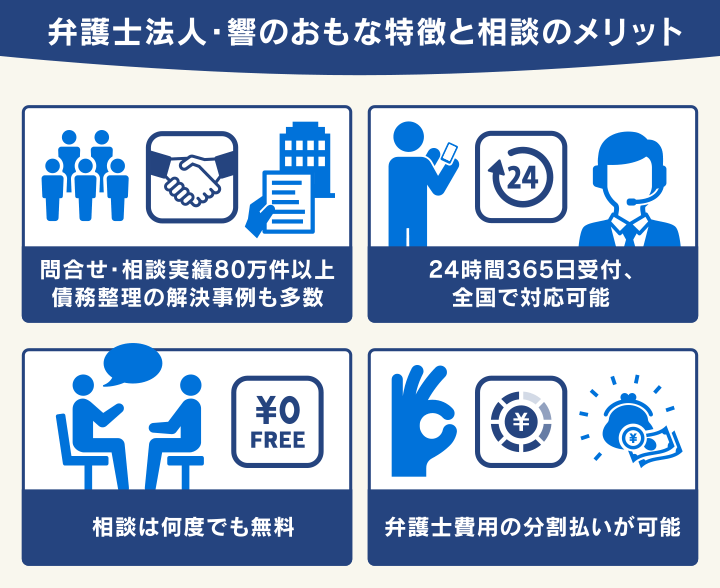
あなたにとって最適な解決方法をご提案しますので、借金のお悩みがある方はぜひお気軽にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 分割払い
OK
- 何度でも