 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
- 弁護士会所属
- 大阪弁護士会 第57612号
- 出身地
- 兵庫県
- 出身大学
- 立命館大学法学部 立命館大学法科大学院
- 保有資格
- 弁護士・行政書士
- コメント
- お悩みを抱えているみなさん、勇気を出して相談してみませんか?その勇気にお応えします。
「家族に頼まれて自分名義でカードローンを組んでしまった」
「名義を貸すだけでお礼がもらえると言われたけど大丈夫?」
名義貸しは、対象や目的によっては犯罪になります。犯罪にならない場合でも、契約上の返済義務は名義人であるあなたに残ります。
また貸した相手が滞納をすれば、あなたの信用情報に事故情報が登録(ブラックリストに載る)されます。
この記事では、名義貸しが違法になるケースと罪の重さ、借金を背負ってしまったときの対処法などを解説します。
また弁護士法人・響に寄せられたご相談データもあわせて紹介します。
「お金が欲しくて名義貸しをしようと考えている」「名義貸しで予期せぬ借金を負った」
といった状況であれば、一人で抱え込まずに、弁護士法人・響にご相談ください。
ご相談受付は24時間365日、何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
名義貸しとは?
名義貸しとは、自身の名前(名義)で契約し、その契約を他人に使わせることです。
契約書の上では自分が契約者ですが、お金やモノを使うのは別の人、という状態を指します。
名義貸しの意味とよくある例
名義貸しは、日常のさまざまな契約で起こります。
| 対象 | 名義貸しの例 |
|---|---|
| カードローン・消費者金融 |
|
| クレジットカード | 自分名義のカードを作り第三者に使わせる |
| 携帯電話・スマホ |
|
| 銀行口座 | 自分名義口座の通帳やキャッシュカードを他人に渡す |
| 自動車ローン | 審査に通らない家族のために、自分名義でローンを組む |
| 賃貸契約 | 自分名義で部屋を借り、他人を住まわせる |
名義を貸す側は「名前を書いただけ」と考えがちです。
しかし契約の相手(貸金業者・携帯会社・不動産会社など)から見れば、契約者はあくまで名義人です。
このような行為は違法となりうる場合もあります。後述する「名義貸しは違法?罪になるケースと罪の重さ」をご覧ください。
- 名前貸し:名義貸しとほぼ同じ意味で使われる
- 名義借り:名義を借りて契約を利用した人を指す
- 借名口座:他人名義で開設・利用されている銀行口座や証券口座のこと
勝手に名義を使われた「名義冒用」は扱いが異なる
本人が知らないうちに、身分証などを使って勝手に契約された場合は「名義冒用(めいぎぼうよう)」と呼ばれ、名義貸しとは区別されます。
名義人に契約する意思がなく名義冒用された場合は、原則として名義人に返済義務はありません。
ただし、身分証や印鑑、キャッシュカードを相手に預けていたなど、名義人にも落ち度がある場合は、責任を問われることもあります。
たとえ家族であっても、身分証や暗証番号の管理には注意しましょう。
弁護士からのアドバイス
「キャッシュカードとを渡して暗証番号も教えていた」という場合は、名義貸しになるケースも少なくありません。
どちらにあたるかで、返済義務の有無が大きく変わります。自己判断で慌てて行動するまえに、ぜひ弁護士にご相談ください。

藤田 圭介弁護士
親など家族に勝手に名義を使われた場合の対応は、以下の記事で詳しく解説しています。
名義貸しは違法?罪になるケースと罪の重さ
名義貸しは、違法となるケースが多い行為です。
「友人に頼まれたから」「恋人が困っていたので代わりにお金を借りた」などと軽い気持ちで行ったとしても、犯罪になり刑事罰を受けるケースもあるので注意してください。

対象ごとの主な罪名と法定刑は、次のとおりです。
| 対象 | 主な罪名 | 法定刑 |
|---|---|---|
| カードローン・消費者金融・クレジットカード | 詐欺罪、詐欺罪の共同正犯・幇助犯 | 10年以下の拘禁刑 幇助犯は5年以下 |
| 携帯電話・スマホ | 携帯電話不正利用防止法違反、詐欺罪 | 業として有償で譲渡:2年以下の拘禁刑もしくは300万円以下の罰金、または併科 |
| 銀行口座 | 犯罪収益移転防止法違反、詐欺罪 |
|
| 自動車ローン | 詐欺罪、横領罪 |
|
| 賃貸契約 | 契約違反、悪質な場合は詐欺罪 | 詐欺罪:10年以下の拘禁刑 |
| 宅建など資格 | 宅地建物取引業法違反など | 3年以下の拘禁刑もしくは300万円以下の罰金、または併科 |
実際にどの罪が成立するかは、目的や経緯、相手をだます意図があったかなどによって異なります。
 用語集
刑罰には「懲役(刑務作業あり)」「禁錮(刑務作業なし)」がありましたが、2025年6月に「拘禁刑(こうきんけい)」に一本化されました。
受刑者の特性に合わせて柔軟に更生プログラムを組めるよう、両者の壁が取り払われたのです。
カードローン・消費者金融・クレジットカードの名義貸し
ご自身の名義を友人などに貸して、銀行や消費者金融からお金を借りる行為は違法です。
第三者の借金契約のために名義貸しをすると、次のような罪に問われるおそれがあります。
名義貸しをした人も、詐欺罪の共同正犯(共同して犯罪を実行した者)、または幇助犯(実行犯の手助けをした者)が成立する可能性があるのです。
また名義を借りた人も「詐欺罪」に該当するおそれがあります(刑法第246条)。
つまり、借金契約時の名義貸しは、借りた人も貸した人も犯罪になりうるのです。
またクレジットカードも同じです。カード会社の規約では、カードを家族を含む他人に貸すことは禁止されています。
名義人以外が使うことを隠して申し込んだ場合は、カード会社をだましたとして詐欺罪に問われる可能性があります。
詐欺罪は、罰金刑ではなく拘禁刑(刑務所に収容される刑)となるため、重大な犯罪といえます。
ブラックリスト状態で借入れができない人から「自分の代わりに借金の契約をしてほしい」などと頼まれても、断る勇気を持ってください。
弁護士からのアドバイス
名義貸しで実際に刑事責任を問われるのは、犯罪グループへの協力など悪質なケースが中心です。
ただし刑事責任を問われなかったとしても、名義人としての返済義務は消えません。
名義を貸してしまった方は、まずご自身名義の借入状況を確認してください。
藤田 圭介弁護士
どのような場合に詐欺罪が成立するのかは、以下の記事で詳しく解説しています。
携帯電話・スマホの名義貸し
友人などから「自分の代わりにスマホを契約して」と頼まれても、断るべきでしょう。
携帯電話やスマホを契約して、その端末を第三者に渡すことは「名義貸し」となり違法となる場合があります。
また「SIMカードを買い取る」などと誘われて、ご自身名義のSIMカードを譲る行為も同様です。
携帯電話不正利用防止法では、契約者が携帯電話やSIMカードを他人に譲渡するときは、あらかじめ携帯電話会社の承諾を得なければならないと定めています。
違反した場合のおもな罰則は次のとおりです。
- 罪名:携帯電話不正利用防止法違反(携帯電話不正利用防止法第20条)
- 法定刑:2年以下の拘禁刑もしくは300万円以下の罰金、または併科
なお親族や生計を同じくする人への譲渡は、携帯電話会社の承諾が不要とされています。親の名義で契約したスマホを子どもが使うケースなどは、直ちに違法とはなりません。
またSNSなどで見かける「携帯電話を契約するだけの簡単なアルバイト」「名義を貸すだけで高額報酬」といった投稿は、闇バイトの可能性があります。
最初から転売などの目的で携帯電話を契約すると、携帯電話会社から端末をだまし取ったとして、詐欺罪(10年以下の拘禁刑)に問われることもあり大変危険です。
※参考:NTTドコモ「【注意喚起】携帯電話の新規契約等を促す「闇バイト」にご注意ください!」、警視庁「携帯電話等を販売店からだまし取る行為は犯罪です!」
銀行口座の名義貸し
「自分の代わりに銀行口座を作ってほしい」などと頼まれても、応じないでください。
次のようなケースは違法となります。
- 第三者の口座開設のために名義を貸す
- 自身の口座を第三者に利用させる
- 自身のキャッシュカードを第三者に渡す
- 使っていない口座を第三者に売る
SNSなどで「使用していない口座を高額買取り」「口座を作るだけで高額謝礼」などと募集をしているケースもあります。
このような誘いに乗ってご自身の口座を貸したり売ったりすると、次のような罪に問われるおそれがあります。
- 罪名:犯罪収益移転防止法違反(犯罪収益移転防止法第28条)、詐欺罪(刑法第246条)、詐欺罪の幇助犯(刑法第62条)
- 法定刑:犯罪収益移転防止法違反:1年以下の拘禁刑もしくは100万円以下の罰金、または併科
詐欺罪:10年以下の拘禁刑、幇助犯:5年以下の拘禁刑
「犯罪収益移転防止法」とは、テロ資金の供与やマネーロンダリング、振り込め詐欺などの犯罪によって得た利益の移動を規制するための法律です。
口座を売買すると、法律違反となり、売った側・買った側ともに罰せられるおそれがあります。
「自分には関係ない」と思っていても、売買した口座が犯罪に使われてしまうと重い罪となるため、充分な注意が必要です。
また、自身の口座を第三者に使わせること自体が銀行との契約に違反します。
不正利用と認識されると、口座の利用停止や強制解約になるだけでなく、犯罪に使われた場合は他の金融機関の口座まで凍結されるおそれがあります。
口座売買の危険性と、口座凍結については以下の記事で詳しく解説しています。
自動車ローンの名義貸し
「自動車ローンが組めないので代わりに契約してほしい」と頼まれて、代わりにローンを組んであげる行為も重大な違反です。
自動車ローンは、銀行や信販会社が契約者本人を審査して融資を行っています。
最初から「別の人が使う」つもりで契約した場合、信販会社を騙して融資を引き出したことになり、契約違反どころか「詐欺罪」に問われる可能性すらあるのです。
- 罪名:詐欺罪(刑法第246条)
- 法定刑:10年以下の拘禁刑
また多くの自動車ローンでは、完済するまで車の所有権がローン会社にある「所有権留保」という仕組みになっています。
完済前の車を勝手に売却するなど、他人の財産を勝手に処分すると「横領罪」に問われるおそれもあるのです。
- 罪名:横領罪(刑法第252条)
- 法定刑:5年以下の拘禁刑
なお、夫婦や同居の家族が同じ車を使う場合は、名義人と主に運転する人が異なることを契約前に販売店やローン会社へ伝え、了承を得ておけば問題になりにくいでしょう。
隠したまま契約することが問題なのです。
賃貸契約の名義貸し
賃貸住宅を借りる際に、本来の入居者(賃借人)の代わりに契約することは違法です。
賃貸借契約では、契約者と異なる人物が住むことは無断転貸となり禁止されている(民法第612条)のです。
発覚すれば、契約解除や違約金を請求されるだけでなく、状況によっては次の罪に問われる可能性があります。
- 罪名:詐欺罪(刑法第246条)
- 法定刑:10年以下の拘禁刑
名義を貸した側は、家賃の支払義務も負います。入居者が家賃を滞納すれば、請求は契約者であるあなたに届きます。
知人から「審査に通らないから代わりに契約してほしい」などと頼まれても、安易に名義貸しをしないでください。
ただし親や家族、従業員などが住む場合は該当しないケースもあります。
債務整理の賃貸契約への影響については以下の記事で詳しく解説しています。
資格や会社役員の名義貸し
事業を行うために必要な資格を、資格所有者が「名義だけ貸す」行為も違法です。
たとえば不動産業を営む場合は、事務所ごとに業務に従事する者5人につき1人以上の宅地建物取引士を置く必要があります。
宅地建物取引業の免許の名義貸しをした場合は、免許取消処分(宅地建物取引業法第66条)や、3年以下の拘禁刑もしくは300万円以下の罰金または併科(宅地建物取引業法第79条)の対象になります。
医師・薬剤師・建築士など、ほかの資格でも名義貸しは禁止されています。
「名前だけでいいから会社の取締役になってほしい」と頼まれるケースもあります。会社役員になること自体が罪に問われることはありません。
しかし名ばかりの役員でも、善管注意義務や忠実義務(会社法第355条)を負います。監督を怠って会社や第三者に損害を与えれば、損害賠償責任を負う可能性があります。
家族・親子・夫婦・恋人の間の名義貸しは違法?
相手が大切な人であっても、法律の適用に例外はありません。家族間でも、契約の相手方をだます名義貸しは違法になりえます。
一方で、契約の相手方が事情を知ったうえで認めている場合など、家族名義の契約が問題になりにくいケースもあります。違いは「契約の相手に事実を隠しているかどうか」です。
家族間でも違法・トラブルになるケース
次のようなケースは、家族の間であっても名義貸しとして問題になります。
- カードローン・消費者金融:審査に通らない親や配偶者のために自分名義で借り入れ、カードやお金を渡す
- クレジットカード:自分名義のカードを家族に渡して自由に使わせる
- 銀行口座:子どもや親の名義の口座を作り、別の家族が自分の取引に使う
- 携帯電話の分割払い:家族のために自分名義で端末を分割購入し、その家族が支払いを滞納する
特にカードローンや消費者金融では、貸金業者は名義人の収入や借入状況をもとに審査しています。
実際に使う人が別にいることを隠して契約すれば、家族間であっても貸金業者をだましたことになりかねません。
また、家族の同意がないまま名前を使って契約書を作れば「有印私文書偽造罪」などに問われる可能性もあります。
問題になりにくいケース
正当な理由があり、契約の相手方が承諾している場合は、名義貸しに該当しないこともあります。
- 未成年の子どものために、親が賃貸住宅や携帯電話の名義人になる
- 夫婦で住むために、どちらか一方が賃貸住宅の名義人になる
- 従業員が住むために、法人名で賃貸住宅を契約する
- 家族が使う携帯電話を、親族への譲渡として家族名義で契約する
このようなケースでは、あらかじめ不動産会社や家主、携帯電話会社などに伝えて承諾を得ましょう。
ただし、違法にならない場合でも支払いの責任は名義人にあります。家族が料金や家賃を払わなければ、請求は名義人に届きます。
【実例データ】名義貸しの相手は家族・恋人が半数超
弁護士法人・響に寄せられた借金相談のうち、借入れの理由として名義貸しや名義の使用に触れていたご相談者様133名を集計しました。
名義を貸した(使われた)相手は、親・子・きょうだい、配偶者、恋人を合わせて約6割にのぼります。
| 名義を貸した(使われた)相手 | 割合 |
|---|---|
| 親・子・きょうだい | 33.1% |
| 配偶者・元配偶者 | 14.3% |
| 恋人・元恋人・パートナー | 11.3% |
| 友人・知人・先輩 | 17.3% |
| 職場・仕事関係 | 4.5% |
| 記載なし | 19.5% |
※弁護士法人・響の相談データ(初回接触日2024年9月〜2026年4月、借入理由欄に名義貸し等の記載がある相談者133名)。勝手に名義を使われたケースを含みます。
名義貸しに関するご相談者のうち、女性は48.9%でした。相談者全体の女性比率(32.4%)より高いため、家族や恋人のために名義を貸したと想定されます。
実際のご相談では、次のような声が寄せられています(内容は一部要約)。
- 親から生活費に困っていると相談され、自分名義で借りた。最初は親が返していたが、次第に自分の負担になった
- 交際していた相手に名義を貸したが、別れた後は支払われず、連絡も取れない
- 妹に名義を貸した車のローンが滞納になり、返済のために自分が借金をした
家族や恋人に頼まれたときの断り方
名義貸しを頼まれたら、関係を壊さないためにもはっきり断ることが大切です。あいまいな返事をすると、何度も頼まれることになりかねません。
断るときは、相手を責めずに「できない理由」を伝えるのがポイントです。
- 「名義貸しは法律違反になる可能性があるのでできない」
- 「もし払えなくなったら、自分の信用情報に傷がついて生活に影響が出てしまう」
- 「家族(配偶者)と、お金の貸し借りや名義の貸し借りはしないと決めている」
そのうえで、相手の困りごとを解決するための別の選択肢を示しましょう。
- 借金の返済に困っているなら、弁護士に相談することをすすめる
- 生活費に困っているなら、社会福祉協議会などの公的支援を利用する
名義を借りる人は、自分の名義では借りられない事情を抱えていることが多いでしょう。
名義を貸しても根本的な解決にはならず、借金が増えるだけになるおそれがあります。
仮に「必ず返す」という誓約書を書いてもらっても、名義人の責任はなくなりません。
誓約書は、相手に立て替えた分を請求する証拠にはなりますが、名義貸しのリスクから身を守るものではないのです。
名義貸しで借金を背負ったら?返済義務と信用情報への影響
名義貸しで借りたお金の返済義務は、実際に使った人ではなく名義人にあります。相手が払わなければ、督促や一括請求はあなたに届き、滞納が続けばあなたの信用情報に事故情報が登録されます。
返済義務は名義人にある
消費者金融やローン契約のために名義貸しをした場合、返済義務を負うのは、実際に使った人ではなく「名義人」です。
名義を貸した相手が「必ず返す」と言っても、貸金業者などの債権者に対しては何の意味もありません。相手が逃げてしまえば、利息を含めた全額があなたに請求されます。
「自身が借りたのではない」と主張しても、返済の義務を免れることはできないのです。
相手が払わないと督促・一括請求は名義人に届く
名義を貸した相手が返済を滞納すると、契約上の名義人であるあなたの元へ督促の電話や督促状が届きます。
滞納が続くと「期限の利益」を失い、残りの借金を一括で支払うよう請求されます。
用語集約束した期日がくるまではお金を返さなくてもよいという、債務者(借りる側)側の権利やメリットのことです。
一括請求に応じられなければ、債権者から裁判を起こされ、最終的には給与や預貯金の差押えを受けるおそれもあります。
期限の利益の喪失と一括請求への対処法は、以下の記事で詳しく解説しています。
滞納が続くと名義人がブラックリストに載る
返済の滞納が続くと、名義人であるあなたの信用情報に「延滞」などの事故情報が登録(いわゆるブラックリストに載る状態)されます。
ブラックリストに載ると、生活に次のような影響が出ます。
- 新たなローンやクレジットカードの審査に通らない
- 携帯電話の端末を分割払いで購入できない
- 賃貸住宅の契約で、保証会社の審査に通りにくくなる
事故情報は、滞納を解消してからも一定期間(5~7年程度)残ります。
名義を貸した相手の滞納が、あなたの住宅ローンや車のローンなど将来の生活設計に影響することもあるのです。
「知らないうちに滞納されているかもしれない」と不安な方は、信用情報機関に開示請求をして確認しましょう。
弁護士からのアドバイス
督促状や一括請求の通知が届いたら、「自分が借りたものではない」と放置するのが最も危険です。
放置すると遅延損害金が増え、裁判を起こされて給与などの差押えに進むおそれがあります。
弁護士に依頼すれば受任通知によって督促が止まり、落ち着いて対応を考えられます。
藤田 圭介弁護士
信用情報の確認方法は以下の記事で詳しく解説しています。
「知らなかった」「騙された」場合でも返済義務はある?
「名義貸しが違法だとは知らなかった」「相手に騙されて名義を貸した」という場合でも、原則として返済義務はなくなりません。
名義人に「本当は自分が借りるつもりはなかった」という事情があっても、民法の「心裡留保(しんりりゅうほ)」の考え方により、契約は原則として有効です(民法第93条)。
契約が無効になるのは、貸金業者などの契約の相手方が、名義人に本当は借りる意思がないことを知っていたなどの場合に限られます。
名義を借りた相手に騙された場合も同じです。第三者に騙されて結んだ契約を取り消せるのは、契約の相手方がその事実を知っていた場合に限られます(民法第96条第2項)。
つまり、貸金業者が名義貸しの事情を知らなければ、名義人が返済義務を免れるのは難しいのです。
ただし「騙された」「犯罪に巻き込まれた可能性がある」という場合は、早めに警察に相談してみましょう。
一方、身分証などを勝手に使われて契約された「名義冒用」の場合は、原則として返済義務はありません。
自分が名義貸しと名義冒用のどちらにあたるか判断がつかない場合は、弁護士に相談してください。
名義を貸した相手を訴えることはできる?時効は?
名義人として肩代わりして返済したお金は、名義を借りた相手に請求できます。
ただし相手に支払い能力がなければ、実際に取り戻すのは難しいのが現実です。
肩代わりした分は相手に請求できる(求償)
名義を借りた相手が「自分が返す」と約束していたなら、あなたが代わりに返済した分を相手に請求できます。
これを一般に「求償(きゅうしょう)」といいます。
請求するときは、次のような証拠をそろえておきましょう。
- 名義を貸した経緯や「自分が返す」という約束のLINEやメールのやり取り
- 借りたお金を相手に渡した振込記録や、相手が返済していた記録
- あなたが代わりに返済した金額がわかる明細や振込記録
- 誓約書や念書
請求の手段には、おもに次のようなものがあります。
| 手段 | 内容 |
|---|---|
| 話し合い | 相手に直接、返済を求める |
| 内容証明郵便 | いつ・どのような内容で請求したかを証明するもの。相手に本気度を伝え、時効の完成を一時的に止める効果もある |
| 少額訴訟 | 60万円以下の金銭の支払いを求める場合に、原則1回の審理で判決が出る簡易裁判所の手続き |
| 通常の訴訟 | 請求額が大きい場合や、相手と争いがある場合に利用 |
相手と連絡が取れない、話し合いに応じないといった場合は、弁護士に依頼すると内容証明郵便の作成から訴訟まで任せられます。
ただし名義を借りる人は、もともとお金に困っていることがほとんどです。
勝訴しても、相手に財産がなければ回収できないこともあります。相手への請求と並行して、あなた自身の返済をどうするかも考えておく必要があります。
名義貸しに時効はある?
名義貸しに関わる時効には、「借金の時効」と「刑事事件の時効」があります。
●借金の時効(消滅時効)
貸金業者からの借金は、原則として最後の返済日などから5年で消滅時効の期間が経過します。
ただし時効は期間が過ぎただけでは成立せず、債権者に「時効を援用する」と伝える必要があります。
また期間の途中で裁判を起こされたり、債務を認めるような言動をしたりすると、時効の更新によって期間がリセットされます。

昔の名義貸しの借金でも、時効が成立していないケースは少なくありません。
借金の消滅時効について詳しくは、以下の記事をご覧ください。
●刑事事件の時効(公訴時効)
刑事事件にも、一定期間が過ぎると起訴できなくなる「公訴時効」があります。
期間は罪ごとに異なり、たとえば詐欺罪は7年、犯罪収益移転防止法違反は3年です(刑事訴訟法第250条)。
【実例データ】名義貸しの相談は「時効援用」の方針が多い
弁護士法人・響の相談データでは、名義貸しに関するご相談のうち、解決方針が「時効援用」となったのは約21%でした。
※弁護士法人・響のご相談者様データ(初回接触日2024年9月〜2026年4月、借入理由欄に名義貸し等の記載があるご相談者様133名・方針が記録されている方を母数として集計)
これは名義を貸したまま何年も放置され、昔の借金の請求がある日突然届くケースが多いと考えられます。
古い借金の督促が届いたら、支払う前に弁護士に相談しましょう。一部でも支払うと、時効を援用できなくなるおそれがあります。
名義貸しはバレる?主な発覚のきっかけ
「名前を貸すだけならバレないだろう」と思われがちですが、名義貸しはバレることが多いでしょう。
特にお金や公的文書が絡む契約や事件性の高いトラブルでは、発覚しやすくなります。
バレるポイントやタイミングなどを、以下で紹介します。
返済の滞納
名義を貸した相手が返済を滞納すると、契約上の名義人であるあなたの元へ督促状が届きます。
滞納が続くと「全額一括請求される」「契約を強制解除される」などしてトラブルが顕在化するでしょう。
不審な取引
銀行口座へ短期間に不特定多数から入金があったり、ATMで不自然な引き出しが続いたりすると、銀行が異常と判断し、口座が凍結される場合があります。
税務署の調査
事業用の名義を貸している場合は、あなたの所得としてカウントされるため、実収入と申告内容に大きな乖離が生じます。
税務調査が入れば、名義貸しの事実はすぐにわかってしまうでしょう。
警察の捜査
あなたが名義貸しをして契約した携帯電話や銀行口座が、振り込め詐欺や闇バイト、薬物取引などの犯罪に使用された場合、警察の捜査対象としてあなたの名前が真っ先に浮上します。
すでに名義貸しをしてしまったときの対処法
すでに名義貸しをしてしまった場合は、まず借入状況を確認し、犯罪の疑いがあれば警察へ、返済が難しければ弁護士へ早めに相談しましょう。
放置するほど遅延損害金が増え、一括請求や差押えのリスクが高まります。
まず契約内容と借入状況を確認する
最初に、あなたの名義で「どこから」「いくら」借りているのかを正確に把握しましょう。
- 契約書や利用明細、カード会社などから届いた郵便物を確認する
- 名義を貸した相手に、借入先・残高・返済状況を聞く
- 信用情報機関(CIC・JICC・KSC)に開示請求をして、自分名義の契約や延滞の有無を確認する
相手が把握している以上に借入れが増えていることもあります。相手の説明だけに頼らず、信用情報で客観的に確認するのが確実です。
犯罪に使われた疑いがあれば警察へ
「違法だとは知らなかった」としても、名義貸しをすると、残念ながら法的責任や契約上の責任を完全に免れることはできません。
ただし「騙された」「犯罪に巻き込まれた可能性がある」という場合は、早めに警察に相談してみましょう。
ご自身の口座や名義が犯罪に使われた可能性があるなら、被害が広がる前に警察や消費生活センターへ相談してください。
相談窓口
- 警察:警察相談専用電話 #9110
- 消費生活センター:消費者ホットライン 188
もし犯罪に巻き込まれてしまい、あなた自身にも罪を科されるおそれがある場合は、自ら警察へ出頭する(自首)ことで刑罰を軽減してもらえる可能性があります。
第42条 罪を犯した者が捜査機関に発覚する前に自首したときは、その刑を減軽することができる。
※引用:e-Gov法令検索「刑法」
1人で出頭することが不安なら、弁護士に同行してもらうといいでしょう。
弁護士に同行してもらうことで、警察へ提出する書類作成のサポートや、不当な取り調べの防止、身柄拘束からの早期釈放などが期待できます。
弁護士法人・響でも、このような案件に対応可能です。犯罪に巻き込まれてお困りの場合は、お気軽にご相談ください。
返済できない借金は債務整理で解決できる可能性がある
借金の契約のために名義貸しをした場合でも、返済義務は生じてしまいます。
望ましい解決方法は、名義を貸した相手(借金をした当人)に返済してもらうことです。
しかし相手が返済しない、連絡がつかないといった状況であれば、残念ながらご自身で返済するしかありません。
どうしても返済できない場合は、弁護士に相談して「債務整理」という方法で解決できる可能性があります。債務整理には、おもに次の3つの方法があります。
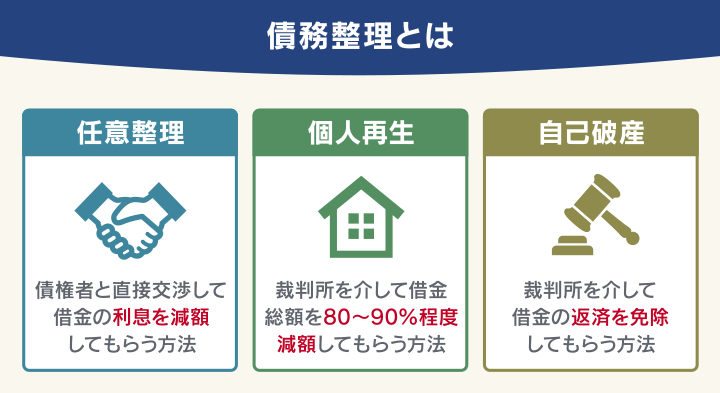
※個人再生では、最低弁済額は100万円です。そのため減額率が80%以上になることもあります。
また弁護士に依頼すると、債権者に「受任通知」が送られ、督促や返済が一時的にストップします。
弁護士法人・響では、即日〜1週間程度で受任通知を発送しています。
また、交渉や手続きのほとんどを弁護士にお任せいただけます。
※法的手続き(個人再生・自己破産)の場合は、ご依頼者様ご自身で書類を集めていただく必要がありますが、そのサポートをいたします。
【響の相談データ】任意整理の和解で月々の返済額はどう変わった?
弁護士法人・響で名義貸しに関する借金を任意整理で和解が成立したご相談者様は、月々の返済額が約2万5,000円から約1万2,000円に減額が実現しました。
※弁護士法人・響のご相談データ(初回接触日2024年9月〜2026年4月、借入理由欄に名義貸し等の記載があり、和解が成立した相談者16名の債権者の中央値)。必ず返済額が減ることを保証するものではありません。
債務整理について詳しく知りたい方は、以下の記事をご覧ください。
家族の借金もあわせて相談したいとき
名義貸しの背景には、名義を借りた家族自身が借金に困っているケースが少なくありません。あなたの名義の借金だけを解決しても、家族の借金が残っていれば、また同じことを頼まれるおそれがあります。
借金問題の相談は、本人以外のご家族からでも可能です。
ただし債務整理を依頼できるのは、原則として借金をしている本人です。まずはご家族から相談し、本人と一緒に解決方法を考えていきましょう。
家族の借金について本人以外ができることは、以下の記事で詳しく解説しています。
弁護士法人・響では、名義貸しで背負った借金のご相談を24時間365日受け付けています。
相談は何度でも無料です。ご家族に知られずに相談したい方も、お気軽にご連絡ください。
お金に困って名義貸しを考えている方へ
もし、名義貸しによって報酬を得ようとしているなら、どうか踏みとどまってください。
名義貸しで得られる数万円の報酬よりも、その後に負うリスクのほうが圧倒的に大きいからです。
SNSなどで見かける「名前を貸すだけで謝礼」「携帯を契約するだけの簡単なバイト」「使っていない口座を買い取ります」といった誘いは、闇バイトや詐欺の可能性があります。
応じると、犯罪の加害者として罪に問われるうえ、身に覚えのない借金や端末代金を背負うことになりかねません。
次のような誘いには、特に注意してください。
- 「名義を貸すだけ」「契約したらすぐ解約するから大丈夫」と言われる
- 借りたお金やカード、通帳を相手に預けるよう求められる
- 契約や身分証の提示の見返りに報酬を約束される
- 友人や先輩から「高額バイトがある」と紹介される
生活が苦しいのであれば、犯罪のリスクを冒すのではなく、生活福祉資金貸付制度や住居確保給付金、生活保護などの公的支援に頼ってみましょう。
お住まいの市区町村の社会福祉協議会や福祉事務所が窓口です。
借金以外でお金を用意する方法や、利用できる公的支援は以下の記事で詳しく解説しています。
名義貸しに関するよくある疑問
ここでは名義貸しに関する、よくある疑問と回答を紹介します。
Q. 貸した側と借りた側、どっちが悪い?
刑事責任と返済の責任とで、答えが異なります。
刑事責任については、契約の相手方をだます名義貸しであれば、借りた側だけでなく貸した側も詐欺罪の共同正犯や幇助犯に問われる可能性があります。
「頼まれただけ」でも責任を免れるとは限りません。
一方、貸金業者などに対する返済の責任は、名義人である貸した側が負います。借りた側は、名義人との約束にもとづいて、名義人が肩代わりした分を返す責任を負うことになります。
Q. 名義貸しで背負った借金は自己破産できる?
名義貸しで背負った借金も、名義人自身の借金として自己破産の対象になります。
自己破産では、浪費やギャンブル、収入や借入状況を偽って借りたことなどが「免責不許可事由」にあたり、免責が認められない場合があります。
名義貸しの経緯によっては、免責不許可事由が問題になることもあります。
ただし免責不許可事由があっても、裁判所の判断で免責が認められる「裁量免責」となるケースも多くあります。名義貸しの事情を正直に弁護士に伝え、手続きを進めることが大切です。
免責不許可事由については、以下の記事で詳しく解説しています。
Q. 相手に名義変更してもらえば解決する?
名義変更ができれば解決の一つにはなりますが、多くの契約(特に借金や携帯契約)では、審査を伴うため簡単に認められません。
また、名義変更をするまでの間に発生したトラブルや負債については、依然としてあなたが責任を負い続けることになります。
「後で変更するから」という相手の言葉をうのみにせず、現状をどう収束させるかを冷静に考える必要があります。
Q. 謝礼をもらって名義を貸すと罪は重くなる?
名義貸しをして謝礼をもらうと、罪に問われるリスクが高まります。
携帯電話不正利用防止法では、携帯電話会社の承諾なく「業として有償で」譲渡した場合に、2年以下の拘禁刑もしくは300万円以下の罰金の対象となります。
犯罪収益移転防止法でも、口座の譲渡を業として行うと3年以下の拘禁刑もしくは500万円以下の罰金と、罰則が重くなります。
また、報酬を受け取っていると「犯罪に使われると知っていた」と判断されやすくなり、詐欺罪の共同正犯として扱われるおそれもあります。
少額の謝礼と引き換えに、前科と借金を背負うリスクがあることを覚えておきましょう。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも