 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「債務整理をすると、どんなふうにブラックリストに載ってしまうの?」 「実際のところ、どのくらいの期間載るものなの?」
債務整理をすると、信用情報機関に事故情報が登録されます。
いわゆる「ブラックリストに載る」状態ですが、借金の滞納が2~3ヶ月以上続いた時点ですでにブラックリスト入りしている可能性はあります。
借金の滞納と債務整理とでブラックリストへの載り方が異なるのかどうかや、当事務所へ債務整理を依頼いただいた方のデータをもとに、実際のところブラックリスト掲載期間はどのくらいなのかについて解説しています。
また、ブラックリストに載った場合の不便・不都合への対処法もあわせてご紹介しています。
毎月の返済が厳しい状態であれば、早めに債務整理を検討することも選択肢の一つです。
弁護士法人・響では、借金問題について24時間365日相談を受け付けており、相談は無料です。
あなたの状況を詳しくお聞きし、最適な解決策をご提案します。

-
債務整理すべきか無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
なぜ?どのように?債務整理によるブラックリスト掲載
債務整理をすると、信用情報機関に事故情報が登録されます。
これを、俗に「ブラックリストに載る」状態と言います。
信用情報とは、個人のクレジットカード・ローンなどの契約内容や、支払い状況(残高や滞納情報を含む)のことで、それらの情報を取り扱う機関を信用情報機関といいます。
信用情報は、以下の3つの信用情報機関のいずれかで登録・管理されており、どの機関に登録されるかは、クレジットカード会社や消費者金融など、金融機関によって異なります。
債務整理をするとブラックリストに載ってしまう理由と仕組みを詳しく見ていきましょう。
 用語集
債権者(お金を貸した側)と和解交渉したり、裁判所の手続きをすることで借金問題を解決する方法。
おもな方法として、任意整理、個人再生、自己破産がある。
債務整理をするとブラックリストに載る理由
「なぜ債務整理をするとブラックリストに載ってしまうのか」、その理由を知っておくと、必要以上に不安になりすぎずに済みます。
債務整理を開始すると、まず債権者(お金を貸した側)に対し、弁護士や司法書士から「受任通知」という書面が送付されます。
用語集弁護士・司法書士が、「今後、この債務者の代理人として債務整理を進めます」と債権者に知らせる書面のこと。
受任通知が届き債務整理が始まったことがわかると、「この債務者は、今までどおりの返済ができなくなった」と判断し、信用情報機関に事故情報を登録します。
あくまでも、事実が登録される状態ですので、信用情報そのものが何かの罰であるということではありません。
債務整理をするとブラックリストにどう掲載されるのか
債務整理をした場合、信用情報への記載は、機関によって異なります。
単に「異動」と記載される場合と、「破産手続き開始」「再生手続き開始」と記載される場合があります。
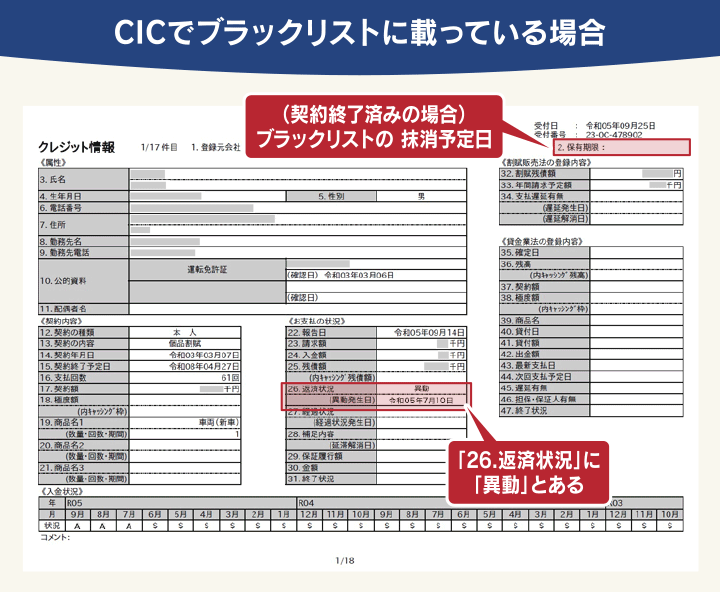
CICでは、借入金の滞納など、他の理由でブラックリストに載った場合と同じ「異動」という記録がされるだけです。
以下の見本画像の下部をご覧ください。
この開示報告書の見本を見ても「任意整理」「自己破産」など、債務整理をしたかどうかまでは記載されませんので、外見上、債務整理によるものか、単なる滞納によるものかを区別することはできません。
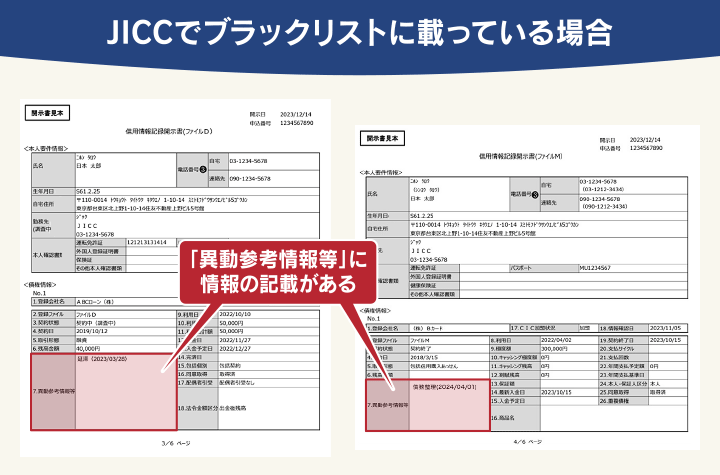
ですが、JICCやKSCでは、債務整理について記載されています。
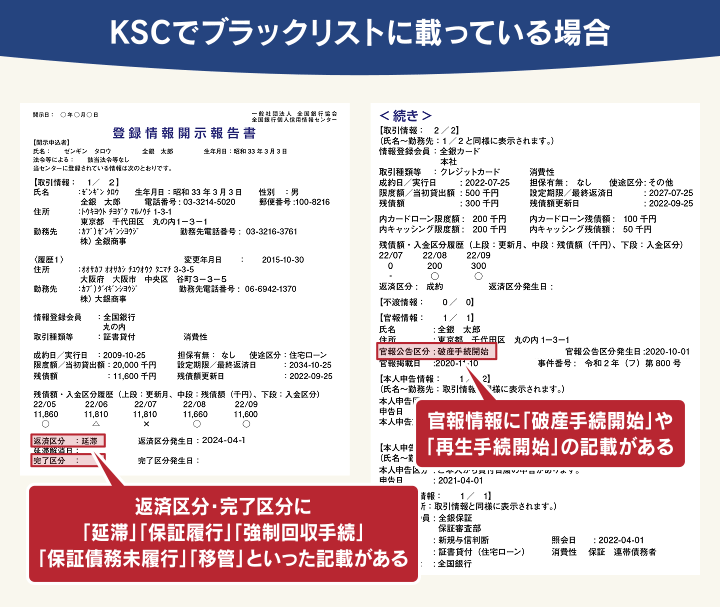
以下の画像は、右側に注目してください。
「官報情報」という欄に、債務整理の情報が掲載されています。
金融機関は、貸付けなどの審査の際に信用情報を参照します。
事故情報の登録の事実があれば、「返済(支払)能力がない」と判断され、審査に通らない可能性が高くなります。
なお、信用情報は信用情報機関の間で共有されています。
【例外】過払い金で借金を返済できればブラックリストには載らない
債務整理をするとブラックリストに載りますが、例外もあります。
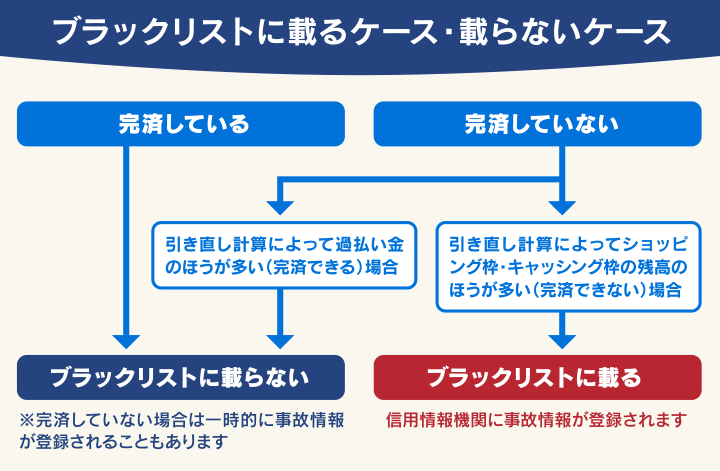
それは、過払い金が判明し、借金を返済できるケースです。
用語集消費者金融やクレジットカード会社などの貸金業者に、法律で定められた上限を超える金利で支払った利息、つまり払いすぎたお金のこと。払い金を取り戻す手続きを「過払い金返還請求」という。
以下の条件を満たす場合、債権者に過払い金返還請求を行うことで、過払い金を取り戻せる可能性があります。
- 2010年6月以前に消費者金融、クレジットカード会社から借り入れていた
- 過払い金の時効「完済後10年」を過ぎていない
取り戻せた過払い金で借金を完済できた場合(過払い金の返還額>借金残高)は、債務整理を行ったことにならないため、ブラックリストに載ることはありません。
ただし、返還額が借金残高に満たず完済できなかった場合は、任意整理を行った扱いになるため、ブラックリストに載ってしまいます。
「利息をカットしてもらっただけなら、ブラックリストには載らない」という情報を見かけることがありますが、これは誤りです。
任意整理は、利息をカットしてもらう交渉そのものが「今までどおりの返済ができない」という意思表示にあたるため、通常どおりブラックリストに載ります。
過払い金を取り戻せるか、取り戻したお金で借金残高を完済できるかは、個人で判断することは難しいため、弁護士などの専門家に相談するようにしましょう。
いつまで載る?債務整理からブラックリスト掲載の期間
債務整理をすることによってブラックリストに掲載される期間は、5〜7年間です。
ですが、具体的な期間は、①信用情報機関、②債務整理の方法(任意整理・個人再生・自己破産)によって異なります。
| 信用情報機関 | 任意整理 | 個人再生 | 自己破産 | 加盟しているおもな業態 |
|---|---|---|---|---|
| CIC | 完済日から5年(代位弁済による登録) | 完済日から5年 | 破産手続開始決定日から5年 | クレジットカード会社・信販会社・携帯電話会社 |
| JICC | 完済日から5年※1 | 完済日から5年※2 | 手続き終了(免責確定)日から5年 | 消費者金融・クレジットカード会社・携帯電話会社 |
| KSC | 完済日から5年(代位弁済による登録) | 完済日から5年または手続開始決定日から7年のいずれか遅い方 | 破産手続開始決定日から7年 | 銀行・信用金庫・信用保証協会 |
※1 2019年9月30日以前の契約・借り入れでは、受任通知を債権者が受領した日から5年
※2 2019年9月30日以前の契約・借り入れでは、個人再生手続の開始決定日から5年
ブラックリストの掲載期間をケース別にまとめると、以下のようになります。
※個人再生・自己破産について、KSCの場合は5〜7年
注意が必要なのは、任意整理や個人再生の場合です。
任意整理や個人再生の場合は、債務整理後に残っている返済があるため、完済後からカウントされます。
つまり、和解や手続きが成立してからではなく、その後の返済が完了してからの期間が実質の掲載期間ということです。
例として、任意整理の場合のブラックリスト掲載期間は、次のように計算します。
任意整理の返済期間(おおよそ3〜5年)+ 完済後の登録期間(5年)= 実質8〜10年程度
たとえば、2026年に任意整理を開始し、5年かけて完済した場合、ブラックリストが解除されるのはそこからさらに5~7年後、つまり手続き開始から約10~12年後(2036年~2038年)ということになります。
では、実際のところはどうなのか、本当に約10~12年でブラックリストから情報が消えるのか、データで確認してみましょう。
弁護士法人・響へ任意整理をご依頼いただいた方の返済期間を集計し、以下のようなグラフにしました。
多くの方が49~60回で返済を終えられていることがわかります。
平均すると約55回、つまり、月1回払いで約4.6年で返済を完了されています。
ここに、5~7年の登録期間をプラスし、やはり10~12年でブラックリストから消えるということになります。
- 対象者:弁護士法人・響にて任意整理をご依頼いただいた方
- 対象期間:2020年8月~2026年4月
- 対象人数:21,856人
※個々の返済期間は、借入先の数や金額、収入状況などによって異なります。
返済期間約5年+完済から5年という時間は、住宅購入や結婚など、将来のライフプランに影響する可能性がありますし、長くて途方に暮れてしまうかもしれません。
しかし、このまま借金の滞納を続けていても、ブラックリストには載ったまま、返済の負担も変わりません。
腹を括って約10年間を受け入れるのも、選択肢の一つです。
債務整理していなくてもブラックリストに載るケース
ここまで、債務整理によってブラックリストに載ることについて説明してきましたが、実は、まだ債務整理をしていない方でも、すでにブラックリストに載ってしまっている可能性があります。
以下のいずれかに心当たりがある場合は、債務整理をしていなくても、すでに事故情報が登録されているかもしれません。
- 滞納期間が2〜3ヶ月以上に及んだとき
- 代位弁済(保証履行)が行われたとき
- クレジットカードが強制解約されたとき
- 短期間に複数のローンやクレジットカードへ申し込んだとき
順番に解説していきますので、もしご自身に当てはまりそうでしたら、早めに弁護士など専門家へのご相談をおすすめします。
滞納期間が2〜3ヶ月以上に及んだとき
クレジットカードの支払いや、消費者金融のローン返済などを滞納し、その期間が2〜3ヶ月以上に及んだときもブラックリストに載ります。
クレジットカード会社や消費者金融が加盟しているCICやJICCで異動情報が掲載されるのは、以下の状態になったときです。
- CIC:約定返済日より61日以上または3ヶ月以上支払が滞納しているもの
- JICC:入金予定日から3ヶ月以上何ら入金されなかったもの
借入金などの返済を滞納している状態にある場合は、すでにブラックリスト入りしているかもしれませんので、どのくらいの期間の滞納があるか確認してみましょう。
代位弁済(保証履行)が行われたとき
保証会社などに代位弁済(だいいべんさい)をされたときも、ブラックリストに載ります。
代位弁済とは、債務者(お金を借りた側)が借金を返済できなくなった場合(一般的には滞納期間が6ヶ月以上に及んだとき)に、保証会社などの第三者が代わりに返済をすることをいいます。
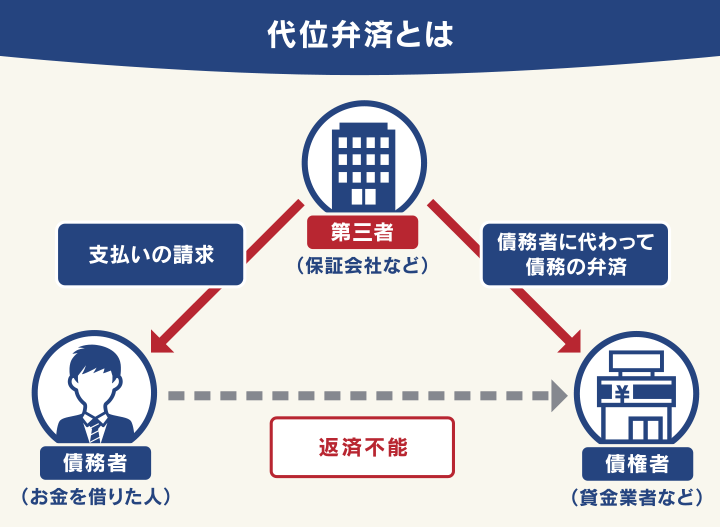
CICでは、「返済ができなくなり保証契約における保証履行が行われた」とき、つまり代位弁済が行われたときに、異動情報を登録すると定めています。
(参照元:CIC「『信用情報開示報告書』表示項目の説明」)
なお、代位弁済が行われたとしても、借金の返済義務がなくなったわけではありません。
求償権(債務者に返済を請求する権利)がもとの債権者から保証会社などに移っただけであり、保証会社とは分割払いの契約をしていないためです。
この場合、一括請求される可能性が高く、返済の負担としてはむしろ重くなったといえます。
代位弁済については、以下の記事で詳しく解説しています。
クレジットカードが強制解約されたとき
クレジットカード会社の多くは、「支払いの滞納が2〜3ヶ月以上に及んだときに強制解約する」と規約で定めています。
そして、強制解約を行った際に、信用情報機関に事故情報を登録します。
なお、一度強制解約されてしまうと、トラブルのあった顧客として社内に記録が残ります(いわゆる社内ブラック)。
社内ブラックの情報は半永久的に残るとされているため、信用情報の掲載が終了しても、再契約は難しくなる可能性があります。
短期間に複数のローンやクレジットカードへ申し込んだとき
意外に知られていませんが、短期間に何社ものローンやクレジットカードへ立て続けに申し込むことも、俗に「申し込みブラック」と呼ばれ、信用情報に変化があります。
ローンやクレジットカードの「申込情報」そのものは、前述の3つ(滞納・代位弁済・強制解約)とは性質が異なり、事故情報(異動情報)ではなく、あくまで一定期間記録される履歴です。
ただ、短期間に複数申し込んでいる状態を金融機関が確認すると、「資金繰りに困っているのではないか」と判断され、結果として審査に影響が出る場合があります。
もし、新たな借入れで複数の申し込みをして、審査に通らない状態が続いているなら、この申し込みブラックの可能性もあります。
なお、住宅ローンの「仮審査」を複数社に申し込むことは一般的な行為であり、これ自体が問題視されることはありません。
「自分はすでにブラックリストに載っているのか」を確認したい場合は、以下の記事もご参照ください。
開示請求の具体的な手順を写真付きでわかりやすく解説しています。
ブラックリストに載って影響があることとないこと、対処法も
ブラックリストに載ると、金融機関や貸金業者から「返済(支払)能力がない」と判断されるため、生活の一部が不便になることが出てきます。
今、債務整理を検討している場合は、避けては通れないブラックリストに載ることでどのような影響があるのか確認し、心づもりをしておくのがよいでしょう。
もちろん、不安なことがあれば遠慮なく債務整理を依頼する弁護士に相談してみましょう。
- クレジットカードの契約や利用
- ローンやキャッシングなど新たな借入れ
- 奨学金などの保証人
- 携帯電話(スマホ)端末の分割払い
- 賃貸住宅の新規契約や更新
また、影響が出ると誤解されていることもあるようですが、以下のことはブラックリストに載っても影響はありません。
- 現金での買い物・銀行口座の開設
- 携帯電話の回線契約
- 就職・結婚・進学・選挙権
債務整理をしてブラックリストに載り、生活に影響があったとしても、対処法はあります。
ブラックリスト入りを過度に恐れて借金の負担を抱え続けるより、不便にうまく対処しながら生活を立て直す道も考えてみてはいかがでしょうか。
ブラックリスト入りの影響とその対処法を詳しく見ていきます。
クレジットカードの作成や利用ができなくなる
ブラックリストに載ると、クレジットカードが利用できなくなります。
クレジットカードを新規で申し込むと、クレジットカード会社によって信用情報が照会されます。
その際にブラックリストに載っていることがわかると、審査に通らない可能性が非常に高くなります。
また、現在クレジットカードを利用している場合も、利用状況の審査のため、カードの更新時などに信用情報が照会されます(途上与信といいます)。
途上与信のタイミングで事故情報が確認されれば、クレジットカード会社との契約に基づき、強制解約されることがあります。
クレジットカードが利用できない期間中は、以下の決済方法で代替することもできます。
- デビットカードやプリペイドカードを利用する
- スマホ決済を利用する
- 事前に保証金を預ける「デポジット型クレジットカード」を利用する
ローンやキャッシングなど新たな借入れができなくなる
ブラックリストに載ると、カードローンやキャッシングなどを利用した、新たな借入れができなくなる可能性が高くなります。
クレジットカード同様に借り入れの審査で信用情報が照会されるためです。
以下は、利用が難しくなるローンの例です。
- 住宅ローン
- 車ローン
- 教育ローン、学資ローン
- カードローン
どうしても新たな借り入れや、ローン利用の必要がある場合には、以下のような対処法があります。
- 「緊急小口資金」など、公的な貸付制度を利用する(条件あり)
- 車を購入したい場合は、自社ローンを利用する
- 家族名義で住宅ローンを組む
奨学金などの保証人になれなくなる
ブラックリストに載ると、保証人になることが難しくなります。
お金を貸す側にとって、保証人に返済能力があることは重要な考慮要素であるため、これを判断するために信用情報が照会されます。
そこで事故情報が確認されれば、審査通過は難しくなります。
保証人になれないと、子どもが奨学金を借りられなかったり、家族の賃貸契約ができなかったりする可能性が出てきます。
- もう1人の親や、兄弟・親戚などに保証人になってもらう
- 保証機関(日本国際教育支援協会など)を利用する
携帯電話(スマホ)端末の分割払いができなくなる
ブラックリストに載ると、分割払いによる携帯電話やスマートフォン端末の購入が難しくなります。
分割払いの場合、家や車のローンと同様に、金融機関が代金を立て替えるかたちになるため、契約の際に信用情報が照会されるからです。
- 一括払いで購入する
- SIMカードのみ契約して中古品や格安端末を購入する
- プリペイド携帯やレンタル携帯を利用する
- 低額(10万円未満など)の機種を購入する
賃貸住宅の新規契約や契約更新ができない場合がある
ブラックリストに載ったとしても、賃貸借契約自体は可能です。
ただし、一部のケースで、賃貸住宅に入居できないことがあります。
具体的には、賃貸物件を借りる際に賃貸保証会社との契約を求められるケースなどです。
賃貸保証会社の中でも「信販系」と呼ばれる会社は、賃借人の個人信用情報を照会する可能性があるためです。
- 信用情報機関に加盟していない賃貸保証会社を利用する
- 連帯保証人を立てる
- UR賃貸や公営住宅、シェアハウスを検討する
- 不動産会社に相談する
現金での買い物・銀行口座の開設はできる
一方で、ブラックリストに載っても影響がないこともあります。
まず、現金での買い物や、新しく銀行口座を開設することは、信用情報の照会自体が発生しない取引であるため、これまでどおり可能です。
携帯電話の回線契約自体は可能
「携帯電話の分割払いができなくなる」と説明しましたが、これは端末代金の分割払いに限った話です。
SIM単体の契約や、回線契約そのものは、信用情報の照会なしで結べるため、ブラックリストに載っていても問題なく契約できます。
就職・結婚・進学・選挙権への影響はない
信用情報は、あくまで金融機関同士が共有する情報であり、企業の採用選考や、結婚、進学、選挙権の行使などには一切関係しません。
「ブラックリストに載ると人生のあらゆる場面に影響する」というのは誤解であり、影響が及ぶのは、信用情報の照会をともなう契約(クレジットカード・ローン・一部の保証契約など)に限られます。
債務整理でのブラックリスト入りにご不安があれば弁護士法人・響にご相談を
ブラックリストへの掲載を含め、債務整理についてのご不安があれば、弁護士法人・響にご相談ください。
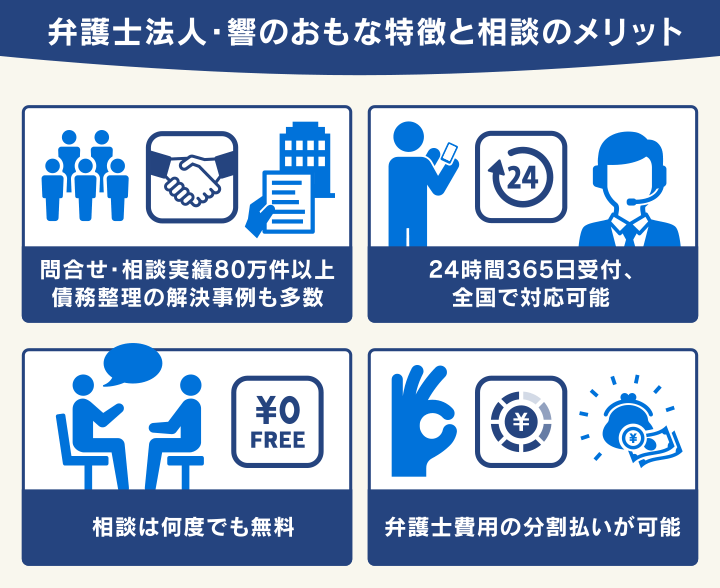
弁護士法人・響は、債務整理の相談実績が80万件以上ありますので、安心してご相談ください。ご相談は24時間365日、無料で受け付けています。
もちろん、債務整理をする必要がない場合に、無理に手続きを勧めることはありませんので、ご安心ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも
まずは相談すべきかチェックしたい方へ
債務整理とブラックリストについてよくある質問
債務整理をしたいがブラックリスト入りが不安というお声はよく聞きます。
ここでは、債務整理をする際に避けては通れないブラックリストについてのよくある質問と回答をまとめました。
ブラックリスト掲載期間中に家や車を買いたい場合はどうすればいい?
ブラックリストに載っている期間中は、ローン審査に通らないことがほとんどのため、住宅ローンや車ローンを利用することは難しくなります。
とはいえ、車を購入する方法がないわけではありません。
かなり限られたケースにはなりますが、以下で紹介していきます。
なお、債務整理をする前にローンを組もうと考えてはいけません。
債権者の心証が悪化する、もしくは免責不許可事由(自己破産の免責が認められない理由)に該当することで、そもそも債務整理ができなくなる可能性があるからです。
現金で一括購入する
現金での一括購入であれば信用情報が照会されないため、債務整理後にブラックリストに載っていても住宅や車を購入できます。
住宅は難しいかもしれませんが、中古車など、一括購入できるケースもあるでしょう。
家族名義でローンを組む
事故情報は、債務整理をした本人の記録であり、同居する家族であっても他人には影響がありません。
そのため、配偶者の名義であれば、ブラックリストに載っている期間中でも、住宅や車のローンを組めます。
ブラックリストは家族に影響する?
「債務整理をしたら、家族にバレてしまうのでは……」と不安に感じる方も少なくありません。
結論からいうと、事故情報はあくまで本人の記録であり、同居する家族の信用情報には影響しません。
配偶者や子どもが新たにクレジットカードを作ったり、ローンを組んだりすることも可能です。
ただし、以下のようなケースでは、家族に影響が及ぶ可能性があります。
- 家族が本人の借金の保証人になっている場合(返済ができなくなると、保証人に一括請求が来る可能性があります)
- 本人が家族カードの本会員で、債務整理により解約された場合(家族カードも使えなくなります)
家族に知られたくないというお悩みは、決して珍しいものではありません。
弁護士法人・響では、ご本人の意向に沿って、ご家族に知られないよう配慮しながら手続きを進めることも可能です。
ブラックリスト解除後なのに審査に通らないことがある?
ブラックリストの掲載期間が終わり、事故情報が抹消されると、クレジットカードなどの利用履歴(クレジットヒストリー)が全くない、真っ白な状態(いわゆる「スーパーホワイト」)になります。
これは「クレジットカードなどでの支払いをきちんとしてきた実績がない」ことを意味するため、金融機関が返済能力の有無を判断しづらく、かえって審査に通りにくくなる場合があります。
ブラックリスト解除後にローンやクレジットカードの利用を考えている方は、以下のような準備をしておくと良いでしょう。
- 開示請求で事故情報が消えていることを事前に確認する
- 審査が比較的通りやすいとされるカードから申し込む
- 少額の利用と返済を継続し、実績を積み重ねる
なお、無理なカード利用は避け、自分が無理なく返済できる範囲で計画的に利用することを心がけましょう。
-
債務整理すべきか無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも