 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「借金を滞納していると強制執行になる?」「強制執行になると何が起こるの?」と不安を感じている方もいるでしょう。
強制執行とは「借金を返済しない人などに、裁判所が強制的に財産を差押えて回収する手続き」のことです。
借金を滞納している場合は、給与の一部や預貯金などを強制的に返済に充てる「差押え」となる恐れがあります。
しかし適切に対処することで、強制執行による差押えは回避できる可能性があります。
この記事では、強制執行のしくみや流れ、回避のしかたなどを弁護士が詳しく解説します。
また、独自取材による実際に給与差押えになった方の体験談も紹介します。
弁護士法人・響では、借金問題のご相談を24時間365日、無料で受け付けています。強制執行や差押えについて不安なことがあれば、お気軽にご相談ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
強制執行とは?
強制執行とは、「裁判所が財産を強制的に回収して借金の返済に充てさせる手続きの総称」です。
債権者(貸した側)が裁判所に申立てを行い、財産を差し押さえて換価・配当するまでの全工程を指します。
 用語集
- 目的:返済されない借金について、相手の財産から強制的に回収する
- 実行する人:裁判所の権限で執行官などが行う
- 手順:債権者が債務名義という公的なお墨付きを取得したのち裁判所へ申立て「差押え」を実行
※参考:裁判所「民事執行」
「差押え」との違いは?
「強制執行と差押えは何が違うの?」とお思いの方も、いるでしょう。
強制執行と差押えは、ほぼ同じ意味といえますが、法律上の定義は異なります。
厳密にいえば「強制執行のひとつとして差押えをする」となります。
用語集強制執行のなかで、具体的に行われる行為の一つです。
債務者が勝手に財産を使ったり処分したりできないように、裁判所が法的にロックをかける命令を出すことを意味します。
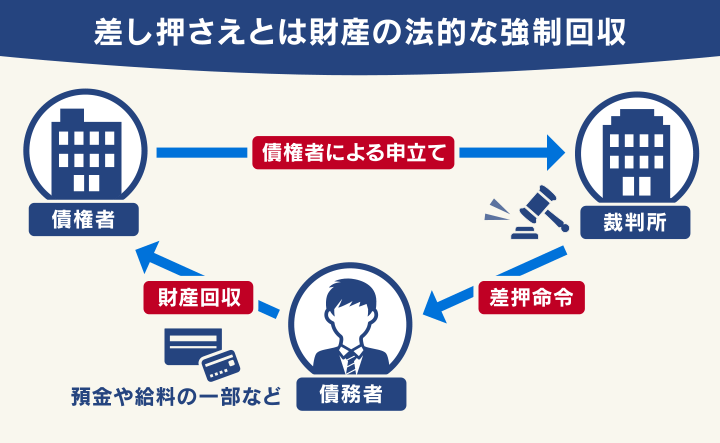
強制執行による差押えは、対象とする財産に応じて、次のような種類があります。
- 債権執行=給与や預貯金を対象とした差押え
- 不動産執行=土地や建物を対象とした差押え
- 動産執行=自動車や貴金属などを対象とした差押え
たとえば借金を滞納した場合、債権者である消費者金融が「強制執行(債権執行)」を申し立てると、債務者の給与や預貯金が差押えになるのです。
差押えについては以下の記事でも詳しく解説しています。
2020年の法改正で差押えがしやすくなった
2020年の法律(民事執行法)改正により、「財産開示手続」の実効性が強化されました。
- 手続違反に対する罰則の強化
裁判所からの呼出しに正当な理由なく出頭しなかったり、虚偽の陳述をした場合の罰則が、過料から「6ヶ月以下の拘禁刑または50万円以下の罰金」という刑事罰へ引き上げられました。
これにより、手続きの無視や虚偽報告に対する強力な抑止力が確保されました。 - 利用対象者の拡大
従来、この制度を利用できるのは「確定判決」などを得た債権者に限られていましたが、養育費の合意などでも利用される公正証書(執行受諾文言付き)を持つ債権者なども申立てが可能となりました。
このように、債権者が差押えをしやすい環境が整いつつあります。
督促を無視して放置することは、以前よりもリスクが高まっていると考えられます。
強制執行はいつ始まる?差押えまでの流れ
強制進行は、どのような流れで進むのでしょうか。
明日すぐに給与が減るわけではありませんが、放置すればその時は近づきます。
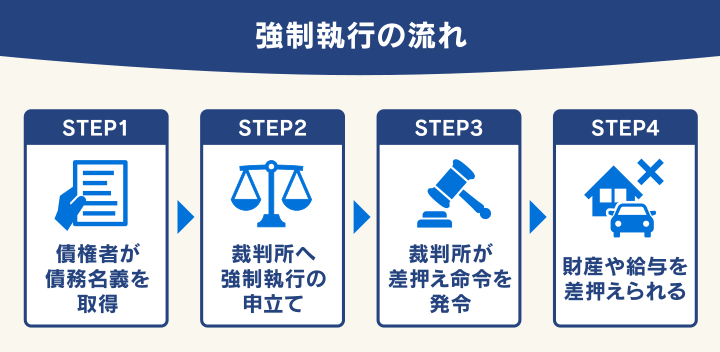
1 債権者による「債務名義」の取得
強制執行を行うには、まず債権者が「借金を回収する権利がある」という公的な証明(債務名義)を得る必要があります。
具体的には、裁判所に「支払督促」や「訴訟」といった裁判の申立てをします。
あなたがこれらを無視して期間が経過したり、債権者からみて裁判所の勝訴判決が出ると、債権者は強制執行の権利(債務名義)を手に入れることになります。
その際、債権者に「債権者〇〇は債務者△△に対して、この債務名義に基づき強制執行することができる」などと記載された「執行文」という書類が付与されます。
2 裁判所への強制執行の申立て
債務名義を手に入れた債権者は、裁判所に対して「強制執行をしてください」と申立てを行います。
この段階では、あなた(債務者)に事前の連絡は来ないことが一般的です。
なぜなら、事前に知らせると財産を隠されるリスクがあるからです。この「静かに進む」期間が、実は一番のリスクと言えます。
3 財産の「差押え」命令
裁判所が申立てを認めると、いよいよ「差押命令」が出されます。
ここでのリスクは、あなたに通知が届くよりも先に勤務先や銀行(第三債務者)に通知が届くという点です。
そのため「会社に行って給料が差押えられたことを知った」というケースもあるのです。
勤務先の会社や銀行は、裁判所の命令には逆らえませんので、即座に給与の一部や口座を凍結し(差押え)ます。
4 財産の換価・配当
差押えられた財産が不動産や動産(自動車など)であれば、競売にかけて現金化(換価)し、給与債権や預金債権であれば、会社や銀行を通じて直接取り立てを行います。
そうして集められたお金が、債権者への借金返済(配当)に充てられます。
これは、借金(利息や遅延損害金も含む)だけでなく、強制執行にかかった費用も対象です。
強制執行による差押えになった場合は、その費用も最終的に債務者が負担することになります。
これは、裁判所の申立手数料や郵便代などで、債権者1名あたり8,000円~1万円程度です。
この段階まで進むと、失った財産を取り戻すことは極めて困難になります。
強制執行で差押えの対象になる財産・ならない財産
「財産をすべて持っていかれたら生活できない…」そんな不安をお持ちかもしれません。
しかし法律は、すべての国民の「最低限の生活」を守るための規定も設けています。
財産を根こそぎ奪われるわけではありません。
ここでは、民事執行法に基づき、何がどれくらい差し押えられるのかを具体的に見ていきましょう。
差押えの対象となる財産
強制執行のターゲットになりやすい財産は、おもに次の4種類です。
- 給与債権:勤務先から受け取る給料やボーナス、退職金など。裁判所から会社に通知が行くため、借金の事実がバレる原因となります。
- 預金債権:銀行などの金融機関に預けているお金。口座が凍結され、引き出しができなくなります。
- 不動産:土地や持ち家、マンションなど。競売にかけられ、退去を迫られる可能性があります。
- 動産:自動車、貴金属、ブランド品、骨董品、現金(66万円を超える分)など。
それぞれの差押えは別々の手続きが必要ですが、借金の滞納が原因で差押えになると、おもに「給与債権」「預金債権」の差押えになることが多いでしょう。
不動産や動産の差し押さえは「不動産執行」「動産執行」という手続きが必要ですが、借金滞納の場合は、ほかの差押えと並行して行われる可能性があります。
差押えされない財産
「差押えになるとすべての財産を失うのかな…」と不安になるかもしれません。
しかし差押えされる場合でも、人間としての最低限の生活を営む権利は守られています。
法律は「生活の崩壊」までは求めていないのです。
おもに次のようなものは、法律(民事執行法第131条)により、差押えは禁止されています。
- 衣服、寝具、家具、台所用具
- 1ヶ月間の生活に必要な食料や燃料
- 給与の一部(手取りの4分の3相当額。手取り額が44万円超の場合は33万円以下の部分)
- 業務に不可欠な道具 など
※参考:e-GOV法令検索「民事執行法」
差押えにならない財産について詳しく知りたい方は、下記記事をご覧ください。
自動車は差押えられる?
自動車は、強制執行の対象の財産なので、差押えになる可能性があります。
ただし、自動車ローンが完済しておらず、車検証上の所有者がローン会社になっている場合は(所有権留保)は、原則として強制執行の対象にはなりません。
ローンを完済し、所有者があなた自身になっている自動車であれば、差押えの対象となる可能性があります。
自動車が差押えの対象になる場合、大きく次の2パターンに分かれます。
- 登録自動車(自動車検査証がある車):裁判所に「強制競売」が申し立てられ、差押えの事実が自動車登録ファイルに登録されます。
- 軽自動車・登録のない車など:家財道具などと同じ「動産」として扱われ、執行官が現地で確認したうえで差押えます。
ただし、ある程度の市場価値がある車でなければ差押えの対象にはなりにくいのが実情です。
年式が古く価値が低い車であれば、差し押さえられる可能性は低いと考えられます。
給与はいくら差押えられる?金額シミュレーション
会社員の方が「避けたい」と感じるのは、給与の差押えでしょう。
給与の差押えといっても、全額を取られるわけではなく、生活が営める金額になるよう法律(民事執行法)で規定されています。
- 原則:差し押えされるのは、税金や社会保険料を引いた月額手取り額の4分の1までです。
民事執行法第152条により、給与の4分の3は差押えができません。 - 手取りが44万円を超える場合:手取り額が月額44万円を超える場合は、33万円を超える全額が差押え対象となります。
実際の給与に当てはめてみると、次のようになります。
- 手取り28万円の場合:28万円 × 1/4 = 7万円が差押え上限
- 手取り35万円の場合:35万円 × 1/4 = 8万7,500円が差押え上限
- 手取り44万円の場合:44万円-33万円 = 11万円が差押え上限
- 手取り50万円の場合:50万円-33万円 = 17万円が差押え上限
給与差押えについては以下の記事でも詳しく解説しています。
【独自取材】実際に給与差押えになった方の体験談
当メディアでは、実際に給与差押えになった債務者の方へのインタビューに成功しました。
その経緯などを、実話をもとに紹介します。

| 【債務総額】 | 約170万円(5社) |
|---|---|
| 【滞納の経緯】 | 引っ越し代や生活費のためにクレジットカードや消費者金融から借入れを繰り返していましたが、気が付くと5社から総額170万円ほどになっていました。 毎月6~8万円の返済をしていましたが、家賃や光熱費の支払いに追われて返済ができなくなってしまいました。 |
【差押えに至る経緯】
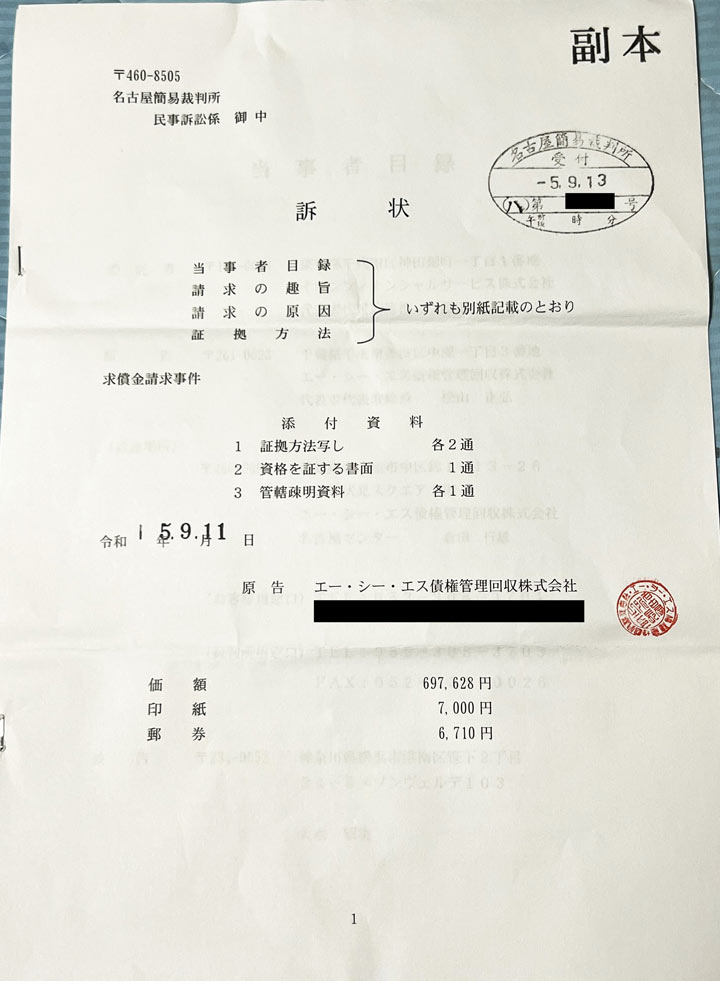
督促をすべて無視していると、約半年後に裁判所から「訴状」が届きました。差出人は「エー・シー・エス債権管理回収」で、イオンカードの滞納分(約69万円分)について一括返済を求めるものでした。
裁判所への出廷を命令する「呼出状」と、言い分を記載する「答弁書」も同封されていました。
【訴状の実物】
【判決文の実物】
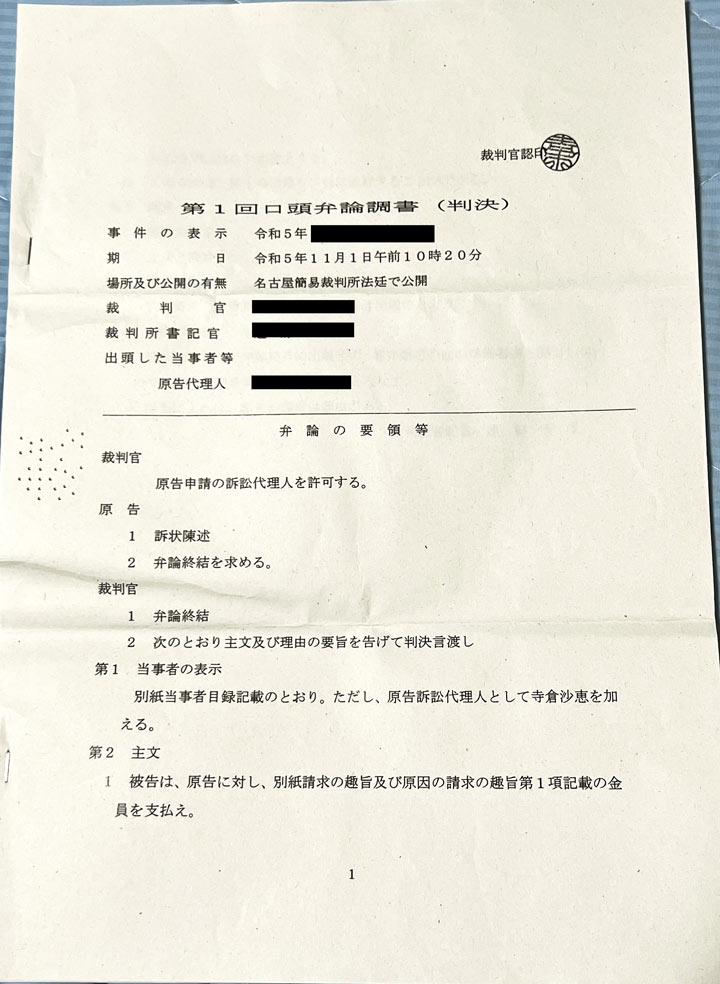
【差押命令書の実物】
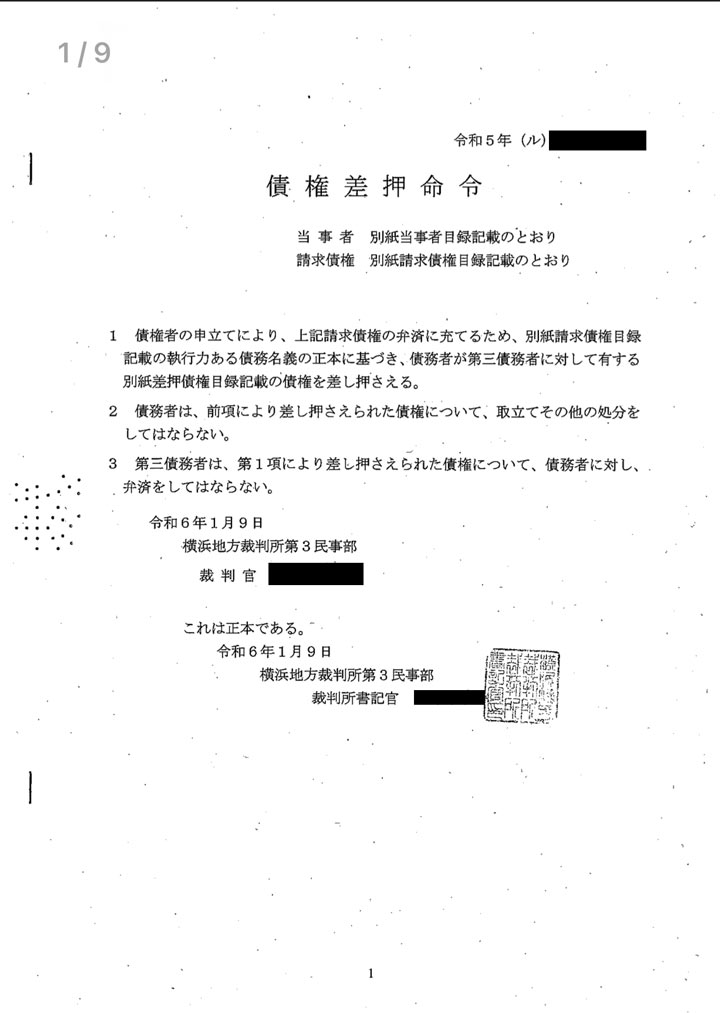
差押えになると、毎月給与の1/4にあたる金額が自動的にひかれて、勤務先からエー・シー・エス債権管理回収へ振り込まれてしまいます。
会社の人には裁判所から差押えになったことはバレますし、ただでさえ少ない給料から毎月数万円引かれてしまうので、さらに生活は厳しくなってしまいました。
※インタビュー日:2024年4月18日
※画像はご本人の許可を得て掲載しています。無断転載はお断りします。
※弁護士法人・響で受任した案件ではありません。また個人の見解も含まれますので内容を保証するものではありません。
体験談の全文は以下の記事で紹介しています。
強制執行を回避・停止するための方法
「催告書」「支払督促」「訴状」といった強制執行を予感させる通知が届いた場合でも、まだ諦める必要はありません。
強制執行を回避、あるいは停止させる方法は存在します。
ただし、時間がたつほど選択肢は狭まるため、早めに対処するほうがいいでしょう。
債権者と直接交渉・和解する
まだ強制執行に至っていない状況なら、債権者に連絡して交渉することが第1ステップです。
もちろん、残債を一括で返済できれば問題ないでしょう。それが無理でも「分割払いにしてもらえないか」と具体的な返済プランを提示することで、債権者が和解に応じてくれる可能性もあります。
しかしすでに裁判所に申立てをしているなど、法的手段に進んでいる場合は、交渉に応じてくれないケースもあるでしょう。
支払督促や訴状に適切に対応する
すでに支払督促や訴状が届いていても、すぐに適切に対応することで、差押えを回避できる可能性は残されています。
- 支払督促が届いた場合
受領してから2週間以内に同封されていた「督促異議申立書」を裁判所に提出することです。
督促異議申立てをすると、通常裁判(民事訴訟)に移行します。
以降は法廷で、債権者と分割払いなど返済計画について話し合い、和解を目指すことになります。
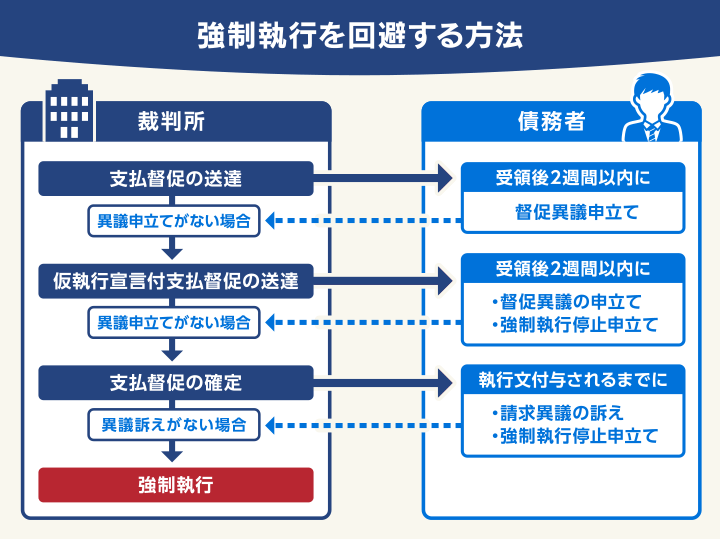
- 訴状が届いた場合
指定された第1回口頭弁論期日に出廷するか、答弁書を提出します。
裁判の口頭弁論(法廷)の場で、債権者と分割払いなど返済計画について話し合い、和解を目指すことになります。
答弁書等に現実的な分割返済の希望を記入して、提出することも考えられます。
なお答弁書の提出や出廷をせずに欠席裁判となった場合は、債権者の主張が全面的に認められてしまい、強制執行になる可能性が高くなります。
支払督促や対処法について詳しく知りたい方は、下記記事をご覧ください。
弁護士に依頼して「債務整理」を行う
実際に強制執行による差押えになってしまっても、差押えを止める方法は存在します。
それは、弁護士に依頼して「債務整理」をすることです。
債務整理は、借金が減額・免除になる解決方法です。
「任意整理」「個人再生」「自己破産」の3種類がありますが、差押えを止める効力があるのは、個人再生と自己破産です。
| 種類 | 特徴 | 強制執行への効果 |
|---|---|---|
| 任意整理 | 裁判所を通さず、債権者と直接交渉する | 強制執行を止める法的効力はない |
| 個人再生 | 裁判所を通じて借金を80~90%程度に減額*。マイホームを守ることも可能 | 裁判所から個人再生手続開始決定が出ると強制執行は中止される |
| 自己破産 | 裁判所を通じてほぼすべての借金の返済が免除される | 裁判所にて破産手続開始決定が出ると強制執行は中止される |
*個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
差押えになる前に、破産や個人再生の手続開始決定が出ると、そもそも差押えを回避することができます。
債務整理で強制執行を止めるには、弁護士に相談してみましょう。
ただし、弁護士に依頼をしてすぐに手続開始決定が出るわけではなく、準備をして裁判所に申立てをする必要があります。
債務整理について詳しく知りたい方は、下記記事をご覧ください。
給与差押えになると、勤務先の会社にも大きな負担をかけてしまいます。弁護士にご相談いただくことで、このような事態を回避することができるかもしれません。
多くの方が利用されている「任意整理」は、強制執行を止める法的効力はありませんが、早めに行うことで借金問題を解決して、強制執行を回避できるかもしれません。
借金にお悩みの方は、ぜひ一度弁護士にご相談ください。
強制執行の不安があるなら弁護士法人・響にご相談を
「滞納が続いて『法的措置』に移行すると書かれた督促状が届いた」「本当に強制執行になってしまった」
そんな方は、弁護士法人・響にご相談ください。
弁護士に相談・依頼することで、強制執行を回避したり、差押えを停止できる可能性が高まります。
また、債務整理などで借金問題を根本的に解決することもできます。
差押えについて不安がある方は、ぜひ当事務所へご相談ください。
弁護士法人・響にご相談いただくメリットは、以下で紹介します。
返済・督促を止められる
弁護士に依頼いただくと、債権者に「受任通知」を送ることで、ご本人への直接の取立てや連絡がストップします。
強制執行前なら、一時的に返済がストップする間に、債務整理の準備をすることができるのです。

当事務所では、ご依頼いただくと即日~1週間程度で受任通知を送付します。
これによって、すぐに精神的な平穏を取り戻せるのです。
受任通知の効果については、以下の記事でも詳しく解説しています。
最適な解決策を提案
「家族に内緒で解決したい」「持ち家を残したい」など、ご依頼者様のご希望に合わせて適切な解決方法をご提案します。
ご依頼いただけば、書類の準備や債権者との交渉、裁判所への手続きなど、借金解決に向けて弁護士がフルサポートします。
弁護士費用の目安と分割払いについて
弁護士法人・響の債務整理の費用は、次のとおりです。
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
*以下、金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
| 内訳 | 費用(税込み) |
|---|---|
| 着手金 | 基本4万4,000円
+追加着手金* *任意整理の追加着手金は債権調査の結果確定した債務額に応じて決定します。最大で11万円(債務額90万円以上の場合)です。 |
| 解決報酬金 | 2万2,000円/1社 |
| 減額報酬金 | 減額分の11% |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
住宅ローン特則なし:22万円 住宅ローン特則あり:33万円 |
| その他実費 |
再生委員報酬:16万5,000円(実費目安) |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
同時廃止:22万円 管財事件:33万円 |
| その他実費 |
管財人費用:22万円(実費目安) 裁判所出頭日当:3.3万円/回(本庁出頭の場合1.1万円) |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
当事務所の弁護士費用は、6回~10回の分割払いも可能(分割手数料は無料)です。すぐに費用をご用意できない場合でもご依頼いただけます。
「差押えを回避できたお金で費用を積み立てる」という方も多くいらっしゃいます。
費用について心配な場合でも、まずは無料相談でお気軽にご相談ください。詳しいお見積りをご提示します。
債務整理の費用内訳について詳しく知りたい方は、下記記事をご覧ください。
強制執行に関するよくある疑問と回答
ここでは強制執行に関するよくある疑問と、その回答を紹介します。
Q 家賃を滞納すると強制執行で追い出される?
家賃の滞納が続くと、最終的に「明渡しの強制執行」によって、住まいから退去させられる可能性があります。
ただし、これは借金の返済が滞ったときの「差押え」とは、少し性質が異なる手続きです。
- 借金滞納による強制執行:給与・預金などを差押えて、借金の返済に充てる債権執行
- 家賃滞納による強制執行:部屋を明け渡させる明渡しの強制執行(非債権執行)
家賃滞納から明渡しに至るまでは、主に次のような流れをたどります。
- 家賃の滞納が数ヶ月続くと家主や管理会社から督促がある
- その後、賃貸借契約の解除通知が届く
- 家主が「建物明渡請求訴訟」を提起し、判決(債務名義)を取得する
- 判決に従わない場合、裁判所に明渡しの強制執行が申し立てられる
- 執行官が現地に赴き、荷物の搬出などを含めた明渡しの手続きが行われる
なお、家賃滞納によって残った未払い分の家賃については、通常の借金と同様に、給与や預金の差押え(債権執行)の対象になることもあります。
家賃の滞納でお悩みの場合も、放置せず早めに家主・管理会社や弁護士に相談することが重要です。
家賃滞納と強制退去について詳しく知りたい方は、下記記事をご覧ください。
Q 財産が何もない場合はどうなる?
差し押さえる財産がまったくない場合は「執行不能」となり、強制執行は終了となります。その時点での回収は行われません。
しかし、借金自体がなくなるわけではなく、債務名義の効力も消えません。そのため、債権者はいつでもまた強制執行を申し立てることができます。
つまり、将来的に差押えになる可能性が残ったままになるのです。
Q 差押えられた給与はいつから返済に充てられる?
差押え命令があなたの勤務先に送達されると、会社(第三債務者)があなたの給与を天引きし、債権者に直接振り込むことになります。
給与の場合は、差押命令送達後の最初の給与日から、この天引きが始まります。
給与から天引きされたお金は、すぐに元金に充当されるわけではなく、まず強制執行の費用から支払われます。
その後、借金の利息や遅延損害金に充当され、最後に元金に充当されていきます。
そのため天引きが始まっても、最初の数ヶ月間は費用や利息に消え、元金がなかなか減らないという状況に陥りやすいのが実情です。
Q 家族や保証人に影響はある?
原則として、債務者の家族の財産が差押えられることはありません。しかし世帯主の給与が減ることで、家計全体には大きな影響が出るでしょう。
また連帯保証人がいる場合、主債務者(あなた)が払えない分は、保証人に一括請求がいき、保証人の財産が強制執行の対象になる可能性があります。
保証人については以下の記事でも詳しく解説しています。
Q 強制執行は何回も行われる?
借金が完済されるまで何度でも行われます。「一度差し押えられたから終わり」ではありません。
また給与の差押えは、一度手続きされれば完済まで継続的に効力が続きます(途中で退職した場合を除く)。
Q 税金を滞納した場合も差押えになる?
住民税などの税金を滞納した場合は、税金の督促状の送付から差し押さえまでの期間は1ヶ月程度と短い可能性があります。
これは法律で「督促状の発送から10日以内に督促された税金等が納付されない場合、滞納処分(差押えなど)が開始される」と定められているためです(国税徴収法第47条1項1号)。
公的機関である役所は、差押えのために「債務名義」を取得する必要もありません。
税金の滞納がある場合は、借金問題とあわせて早めに対処しましょう。
住民税の一括での支払いが難しい場合は、自治体の窓口に相談してみましょう。
次のような制度を利用できる可能性があります。
- 住民税の減免
- 納税の猶予(分割納付・延納)
これらの制度は納付期限内に申請するのが原則ですが、実際の現場では、臨機応変に対応してもらえることもあります。
公共料金の滞納・差押えについて詳しく知りたい方は、下記記事をご覧ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも