 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「督促状が頻繁に届いて、気が休まらない…」「家族にバレる前に督促状を止めたい…」こんな悩みを抱えていませんか。
実は、督促状をすぐに止める方法はあります。
それは弁護士に債務整理を依頼し、貸金業者へ「受任通知」を送ってもらうことです。
弁護士法人・響では、ご依頼いただくと最短即日〜1週間程度で受任通知を送付し、督促状を止めることが可能です。
この記事では、督促状を止める具体的な方法や、無視した場合のリスク、借金の返済ができないいときの対処法について、状況別にわかりやすく解説します。
弁護士法人・響は、借金問題に困っている方のご相談を受け付けています。督促状にお悩みの方は、お気軽にご相談ください。
ご相談は24時間365日受け付け、何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
督促状とは?届く理由と危険度
督促状とは、借金の返済が滞ったときに、貸金業者やクレジットカード会社などの債権者から送られてくる返済を催促する文書です。
督促状には、それ自体に法的な効力(差押えなどの強制力)はありません。
そのため届いたからといってあわてる必要はありませんが、放置を続けると、後述するように段階的にリスクが大きくなっていきます。
なお、督促状とよく似た書面に「催告書」「支払督促」があり、それぞれ危険度が異なります。
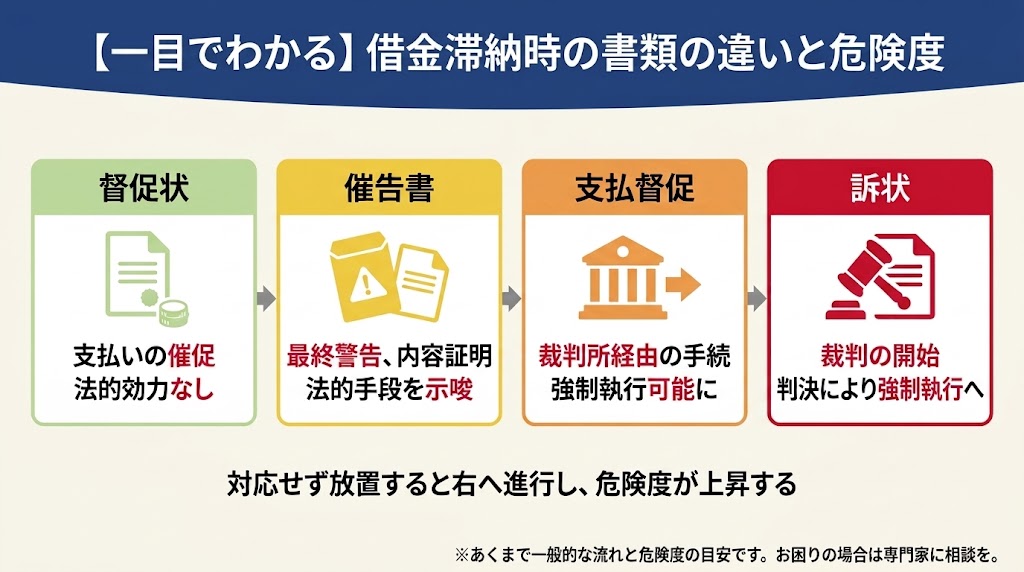
 用語集
債権者(貸金業者など)から送られる書面で、法的な効力はありません。
ただし、内容証明郵便で送付された催告書には、消滅時効の完成を一定期間先延ばしにする効果があります。
用語集裁判所から送られる文書で、法的な効力があります。届いた場合は2週間以内に適正に対応しないと財産差押えに発展する恐れがあります。
このように、一般的な督促状とは深刻度が異なるため、届いた書面がどちらなのかをしっかり確認しましょう。
【タイミング別】督促状を止める方法は4つ
ではここから、督促状を止める具体的な方法をお伝えしていきます。
督促状を止める方法は、おもに次の4つがあります。
- 債権者に返済方法を相談する
- 弁護士に債務整理を依頼する
- 時効の援用をする
- 裁判所から通知が届いている場合は異議申立てをする
確実に督促状を止めたい場合は、弁護士に債務整理を依頼するのが早いでしょう。
それぞれの方法を詳しく紹介します。
債権者に返済方法を相談する
督促状が届いたらまずやるべきことは、債権者である金融機関や貸金業者に連絡して、返済について相談をすることです。
事情を正直に伝えることで、返済日の調整に応じてもらえる可能性が高いでしょう。そしてあらたな返済日を決めることで、督促状はストップするはずです。
「連絡するのは怖い」「怒られるのは…」と気が重いでしょう。しかしまっとうな企業であれば、丁寧に対応してくれるはずです。
相談する際は、次の点を伝えましょう。
- 支払いが難しい理由
- 返済できる見込みの時期
- 無理なく支払える金額の目安
また多くの消費者金融では、会員サイトや専用アプリから手軽に返済額の変更や相談ができます。
| サービス名(会社名) | 相談方法 |
|---|---|
| プロミス (SMBCコンシューマーファイナンス) |
|
| アコム | |
| アイフル |
※会員ページやアプリの利用には会員登録が必要です。
ただし本来の返済期日を過ぎた分については、遅延損害金が加算される点には注意が必要です。
あくまで一時的な対応として考えてください。
弁護士に債務整理を依頼する
督促状を止める確実な方法は、弁護士に「債務整理」を依頼することです。
債務整理を弁護士に依頼すると、債権者に「受任通知」が送付されます。
受任通知を受け取った債権者は、法律(貸金業法)の規定により、債務者への督促や取り立てをストップします。
- 郵便や電話、訪問による督促
- 勤務先への連絡
- 直接連絡をしないよう求めたあとの再度の督促

弁護士法人・響では、債務整理をご依頼をいただくと、即日~1週間程度で受任通知を送付します。
実際のご依頼データでは、初回のご相談から正式なご依頼(受任)までの期間が1週間以内という方が、全体の約8割を占めています。
※弁護士法人・響のご相談者様データ(集計期間 2024年8月~2026年5月)から算出
それだけ多くの方が、早い段階で督促の悩みから解放されているということです。
督促状をすぐに止めたい場合は、できるだけ早く弁護士に相談することをおすすめします。
受任通知について詳しくは、以下の記事もご参照ください。
弁護士からのアドバイス
弁護士にご依頼いただく大きなメリットが、督促がストップすることです。
電話や郵便がピタッと止まるので、落ち着いて今後のことを考える時間ができるのです。
同時に返済も一時ストップするので、その間に弁護士費用を準備することもできますよ。

他谷 耕助弁護士
借金を根本的に解決する債務整理【減額データあり】
債務整理とは、債権者との交渉や裁判所の手続きを通じて、借金の減額や返済方法の見直しを図る正当な方法です。
債務整理には、任意整理・個人再生・自己破産の3種類があります。
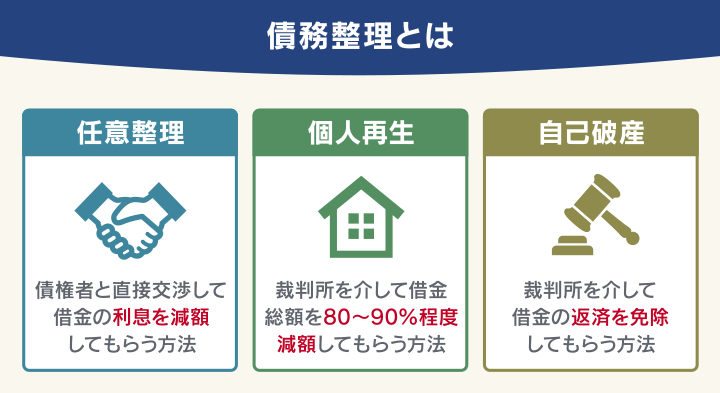
※個人再生の最低弁済額の下限は100万円です。最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
実際に弁護士法人・響に任意整理のご依頼をいただいた方のデータでは、和解後の月々の返済額は、和解前と比べて大きく減額していることがわかります。
- 和解前の月々の返済額:平均7万1,295円
- 和解後月々の返済額:平均1万1,162円
※弁護士法人・響のご相談者様データ(集計期間 2024年8月~2026年5月)から抽出。金額を保証するものではありません。
また督促状への対応を弁護士に相談する方の中には、ご家族に知られたくないという理由で相談される方も少なくありません。
弁護士法人・響へのご相談者のうち、手続きをご家族に伏せて進めることを希望された方は、全体の4割以上にのぼります。
当事務所では、ご家族に内緒で進めたいというご希望についてもできるかぎり配慮しながら対応していますので、安心してご相談ください。
弁護士からのアドバイス
弁護士に相談いただくと、ご相談者様にあった解決方法をご提案します。
また実際に借金がどのくらい減らせるのかもお伝えしますので、まずは気軽にご相談ください。
他谷 耕助弁護士
債務整理について詳しく知りたい方は、下記記事もご覧ください。
時効の援用をする
借金には時効(消滅時効)があり、最後に返済してから一定期間(原則5年)が経過すると、借金が消滅する可能性があります。
時効が成立すれば、それ以降の督促もなくなります。
とはいえ自動的に消滅するわけではなく、「時効の援用」という正しい手続きを行う必要があります。
ただし時効の成立には細かい条件があり、途中で裁判を起こされていたり、支払う意思を示す言動をとっていると、時効が成立しない場合もあります。
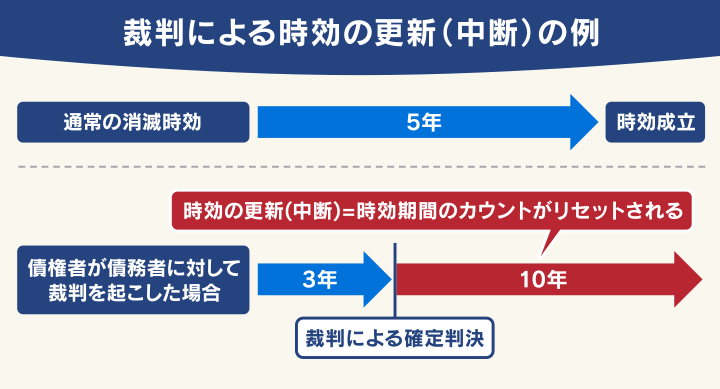
時効の援用に失敗すると、借金は消滅しないだけでなく、督促もストップしません。
時効の援用を適切に行いたい方は、弁護士に相談することをおすすめします。
弁護士法人・響でも、時効援用のご相談を受け付けています。
「もしかして時効で借金がなくなるかも」とお考えの方は、お気軽にご相談ください。
- 着手金:3万3,000円
- 報酬金:2万2,000円
- その他実費
※すべて税込。裁判の判決が出ているなど時効成立とならない案件については受任できません。
時効援用について詳しくは、以下の記事もご参照ください。
裁判所から通知が届いた場合は異議申し立てをする
督促を無視し続けると、ある日突然裁判所から「支払督促」という文書が届く場合があります。
支払督促は、裁判所が法律に基づいて「返済をしなさい」と命令する文書で、一般的な督促状とは緊急度がまったく異なります。
支払督促が届いた場合、受け取った日から2週間以内に「督促異議申立て」を行わないと、そのまま財産の差押えに進んでしまう可能性があります。
異議申立書は支払督促の書類に同封されているので、記載のうえ裁判所へ提出します。
【督促異議申立書の実物】
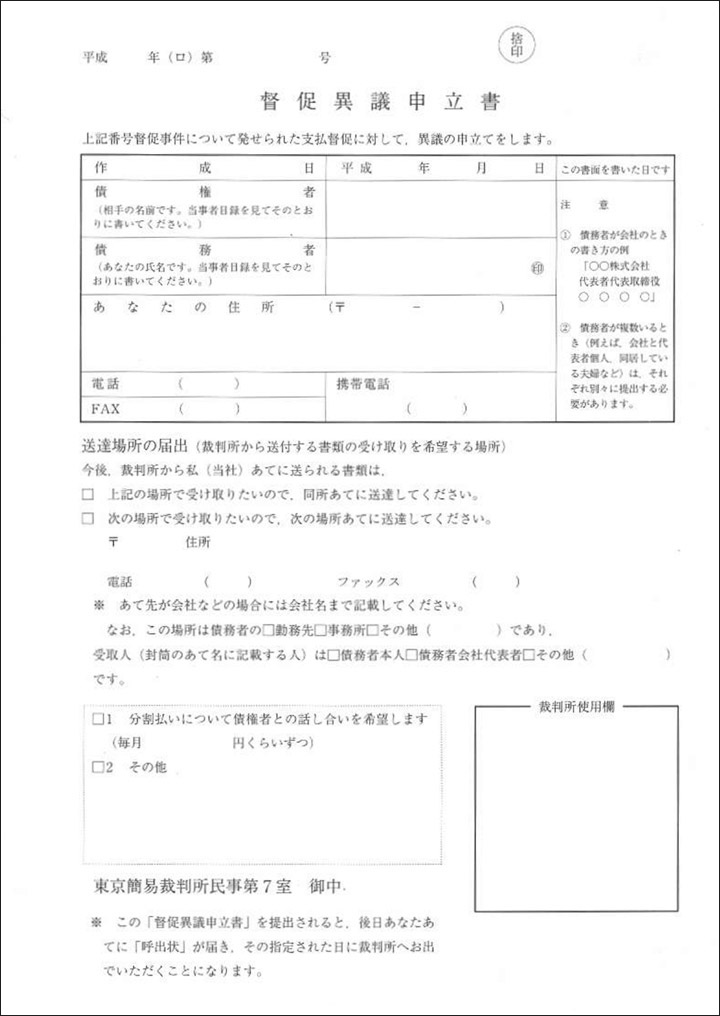
画像引用:東京簡易裁判所
裁判所から通知が届いたら、放置せず速やかに対応しましょう。
支払督促が届いた場合の対応方法については、下記記事もご覧ください。
https://hibiki-law.or.jp/debt/hensai/taino/
心当たりがない場合は架空請求の場合もある
「どうしても請求に心当たりがない」という場合は、お金をだまし取ろうとする架空請求の可能性もあります。
実在する事業者名をかたって、不安をあおるような文言で請求する手口もあるため、注意が必要です。
心当たりがない場合は、督促状に記載された連絡先には連絡せず、無視してください。
- 実在する事業者の名で「コンテンツ利用料金」などを請求する
- 「自宅へ出向く」「勤務先を調査」など不安をあおる脅し文句が書いてある
- 「消費料金に関する訴訟最終告知」など意味不明の請求ハガキが届く
- 裁判所からの支払督促を装い「強制執行する」などと記載されている
※参考:国民生活センター「利用した覚えのない請求(架空請求)」が横行しています」
ただし、本物の支払督促を悪用した詐欺も報告されているため、注意してください。
本物の支払督促は、次のような特徴があります。
- 特別送達という特殊な手渡し郵便で届く。ポスト投函はされない
- 裁判所の名前入りの封筒で届く
- 事件番号が記載されている
- 振込口座などは記載されていない
【特別送達の実物】
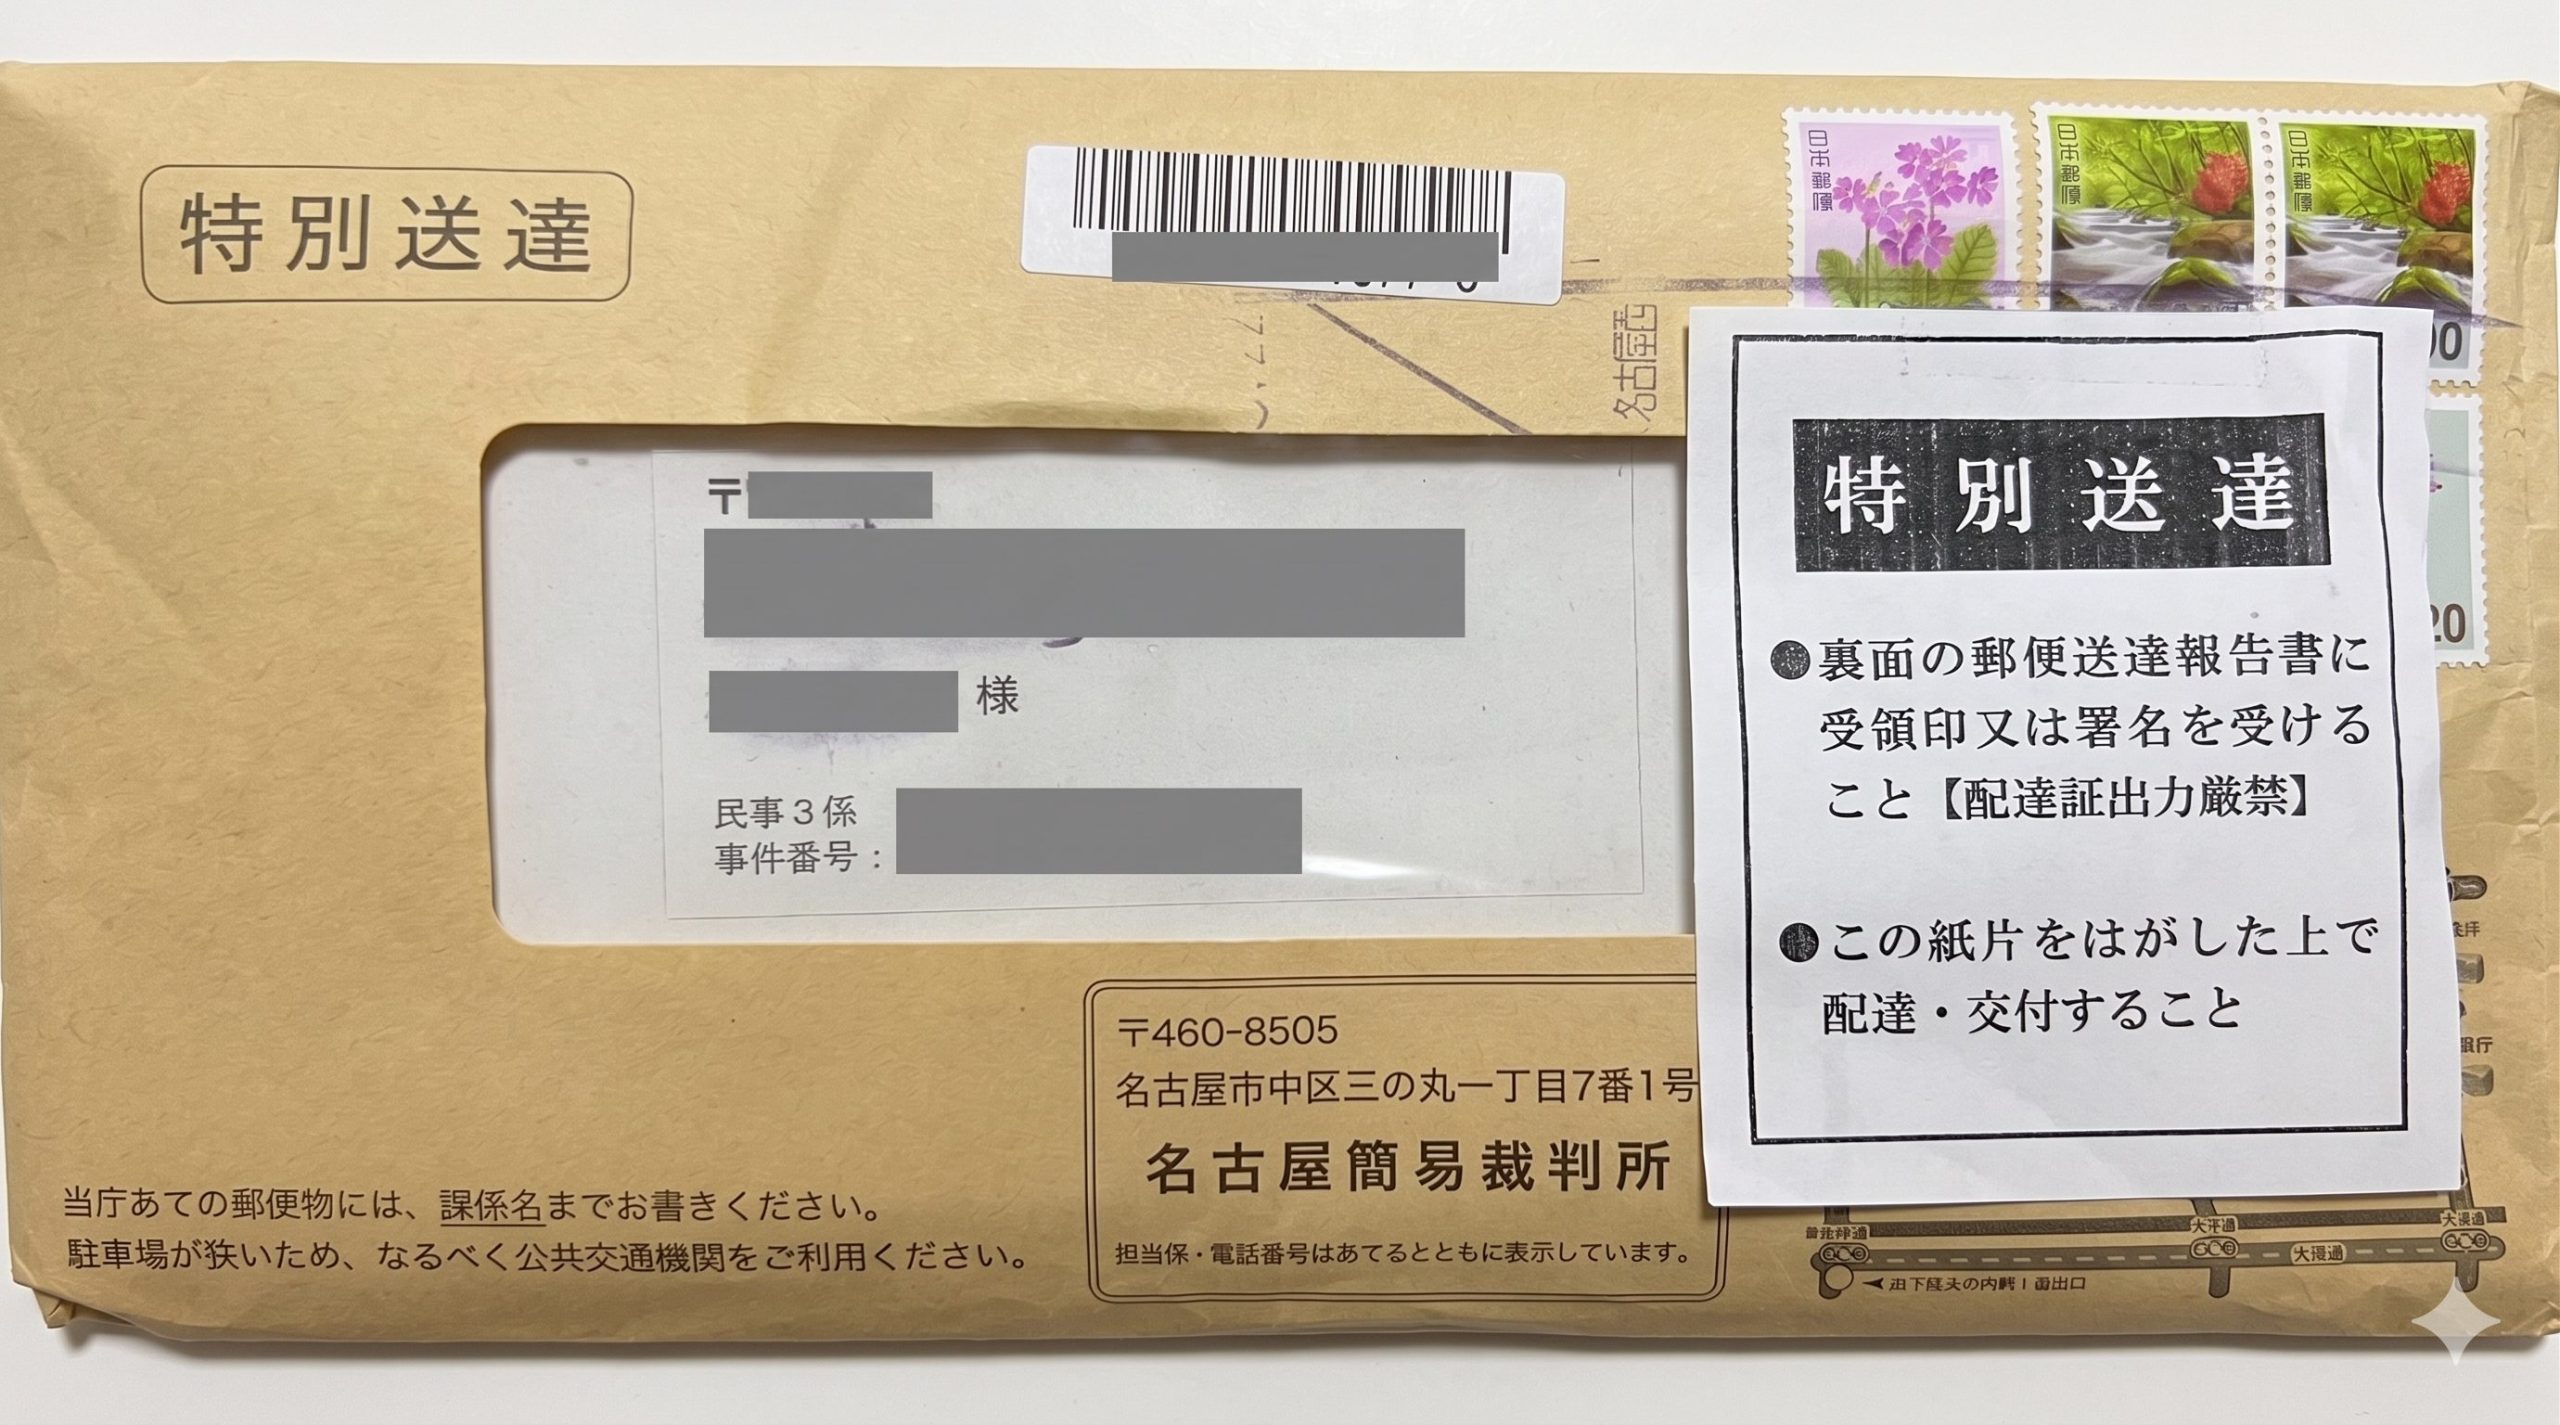
※当メディアが独自に入手・無断転禁止
本物の支払督促の場合は、たとえ身に覚えのない請求であっても、2週間以内に裁判所に対して「督促異議申立て」を行う必要があります。
判別できない場合は、できるだけ早く最寄りの裁判所で確認してもらってください。
債権者によって異なる督促の流れ
督促状を無視して滞納を続けていると、どのような流れで進むのでしょうか。
これは、督促の相手(債権者)によって異なります。
ご自身の状況に近いケースを確認しておきましょう。
消費者金融・クレジットカード会社の場合
消費者金融やクレジットカード会社などの民間業者が法的措置に踏み切る場合、必ず裁判所を通じた手続きが必要です。
実際に法的措置を取られたら「支払督促」や「訴状」といった公的文書が届きます(後述します)。
- 督促状
- 催告状
- 支払督促もしくは訴状
- 仮執行宣言付支払督促(支払督促が届いた場合)
- 強制執行による財産差押え
そのため督促状が届いたからといって、すぐに財産の差押えになることはありません。
もし突然「差押え通知」といった文書が届いたら、それは詐欺でしょう。
税金や社会保険料の場合
税金や国民健康保険料、国民年金保険料の滞納については、一般の借金とは扱いが異なります。
裁判所の手続きを経ることなく、行政の権限によって財産を差押さえできるため、短期間で差押えになる可能性があるのです。
- 督促状
- 催告状
- 強制執行による財産差押え
また、税金や社会保険料は、債務整理によって減額したり、支払いを免除したりすることができません。
督促状が届いた場合は、早めに役所や年金事務所の窓口で、支払い猶予や分納などの相談をしてください。
【期間ごとに解説】督促状を無視するとどうなる?
督促状に対応しないまま放置すると、時間の経過とともにリスクが段階的に大きくなっていきます。
| 経過期間の目安 | 起こりうること |
|---|---|
| 返済期日の翌日〜 | 遅延損害金が加算される |
| 滞納から1〜2ヶ月程度 | 残債を一括請求される |
| 滞納から2〜3ヶ月程度 | ブラックリストに載る |
| 滞納から5〜6ヶ月程度 | 裁判所から支払督促や訴状が届く |
| 滞納から6〜7ヶ月程度 | 強制執行による財産差押えになる |
※期間はあくまで目安であり、債権者や状況によって異なります。
以下で、それぞれの段階について詳しく解説します。
遅延損害金が加算される
返済期日を過ぎると、利息の代わりに「遅延損害金」が日割り加算されていきます。
遅延損害金の利率は、通常の金利よりも高く設定されていることが多く、滞納が長引くほど返済総額が膨らんでいきます。
| 会社名(サービス名) | 貸付金利 | 遅延損害金金利 |
|---|---|---|
| アイフル | 最大18.0% | 20.0% |
| アコム | 最大18.0% | 20.0% |
| プロミス | 最大17.8% | 20.0% |
| JCBカード* | 最大18.0% | 20.0% |
| 三井住友カード* | 15.0~18.0% | 20.0% |
*キャッシング利用の場合
※2026年8月時点の情報です。
遅延損害金のしくみや計算方法ついては、下記記事もご参照ください。
残債を一括請求される
滞納が続くとある日突然、残債全額を一括請求されてしまいます。
これは「期限の利益」を失うためです。
用語集約束した期日がくるまではお金を返さなくてもよいという、債務者の権利のことです。

一般的な貸金業者との契約では、期限の利益についての規約が盛り込まれているため、回避することは難しいでしょう。
期限の利益や一括請求については、下記記事で詳しく解説しています。
保証人が設定されている場合
保証人(連帯保証人)が設定されている借金を滞納していると、保証人に返済を促す連絡がいくことがあります。
さらに滞納が長期に及ぶと、保証人に一括請求がいく可能性もあるので、注意が必要です。
保証人になってくれた方へ迷惑をかけたくない場合は、督促状を放置せず、早めに対応することが大切です。
借金と保証人の関係について知りたい方は、下記記事もご覧ください、
ブラックリストに載る
滞納が2〜3ヶ月ほど続くと、信用情報機関に事故情報が登録されます。
これがいわゆる「ブラックリストに載る」と呼ばれる状態です。
ブラックリストに載ると、次のような生活への影響が生じます。
- クレジットカードの利用・契約ができない
- ローンやキャッシングなど新たな借入れができない
- スマホ端末の分割購入ができない
- 賃貸住宅の契約ができない場合がある
ブラックリストに載るデメリットについては、下記記事も参照ください。
裁判所から支払督促や訴状が届く
督促状や一括請求を無視し続けると、裁判所から「支払督促」や「訴状」が届く場合があります。
用語集債権者が訴訟(裁判)を申し立てるために裁判所に提出する書類で、裁判が開始されると裁判所から送られてきます。
【訴状の実物】
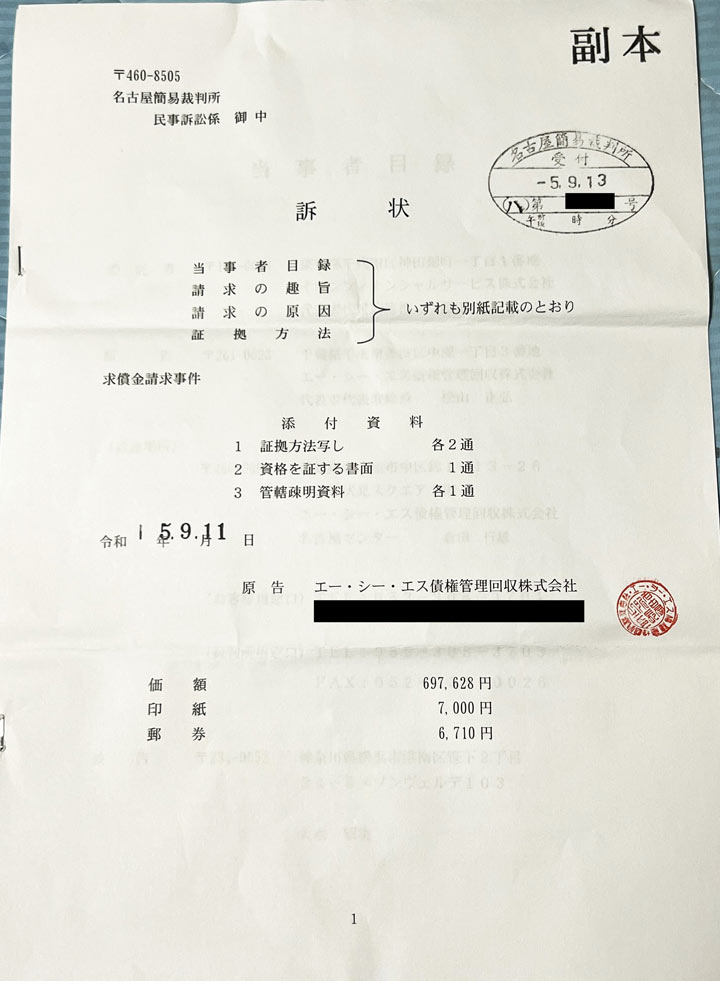
※当メディアが独自に入手・無断転載禁止
これらの文書は法律上の効力を持つため、次のような迅速な対応をする必要があります。
- 支払督促:2週間以内に裁判所に「異議申立書」を提出する。
- 訴状:期日までに裁判所に答弁書を提出する。初回期日は出頭不要だが、2回目以降の期日については、指定日時に裁判所に出廷する必要がある。
また支払督促や訴状は「特別送達」という特殊な手渡し郵便で届くため、家族にバレる可能性も否定できません。
支払督促が届いたときの対処法については下記記事を参照ください。
強制執行による財産差押えになる
支払督促や訴状が届いても、前述した適切な対処をしないでいると、最終的に強制執行による財産差押えとなる可能性があります。
差押えとは、滞納し続けている債務者の財産を、裁判所が強制的に回収することです。
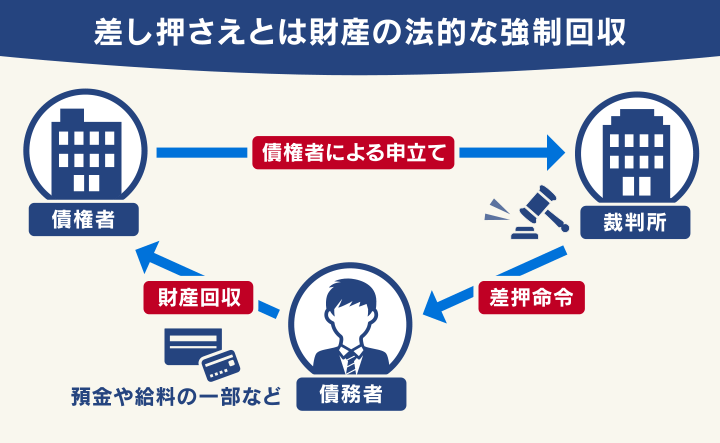
差押えの対象になりやすいのは、給与(上限は手取り額の4分の1*)や預貯金です。賞与(ボーナス)や退職金も差押えの対象です。
*手取り44万円を超える場合は33万円を超過した分*
給与差押えになると、裁判所から勤務先に「債権差押命令」が送られるため、勤務先にも滞納で差押えになったことがバレてしまいます。
差押えについては下記記事で詳しく解説しています。
督促状に関するよくある疑問と回答
ここでは、督促状に関するよくある疑問と回答を紹介します。
Q. 督促状は何回まで無視できる?
督促状に「◯回までなら無視してよい」という明確な基準はありません。
そもそも借金の契約に、期日までに返済することが定められているので、滞納をすること自体が規約に反する行為なのです。
そのため、督促状が届いた時点で迅速に対応する必要があるのです。
どうしても返済が難しい場合も、放置せずに早めに対処法を検討しましょう。
Q. 支払期日を過ぎた督促状は無視してよい?
支払期日を過ぎたからといって、借金がなくなるわけではありません。
無視を続けると、督促がエスカレートしたり、裁判所からの通知に発展する可能性があります。
支払いが難しい状況であっても、相談窓口に連絡する、弁護士に相談するなど、何らかの対応をとることをおすすめします。
Q. 督促状を無視して裁判になったら欠席してもいい?
訴状が届いた場合は、裁判所からの呼び出し(出廷期日)を無視して欠席すると、相手方の主張どおりの判決が出てしまいます。
判決が確定すると、差押えなどの強制執行に進む可能性が高くなるため、訴状が届いた場合は放置せず、早めに弁護士へ相談しましょう。
借金滞納と裁判の関係については下記記事で解説しています。
督促状をすぐに止めたいなら弁護士法人・響へご相談を
「頻繁に送られてくる督促状に気が滅入る…」「家族にバレないうちに督促状を止められないのかな…」とお困りの方は、ぜひ弁護士法人・響へご相談ください。
当事務所へ債務整理をご依頼いただくと、最短即日〜1週間程度に債権者へ受任通知を送付し、督促状を止めることができます。
ご相談いただくと、借金の状況やご希望を詳しくお伺いしたうえで、状況に合った適切な解決方法(債務整理)をご提案します。
ご相談いただいたからといって債務整理を強要することはありませんので、お気軽にご相談ください。
※ご依頼いただかない場合は督促状は止まりません。
弁護士法人・響は、24時間365日受付け、全国対応可能。相談は何度でも無料なので、まずはお気軽にご相談ください。
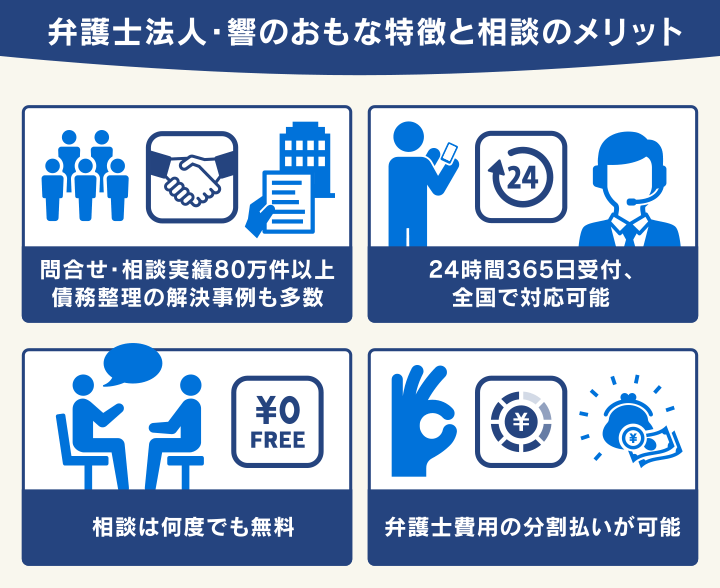
弁護士法人・響について、詳しくは以下をご覧ください。
弁護士法人・響がご提案する債務整理を、以下で紹介します。
少額の借金なら任意整理
債権者と直接交渉し、将来利息のカットなどによって、無理のない返済プランを目指す方法です。
原則として3〜5年程度で返済していきます。
- 借金額があまり多くない
- 利息がカットされれば3~5年で返済できる
- 車や持ち家を失いたくない
- 保証人を設定している借金がある
任意整理について詳しくは以下の記事をご参照ください。
100万円以上の借金なら個人再生
裁判所の手続きを通じて、借金を80~90%程度減額してもらい、原則3年(最長5年)で返済する方法です。
※最低返済額は100万円です。そのためそのため減額幅が80%未満の場合もあります。
また住宅ローン特則を利用できれば、持ち家を残したまま手続きすることも可能です。
- 借金額が1/5~1/10程度になれば3~5年で返済できる
- 100万円以上の借金がある方
- 持ち家を失いたくない
個人再生について詳しくは以下の記事をご参照ください。
返済の見込みがまったくないなら自己破産
裁判所の手続きを通じて、借金の返済義務のほとんどが免除される方法です。
他の債務整理は減額された債務の返済義務が残りますが、自己破産は返済の必要がなくなるため、生活保護を受給していたり、無収入の場合でも申立てが可能です。
- 借金額が多くて返済の見通しがない
- 収入がなくまったく返済ができない
- 生活保護を受給している
自己破産について詳しくは以下の記事をご参照ください。
どうしても解決できない借金があるなら、まずは悩みをお聞かせください。
私たちと一緒に、よりよい解決方法を考えていきましょう。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも