 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「「時効の援用で借金が本当になくなるの?」「自分でやりたいけど失敗しないかな…」と不安を感じていませんか。
時効の援用とは、一定期間が経過した借金について、債権者に「消滅時効が成立したので支払いません」という意思を伝える手続きです。
時効の成立要件を満たして、正しく手続きを行えば借金は本当に消滅します。
しかし条件を満たしていないのに手続きを進めると、かえって督促の再開や一括請求、裁判といったリスクを招くこともあります。
この記事では時効援用の仕組みや、失敗を避けるためのポイントなどを、弁護士法人・響の成功事例とあわせて解説します。
弁護士法人・響では、時効の援用手続きの成功率は約96%です。
※弁護士法人・響の案件管理データ15万件(2024年8月~2026年4月分)から算出。
「時効で借金をなくしたい」という方はお気軽にご相談ください。
ご相談は24時間365日受け付け、何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
時効の援用とは
「時効援用(じこうえんよう)とは、一定期間が経過した借金について、法律に基づき「時効期間が経過したので返済しません」と意思を伝える手続きのことです。
借金には消滅時効があり、債権者(お金を貸した側)が借金を回収することなく5年が経過すると、返済義務が消滅します。
これは法律(民法)で定められた正当なルールなので、条件に該当すれば誰でも行使することができます。
ただし、時効期間が過ぎれば自動的に借金が消えるわけではありません。
時効期間を過ぎた時点では「時効援用を行使する権利がある」という状態です。
債権者に対して援用の行使を明確に伝えることで、その効力が生じることを理解しておきましょう。
弁護士からのアドバイス
時効の援用は、債務者の正当な権利です。時効期間が経過している場合は、債権者は援用を拒むことはできません。
だから「債権者に断られないかな」「本当に借金がなくなるのかな」などと不安に思うことはないのです。

北川 丈之弁護士
ただし、適切に手続きを行わないとデメリットもあるので注意してください(デメリットについては後述します)。
時効の条件などについては以下の記事で詳しく解説しています。
時効の援用のメリット
時効の援用には、次のようなメリットがあります。
メリット1 借金が消滅する
消滅時効が成立していることを確認したうえで正しく援用の手続きを行うと、借金の返済義務は消滅します。
借金の元金だけでなく、利息や遅延損害金についても、支払う必要がなくなるのです。
督促や取り立てから解放され、精神的な負担からも解放される点は大きなメリットといえるでしょう。
メリット2 ブラックリストの一部が抹消される
時効援用によって信用情報機関の事故情報(いわゆるブラックリスト)の一部は抹消されます。
 用語集
クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
信用情報機関ごとに対応は異なりますが、たとえばJICCでは時効援用によって過去の事故情報が抹消される取り扱いとなっています。
| 信用情報機関名 | 時効援用後の対応 |
|---|---|
| CIC |
|
| JICC |
|
| KSC |
|
※参考:CIC「情報開示とは」 JICC「開示結果の見方」のよくある質問 KSC「情報の登録期間」
CICでは「完了」という登録に変わり、その後5年程度で抹消されます。つまりすぐには消えません。
KSCは、時効援用で事故情報が抹消されるわけではありませんが、代位弁済(保証会社などが債務者の代わりに返済した)などの事故情報は、5年で抹消されます。
そのため時効が成立するタイミング(最終取引日から5年)では、すでに事故情報は抹消されている可能性が高いでしょう。
メリット3 少ない費用で借金を解決できる
任意整理や個人再生といった債務整理では、借金を分割で返済していく方法です。
さらに弁護士費用も必要になるので、費用自体も高額になる場合があります。
一方、時効の援用は消滅時効が成立していることが前提となるため、成立が確認できれば比較的少ない費用で借金問題を解決できる可能性があります。
弁護士に依頼した場合の費用の目安は後述しますが、債権者1社あたり数万円程度で借金がなくなるケースもあります。
弁護士からのアドバイス
ご自身で時効の援用手続きをする流れ
時効の援用手続き自体はとてもシンプルで、ご自身でも可能です。
ここでは、時効の援用手続きの流れを紹介します。
ただし、後述するように失敗するリスクもあるので注意してください。
不安な方は、弁護士に相談することをご検討ください。
1.時効の成立を確認する
まずは時効になっているかを、しっかり確認します。
- 最後に返済した日もしくは、支払期限から5年以上経過している
- 裁判上の請求(訴状や支払督促)が届いていない
- 債務の承認をしていない
2.「時効援用通知書」を作成して、内容証明郵便で債権者へ送付する
契約に関する情報と、時効援用の意思を記載して、内容証明郵便で債権者に送付します。
このときも債務の承認にならないよう、記載内容に注意が必要です。
【時効援用通知書の例】
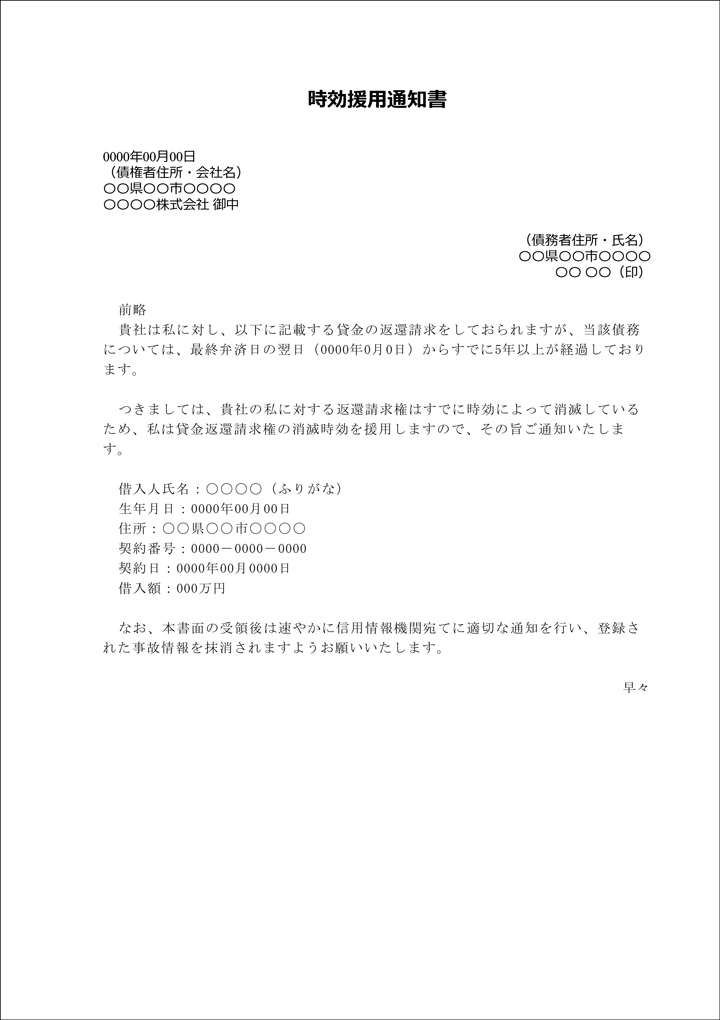
内容証明郵便は、書式や郵便料金などに細かい規定があるので、注意してください。
また、Web経由で内容証明郵便を送れる「e内容証明」というサービスもあります。
- 郵便局からの差出し:郵便料金110円*1 + 一般書留料金480円 + 内容証明料金480円+ 配達証明料金350円 =計1,420円
- e内容証明:郵便料金110円*+(2)電子郵便料金19円 + 内容証明料金382円 + (4)謄本送付料金304円+一般書留料金480円=計1,295円
*重量により異なります
※参考:郵便局「内容証明」
3.債務不存在証明書が返送されたら時効成立
債権者から「債務不存在証明書」や「債権放棄通知書」といった書類が返送されたら、時効成立が確定します。
時効の援用を失敗するデメリット
時効の援用は、ご自身で手続きをすると、次のような失敗をするケースが少なくありません。
- 本当に時効になっているか確認できない
- 時効になっていないのに手続きをしてしまい、時効期間がリセットされた
- うっかり債務の承認をしてしまった
そのため「自分でやってみよう」と考えている方は、慎重に行ってください。
時効の援用を失敗すると、次のようなデメリットが想定されます。
以下で詳しく解説します。
督促が再開される・一括請求される
債権者が請求を忘れていたような場合に、時効の援用を行って失敗すると、督促(請求)が再開される可能性があります。
時効の援用をすることで、債権者があなたの借金状況を把握して「寝た子を起こす」状況になってしまうからです。
この場合はさらに「期限の利益の喪失」によって、残債全額を一括請求される可能性があります。
用語集債務者が「返済期日まで返済をしなくてよい権利」を期限の利益といいます。
長期間滞納をするとこの権利を失い、直ちに全額の返済を求められます。

また滞納している場合は、元金に加えて滞納期間中の遅延損害金が加算されています。
一括請求には、この遅延損害金も含まれるため、請求額は当初の借入れ額よりも増えてしまうでしょう。
一括請求については以下の記事で詳しく解説しています。
裁判や給与差し押さえの可能性も
一括返済を請求された場合は「なんとかなるだろう」と楽観視することは危険です。
債権者は、長らく返済されなかった借金を確実に回収しようと、裁判による法的措置に踏み切る可能性が高いからです。
なぜなら、裁判で判決がでると時効が更新されて時効期間が10年延長されるからです。
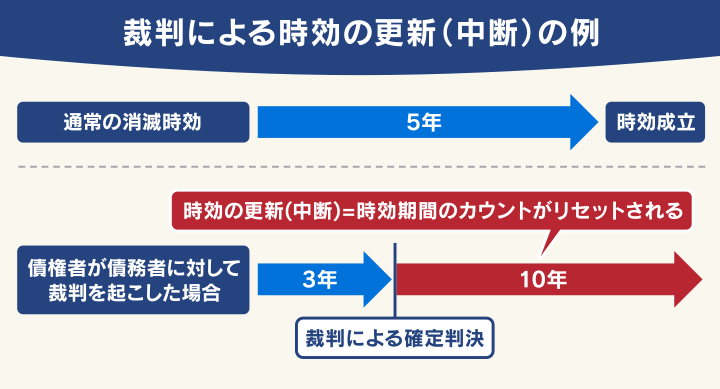
実際に債権者が裁判を起こすと「支払督促」や「訴状」といった見慣れない文書が裁判所から届くでしょう。
これらは「特別送達」という特殊な郵便物で届くため、家族に借金や滞納の事実がバレるリスクがあるでしょう。
さらに、最終的に給与などの差押さえ(強制執行)となってしまうかもしれません。
用語集債権者の申立てにより、裁判所を介して給与の一部を強制的に回収することです。
最大で手取り給与の4分の1、もしくは33万円を超過した分*を、天引きのような形で強制的に債権者へ送金されてしまいます。
*手取りが44万円を超える場合
差押えになると、職場の人に滞納や差押えになった事実がバレてしまいます。
単に給与の手取りが減るだけではなく、精神的なダメージも感じてしまうでしょう。
支払督促が届いた時の対処法などは、下記記事で詳しく解説しています。
財産差押えのリスクなどは、下記記事で詳しく解説しています。
時効援用の失敗を回避するには
前章で紹介したデメリットを知り「時効の援用をしたいが失敗が怖い」と感じる方も多いでしょう。
事実、時効の援用は的確に行わないと失敗する「一発勝負」の手続きといえます。
時効援用の失敗を回避するには、次のような工夫が必要です。
- 時効が完成しているのか正確に調べる
- 時効の更新につながる言動を避ける
- 弁護士に依頼して確認してもらう
時効の援用を的確に行い、借金を消滅させるには、法律の専門家である弁護士に相談・依頼するといいでしょう。
弁護士に相談・依頼することで「時効が成立していないのに援用手続きをした」「債権者との不用意な会話で時効の更新になった」という失敗のリスクを回避することができるのです。
時効が完成しているのか正確に調べる
まず大切なのは、消滅時効が本当に成立しているかを正確に確認することです。
前述した時効成立の条件をよく確認してみましょう。
時効の起算日(時効のカウントが始まる日)を調べるには、以下の方法が有効です。
- 手元にある督促状や催告書の「支払期日」や「次回返済日」を確認
- 信用情報機関(CICやJICCなど)の情報開示請求を行い契約内容や最終返済の記録を確認
なお、特に過去に裁判を起こされていると、時効期間が10年延長されている可能性もあります。
ご自身の判断だけで「もう時効のはずだ」と決めつけて手続きを進めると、失敗につながるので慎重におこなってください。
信用情報機関の情報開示のしかたは、下記記事を参照ください。
時効の更新につながる言動を避ける
時効援用の失敗理由で最も多いのが、債権者と連絡を取り、うっかり「債務の承認(借金があることを認める)」をしてしまうことです。
債務者が債務を承認すると時効の更新となり、時効期間が更新(リセット)されることが、法律(民法第152条)で規定されています。
- 「私が借りたものです」など借入れを認める発言をする
- 督促に対して「ちょっと待ってほしい」「少しなら払える」などと答える
- 利息や遅延損害金など少額でも返済する
- 債権者に返済についての相談をする
- 示談書・和解書などの文書に署名や押印する など
債権者からは電話や郵便などで、上記のような言動による「債務の承認」を引き出そうとするでしょう。
時効の援用を行うためには、債権者からの電話や郵便にはできるだけ対応しないことも重要です。
時効の更新については、下記記事で詳しく解説しています。
弁護士に依頼して確認してもらう
ここまで解説したように、時効の成立を正確に判断するには一般の方には難しく、一歩間違うと失敗するリスクと背中合わせです。
そこでおすすめしたいのが「弁護士に確認してもらう」という方法です。
弁護士に時効の援用を依頼すると、すぐに債権者に「受任通知」を送り、うっかり債務の承認をするリスクを排除してくれます。
用語集債務整理の依頼を受けた弁護士が、債権者に「代理人として手続きを進める」ことを知らせる通知です。
受任通知を受け取った債権者は、債務者への請求や督促を停止しなければなりません。

そのうえで、債権者に対して「取引履歴」の開示を求めます。
また過去に裁判を起こされている恐れがある場合は、裁判所に記録の閲覧や謄写(コピー)を申請して確認してくれます。
このように弁護士は一般の方では難しい方法で、最終取引日や債務の承認の有無などを確認し、時効の成立を高精度で判断してくれるのです。
受任通知については以下の記事で詳しく解説しています。
【事例あり】時効の援用は実績豊富な弁護士法人・響にご相談を
「借金が時効になっているか確かめたい」「時効の援用で借金をなくしたい」という方は、弁護士法人・響にご相談ください。
弁護士法人・響にご依頼いただくと、時効が成立しているかを正しく確認したうえで、時効援用通知書の作成・送付など、援用手続きのほとんどをお任せいただけます。
※裁判所の判決が出ているなど時効成立とならない案件については、お受けできません。
ご依頼者様は、面倒な書類作成や債権者とのやり取りは一切必要ありません。
ご依頼いただいたあとは、結果をお待ちいただくだけとなります。
また時効が成立していない場合でも、借金問題の解決方法をご提案することが可能です。
弁護士法人・響について詳しくは以下をご参照ください。
当事務所の時効援用の成立率は96%
弁護士法人・響では、これまで多くの時効援用のご相談・ご依頼をお受けしています。
当事務所に時効援用でご依頼いただいた案件のうち、調査の結果時効の成立が確認できた割合は約96%にのぼります。
※弁護士法人・響の案件管理データ15万件(2024年8月~2026年4月分)から、時効援用として受任した1,300件のうち成立・不成立の結論が出た事案を対象に算出。
弁護士が最終取引日や過去の裁判の有無などを詳細に調査したうえで手続きを進めるため、このような高い成功率を実現できているのです。
また時効が成立していない案件については無理に援用を行わず、任意整理など他の解決方法をご提案しています。
【事例】弁護士法人・響の時効の援用の実例
弁護士法人・響にご依頼いただき、実際に時効援用によって借金がなくなった方の事例を紹介します。

| 【債務額】 | 120万円(元金18万円) |
|---|---|
| 【最終取引日】 | 2003年8月 |
| 【時効援用費用】 | 5万5,000円(手続費用)+1,645円(実費) |
この方は、20年以上前の借金120万円が時効の援用で消滅しました。

| 【債務額】 | 158万円 |
|---|---|
| 【時効成立日】 | 2026年4月 |
| 【時効援用費用】 | 5万5,000円(手続費用)+1,645円(実費) |
この方は、158万円の借金が時効の援用で消滅しました。
ともに弁護士費用は約6万円弱ですので、安価に借金を解決できたといえるでしょう。
時効の援用の費用
弁護士法人・響の時効の援用の費用は、次の通りです。
| 項目 | 料金(債権者1社あたり) |
|---|---|
| 着手金 | 3万3,000円 |
| 報酬金 | 2万2,000円 |
| 実費(郵送費など) | 3,000円程度 |
※すべて税込。裁判の判決が出ているなど時効成立とならない案件については受任できません。
時効が成立していれば、債権者1社あたり6万円弱で借金がなくなることになります。
また調査の結果時効が成立していない場合は、報酬金は不要です。
「時効で借金がなくならないかな…」と考えている方は、まずはお気軽にご相談ください。
ご相談は無料です。
時効が成立しなかった場合の借金解決方法
時効期間を調査したものの、残念ながら時効が成立しておらず、借金問題が解決できないこともあるでしょう。
そんな場合でも、「債務整理」によって、借金の根本解決が可能です。
債務整理とは、債権者と直接交渉を行ったり、裁判所の手続きによって借金を減額・免除してもらう正当な解決方法の総称です。
債務整理には、おもに次の3つの方法があります。
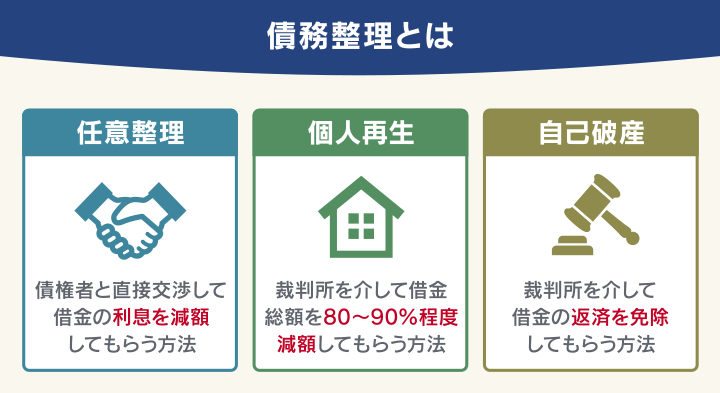
※個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
それぞれ減額幅が異なりますが、弁護士に債務整理を依頼することで、時効の成立を待つことなく借金問題を解決できる可能性があるのです。
返済できない借金がある方は、時効の援用とともに債務整理もご検討ください。
弁護士法人・響にご相談いただければ、状況をお伺いしたうえで適切な解決方法をご提案します。
まずはお気軽にご相談ください。
債務整理については以下の記事で詳しく解説しています。
時効の援用に関するよくある疑問
ここでは時効の援用に関する、よくある疑問と回答を紹介します。
Q. 時効の援用は自分でできる?
ご自身で時効援用通知書を作成し、送付することは可能です。
ただし、時効期間の計算を誤ったり、債権者への問い合わせが「債務の承認」とみなされてしまったりするリスクがあります。
判断に不安がある場合は、弁護士に確認してもらうことをおすすめします。
Q. 裁判所から訴状や支払督促が届いても時効の援用はできる?
訴状や支払督促が届いたということは、時効期間中に裁判上の請求がされた(時効の更新事由に該当する)可能性があります。
この場合、単に時効援用の通知を送るだけでは時効が成立しないこともあります。
裁判所からの書類が届いた場合は、期限内に弁護士へ相談し、適切な対応を検討することが重要です。
特に支払督促は、届いてから2週間以内に対応する必要があるため、放置せずに早急に弁護士へご相談ください。
Q. 時効援用通知書を送ったのに債権者から連絡がない場合は?
時効援用通知書を送付したあと債権者からの連絡がなくても、時効の成立を債権者側が認めていることは多くあります。
ただし、念のため通知書を内容証明郵便で送付し、配達の記録を保管しておくことが大切です。
不安な場合は、債権者へ「債務不存在証明書」の発行を求めることで、時効成立の事実を書面で確認できます。
Q. 時効の援用をしたらまたローンを組めるようになる?
時効援用によって信用情報機関の事故情報が抹消されれば、新たな借入れやローン契約ができる可能性はあります。
ただし、時効援用を行った貸金業者やそのグループ会社の社内情報には、取引を拒否する情報が残ることが一般的です(いわゆる社内ブラック)。
この情報は第三者が消すことができないため、時効援用した会社からの再度の借入れは難しいと考えておきましょう。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも