 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「審査に申し込んだけど落ちる」「本当にお金がないのにもうどこからも借りられない」
借入れができない理由は、総量規制の超過やブラックリスト入りなどが疑われます。
持ち物を売ったり、親族にお金を借りたりして一時的にしのいでいても、借金そのものが減るわけではありません。
実はその借金は、「債務整理」という方法で返済の負担を減らせるかもしれません。
この記事では、返済の負担を減らす方法から、今日・明日の生活費を確保する具体策までご紹介します。
「これ以上返済できそうにない」という方は、弁護士法人・響の無料相談をご利用ください。
ご依頼後は督促・返済を一時的に止め、生活再建をサポートします。
正式にご依頼いただくまで、何度でも相談0円、24時間365日ご相談を受け付けています。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
お金が借りられないときの最終手段は「債務整理」かもしれません
「お金が借りられない」とご相談くださる方の多くは、すでに多くの借金を抱えています。
こうした場合、新たな借入先を探すのではなく、今ある借金そのものを見直す「債務整理」が選択肢になります。
債務整理とは、借金を減らしたり、返済を免除してもらう解決手段の総称です。
債務整理には、「任意整理」「個人再生」「自己破産」の3つの方法があります。
いずれも弁護士などの専門家に依頼して進めるのが一般的です。
状況によって選べる方法は異なりますが、どれも「借金を整理して、生活を取り戻す」という目的は同じであり、前向きな選択であると言えます。
債務整理には次の3つのメリットがあります。
- 返済総額を減らせる・ゼロにできる可能性がある
- 弁護士に依頼すると返済・督促が止まり、その分を生活費にあてられる
- 周囲に知られにくい形で生活を再建できる(任意整理)
メリット1.返済総額を減らせたり、なくせたりする可能性がある
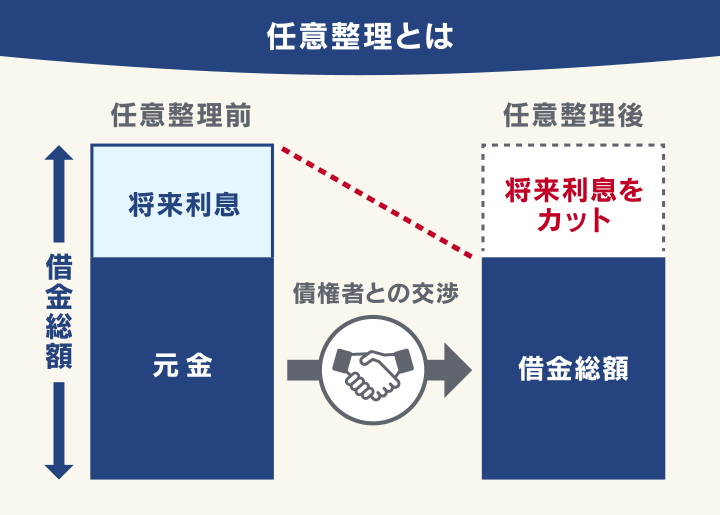
「任意整理」は、借金そのものを大きく減らせる手続きではありませんが、おもに将来発生する利息をカットしたうえで、残債を原則3年(最長5年)で分割返済していく交渉を行います。
将来発生する利息がカット※されれば、「毎月返済しているのに残高がまったく減らない」という感覚から抜け出せる可能性があります。
返済総額を抑えながら「終わりが見える返済」に変えていくことができるのです。
※交渉相手となる債権者や交渉状況によっては、将来利息がカットされない可能性もあります。
一方、「個人再生」は借金そのものの額を減らせる手続きです。
裁判所の手続きを通じて借金を大幅に圧縮できる可能性があり、手続き後は減額された金額を原則3年(最長5年)で分割返済していきます。
「自己破産」は、税金などの一部の債務(非免責債権)を除いて返済義務をなくせる手続きです。
裁判所に返済義務そのものを免除してもらうことで、原則として返済自体が不要になります。
メリット2.返済が止まるので、その分を生活費にあてられる
弁護士に債務整理を依頼すると、債権者(お金を貸した側)に対して「受任通知」という書面が送付されます。
受任通知を受け取った債権者は、督促を一時的にストップさせなければなりません(貸金業法第21条)。
督促の電話や書面が止まるだけでなく、返済そのものも一時的にストップします。
これまで毎月の返済に消えていたお金を、生活費などに充てられるようになるのです。
メリット3.周囲に知られにくい形で生活を再建できる
債務整理のうち「任意整理」は、裁判所を介さずに、弁護士・司法書士が窓口となって債権者と直接交渉します。
基本的に財産を残すことができ、家族に書いてもらうような書類もありません。
そのため、周囲に知られにくい形で生活を再建することができます。
お金が借りられないときの最終手段「債務整理」の3つの方法と費用相場
債務整理には任意整理・自己破産・個人再生の3つの方法があり、それぞれ効果の大きさと負担の重さが異なります。
どの方法がご自身に合っているかは、実際の借入状況を踏まえて弁護士との相談の中で見極めていくことになります。
ここでは、3つの方法の違いをご紹介します。
1.任意整理は利息をカットして返済プランを立て直す方法
「任意整理」は、裁判所を通さずに債権者と今後の返済方法について直接交渉をして、おもに将来利息のカットなどを目指して借金を整理する方法です
任意整理には、次のようなメリットがあります。
- 裁判所を介さないため短期間で解決する
- 費用も少なくすむ
- 家族や周囲に知られる可能性が低い
- 借金の理由は問われない
- 財産や保証人への影響を回避できる
減額した残債は3~5年程度で返済していきます。
原則として元金そのものは減額されないため、個人再生や自己破産と比べて大幅な減額は見込めない点に注意が必要です。
任意整理を弁護士事務所に依頼した場合の費用相場は、次のとおりです。
| 項目 | 相場 |
|---|---|
| 相談料 | 1時間1万円程度 ※無料のケースも多い |
| 着手金 | 借入先1社につき2〜5万円程度 |
| 解決報酬金 | 借入先1社につき2万円以下 |
| 減額報酬金 | 減額分の10%以下 |
※参考:日本弁護士連合会「債務整理の弁護士報酬のルールについて」
※実際の費用は状況によって異なります。その他郵送費などの実費がかかる場合があります。
任意整理については下記記事で詳しく解説しています。
2.自己破産はほぼすべての借金の返済義務を免除してもらう方法
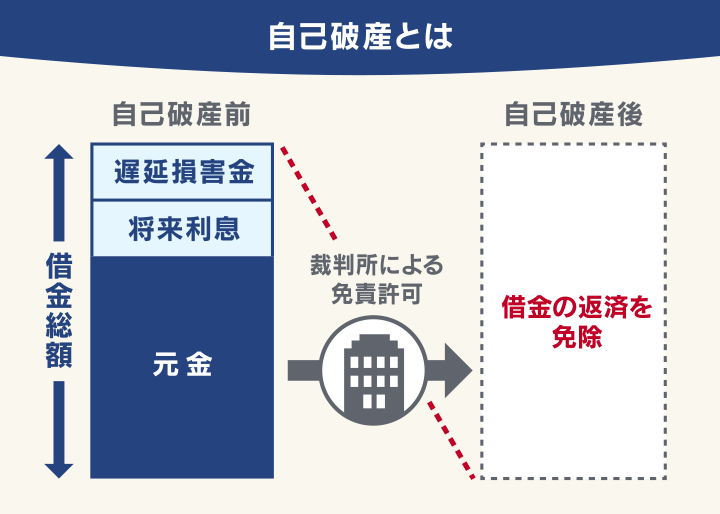
「自己破産」は、裁判所を介して、税金などの一部の債務を除いたすべての借金の返済義務を免除(免責)してもらう手続きです。
支払能力がなく返済不可能であることが裁判所に認められれば、すべての返済義務が免除されます。
その代わり、持ち家や車など、時価(査定額)が20万円を超える価値のある財産は、原則として回収・処分されます。
自己破産の費用は手続きの種類によって異なります。
どの手続きが適用されるかは、所有している財産の状況や借金の理由(ギャンブルや浪費の有無など)を踏まえて、裁判所が決定します。
各手続きの費用相場は以下のとおりです。
| 手続きの種類 | 総額 |
|---|---|
| 同時廃止事件 | 約50万円 |
| 管財事件 | 約100〜130万円 |
| 少額管財事件 | 約70〜80万円 |
自己破産については下記記事で詳しく解説しています。
3.個人再生は借金の80~90%程度を減額できる可能性のある方法
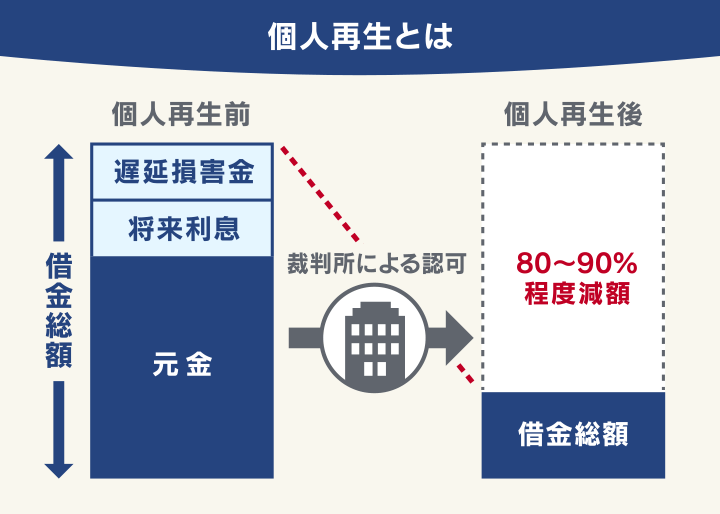
「個人再生」は、裁判所への申し立てを通して借金を5分の1(80%減額)~10分の1(90%減額)まで減額できる手続きです。
最低弁済額の下限は100万円で、最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
任意整理との違いとして、利息だけでなく元金も減らせるという点があります。
また「住宅ローン特則(住宅資金特別条項)」を利用できれば、持ち家を残せる可能性があります。
個人再生にかかる費用は、裁判所に支払う費用と弁護士に支払う費用の合計額で決まります。
| 項目 | 相場 |
|---|---|
| 裁判所費用 | 数万円~30万円程度 |
| 弁護士費用 | 50~60万円程度 |
| 総額 | 50~90万円程度 |
※裁判所の判断によって「個人再生委員」が選任される場合があります。その場合は追加で個人再生委員への報酬(予納金)が必要です。
個人再生については下記記事で詳しく解説しています。
お金を借りられないでお困りの方は弁護士法人・響にご相談を
弁護士法人・響には、「これ以上どこからもお金を借りられない」という状態になってから、はじめてご相談くださる方が数多くいらっしゃいます。
過去にご相談いただいた方のデータを見ると、次のような傾向があります。
約47%の人が借入先6社以上または借入総額400万以上
弁護士法人・響にご依頼いただいた方のうち、和解が成立した方・現在返済を続けている方の約46.8%が、借入先6社以上または借入総額400万円以上という状態です。
「気付いたら借入れが膨らんでしまった」「もうどこからも借りられない」という状態は、決して珍しくないケースです。
一人で抱え込まず、お気軽にご相談ください。
99.8%が任意整理で「減っていく実感」を取り戻す
弁護士法人・響にご依頼いただいた方のうち、約99.8%の方が任意整理を選択しています。
将来利息がカットされれば、「払った分が確実に減っていく」という実感を取り戻すことができます。
※2018年1月~2026年4月に弁護士法人・響にご相談いただいた方のうち、和解済または代理送金中の方のデータをもとに作成。
「借金がなかなか減らない」「完済の見通しが立たない」とお悩みの方は、まずはお気軽に弁護士法人・響にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも
お金は借りられないけれど、今すぐまとまったお金が必要な方へ
ここまでお伝えしてきた債務整理は、これから先の返済の負担を立て直すための方法です。
一方で、「今日・明日の生活費が足りない」という、差し迫った悩みを抱えている方もいらっしゃるでしょう。
ここでは、今すぐまとまったお金を用意する方法をまとめました。
方法によって対象者や手元にお金が入るスピードが異なるため、まずは下表で全体像を確認してみてください。
| 方法 | 対象者 | お金が手に入るスピードの目安 |
|---|---|---|
| 定期預金担保貸付 | 定期預金を持っている方 | 即時(その場で自動実行) |
| 生命保険の契約者貸付制度 | 解約返戻金のある生命保険に加入している方 | 数日〜1週間程度 |
| 給料の非常時払い | 法律に定められた「非常の費用」が必要な会社員・パート・アルバイトの方 | 請求後、速やかに支払われるべきとされている |
| 従業員貸付制度 | 勤務先に制度がある方 | 勤務先による |
| 生活再生貸付 | 債務整理後などで銀行・消費者金融の審査に通らない方 ※利用できる居住・勤務地域に制限あり | 相談・審査を経てからの実行となるため、ある程度の期間がかかる |
| 公的融資制度・給付金制度 | 各制度の要件に当てはまる方 | 数週間〜数ヶ月 |
1.定期預金担保貸付を利用する
定期預金担保貸付※とは、金融機関に預けているご自身の定期預金を担保にしてお金を借りることです。
| 対象者 | 定期預金を持っている方 |
|---|---|
| スピード | ATM・窓口で普通預金の残高を超える金額を引き出そうとした時点で、その場で自動的に借入れが実行される |
| 特徴 |
|
※銀行によって名称が異なります。
ご自身名義の定期預金がある場合、それを担保にして預金額の90%程度まで借入れができる制度で、審査がなく職業や収入も問われません。
定期預金という「すでに自分のお金」が担保になるため、通常のローンのような信用審査のプロセスがそもそも発生しない、という仕組みです。
具体的には、普通預金の残高を超える金額をATMや窓口で引き出そうとした瞬間、その超過分だけが定期預金を担保に自動的に貸し出され、その場で普通預金に入金されて払い戻されます。
つまり、いつも使っている口座からお金を引き出す操作をするだけで、その場で借入れが実行されるのです。
代表的な金融機関の条件は、以下の通りです。
| 金融機関 | 貸付限度額 | 金利の上乗せ幅 |
|---|---|---|
| ゆうちょ銀行 | 定期預入金額の90%以内、総合口座1口座につき300万円まで | 担保定額貯金:返済時の約定金利+0.25% 担保定期貯金:預入時の約定金利+0.5% |
| 三菱UFJ銀行 | 定期預金残高の90%以内、200万円まで | 担保定期預金の約定利率+0.5% |
| 三井住友銀行 | 定期預金・積立型預金残高の90%以内、200万円まで※ | 約定利率+0.5% |
| みずほ銀行 | 定期預金残高の90%以内、200万円まで | 担保定期預金の利率+0.5% |
※1 定期預金と国債等を合わせた極度全体では最高400万円
※参考:ゆうちょ銀行「貯金担保自動貸付け」、三菱UFJ銀行「自動借り入れについて」、三井住友銀行「総合口座取引規定」、みずほ銀行「みずほ総合口座の商品内容」
※条件は変更される可能性があるため、実際に利用する際は最新の条件をご確認ください。
続いて、実際に定期預金担保貸付を利用したことがある方の声をご紹介します。

面倒な審査などがなく簡単に急な出費に対応できそうだったので、利用しました。窓口で手続きをしてすぐに100万円が手に入りました。
簡単で低金利ですが、あくまで定期預金の90%が限度額となるためそこだけは注意が必要です。
とりあえず定期預金に入金している中で自転車操業気味になったので利用しました。
普通預金から引き出すように簡単に引き出せる点がメリットです。ただし、手続きが簡単すぎるがゆえに使いすぎる可能性もあるなと思いました。
【調査概要】調査名:融資・貸付制度などを利用した当時の状況・感想/対象者:融資・貸付制度(定期預金担保貸付、生命保険の契約者貸付制度など)を利用したことのある方/実施期間:2026年9月1日~3日/有効回答数:44件/利用媒体:インターネットによるアンケート/調査主体:借金返済の相談所
2.生命保険の契約者貸付制度を利用する
契約者貸付制度とは、保険解約時の解約返戻金の範囲内で借入れできる制度です。
| 対象者 | 解約返戻金のある生命保険に加入している方 |
|---|---|
| スピード | 数日程度 |
| 特徴 |
|
解約返戻金の範囲内(商品によって6〜9割程度が目安)で借入れができ、生命保険を解約せずに一時的な資金を確保できる点が特徴です。
保険を解約してしまうと、再加入時に年齢や健康状態によって条件が悪くなったり、そもそも加入できなくなったりするリスクがありますが、契約者貸付ならその保障を維持したまま利用できます。
代表的な保険会社の条件は、以下の通りです。
| 保険会社 | 貸付限度額 | 貸付利率 |
|---|---|---|
| 日本生命 | 解約返戻金の一定範囲内 ※契約内容によって異なる | 加入時期により異なる(2025年1月2日以降の契約は年2.40%、2022年4月2日〜2025年1月1日の契約は年2.00% など) |
| かんぽ生命 | 公式サイトに明記なし | 通常時:年3.00%(貸付期間経過後は年3.09%) |
| 第一生命 | 商品により解約返戻金の5〜8割程度 | 加入時期により異なる(1999年4月2日以降の契約は年3.00%、1996年4月2日〜1999年4月1日の契約は年3.75% など) |
※参考:日本生命「主な諸利率一覧について」、かんぽ生命「主な利率等について(2026年5月2日現在)」、第一生命「契約者貸付限度額」「よくあるご質問(FAQ)「当社所定の利率」とはどのくらいなのでしょうか?」
※条件は変更される可能性があるため、実際に利用する際は最新の条件をご確認ください。
また、契約者貸付制度の利用には注意点もあります。
実際に生命保険の契約者貸付制度を利用した、当メディア編集員の体験談を以下で紹介します。
子どもの学費の用立てのために、生命保険の契約者貸付制度を利用しました。
契約している保険は「米国通貨建て・積立型終身保険」です。
保険会社に電話をして申し込みを行い、その後郵送された書類に必要事項を記載をするなどして、1週間程度で銀行口座に振り込まれました。
借入金利は3%程度でしたが、決済は米国ドルで行われるため為替レートによって返済額が変動します。
数年後に返済しようと思ったのですが、大幅な円安となったため返済額が想定以上に多くなってしまいました。
そのため返済をためらってしまい、いまだに完済できていません。
※編集員Nの体験実話です。個人の見解のため内容を保証するものではありません。
3.給料の非常時払いや従業員貸付制度を利用する
企業で勤務している場合は、「給料の非常時払い」や「従業員貸付制度」でお金を借りることができるケースもあります。
それぞれの制度について解説します。
給料の非常時払い
「給料の非常時払い」とは、給料の一部を給料日前に受け取るものです。
| 対象者 | 出産、病気、災害、婚礼、葬儀など、法律(労働基準法)で定められた「非常の場合」の費用が必要な会社員・パート・アルバイトの方 |
|---|---|
| スピード | 請求後、速やかに支払われるべきとされている |
| 特徴 |
|
労働基準法では出産、結婚、病気、災害など「従業員に急を要する理由」がある場合は、本来の給料日より前であっても、すでに働いた分の給料を支払う義務があるとしています。
後述する「従業員貸付制度」と違って、制度の有無に左右されるものではなく、労働者に認められた権利です。
勤務先に非常時払いの制度が明文化されていなくても、まずは総務・人事担当に相談してみることをおすすめします。
続いて、実際に「給料の非常時払い」を利用したことがある方の声をご紹介します。
どうしてもお金が必要で、給料の非常時払いを利用しました。
3万円分、給与が前払いされました。ひとまずお金の不安がなくなったのはよかったですが、前払いなので次の給料が少なくなる点には注意が必要です。
【調査概要】調査名:融資・貸付制度などを利用した当時の状況・感想/対象者:融資・貸付制度(定期預金担保貸付、生命保険の契約者貸付制度など)を利用したことのある方/実施期間:2026年9月1日~3日/有効回答数:44件/利用媒体:インターネットによるアンケート/調査主体:借金返済の相談所
従業員貸付制度
「従業員貸付制度」とは、福利厚生の一貫であり、従業員が会社からお金を借りることのできる制度です。
| 対象者 | 勤務先に従業員貸付制度がある方 |
|---|---|
| スピード | 勤務先による |
| 特徴 |
|
制度の有無、利用できる社員の範囲や借りたお金の使い先といった条件は会社によって異なりますが、パート・アルバイトの利用や、生活費が名目の借入れは難しいことも少なくありません。
なお企業が役員や使用人(従業員)に貸付けた場合は、一定の利息を取らないと借りた側の従業員が課税されてしまいます。
その利率は次のとおりです。
- 会社が他から借り入れて貸し付けた場合:その借入金の利率
- その他の場合:貸付けを行った日の属する年に応じた次に掲げる利率
- 令和3年中に貸付けを行ったもの:1.0パーセント
- 令和4年から令和7年中に貸付けを行ったもの:0.9パーセント
※参考:国税庁「タックスアンサー(よくある税の質問)金銭を貸し付けたとき」
そのため、貸付金利は年0.9%以上であることが多いといえるでしょう。
従業員貸付制度を利用する場合は、会社の規定をよく確認することをおすすめします。
4.生活再生貸付を利用する
債務整理後になかなか銀行や消費者金融の審査に通らない、といった事情を抱える方向けに、社団法人や生協・信用生協などが、独自に「生活再生」を目的とした貸付制度を用意しているケースがあります。
| 対象者 | 債務整理後などで銀行・消費者金融の審査に通らない方(条件は制度によって異なる) |
|---|---|
| スピード | 事前の相談・審査を経てからの実行となるため、申込みからある程度の期間がかかる |
| 特徴 |
|
消費者金融からの借金の整理や、税金・公共料金・家賃などの滞納の整理、債務整理後の生活再建資金といった目的での利用が想定されています。
ただし、こうした制度の多くは、居住地や勤務地が対象エリア内であることや、その団体の組合員であることが利用条件になっている点に注意が必要です。
代表的な制度の条件は、以下の通りです。
- 一般社団法人 生活サポート基金「生活再生ローン」
-
- 対象者:東京都・神奈川県・埼玉県・千葉県に住所のある方、生活再生ローンの利用によって日常生活を再建でき、かつ将来にわたって返済可能な家計の見通しが確認できる方 ※その他条件あり
- 貸付限度額:利用者の要望に応じて設定
- 利率:年12.5%以内
- 保証人:原則として連帯保証人1名以上
※参考:一般社団法人生活サポート基金「生活再生ローンのご案内」
- グリーンコープ生活協同組合連合会「生活再生貸付事業」
-
- 対象者:組合員
- 貸付限度額:150万円以内
- 利率:年9.5%以下
- 保証人:要問合せ
※参考:グリーンコープ生活協同組合連合会「生活再生貸付事業」
- 生活クラブ生活協同組合「家計再生支援貸付」
-
- 対象者:生活クラブ生協加入者
- 貸付限度額:300万円以内
- 利率:年9.0%
- 保証人:原則として生活伴走人※をつける。場合により連帯保証人が必要
※相談者とともに生活再生をめざし、問題解決をはかる人。弁済義務は負わない
- 消費者信用生活協同組合「生活再建資金貸付制度」
-
- 対象者:岩手県・青森県内に居住または勤務している18歳以上の方など
- 貸付限度額:100万円以内
- 利率:年8.925%(変動金利)
- 保証人:原則、連帯保証人1名以上が必要
※参考:消費者信用生活協同組合「生活再建資金貸付制度」
5.公的融資制度や給付金制度を利用する
収入の減少や失業など、一定の要件に当てはまる場合は、公的な融資・給付制度を利用できることがあります。
中でも代表的なのが緊急小口資金です。
緊急かつ一時的に生計の維持が困難となった「低所得世帯」を対象に、無利子・保証人不要で最大10万円を借りられる制度です。
「公的制度は手続きが面倒で時間がかかる」というイメージを持たれがちですが、緊急小口資金は申込みから1週間程度でお金を受け取ることができます。
このほかにも複数の制度があり、それぞれ対象者や金額が異なります。
国からお金を借りる方法について、詳しくは下記記事で解説しています。
収入がまったくない場合は生活保護も選択肢に
ここまでご紹介してきた方法は、いずれも「収入はあるものの、返済に追われて手元にお金がない」という状態の方を想定したものです。
病気やケガなどで働くことができず、無収入の状態なら、生活保護もひとつの選択肢になるでしょう。
生活保護は生活保護法に基づき、憲法で定める「健康で文化的な最低限度の生活を営む権利」を保障するための国の保護制度(公的扶助)です。
世帯の収入や資産、能力などを活用してもなお、国が定める最低生活費に届かない場合に、その不足分を保護費として補ってもらえる仕組みになっています。
生活保護は、生活に困っていれば誰でも利用できる制度ではなく、一定の条件を満たす必要があります。
- 病気やケガなどが理由で働けず、収入がない方
- 預貯金や土地などの財産を持っていない方
- 家族や親族などから支援を受けられない方
働ける健康状態にありながら求職活動をしていない方や、親族から実際に援助を受けられる見込みがある方などは、それらを生活費に充てることが前提になるため、生活保護の受給は難しいでしょう。
なお、生活保護費を借金の返済に充てることは認められていません。
受給した保護費を返済に回していることがケースワーカーに知られると、不正受給とみなされ支給が打ち切られる可能性があります。
生活保護については、下記記事で詳しく解説しています。
なぜお金が借りられないの?あなたが審査に落ちる4つの理由
「何度申し込んでも審査に通らない」という状況が続くと、不安になってしまうかもしれません。
ですが、審査に落ちる理由の多くは、あなたの人柄や努力ではなく、法律や各社の仕組み上の基準によるものです。
理由がわからないまま焦って動いてしまうと、この後ご紹介するような、かえって状況を悪化させる方法に手を出しかねません。
審査に落ちるおもな理由は、次の4つです。
- 総量規制を超えているから
- ブラックリスト状態だから
- 各社の貸付限度額に達しているから
- 短期間に複数の申込みをしているから
それぞれ詳しく見ていきましょう。
1.総量規制を超えているから
貸金業者からの借入れは、原則として年収の3分の1までと貸金業法で定められています(総量規制)。
これは1社ごとの上限ではなく、複数の会社からの借入れを合計した金額で判断されます。
すでに上限に達していると、新たに別の会社に申し込んでも審査には通りません。
審査に通らないのは、あなたの返済能力が低いからではなく、法律上の上限に達しているからです。
総量規制については下記記事で詳しく解説しています。
2.ブラックリスト状態だから
過去に延滞や債務整理の経験がある場合、信用情報機関に事故情報が登録されている(いわゆるブラックリストに載っている)ため、新規の借入れやクレジットカードの審査に通りません。
具体的には、次のようなケースに該当するとブラックリストに載っている状態だと言えます。
- クレジットカードの支払いやローンの返済、携帯電話端末の分割払いなどを2ヶ月程度(61日以上、または3ヶ月以上)延滞したことがある
- 延滞などによって、クレジットカード会社から強制解約処分を受けたことがある
- 奨学金の返済を長期延滞したことがある
- 自己破産、個人再生、任意整理などの債務整理をしたことがある
一定期間が経てば、事故情報は削除(ブラック状態は解消)されます。
その間に「今すぐ借りられる」といった甘い話に飛びついてしまうと、闇金などの危険な相手と関わってしまうおそれがあります。
ブラックリストについては下記記事で詳しく解説しています。
3.各社の貸付限度額に達しているから
総量規制の範囲内であっても、各貸金業者が個別に設定している貸付限度額に達している場合は、その会社からの追加の借入れはできません。
「総量規制にはまだ余裕があるはずなのに借りられない」という場合は、この会社ごとの上限が原因になっていることがあります。
4.短期間に複数の申込みをしているから
審査に落ちたからといって、短期間のうちに複数の会社へ立て続けに申込みをすると、「申込みブラック」と呼ばれる状態になり、一時的に審査に通りにくくなります。
「借りようと必死になるほど借りにくくなる」という悪循環に陥っているケースです。
お金のためにやるべきでない7つのNG行為
金融機関や消費者金融からお金が借りられない場合でも、やるべきではないNG行為があります。
次のような方法でお金を得ることは、リスクを伴うため避けましょう。
以下、これらについて詳しく説明します。
1.クレジットカードのキャッシングによる安易な借入れ
クレジットカードのキャッシングによる、安易な追加借入れは避けるべきです。
キャッシングの貸付金利は比較的高く設定されています。
すでに借金の返済がきびしい状況にあるときに、貸付金利の高い借金を上積みすることは大きなリスクだといえるでしょう。
一時的に急場はしのげても、結果的に返済不能の可能性が高まってしまいます。
2.虚偽の申告をしてカードローンなどに申し込む
カードローンなどを申し込む際に、他社の借入件数や残高を実際より低く申告してはいけません。
金融機関や貸金業者から借入れをしていることは、信用情報機関に記録されているため、審査の際に虚偽であることはすぐに判明してしまいます。
審査が通ってお金を借りられたとしても、その返済が滞り債務整理をすることになった場合、虚偽の申告があれば債権者との交渉がスムーズに進まない、裁判所が申立てを認めないといった事態も想定されます。
3.闇金融やソフト闇金からの借入れ
キャッシングやカードローンによる借入れができない場合でも、闇金融(ヤミ金)やソフト闇金と呼ばれる業者から借入れることはやめましょう。
ヤミ金とは、貸金業者の登録を受けずに、無登録で貸金業を営む業者の俗称です。
法律に違反するような高金利で貸付けを行ったり、悪質な取立てを行ったりする業者もヤミ金業者と呼ばれています。
「審査なしですぐ貸します」「ブラック歓迎」などとうたっている業者は、ヤミ金やソフト闇金の可能性が高いでしょう。
中には堂々と「ソフト闇金」と名乗っている会社もあります。
 用語集
強硬な取立てをしないなど「対応がソフト」「丁寧な対応」をうたう業者の俗称です。
貸金業者の登録をしていない点ではヤミ金と同じです。
ヤミ金やソフト闇金からの借入れは、次のようなリスクがあるため、少額であっても利用はしないでください。
- 違法な高金利
正当な貸金業者は利息制限法の上限金利内(年15〜20%)で貸付利率を設定していますが、ヤミ金は年200~1,000%といった違法な高金利を設定しています。
ヤミ金業者のWebサイトには貸付条件についての詳細な記載がなく、金利がわかりづらいことがあります。
- 違法な取立て
正当な貸金業者は貸金業法で取立て行為が制限されていますが、ヤミ金業者はこれを無視した違法な取立てを行うケースがあります。
- 個人情報の悪用
ヤミ金業者に提供した個人情報が、詐欺などの犯罪に悪用されてしまうケースも想定されます。
たとえヤミ金業者からの借金を完済できたとしても、リスクは残り続けるといえるでしょう。
闇金については、以下の記事で詳しく解説しています。
4.SNSを通じた個人間融資の利用
SNSやネット掲示板などに「お金貸します」「すぐに融資します」などと書き込み、個人間の金銭の貸し借りを募る例が増えています。
このような個人間融資は利用しないようにしましょう。
個人を装っていても、闇金業者やソフト闇金である場合が多いためです。
利用した結果、違法な高金利による貸付けが行われる、個人情報が犯罪に利用されるといったトラブルに巻き込まれる危険性もあります。
※参考:SNS等を利用した「個人間融資」にご注意ください!:金融庁
個人間融資については下記記事で詳しく解説しています。
5.給与ファクタリングの利用
「給与ファクタリング」とは、給与債権(お金をもらう権利)を専門業者に買い取ってもらい、手数料を差し引いた金額を受け取るという資金調達の方法です。
給与ファクタリングは、金融庁や判例において「貸金業(金銭の貸付け)」にあたると判断されています。
そのため、財務局や都道府県への貸金業登録を行っていない無登録業者(闇金業者)による給与ファクタリングは、出資法や貸金業法に違反する違法行為となります。
給与ファクタリングを利用すると、次月の給与を貸金業者に入金することになります。
しかし返済ができないと多重債務状態となり、さらに苦しい状況に陥る可能性もあるのです。
また給与ファクタリングを装って法外な金利で貸付けを行う闇金融(ヤミ金)業者が存在しているので、注意が必要です。
貸金業登録業者は、金融庁の「登録貸金業者情報検索サービス」で確認できます。
※参考:「金融庁「ファクタリングに関する注意喚起」
6.クレジットカードの現金化
お金を工面するのが困難でも「クレジットカードの現金化」をすることは避けましょう。
クレジットカードの現金化とは、クレジットカードのショッピング利用枠を使って次のような方法で現金を得る方法です。
- クレジットカードを使ってブランド品などを購入し、買い取り業者に売ることで現金を得る
- 業者からクレジットカードで安い商品を高額で購入し、現金をキャッシュバックしてもらう
クレジットカードの現金化には、次のようなリスクがあります。
- クレジットカード会社の規約違反に該当する
- 返済額の負担増加
- 不正業者との関与
クレジットカードの現金化は厳密には違法ではありませんが、クレジットカード会社の規約で禁止されている場合があるため、カードの利用停止や強制退会になるおそれがあります。
続きを読む〈クレジットカード規約の例(MUFGカード)〉
第52条 (ショッピング利用に係る禁止行為等)
会員は、以下の各号のいずれかに該当するショッピング利用を行ってはならないものとします。(中略)いわゆるショッピング枠の現金化など、換金を目的とした商品もしくは権利の購入または役務提供の受領に係るもの
※引用:三菱UFJニコス「MUFGカード個人会員規約・規定集」
加えてクレジットカードの利用代金は全額返済する必要があるため、借金を増加させることになります。
このようなリスクがあるため、クレジットカードの現金化はしないようにしてください。
7.闇バイトなどの違法行為
SNS上では「書類を受け取るだけの高額バイト」など、短時間で高収入を得ることをうたい、応募者を募る投稿が見受けられます。
しかしその実態は、強盗や違法薬物の運搬、詐欺の受け子など犯罪行為に加担する「闇バイト」である可能性があります。
闇バイトには応募したり、連絡を取ったりしてはいけません。
募集要項に次のような点があったら、闇バイトの可能性があります。
- 「誰でも大金が稼げる仕事」などと書かれている
- 仕事内容に対して高額な報酬額が提示されている
- 「受け子」「出し子」「叩き」などの隠語が書かれている
- 「Telegram」「Signal」などの匿名性の高いアプリでの連絡を要求される
闇バイトに加担してしまうと、逮捕されるまで犯罪組織からは抜け出せなくなる例も少なくありません。
もし闇バイトに関わってしまったら、すぐに警察に相談してください。
よくある質問
ここでは、お金が借りられない状況にある方からよく寄せられる質問にお答えします。
Q.消費者金融などの審査に落ちても借りられる方法はある?
A.はい、あります。
生活サポート基金の生活再生ローンなど、通常の消費者金融とは異なる審査基準を持つ制度があります。
ただし、これらもあくまで「借りるお金」であることに変わりはなく、利息を付けて返済していく義務が生じる点には注意が必要です。
審査に通りやすい借入先を見つけただけでは、返済の負担そのものは増える方向に進んでしまいます。
新たに借りることだけを考えるのではなく、今ある借金の返済負担を軽減できる可能性のある「債務整理」もあわせて検討することをおすすめします。
Q.もう闇金しかないと思ったら、どうすればいい?
A.闇金には絶対に手を出さないでください。
法律で定められた上限をはるかに超える金利が設定されているため、利息だけであっという間に元金を上回ってしまいます。
返済が遅れれば、職場への電話や自宅への訪問など、消費者金融では認められていない悪質な取立てに発展することもあります。
まずは無料の弁護士相談などで状況を話し、どのような選択肢があるかを確認することをおすすめします。
Q.借金を返せない状態が続くと最終的にどうなる?
A.最終的には、裁判所を通じて給与や預貯金が差し押さえられる可能性があります。
滞納が続くと、まず電話や書面(督促状)で連絡が入ります。
それでも支払わずにいると、残りの借金を一括で請求されるようになります。
一括請求にも応じられない場合、債権者が裁判を起こし、勝訴すれば給与や預貯金の差押え(強制執行)に至ります。
給与が差し押さえられると勤務先に通知が届くため、借金の存在が周囲に知られてしまうリスクもあります。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも