 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
過払い金には時効があります。
「自分はまだ過払い金を取り戻せるのかな?」「過去の借金だから時効になったかも…」とモヤモヤしている方も多いでしょう。
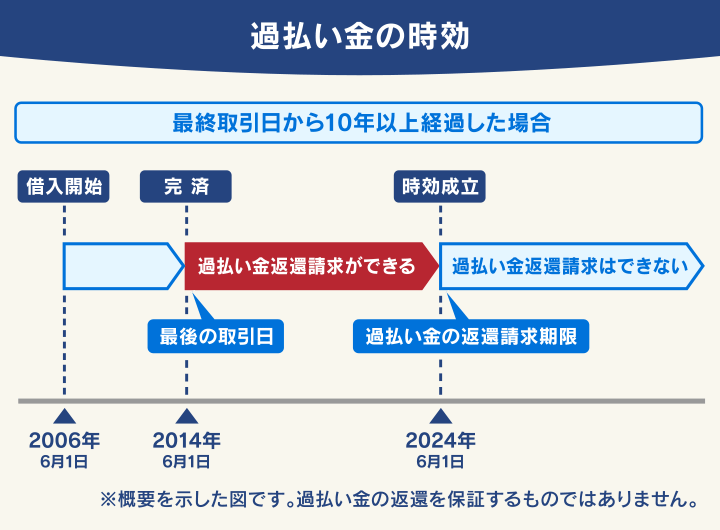
過払い金の時効は「最終取引日から10年」です。
しかし実際には完済から10年以上経過していても、過払い金を取り戻せるケースもあるので諦めないでください。
この記事では約20年前の過払い金を取り戻した事例も紹介しています。
過払い金の時効を確認してしっかり取り戻したい方は、ぜひ弁護士に相談ください。
弁護士法人・響では、過払い金のご相談を24時間365日受け付けています。
状況をお伺いして、時効の確認や返還される金額の目安もお伝えいたします。
ご相談は何度でも無料、プライバシーにも充分配慮していますので、安心してご相談ください。

-
過払い金について無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
過払い金は何年で時効になる?
過払い金返還は時効があり、原則として最終取引日(完済した日)から10年と定められています。
「借りた日から10年」ではなく「完済日から10年」とカウントされることがポイントです。
2010年6月には法律が改正され、いわゆる「グレーゾーン金利」が完全に撤廃されました。
そのため、過払い金が発生している可能性があるのは、2010年6月より前から借入れをしていた方になります。
しかし、諦めるのはまだ早いです。実は、一見10年が過ぎているように見えても、時効にならない例外的なケースがあるのです。
法律上5年の時効も存在しているがほぼ適用にならない
実は法律上では、もう一つ時効期間が定められています。
それは「権利を行使できることを知ったときから5年」というルールです。
※2020年4月1日に改正された民法により、この規定が追加されています。

しかし過払い金においては、この5年という時効期間はほぼ適用されないでしょう。
権利を行使できることを知ったときとは、債務者側が「自分には過払い金があることを明確に把握する」ということです。
しかし実際に過払い金があるかは、貸金業者から取引履歴を取り寄せて、複雑な利息計算(引き直し計算といいます)をする必要があり、現実的ではないからです。
民法改正については以下の記事で詳しく解説しています。
まだ間に合う!10年経過しても時効にならないことも
ここまでお読みになった方は「借金を完済したのは10年以上前だから時効かな…」と諦めた方も多いかもしれません。
しかし実は「完済から10年経過していても時効ではないケース」もあるのです。
主に以下の2つのケースに当てはまる場合は、時効が成立していないと判断されることがあります。
同じ貸金業者で借入れと完済を繰り返している場合
同じ貸金業者から「借りる」「返す」を繰り返している場合は、全期間を通して「一連の取引」とみなされることがあります。
この場合は、もっとも新しい完済日が時効の起算日となるのです。
このような場合は、10年以上前の借金でも過払い金を請求できる可能性があるのです。

とはいえ「一連の取引」であるかの判断は難しく、債権者との争点になることも多いポイントです。
参考までに、最高裁判所で示された「一連の取引とする要素」を紹介します。
- 貸付け及び弁済が反復継続して行われた期間の長さ
- 最終の弁済から次の貸付けまでの期間
- 契約書の返還の有無
- 借入れ用のカードが発行されている場合にはその失効手続の有無
- 最終の弁済から次の契約までの間の貸主と借主との接触の状況
- 基本契約における利率等の契約条件の異同等
※参考:引用:裁判所「最高裁判例( 平成18(受)2268・ 不当利得返還等請求事件)」
一方で、完済してから再度借入れをするまでの期間が長い場合は「取引の分断」として、一連の取引が認められない可能性もあります。
この場合は、分断された時点から時効期間のカウントが始まってしまいます。
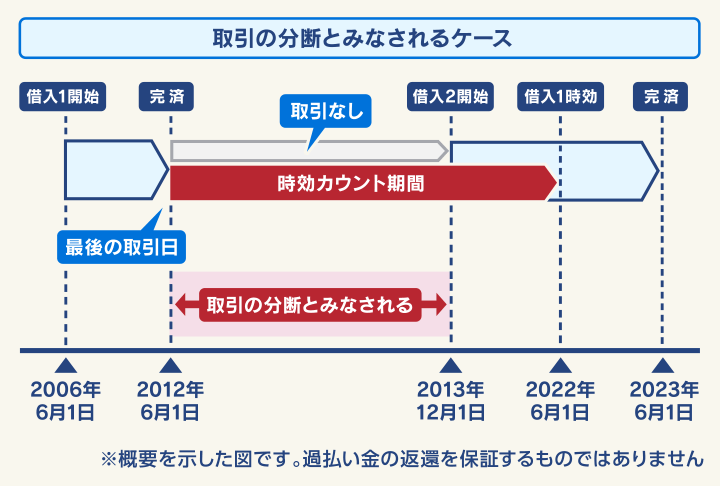
実際に、どの程度の期間が「一連の取引」「取引の分断」と見なされるかの基準はあいまいで、貸金業者は短い期間でも「取引の分断」を主張してくる可能性が高いでしょう。
最高裁判所の判決では、3年の空白期間があったケースで「一連の取引と認められない」という判決が出ています。
※事件番号: 平成19年(受)第1440号・平成20年(2008年)1月18日
そのため過払い金をしっかり取り戻したい場合は、弁護士に依頼して貸金業者と交渉してもらうことをおすすめします。
完済をしたのがかなり昔であっても「一連の取引」として過払い金が認められるケースは多いです。
弁護士は「過払い金を取り戻すことはできるか」を判断することができますし、裁判例などをもとに債権者と交渉して、過払い金をしっかり取り戻すことができます。
まずはご自身に過払い金があるのかを、弁護士に相談してみませんか。
【返還実例】20年前の過払い金を取り戻した事例
当事務所において、実際に一連の取引が認められ、時効にならず過払い金を取り戻した事例を紹介します。
この方は2002年ごろからクレジットカードのキャッシングを繰り返しており、一度は完済したものの、2024年まで断続的な取引がありました。
このクレジットカード会社は、2007年以降グレーゾーン金利を撤廃しているため、本来なら時効になっています。
弁護士法人・響で債権者と交渉を重ねた結果、20年以上前の取引分にも関わらず一連の取り引きが認められ、約15万円の過払い金が返還されたのです。

※当事務所の事例のため無断転載をお断りします。
※個別の事情によって返済額は変わるため、金額を保証するものではありません。
このように10年以上前の取引でも、過払い金をしっかり取り戻すことも可能なのです。
3年以内に貸金業者の不法行為があった場合
最後の取引から10年以上経過していても、貸金業者側に「不法行為」があった場合は、時効期間が延長されます。
- 法律で定められた上限金利を超えて請求を行った
- 暴行や脅迫などによって返済を迫った
- 早朝・深夜に自宅へ来るなど非常識な取り立てを行った
- 過払金が発生して返済義務がないことを知りながら請求を続けた
- 取引履歴の不開示・不当な遅延・改ざん
上記のような不法行為があった場合は、不法行為であることを知ってから3年以内であれば、過払い金返還請求を行うことができます。
このような場合でも、なにもしないで20年間経過すれば時効になってしまいます。
(不法行為による損害賠償請求権の消滅時効)
第724条 不法行為による損害賠償の請求権は、次に掲げる場合には、時効によって消滅する。
一 被害者又はその法定代理人が損害及び加害者を知った時から三年間行使しないとき。
二 不法行為の時から二十年間行使しないとき。
※引用:e-GOV法令検索「民法」
実際に貸金業者の行為が不法行為であることを証明するのは難度が高いため、疑わしい行為があった場合は、弁護士に相談してみましょう。
過払い金の時効が迫っている場合の2つの対処法
「もうすぐ完済から10年が経ってしまう」「どうしても過払い金を取り戻したい」という方もいるでしょう。
時効が迫っている場合でも、合法的に時効の進行を止めたり、リセットすることができるのです。
過払い金返還請求書を送付して時効の進行を一時ストップ
時効が目前に迫っている場合は、貸金業者へ「過払い金返還請求書(催告書)」を送付することで、時効の進行を6ヶ月間猶予(一時的にストップ)させることができます。
本来、過払い金返還請求をするには、
- 貸金業者から取引履歴を取り寄せる
- 正しい金利に当てはめて計算し直して(引き直し計算)過払い金を確定する
- 貸金業者に過払い金返還請求をして交渉を行う
という手順を踏みます。
しかし時間に余裕がない場合は、過払い金の額がわからない状態でも「過払い金の返還を求めます」という内容の催告書を送付すれば時効の進行を止められるのです。
 用語集
相手に一定行為を要求するための文書で、時効を一時的に止める法的効力があります。
催告書と認められるには次のような規定があります。
・内容証明郵便で送付する
・請求の意思を記載する
・6ヶ月以内に裁判や調停を行う
ただし、この方法はあくまで「6ヶ月間の猶予期間」を確保する応急処置にすぎません。
猶予された6ヶ月間に、正確な過払い金の額を算出して貸金業者と交渉・和解するか、裁判を申し立てる必要があるのです。
手続きに手間取ると猶予期間が切れて時効が成立してしまうリスクがあるため、催告書送付の段階から弁護士に依頼して、スピーディに進めてもらうことをおすすめします。
裁判所に申し立てて時効をリセットする
裁判所に正式な手続きを行うことで、時効の進行を止めたり(時効の完成猶予)、時効期間を10年延長する(時効の更新)ことも可能です。
おもな方法は、次の2つがあります。
- 民事訴訟の提起:過払い金の返還を求める訴訟を起こす手続きです。
- 支払督促の申立て:裁判所から貸金業者に対して、過払い金の支払いを命じる「支払督促」を出してもらう手続きです。
ただし、相手方が2週間以内に異議を申し立てた場合は通常訴訟へ移行します。
これらの手続きを適切に行うには、法律知識や書類の準備、平日に裁判所へ出廷する手間などが伴うため、個人で進めるのは難度が高いといえます。
時効の完成猶予や時効の更新をして正当な過払い金を回収するためには、専門知識を持つ弁護士へ依頼して代理人として対応してもらうといいでしょう。
過払い金返還請求をするときの注意点
過払い金返還請求は正当な権利ですが、手続きを進める前に知っておくべき重要な注意点がいくつかあります。
2010年6月以降の借り入れは対象外
過払い金は、かつて存在した「グレーゾーン金利(利息制限法の上限金利と出資法の上限金利の間の金利)」で借り入れを行っていた場合に発生するものです。
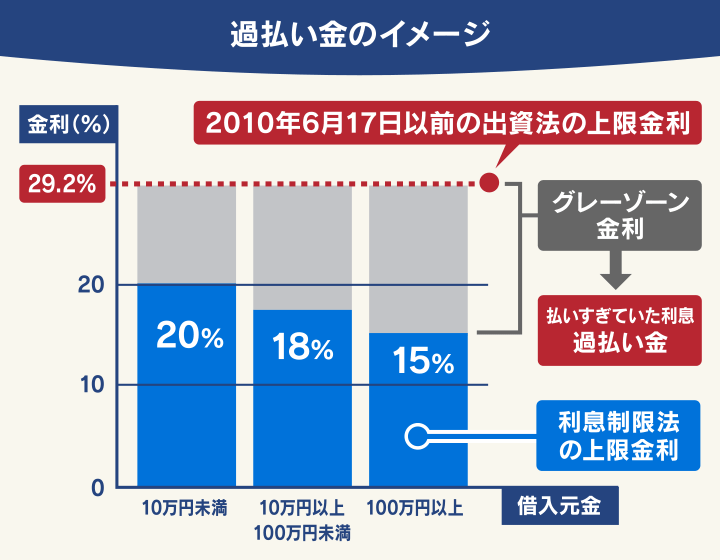
2010年6月18日の貸金業法の改正後は上限金利が厳格化されたため、それ以降の借入れについては過払い金は発生しません。
グレーゾーン金利について詳しく知りたい方は、以下の記事をご覧ください。
貸金業者が倒産していると回収できない
請求先の消費者金融やクレジットカード会社がすでに倒産・廃業している場合は、過払い金の回収は極めて困難になります。
他社に合併・吸収されている場合は、現存する会社に対して過払い金返還請求を行えるケースもあります。
「請求できるのかわからない」という場合は、一度弁護士にご相談ください。
ブラックリストに載る場合もある
すでに借金を完済している場合や、過払い金を残っている借金に充当して完済できる場合は問題ありません。
しかし戻ってきた過払い金で相殺してもなお借金が残ると、手続きは「任意整理」という扱いになってしまいます。
この場合は、信用情報機関に事故情報が登録(いわゆるブラックリストに載る)されてしまうのです。
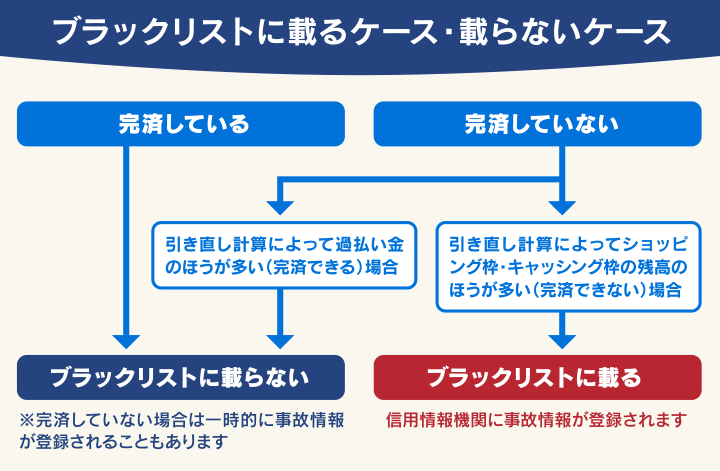
ブラックリストに載っている期間中は、ローンやクレジットカードの新規契約ができないなど生活へ影響が出てしまいます。
返済中の借金がある場合は、弁護士に依頼して過払い金で完済できるかを計算してもらったうえで判断したほうがいいでしょう。
ブラックリストに載る期間や影響については、以下の記事で詳しく解説しています。
個人で交渉すると不利な条件を提示されやすい
個人で貸金業者と過払い金の交渉を試みると、不当に低い返還額での和解案を提示されるなど、不利な契約を結ばされてしまうリスクが高まります。
しっかり過払い金を取り戻したい方は、ぜひ弁護士に相談・依頼ください。
弁護士は、取引履歴の請求から法律に基づいた引き直し計算、さらに貸金業者への交渉までお任せすることができ、納得のいく過払い金を取り戻せるでしょう。
弁護士法人・響は過払い金の相談を無料で受付
「過払い金の時効が成立しているか確認したい」「過払い金をしっかり返還請求したい」という方は、弁護士法人・響の無料相談にご連絡ください。
ご相談いただくと、過払い金が発生しているか、いくらぐらい戻ってくるかをご提示いたします。
弁護士法人・響は24時間365日相談受付、相談は何度でも無料なのでまずはお気軽にご連絡ください。
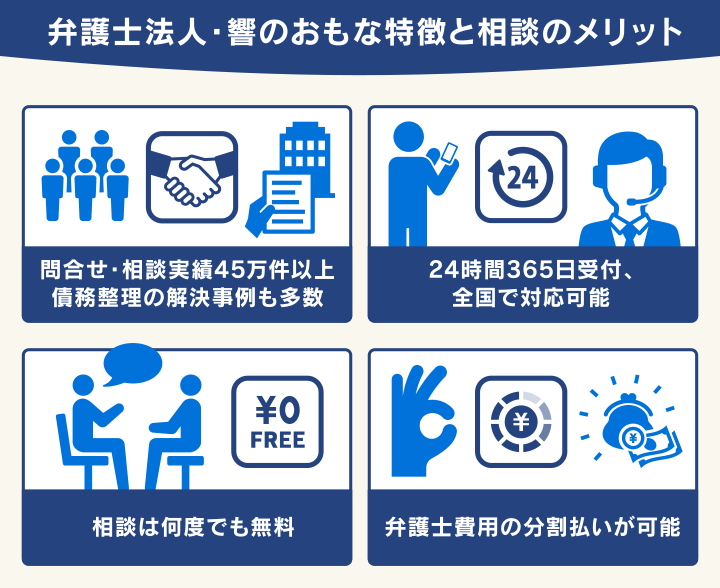
過払い金について当事務所にご相談するメリットと、実際に弁護士法人・響へ過払い金返還請求をした場合の弁護士費用について、以下で詳しく解説します。
複雑な引き直し計算を任せられる
当事務所にご依頼いただくと、貸金業者に取引履歴を請求して、適正な過払い金額を算出します。
過払い金の額を算出するためには、「引き直し計算」をする必要があります。
引き直し計算は複雑なため、一般の方が正確に算出することは容易ではありませんが、ご依頼いただくとすべてお任せいただけます。
※必ず全額取り戻せるわけではありません。
過払い金の計算方法については、以下の記事で詳しく解説しています。
金額を問わず請求手続きをすべて任せられる
弁護士に依頼する最大のメリットは、請求額に関わらず最後まで一貫して任せられることです。
過払い金返還請求の手続きができる専門家には、弁護士のほかにも「司法書士」がいますが、律によって対応できる範囲に大きな違いがあります。
| 資格 | 対応可能な金額 | 代理人になれる範囲 |
|---|---|---|
| 弁護士 | 制限なし | すべての裁判所 |
| 司法書士* | 1社あたり140万円以下 | 簡易裁判所のみ |
*認定司法書士の場合
手続きを進める中で、過払い金額が1社あたり140万円を超えていた場合、司法書士は対応ができなくなってしまい、改めて弁護士を探し直すことになります。
弁護士であれば、いくら過払い金が発生していても制限なく手続きが可能です。万が一裁判に発展した場合でも、代理人として制限なく対応できます。
弁護士に依頼すれば「過払い金がいくら戻ってくるか分からない」「もし金額が大きかったらどうしよう」といった心配をする必要はありません。
訴訟になった場合もそのまま代理人になれる
過払い金返還請求は、納得のいく回答が貸金業者から得られない場合は、訴訟(裁判)に移るケースもありえます。
弁護士に依頼していれば、訴訟を起こす場合でもそのまま代理人になってもらうことができます。
過払い金返還請求で裁判をするメリットは以下の記事で詳しく解説しています。
借金問題の解決もできる
弁護士に相談することで、借金問題を根本的に解決することも可能です。
借金問題を解決する正当な方法に「債務整理」があります。
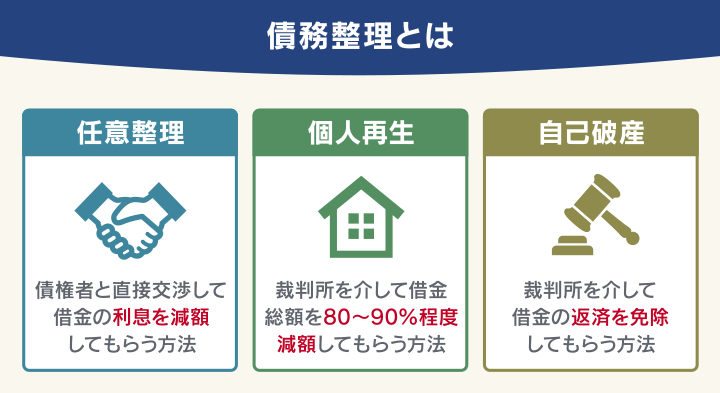
当事務所にご相談いただくことで、どの解決方法が適しているかや、減額の見込みをご提案いたします。
実際に債務整理を行う場合は、弁護士に交渉や手続きのほとんどの作業をお任せいただけます。
「過払い金で借金を減額したいが難しい」「どうしても借金が返済できない」というかたは、一度ご相談ください。
債務整理について詳しく知りたい方は、以下の記事をご覧ください。
弁護士法人・響の過払い金返還請求の費用
弁護士法人・響に過払い金返還請求をご依頼いただく費用は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 着手金 | 0円 |
| 解決報酬金 | 2万2,000円 |
| 過払報酬金 | 回収額の22% (訴訟の場合:27.5%) |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
弁護士費用は回収した過払い金と相殺できるので、ご依頼時にご用意いただく必要はありません。
費用に関しても最初に詳しくご説明しますので、お気軽にご相談ください。
過払い金の弁護士費用の相場については以下の記事で詳しく解説しています。
弁護士法人・響について詳しく知りたい方は、下記記事をご覧ください。
-
過払い金について無料相談する
- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも