 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「SMBC債権回収」は、金融機関や貸金業者などに代わって借金を回収する会社です。
SMBCモビットやプロミスなどの支払いを滞納すると、通知が届くことがあります。
連絡を無視し続けていると、最終的には裁判や財産の差押えをされるリスクもあるため、適切に対応しましょう。
この記事では、SMBC債権回収の詳細や通知への対処法に加え、弁護士法人・響にご依頼いただいた方の実際の和解事例もご紹介します。
実際に返済額を軽減できた方も多くいらっしゃいます。
「支払えずに困っている」「家族にバレずに解決したい」という方は、まずは弁護士法人・響までご相談ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
SMBC債権回収株式会社とは?
SMBC債権回収株式会社(以下、SMBC債権回収)とは、三井住友フィナンシャルグループの1社である「三井住友銀行」の子会社です。
「SMBCビジネス債権回収」と「SMBCローン債権回収」が2007年に合併して発足しました。
| 商号 | SMBC債権回収株式会社 [SMBC Servicer Co., Ltd.] |
|---|---|
| 資本金 | 10億円 |
| 株主 | 株式会社三井住友銀行 100%出資 |
| 業種 | 債権管理回収業 法務大臣許可第10号 |
| 設立 | 1999年3月11日(国内銀行系サービサー第1号) |
| 所在地 | (本社) 〒104-0045 東京都中央区築地3丁目16番9号 築地室町ビル 電話:03-3544-6003(代表) (大阪本部) 〒541-0058 大阪府大阪市中央区南久宝寺町3丁目6番6号 御堂筋センタービル 電話:06-6244-5131(代表) |
※出典:三井住友銀行「SMBC債権回収株式会社」
債権回収会社(サービサー)とは?
SMBC債権回収などの債権回収会社(サービサー)とは、借金の回収などを専門とする会社です。
債権回収会社は、消費者金融やクレジットカード会社などの債権者(貸した側)から回収業務を委託・もしくは譲渡され、代わりに債務者(借りた側)から債権の回収を行います。
債権回収会社は「債権管理回収業に関する特別措置法(サービサー法)」に基づき、法務大臣の許可を受けて営業しています。
具体的には、次のような基準を満たした場合に限り、法務大臣からの営業許可が下ります。
- 資本金が5億円以上の株式会社
- 常務に従事する取締役に弁護士が含まれている
- 暴力団員が業務を支配していたり、業務に関与したりすることがない など
参考:法務省「債権管理回収業の営業の許可」
債権回収会社については、下記記事で詳しく解説しています。
SMBC債権回収が督促を行うおもな債権
SMBC債権回収は三井住友フィナンシャルグループ傘下のため、おもに三井住友銀行が有する債権の回収業務を行っています。
回収対象となるおもな債権は、次のとおりです(2025年3月時点)。
- 三井住友銀行のローン
- SMBC信託銀行
- SMBCコンシューマーファイナンス(プロミス)
- 三井住友ファイナンス&リース
- 三井住友カード
- SMBCファイナンスサービス(セディナ)
- SMBCモビット など
上記の会社への返済を滞納していると、SMBC債権回収から通知が届くことがあります。
三井住友カードの滞納時のリスクについては、下記記事で詳しく解説しています。
SMBC債権回収への正しい対処法
ここでは、SMBC債権回収からの督促に適切に対処し、裁判を起こされるといったリスクを避けるためのステップを解説します。
STEP1 本当に未払いがあるか確かめる
まずは、本当にご自身に未払いがあるか確認しましょう。
たとえば三井住友カードの場合、毎月の支払予定額など照会できる会員向けサービス「Vpass」から確認できます。
もし未払いのままであれば、現時点で元金がいくら残っているのかに加え、遅延損害金の総額がいくらになっているのか、内訳まで正確に把握することが重要です。
弁護士からのアドバイス
最後に返済をした日、または本来の返済期日から5年以上が経過している場合は、注意が必要です。
銀行や消費者金融などからの借金は、原則として5年で「消滅時効」が成立し、返済義務がなくなる可能性があるためです。
ただし、自分からSMBC債権回収へ連絡してしまうと、返済の意思を示したとみなされ、時効の主張ができなくなるおそれがあります。
5年以上前の借金に心当たりがある場合は、STEP2に進む前に、弁護士に時効の可能性をご相談ください。

他谷 耕助弁護士
借金の時効については、以下の記事で詳しく解説しています。
STEP2 分割払いが可能か掛け合ってみる
請求額を一括で支払えるなら早急に入金すべきですが、難しい場合はSMBC債権回収へ連絡して分割払いの交渉をする方法もあります。
支払いが厳しい現状を誠実に説明すれば、長期の分割案などの妥協案を提示してもらえる可能性があります。
債権回収会社の実態については、以下の記事で詳しく解説しています。
STEP3 返済が難しければ、債務整理を検討する
SMBC債権回収に相談してもなかなか毎月の返済額が折り合わない場合や、そもそも支払うめどが立たない場合は、「債務整理」を検討すべき段階でしょう。
債務整理とは、クレジットカード会社や消費者金融などの債権者と交渉したり、裁判所に申立てを行ったりすることで、借金そのものを減額・免除してもらう解決方法の総称です。
債務整理には、おもに「任意整理」「個人再生」「自己破産」という3つの方法があります。
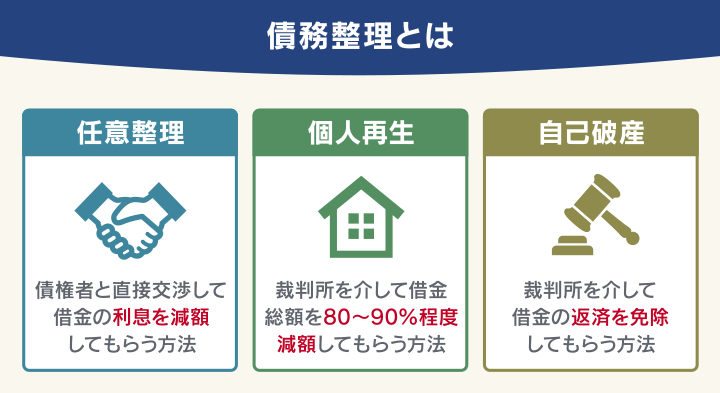
※個人再生の最低弁済額は100万円です。 そのため減額幅が80%未満の場合もあります。
これらの方法は、弁護士に依頼して進めるのが一般的です。
弁護士に債務整理を依頼すると、原則として即日~1週間程度でSMBC債権回収に「受任通知」と呼ばれる書面が送付されます。
この通知がSMBC債権回収に届いた時点で、督促の電話や郵便物は一時的にすべてストップします。
「自分の力だけではどうにもならない」と行き詰まっている方は、手遅れになる前に、弁護士による無料相談を活用してみるのも手でしょう。
SMBC債権回収からの督促を放置するリスク
SMBC債権回収からの連絡を無視していると、督促が続きます。
法外な取り立てが行われることはありませんが、油断してはいけません。
SMBC債権回収による督促を放置すると、次のようなリスクがあります。
- ブラックリストに載る
- 遅延損害金が膨らみ続ける
- 訪問予告通知書が届き、自宅訪問される可能性がある
- 裁判を起こされて、財産が差し押さえられる可能性も
以下でそれぞれ解説します。
ブラックリストに載る
前提として、返済を2ヶ月以上滞納している時点で、すでに信用情報機関に事故情報が登録された(いわゆるブラックリストに載った)状態となります。
よって、債権回収会社からの連絡がきた段階で、事故情報が登録された状態といえるのです。
 用語集
クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
ブラックリストに載ると、ご自身の生活に次のような影響があります。
- クレジットカードの利用・新規契約ができない
- 住宅ローンや車のローン・キャッシングなど新たな借入れができない
- 賃貸契約ができない場合がある(家賃保証会社による)
- 携帯電話端末の分割購入ができない場合がある
- ローンや奨学金などの保証人になれない
※SMBC債権回収などの債権回収会社は、信用情報機関とのつながりがないため、請求について事故情報が登録されることはありません。
ブラックリストについては、下記記事で詳しく解説しています。
遅延損害金が増え続ける
借金を滞納している期間が延びるほど、遅延損害金が増え続けていきます。
用語集借金返済や各種支払いなどを滞納した際にかかる損害賠償金の一種。滞納している元金に対して加算されます。
たとえば、50万円の借入れを3ヶ月滞納して一括請求を受けており、遅延損害金利率が20%の場合の遅延損害金を見てみましょう。
計算式
遅延損害金=借入金額×遅延損害金利率÷365(日)×滞納日数
例
50万円×20%÷365(日)×90(日)=2万4,657円
※概算であり、金額を保証するものではありません。
このように、返済を無視し続けていると返済総額はおのずと増えてしまうため、くれぐれも注意しましょう。
遅延損害金については、下記記事で詳しく解説しています。
訪問予告通知書が届き、自宅訪問される可能性がある
SMBC債権回収からの電話やメール、郵便による督促を無視していると「訪問予告通知書」という書面が届き、SMBC債権回収の担当者が自宅を訪問する可能性があります。
「債権回収会社の審査・監督に関する事務ガイドライン」には、暴力的な態度や大人数で自宅に押しかけることなどが禁止されています。
しかし自宅を訪問されると、「自宅がバレる」「顔を見られる」といった心理的圧迫を感じる場合があります。
また、家族にも借金滞納の事実がバレる可能性があるでしょう。
自宅訪問での督促を避けたい場合は、早めにSMBC債権回収からの督促に応じるか、債務整理を行うことが考えられます。
支払督促については、下記記事で詳しく解説しています。
督促状については、下記記事で詳しく解説しています。
強制執行によって、財産を差し押さえられる可能性も
前述した支払督促が届いてもなお、必要な対処をせずにすべて無視し続けていると、約2週間後を目安に強制執行による差押えが行われる可能性があります。
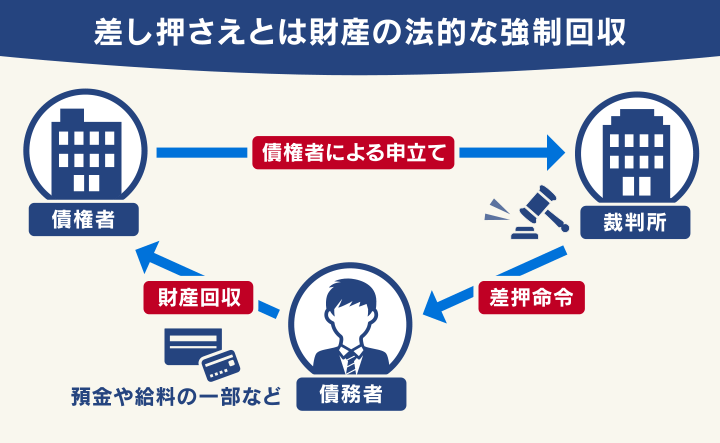
おもな差押えの対象は次のとおりです。
- 給与*
- 預貯金・生命保険
- 自動車・バイク・貴金属・骨とう品
- 土地・建物などの不動産
*原則として給与の手取り額の4分の1まで。ただし、44万円超の場合は33万円を超過した分。
このうち、差押えの優先度が高いのは給与と預貯金です。
給与の差押え時には勤務先の企業に通知されるため、借金の滞納がバレることになります。
影響は決して小さいとはいえないため、差押えに発展する前に対処するようにしましょう。
差押えについては、下記記事で詳しく解説しています。
最近は支払督促の手数料が安くなったため、債権額が少ない場合でも債権回収会社は支払督促を送りやすくなっているとの声もあります。
債権回収会社の回収業務の実態は、下記記事で紹介しています。
【独自取材】 返済が難しい場合、債権回収会社はどう対応する?
返済が難しい場合に、債権回収会社はどのような対応をとっているのでしょうか。
SMBC債権回収ではありませんが、当メディアが某債権回収会社で勤務されている方へ独自にインタビューした、支払いが難しい場合の対応について紹介します。

どうすれば払えるかを一緒に考える
私たちが連絡をしても何の反応もなく、放置される方は多いのですが、金額によっては本当に法的手続きへ進んでしまいます。
それを防ぐためにも、支払いが難しい場合でも正直にお話しいただきたいですね。債務者様の話に一切耳を貸さないわけではなく、相談に乗れる余地があるからです。
債務者様の状況を充分に伺って、どうすれば払えるかを一緒に考えるようにしています。
3~5年の長期分割や減額の提案も
実は、債務者様のお話に信ぴょう性や納得感があれば、支払い方法を調整できる場合もあります。
ケースバイケースですが「3~5年程度の長期分割払いにする」といった柔軟なご提案をすることもありますし、場合によっては遅延損害金や元本の減額という対応ができることもあります。
支払いを強硬に迫るようなことはありませんので、安心して相談してください。
自分が請求される立場なら電話して相談する
私が請求される立場だったら…少しずつでも返済ができる状況であれば、電話をして相談しますね。どうせ払うなら、正直に話して少しでも有利な条件にしてもらえないか、お願いをしてみます。
なお滞納を続けている時点でブラックリストに載っているので、当分クレジットカードなどを作ることができません。滞納をした時点で、ブラックリストについてよく理解しておいた方がよいでしょうね。
記事全文はこちら
※記載の内容は個人の見解も含まれており、内容を保証するものではありません。
T様のお話からもわかるように、支払いが難しい事情を正直に伝えることで、分割払いや減額に応じてもらえる可能性があります。
まずはご自身で、SMBC債権回収に相談してみる価値はあるでしょう。
ただし、SMBC債権回収以外にも借金を抱えている場合、それぞれの相手と個別に交渉するのは大きな負担になります。
そのような場合は、弁護士に依頼し、複数社との交渉や手続きをまとめて任せられる「任意整理」という方法を検討してみましょう。
【減額事例あり】SMBC債権回収の督促でお困りなら、弁護士法人・響の無料相談へ
弁護士法人・響には、SMBC債権回収をはじめとするさまざまな債権回収会社からの督促をきっかけにご相談くださる方が数多くいらっしゃいます。
過去に債権回収会社から督促を受けた方のデータを見ると、次のような傾向があります。
複数社から借入れがある方がほとんど
ご相談者の借入れ先は平均約5社。1社だけでなく、複数の借入れ先を抱えている方がほとんどです。「借入れ先が多いから」と一人で抱え込む必要はありません。
任意整理を選ぶ方が約7割
債務整理を決断された方のうち、約7割は、持ち家や車などの財産を手放す必要がある「自己破産」ではなく、それらを残しながら借金を整理できる「任意整理」を選択しています。
9割以上の方の月々の返済負担が軽減
任意整理を行った方の毎月の返済額を比較すると、9割以上の方の返済負担が軽減しています。任意整理をすると、今よりも返済が楽になる可能性があります。
※2018年1月~2026年4月に弁護士法人・響にご相談いただいた方のうち、債権者に債権回収会社を含む方のデータをもとに作成。
当弁護士事務所では、実際にSMBC債権回収に関連する借入れ先(SMBCコンシューマーファイナンス、三井住友カードなど)の借金問題を解決した豊富な実績があります。
ここではご依頼いただいた方の和解実績をご紹介します。
- 年齢・性別:50代・男性
- 債務額:130万円
- 任意整理後の分割回数:84回(7年)
- 元の返済額:30,000円/月
- 任意整理後の返済額:16,700円/月
- 年齢・性別:50代・女性
- 債務額:100万円
- 任意整理後の分割回数:49回(約4年)
- 元の返済額:30,000円/月
- 任意整理後の返済額:20,500円/月
弁護士からのアドバイス
上記のケースの場合、弁護士が債権者と交渉したことで、今後発生する予定だった利息の大部分がカットされました。
月々の返済額が軽減されただけでなく、「利息のせいで借金が減らない」という状態から抜け出し、無理のない返済計画で完済を目指せるようになった事例です。
他谷 耕助弁護士
今回ご紹介したような解決事例は、他にも多数あります。
「借金がなかなか減らない」「完済の見通しが立たない」とお悩みの方は、まずはお気軽に弁護士法人・響にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも