 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
アルヒ債権回収は、貸金業者などの代わりに借金を回収する会社です。
住宅金融支援機構の住宅ローン「フラット35」などの返済を長期間にわたり滞納していた場合に、督促の連絡が来る可能性があります。
放置すれば裁判や差押えに発展し、給与や預金を通じて家族に知られてしまう恐れもあります。
この記事では、アルヒ債権回収の役割や督促の流れ、連絡が来たときの対処法に加え、実際に弁護士が交渉して将来利息をカットし、月々の返済負担を軽減できた事例も紹介しています。
弁護士法人・響では借金の返済や督促に悩む方々からのご相談を、24時間365日受け付けています。
相談は何度でも無料ですので、お気軽にご相談ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
アルヒ債権回収株式会社とは?
アルヒ債権回収株式会社(以下、アルヒ債権回収)とは、SBIアルヒグループで債権(お金を返してもらう権利)の管理・回収を手がけている債権回収会社です。
親会社がオリックス株式会社から株式会社リサ・パートナーズ、さらにSBIアルヒ株式会社へと移り変わる中で、社名も「オリックス債権回収株式会社」→「リサRT債権回収株式会社」→「アルヒ債権回収株式会社」と変更されてきました。
現在、督促の通知が届く場合は「アルヒ債権回収株式会社」の名義であり、「オリックス債権回収」や「リサRT債権回収」の名義で届くことはありません。
一方、以前「オリックス債権回収」または「リサRT債権回収」から督促の連絡を受けたことがある場合、その債権はアルヒ債権回収に引き継がれている可能性があります。
アルヒ債権回収の会社情報は次のとおりです。
| 商号 | アルヒ債権回収株式会社 |
|---|---|
| 設立 | 1999年4月1日 |
| 許可番号 | 法務大臣第11号 |
| 本社所在地 | 東京都港区港南2丁目15番3号 品川インターシティC棟4階 |
※出典:SBIアルヒ株式会社「会社概要」
債権回収会社は「債権管理回収業に関する特別措置法(サービサー法)」に基づき、法務大臣の許可を受けて営業しています。

よって、次のような悪質な取立てをされることはありません。
- 深夜や早朝に訪問される
- 近所に張り紙をされる
- 暴力的な態度を取られる
債務者(お金を借りた側)が借金の返済や利用料金の支払いを滞納した場合、債権者は債務者に対して督促を行います。
しかし、しばらくすると債権者は自社での回収を断念して、滞納された支払いの回収を専門にしている債権回収会社に回収の委託や債権譲渡(債権の移動)を行うケースがあるのです。
債権回収会社については、下記記事で詳しく解説しています。
借金に関して身に覚えがないにもかかわらず、「アルヒ債権回収」や「オリックス債権回収」、「リサRT債権回収」を名乗る連絡がきた場合は、詐欺の可能性も否定できません。
連絡の内容をよく確認し、詐欺が疑われる場合には折り返さないようにしましょう。
アルヒ債権回収による督促を無視するとどうなる?
アルヒ債権回収から連絡があった場合、その時点でいわゆるブラックリストに載っている(信用情報機関に事故情報が登録されている)状態です。
さらに、連絡に対応しないまま放置していると、次のようなリスクが生じる可能性があります。
- 支払うまで遅延損害金が増え続ける
- 電話や封書などで督促を受ける
- 裁判所に申し立てられると差押えの可能性もある
- 連絡時にはいわゆるブラックリストに載っている
それぞれのリスクについて、詳しく見ていきましょう。
支払うまで遅延損害金が増え続ける
借金を滞納している期間が延びるほど、遅延損害金が増え続けていきます。
 用語集
借金返済や各種支払いなどを滞納した際にかかる損害賠償金の一種。
遅延損害金は、次の計算式で算出されます。
遅延損害金=借入金額×遅延損害金利率÷365(日)×滞納日数
たとえば、50万円の借入れを3ヶ月滞納して一括請求を受けており、遅延損害金利率が20%の場合の遅延損害金は次のとおりです。
50万円×20%÷365(日)×90(日)=2万4,657円
※概算であり、金額を保証するものではありません。
このように、返済を無視し続けていると返済総額が増えてしまうため、くれぐれも注意しましょう。
遅延損害金については、下記記事で詳しく解説しています。
電話や封書などで督促を受ける
通常、アルヒ債権回収を含む債権回収会社は電話・封書などでの督促を何度も行います。
そのため、同居している家族に督促を受けていることがバレてしまう可能性は高いでしょう。
督促を避けたい場合の対処法としては、アルヒ債権回収からの督促に応じて支払うか、後述する債務整理を行うことが考えられます。
督促状については、下記記事で詳しく解説しています。
裁判所に申し立てられると差押えの可能性もある
書面や電話などによる督促を無視し続けていると、債権回収会社が裁判所に申立てを行い「支払督促」「訴状」などが届きます。
支払督促に対しては督促異議申立書を提出し、訴状に対しては答弁書を提出したうえで裁判所に出廷する必要があります。
こうした対処をせずにいると、強制執行による差押えが行われる可能性があるため注意が必要です。
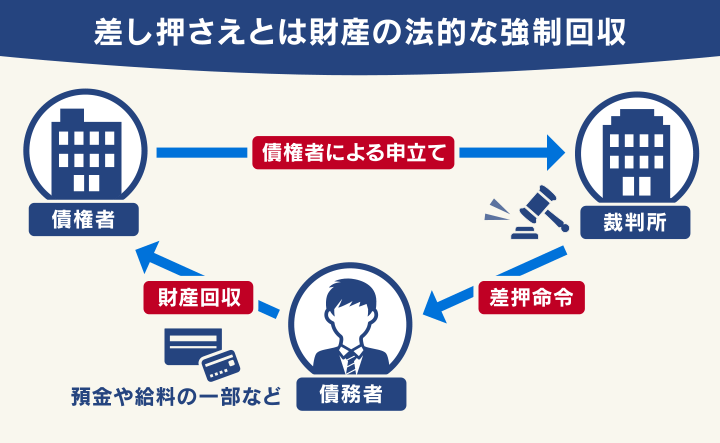
支払督促については、下記記事で詳しく解説しています。
おもな差押えの対象は次のとおりです。
- 給与*
- 預貯金・生命保険
- 自動車・バイク・貴金属・骨とう品
- 土地・建物などの不動産
*原則として給与の手取り額の4分の1まで。ただし、44万円超の場合は33万円を超過した分
このうち差押えの優先度が高いのは、給与と預貯金です。
給与の差押え時には勤務先の企業に通知されるため、借金の滞納がバレることになります。
差押えの影響は決して小さいとはいえないため、早急に対処しましょう。
差押えについては、下記記事で詳しく解説しています。
最近は支払督促の手数料が安くなったため、債権額が少ない場合でも債権回収会社は支払督促を送りやすくなっているとの声もあります。
債権回収会社の回収業務の実態を、下記記事で紹介しています。
連絡時にはいわゆるブラックリストに載っている
債権回収会社に債権が移るとまず、もとの借入先から通知がきます(債権譲渡通知)。

債権が譲渡された後は、債権回収会社からの督促が始まります。
なお、これらの連絡・督促がきた時点で、すでに信用情報機関に事故情報が登録された(いわゆるブラックリストに載った)状態です。
債権回収業者に債権が譲渡されるのは、借入れをしている借金の返済を長期間滞納した場合です。
借入れ後、債権者への返済が2ヶ月以上滞ると「延滞」の事故情報が登録されます。
よって、債権回収会社からの連絡がきた段階で、事故情報が登録されているといえるのです。
用語集クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
事故情報が登録されると、次のような状態となります。
- クレジットカードが利用停止となる
- クレジットカードの新規契約もできなくなる
- 金融機関や消費者金融などで新たなローンが組めなくなる
そして、金融機関などが債権を債権回収会社に譲渡した際には、信用情報に「移管終了」(債権回収会社などの新たな債権者に交代したこと)と記載されます。
さらに、移管終了も事故情報として一定期間残ってしまいます。
そのため、記載されている間はローンやクレジットカードの新規契約などはできません。
※アルヒ債権回収などの債権回収会社は、信用情報機関とのつながりがないため、請求について事故情報が登録されることはありません。
債権譲渡については、下記記事で詳しく解説しています。
ブラックリストについては、下記記事で詳しく解説しています。
アルヒ債権回収から連絡がきたときの対処法
アルヒ債権回収から連絡がきた場合は、次のように対処しましょう。
- 連絡が詐欺ではないかを確認する
- 支払いができる場合は、督促に対応して支払う
- どうしても支払いが難しい場合は、債務整理を検討する
- 条件を満たす場合は時効の援用を検討する
連絡が詐欺でないかを確認する
債権回収会社をかたる詐欺は少なくないため、まずは連絡が詐欺でないかを確認しましょう。
電話・郵便物・ショートメールに共通して、次のような特徴がある場合は詐欺が疑われます。
- 複数の電話番号を連絡先としていたり、携帯電話への連絡を求めたりする
- 個人名義の口座を支払先に指定している
- アダルト向けサービスの代金回収をかたっている
他にも、ショートメールの文面や口頭での説明に次のような文言・発言があった場合も、詐欺の可能性が高いでしょう。
「法務省認定債権回収業者加盟店」「法務省認定特別法人」「法務省認可特殊法人」 など
このような法人や加盟制度はありません。
「裁判所の代理で債権回収を行っている」
裁判所が債権回収を民間に委託することはありません。
もし請求に身に覚えがない場合は、アルヒ債権回収の名をかたる詐欺の可能性も考えられます。
詐欺と思われる連絡がきたら、公式の窓口や最寄りの警察、消費生活センターに相談するようにしましょう。
- 電話番号:03-6844-8684
- 受付時間:月~金曜日 午前9時~午後5時(祝祭日・年末年始を除く)
※出典:SBIアルヒ「アルヒ債権回収株式会社お問い合わせ先」
アルヒ債権回収に電話をする際は、基本的に誠実な対応をすることが重要です。
もしすぐに支払うことが難しい場合は、その旨もきちんと伝えましょう。
ケースによっては、分割交渉などに応じてもらえる可能性もあります。
また、支払いができないときはなるべく早い段階で弁護士に相談しましょう。
ちなみに、中には借金を認めることで、本来であれば時効が成立して支払わずに済んだはずの借金の返済義務が発生するケースもあります(時効の更新)。
返済日から一定期間が経過しているのであれば、自力での交渉は避け、弁護士に相談したほうがよいでしょう。
以下では、郵便物・電話・ショートメールの確認すべきポイントを紹介します。
郵便物が届いた場合のチェックポイント
郵便物が届いたら記載内容を確認し、本当にアルヒ債権回収から送付されたものかをチェックしてください。
ただし、届いたハガキや封書に次のような特徴が1つでもある場合は、架空請求の可能性が高いと考えられます。
- 目隠しシールのないハガキでの請求や督促をされた
- 連絡先として多数の電話番号が列挙されている
- 請求書面で担当者の連絡先として携帯電話が指定されている
- 個人名義の口座が回収金の振込先に指定されている
不審な郵便物が届いた場合は絶対に連絡をせず、アルヒ債権回収の窓口に確認しましょう。
電話がかかってきた場合のチェックポイント
中には人違いの場合もあるので一度電話に出て、もとの債権者(借入時の金融機関など)や回収委託元、最後の取引日など督促の内容を確認しましょう。
一方、次のいずれかに該当する場合は、詐欺の可能性が高いと考えられます。
- 「080」「090」などで始まる携帯電話
- 「050」で始まるIP電話
- 発信番号を非通知にしている
ご自身の身に覚えがないのであれば、はっきりと「身に覚えがありません」と電話を切りましょう。
詐欺の疑いがある場合はすぐに電話を切り、アルヒ債権回収の窓口に確認しましょう。
ショートメール(SMS)がきた場合のチェックポイント
債権回収会社の中には、債務者に連絡の折返しや郵便物の確認を依頼するため、ショートメール(SMS)を送付する会社もあります。
SMSの発信番号が個人の携帯番号と思われる場合の連絡は返信せずに、アルヒ債権回収の窓口に確認するとよいでしょう。
身に覚えがないときは信用情報機関に開示請求する
詐欺ではないものの、ご自身の身に覚えがない場合は、信用情報機関に信用情報の開示を依頼してみましょう。
ご自身の信用情報を確認することで、滞納している借金の有無がわかります(※手数料が発生します)。
日本には3つの信用情報機関があり、それぞれ加盟している企業が異なります。
確認できる情報および信用情報の照会方法は次のとおりです。
| 信用情報機関名 | 開示請求方法 | 開示手数料(税込) |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | インターネット | 500円 |
| 郵送 | 1500円〜 | |
| JICC(株式会社日本信用情報機構) | スマートフォン用アプリ* | 700円 |
| 郵送 | 2,177円* | |
| KSC(全国銀行個人信用情報センター) | インターネット | 800円 |
| 郵送 | 2,403円 |
※郵送開示では、追加料金を払うことで速達や本人限定受取郵便が利用可能です。
※JICCのスマホ利用では、専用アプリとマイナンバーカードの認証が必要です。
※JICCの郵送開示では、別途コンビニチケット発券手数料が必要です。
※2026年8月上旬時点の情報です。ご利用の際は、各社公式サイトで最新情報をご確認ください。
督促に対応して支払う
アルヒ債権回収から請求された借金の時効が成立していない場合は、原則として返済しなければなりません。
アルヒ債権回収からは、一括返済を求められている可能性が高いと思われます。
しかし、どうしても一括返済が難しい場合は、分割払いによる返済の和解交渉ができる可能性もゼロではありません。
注意点と併せて、以下で詳しく解説します。
分割払いの和解交渉ができることも
これまで滞納し続けてきた借金は、利息や遅延損害金によって残高が高額になっていることもありえます。
債権回収会社からの一括請求に対応するのは難しいが、分割払いであれば対応可能という場合、交渉を検討してみましょう。
通知などに記載されている問い合わせ先に連絡し、誠実に対応して返済意思を示せば、無理のない返済計画で合意できる可能性はゼロではありません。
この交渉がうまくいかなかった場合や、より大幅な減額をしないと返済が難しい場合、後述する債務整理を弁護士に依頼するのがよいといえます。
どうしても支払いが難しい場合は債務整理を検討する
アルヒ債権回収に自力での返済がどうしてもできない場合は、「債務整理」が有効な選択肢の一つとなります。
債務整理とは、債権者との交渉や裁判所への申立てによって、借金を減額・免除してもらう手段の総称です。
債務整理には、おもに「任意整理」「個人再生」「自己破産」という3つの方法があります。
※個人再生の最低弁済額の下限は100万円です。最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
いずれの方法も、いわゆるブラックリストに載る(事故情報が信用情報機関に登録される)という点がデメリットの一つとして挙げられます。
しかし、債権回収会社から督促を受けている時点で、すでにブラックリスト入りした状態といえます。
債務整理の必要があるか判断に迷ったら、弁護士や司法書士へ相談することをおすすめします。
弁護士や司法書士に債務整理を依頼すると「受任通知」が送付されます。
これにより、債権回収会社からの督促を一時的にストップさせることが可能なため、精神的な負担を軽減できるでしょう。
債務整理については、下記記事で詳しく解説しています。
条件を満たす場合は時効の援用を検討する
債務(借金)には、時効があります。
もし、時効期間が過ぎているのであれば、債務そのものを消滅(消滅時効)にできる可能性があります。
- 債権者が権利を行使することができることを知った時から5年間行使しないとき
- 権利を行使することができる時から10年間行使しないとき
※参考:e-Gov 法令検索「民法」第166条
※2020年4月1日以降の場合
銀行や消費者金融、カードローンなどの借金の消滅時効は原則5年となります。
【独自取材】 借金返済が難しい場合の債権回収会社の対応について
どうしても返済が難しい場合に、債権回収会社はどのような対応をとっているのでしょうか。
アルヒ債権回収ではありませんが、当メディアが某債権回収会社で勤務されている方に独自取材した、支払いが難しい場合の対応について一部紹介します。

| 【どうすれば払えるかを一緒に考える】 | 私たちが連絡をしても何の反応もなく、放置される方は多いのですが、金額によっては本当に法的手続きへ進んでしまいます。それを防ぐためにも、支払いが難しい場合でも正直にお話しいただきたいですね。債務者様の話に一切耳を貸さないわけではなく、相談に乗れる余地があるからです。債務者様の状況を充分に伺って、どうすれば払えるかを一緒に考えるようにしています。 |
|---|---|
| 【3~5年の長期分割や減額の提案も】 | 実は、債務者様のお話に信ぴょう性や納得感があれば、支払い方法を調整できる場合もあります。ケースバイケースですが「3~5年程度の長期分割払いにする」といった柔軟なご提案をすることもありますし、場合によっては遅延損害金や元本の減額という対応ができることもあります。支払いを強硬に迫るようなことはありませんので、安心して相談してください。 |
| 【自分が請求される立場なら電話して相談する】 | 私が請求される立場だったら…少しずつでも返済ができる状況であれば、電話をして相談しますね。どうせ払うなら、正直に話して少しでも有利な条件にしてもらえないか、お願いをしてみます。なお滞納を続けている時点でブラックリストに載っているので、当分クレジットカードなどを作ることができません。滞納をした時点で、ブラックリストについてよく理解しておいた方がよいでしょうね。 |
記事全文はこちら
※記載の内容は個人の見解も含まれており、内容を保証するものではありません。
【交渉事例あり】アルヒ債権回収の督促でお困りなら、弁護士法人・響の無料相談へ
弁護士法人・響には、さまざまな債権回収会社からの督促をきっかけにご相談くださる方が数多くいらっしゃいます。
過去に債権回収会社からの借入があった方のご相談データを見ると、次のような傾向があります。
複数社から借入がある方がほとんど
ご相談者の借入先は平均約5社。1社だけでなく、複数の借入先を抱えている方がほとんどです。「借入先が多いから」と一人で抱え込む必要はありません。
任意整理を選ぶ方が約7割
債務整理を決断された方のうち、約7割は、持ち家や車などの財産を手放す必要がある「自己破産」ではなく、それらを残しながら借金を整理できる「任意整理」を選択しています。
9割以上の方の月々の返済負担が軽減
任意整理を行った方の毎月の返済額を比較すると、9割以上の方の返済負担が軽減しています。任意整理をすると、今よりも返済が楽になる可能性があります。
※2018年1月~2026年4月に弁護士法人・響にご相談いただいた方のうち、借入先に債権回収会社を含む方のデータをもとに作成。
当弁護士事務所では、実際に債権回収会社の借金問題を解決した豊富な実績があります。
ここではご依頼いただいた方の一例をご紹介します。
- 年齢・性別:20代・女性
- 債務額:522,473円
- 任意整理後の分割回数:58回
- 元の返済額:11,000円/月
- 任意整理後の返済額:9,000円/月
弁護士からのアドバイス
上記のケースの場合、弁護士が債権回収会社と交渉したことで、今後発生する予定だった利息の大部分がカットされました。
月々の返済額が軽減されただけでなく、「利息のせいで借金が減らない」という状態から抜け出し、「5年で完済を目指せる」という明確なゴールを持てた事例です。

北川 丈之弁護士
今回ご紹介したような解決事例は、他にも多数あります。
「借金がなかなか減らない」「完済の見通しが立たない」とお悩みの方は、まずはお気軽に弁護士法人・響にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも