 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「0120982514から電話がくるけど、怖くて出られない」「知らない会社から連絡が来たけど詐欺なのでは?」こんな状況で焦っている方も多いのではないでしょうか。
0120-982-514の電話番号は、アビリオ債権回収からの支払いに関する督促連絡です。
アビリオ債権回収は、貸金業者やクレジットカード会社などから回収が難しくなった債権(借金)を引き継ぎ、回収業務を行う正当な会社です。
適切な対応をしないでいると、次のようなことが順次起こります。
- 遅延損害金が増え続ける
- 訪問予告通知書が届き、自宅訪問される
- 裁判所から支払督促などが届き差押えの可能性も
どうしても支払いができない方や、すぐに督促を止めたい方は弁護士法人・響にご相談ください。滞納を解決するための具体的な方法をご提案いたします。
この記事では、アビリオ債権回収からの督促を無視した時のリスクと対処法、さらには当事務所へご相談された方のデータも紹介します。
ご相談は24時間365日受け付け、何度でも無料なので、お気軽にご連絡ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
0120982514はどこからの電話?
0120-982-514は「アビリオ債権回収株式会社」が使用している電話番号の一つです。
「そんな会社知らない…」「アビリオという会社からお金を借りたことはない」と思うかもしれません。
アビリオ債権回収とは、法務大臣の許可を受けた正規の債権回収会社(サービサー)です。
- 許可番号:法務大臣 第5号
- 設立日:1999年3月4日
銀行・信販会社・クレジットカード会社などから延滞が長期化した債権の管理・回収を委託されています。
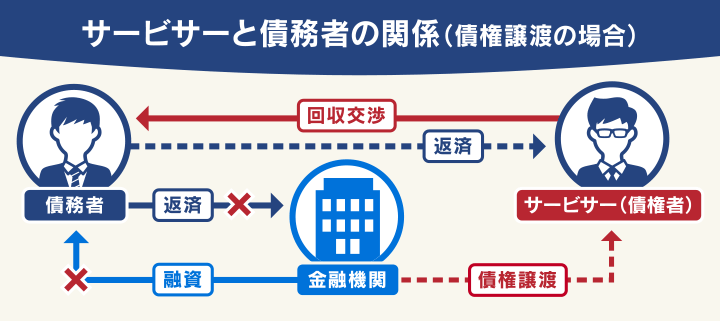
怪しい業者や違法な取り立てを行う会社ではなく、法律に定められた範囲で正当に回収業務を行っています。
アビリオ債権回収はSMBCグループの一員なので、三井住友カードやプロミスなどの返済を滞納している場合に連絡がくる可能性が高いでしょう。
- SMBCコンシューマーファイナンス(プロミス・SMBCモビット)
- 三井住友カード
- TRUST CLUBカード
- 新生フィナンシャル(レイク)
- ジャックス
- AGビジネスサポート(旧アイフルビジネスファイナンス)
- ドコモ・ファイナンス
- ポケットバンク(三洋信販)
- クラヴィス(旧クオークローン)
- アットローン など
※2026年8月現在の情報です。
上記の会社への返済を滞納していると、アビリオ債権回収から督促の連絡がくることがあります。
アビリオ債権回収に心当たりがなくても、上記の会社から借入れをしていないか、あらためて確認してみましょう。
元の債権者からアビリオ債権回収に債権が移っている場合は、滞納が長期化している状態であると考えられます。
アビリオ債権回収から連絡があったら
「本当にアビリオ債権回収からの連絡なの?」「詐欺なのでは…」という不安を感じる方もいるでしょう。
アビリオ債権回収からの督促は、次の複数の電話番号が使われていることが確認されています。
- 0120-04-9292
- 03-6854-4663
- 0120-95-3761
- 0120-98-2514
- 0120-01-0667
- 0120-95-2229
- 0120-24-3337
- 0120-94-5534
- 0120-94-5486
- 0120-58-8779
- 0120-99-2732
- 03-6267-7171/03-6267-7170/03-6267-7180
- 03-6858-4445/03-6858-4452/03-6858-4456
- 03-6895-7100/03-4520-7860/03-6860-7183
※上記以外にも、地域拠点ごとに複数の市外局番(011/022/052/06/072/082/092など)が使われているケースが確認されています。
発信元の番号が上記一覧にない場合や、内容に不自然さを感じる場合は、折り返す前に一度、公式サイトの窓口情報と照合することをおすすめします。
※参考:アビリオ債権回収「お問合せ」
アビリオ債権回収からのその他の電話番号については、下記の記事で詳しく解説しています。
SMSの連絡があった場合
アビリオ債権回収からの連絡は、SMSでの督促連絡も確認されています。
送信元として複数の番号(0120-04-9292、0120-94-5486など)が使われています。
携帯キャリアによっては、固定の短縮番号として表示されるケースがあります。
「詐欺ではないか」と不安な場合は、SMS内のURLをタップするのではなく、まずは公式サイトの情報と照合してください。
ハガキ・封筒が届いた場合
督促は電話だけでなく、ハガキや封筒で届くこともあります。
届いた通知は、以下の点を確認しましょう。
- 請求している元の借入先・契約内容
- 請求金額と算定根拠
- 支払期限
- 最終返済日(時効の可能性を確認するため)
内容に心当たりがない場合や、記載内容が自然な場合は、詐欺の可能性も踏まえて安易に支払わらないようにしましょう。
まずは、しっかり内容を確認することが大切です。
債権回収会社から連絡がくるのはどれくらいヤバい?
アビリオのような債権回収会社から連絡がくるということは、支払いの滞納がかなり進行している段階といえるでしょう。
一般的には、
- 2~3ヶ月以上滞納している
- 元の債権者からの督促に応じなかった
といった状況で、債権回収会社へ回収業務が移ります。
債権回収会社は回収専門の会社なので、督促がさらに激しくなることが想定されます。
そのため「まだ何とかなるだろう」と放置できる段階ではなく、早めに対応を検討する必要があるといえるでしょう。
【相談実例】弁護士法人・響の相談実績から見るアビリオ債権回収案件の実態
弁護士法人・響にこれまでご相談いただいた案件のうち、アビリオ債権回収が債権者として含まれるケースを確認したところ、以下のような傾向が見られました。
※社内データに基づく参考値です。
- 他にも複数の借入先を抱えている方が多い傾向にあり、確認できた案件では総債権者数が平均5社程度、多い方では10社を超えるケースもありました。
- 借入れの目的としては「生活費のため」と回答された方が半数以上を占めており、日常生活の中で借入れが積み重なっていったケースが多く見られます。
- アビリオ債権回収からの督促を受けている方は、ほかに次のような会社からも借入れがあるケースが多く確認されています。
- アコム
- SMBCコンシューマーファイナンス(プロミス)
- アイフル
- 楽天カード
- PayPayカード
- 新生フィナンシャル株式会社(レイク)
- JCB
- クレディセゾン
- NTTドコモ
- 三菱UFJニコス
- 日本学生支援機構(奨学金)など
- ご相談いただいた方は「任意整理」を行うケースが多数を占めています。
その一方で「時効援用」が認められて、借金が消滅したケースも一定数確認されています。
 用語集
時効が成立した借金について、法律に基づき「時効期間が経過したので返済しません」と意思を伝える手続きのことです。
最終返済日から期間が経過している場合は、時効の可能性についても確認しておくといいでしょう。
時効については後述します。
【減額実例】アビリオ債権回収の債務を任意整理した減額例
当事務所でアビリオ債権回収に任意整理を行い、実際に減額した事例をご紹介します。
- 40代女性
- 債務額:20万円 → 任意整理で15万5000円に減額
- 月々の返済額: 任意整理で5,000円×31回に変更
※必ずしもこの内容で和解できるわけではありません。
弁護士からのアドバイス
債権回収会社は借金回収の専門集団なので、督促を放置しておくことはおすすめできません。
当事務所の弁護士はアビリオ債権回収との減額交渉の経験も豊富です。
返済にお悩みの方は、ぜひ一度ご相談ください。

北川 丈之弁護士
0120982514から電話が来たらどう対処すればいい?
債権回収会社からの連絡に対しては、落ち着いて、状況に応じた対応を取ることが重要です。
まず、前述の「委託元企業の例」に借入れの心当たりがないかを確認してください。
支払いができる場合
請求内容に心当たりがあり、請求金額を支払える場合は、内容に誤りがないかを確認したうえで、できるだけ早く対応したほうがよいでしょう。
返済が長引くほど遅延損害金が加算され、支払総額が増えてしまいます。
話し合いによる支払交渉
アビリオ債権回収は、分割払いや支払時期の調整について話し合いに応じる姿勢があります。
話し合いでは、
- 現在の請求金額はいくらなのか
- 分割での支払いが可能か
- 支払期限を調整してもらえないか
といった点を、状況を伝えながら確認していくことになります。
ただし滞納が長期化している場合には、「期限の利益の喪失」(分割で支払う権利を失っている)ケースもあります。
この場合は、話し合いで解決できないこともあるでしょう。
用語集約束した期日がくるまではお金を返さなくてもよいという、債務者(借りる側)側の権利やメリットのことです。
どうしても支払いが難しい場合は「なんとか払う」などと伝えることは避けましょう。
無理な約束をしてしまうと、守れなかった際に状況がさらに悪化する可能性があります。
期限の利益を失うとどうなるかについては、以下の記事も参照ください。
時効の可能性を検討する
長期間滞納を続けている場合は、「消滅時効」を主張できる可能性があります。
用語集債権者が債務者から一定期間借金を回収しない場合に、債権(お金を回収する権利)を消滅させるという制度です。
これは、法律(民法第166条)で規定されている正当な制度なので、条件に当てはまる場合は誰でも主張することができます。
消滅時効は、一般的に最終の取引日(返済日)から5年です。
最後に返済してから5年以上なにもない(請求や督促がない)場合は、時効によって借金が消滅している可能性があります。
しかし実際に時効が成立しているかの判断は難しく、対応を誤ると不利になることもあるため、「もしかして時効になっているかも」と思う方は弁護士にご相談ください。
ただし以下のような状況の場合は、5年が経過していても時効期間が更新(リセット)されている場合もあります。
- 未払金の一部を支払った
- 「もう少し待ってほしい」など返済猶予を求める発言をした
- 債権者から送られてきた債務確認書類に署名をした
- 訴訟・支払督促・仮差押えが行われた
援用によって借金を消滅させる方法については、以下の記事も参照ください。
弁護士に相談する
アビリオ債権回収からの督促に「どう対応すればいいかわからない」「自分で話すのは不安」と感じる方は、ぜひ弁護士にご相談ください。
弁護士に相談すると、次のようなメリットがあります。
- 請求内容が適切か、詐欺でないかの確認
- 時効の可能性があるかの見極め
- 債務整理による借金の根本解決
など、状況に応じて適切な解決方法をご提案します。
弁護士に正式に債務整理の依頼をした場合には、アビリオ債権回収へ「受任通知」が送付され、返済・督促がすぐにストップします。
債務整理には、次の3つの方法があり、減額幅が異なります。
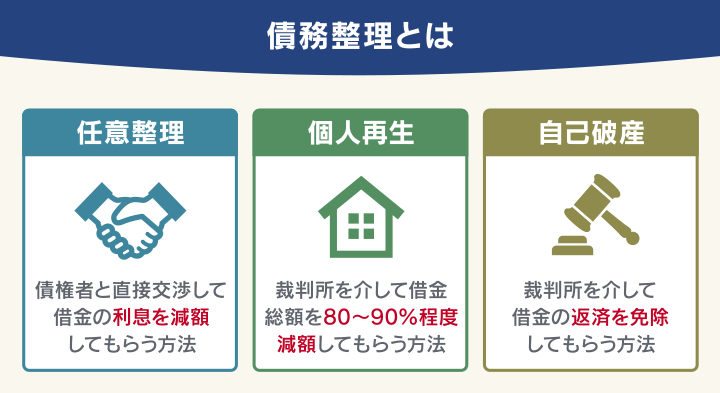
※個人再生の最低弁済額は100万円です。 そのため減額幅が80%未満の場合もあります。
NGな対応の例
返済に充てるお金がないからといって、他の消費者金融や後払いサービスなどで新たに借入れをすることは避けましょう。
このような対応は、借金返済のために新たな借金を繰り返す、いわゆる「自転車操業」状態に陥り、ますます状況が悪くなる可能性を秘めています。
事実確認と冷静な対応を心がけ、支払いが難しい場合は早めに弁護士などに相談することをおすすめします。
自転車操業の危険性については、下記記事をご覧ください。
0120982514からの電話を放置するとどうなる?
アビリオ債権回収からの督促を無視していると、次のようなリスクがあります。
- 遅延損害金が増え続ける
- いわゆるブラックリストに載る
- 訪問予告通知書が届き、自宅訪問される
- 裁判所から支払督促や訴状が届く
- 強制執行による差押えを受ける
以下で詳しく解説します。
遅延損害金が増え続ける
返済を滞納し続けている間、遅延損害金が加算され続けます。
用語集借金返済や支払いを滞納した際に加算される損害賠償金。
返済期日の翌日から発生し、債権回収会社が督促を行うようになっても増え続ける。
遅延損害金の金額は、次の計算式で求めることができます。
借入金額×遅延損害金利率÷365(日)×滞納日数
【例】
- 滞納期間:4ヶ月(120日)
- 借入元金:50万円
- 遅延損害金利率が年20.0%
の場合
50万×20%÷365×120=約3万2,876円
となります。
遅延損害金の計算方法について詳しくは、下記記事を参照ください。
ブラックリストに載る
督促を無視し、滞納が2ヶ月以上続くと、信用情報機関に事故情報が登録(いわゆるブラックリストに載る状態)されます。
しかし元の借入先から債権回収会社に変わった時点で、すでにブラックリストに載っていると思っていいでしょう。
ブラックリストに載ると、次のような影響が生じます。
- 住宅ローンや車のローン、キャッシングなどの新規契約ができない
- クレジットカードの利用・新規契約ができない
- 賃貸住宅の契約ができない場合がある
- スマートフォン端末の分割購入ができない
- ローンや奨学金などの保証人になれない
ブラックリストに載る影響について詳しくは、下記記事を参照ください。
訪問予告通知書が届き、自宅訪問される
電話やハガキによる督促を無視していると、「訪問予告通知書」が届き、担当者が自宅を訪問する可能性があります。
自宅を訪問されると、借金・支払い滞納の事実が家族に知られたり、近所の方に気づかれたりする可能性もあるでしょう。
自宅訪問を避けたい場合は、早めに債権回収会社からの連絡に折り返すか、債務整理を検討することが考えられます。
督促状について詳しくは、下記記事で詳しく解説しています。
裁判所から支払督促や訴状が届く
書面や電話による督促を無視し続けていると、アビリオ債権回収が裁判所に申立てを行い、「支払督促」「訴状」などが届く場合があります。
用語集債権者の申立てに基づき、裁判所が借金の返済を命令する法的手続きです。
用語集債権者が訴訟(裁判)を申し立てるために裁判所に提出する書類で、裁判が開始されると裁判所から送られてきます。
支払督促や訴状は、高額切手が貼られた「特別送達」という手渡し郵便で届くため、家族にもただならぬ事態であることがバレる可能性が高いでしょう。
【特別送達の実物】
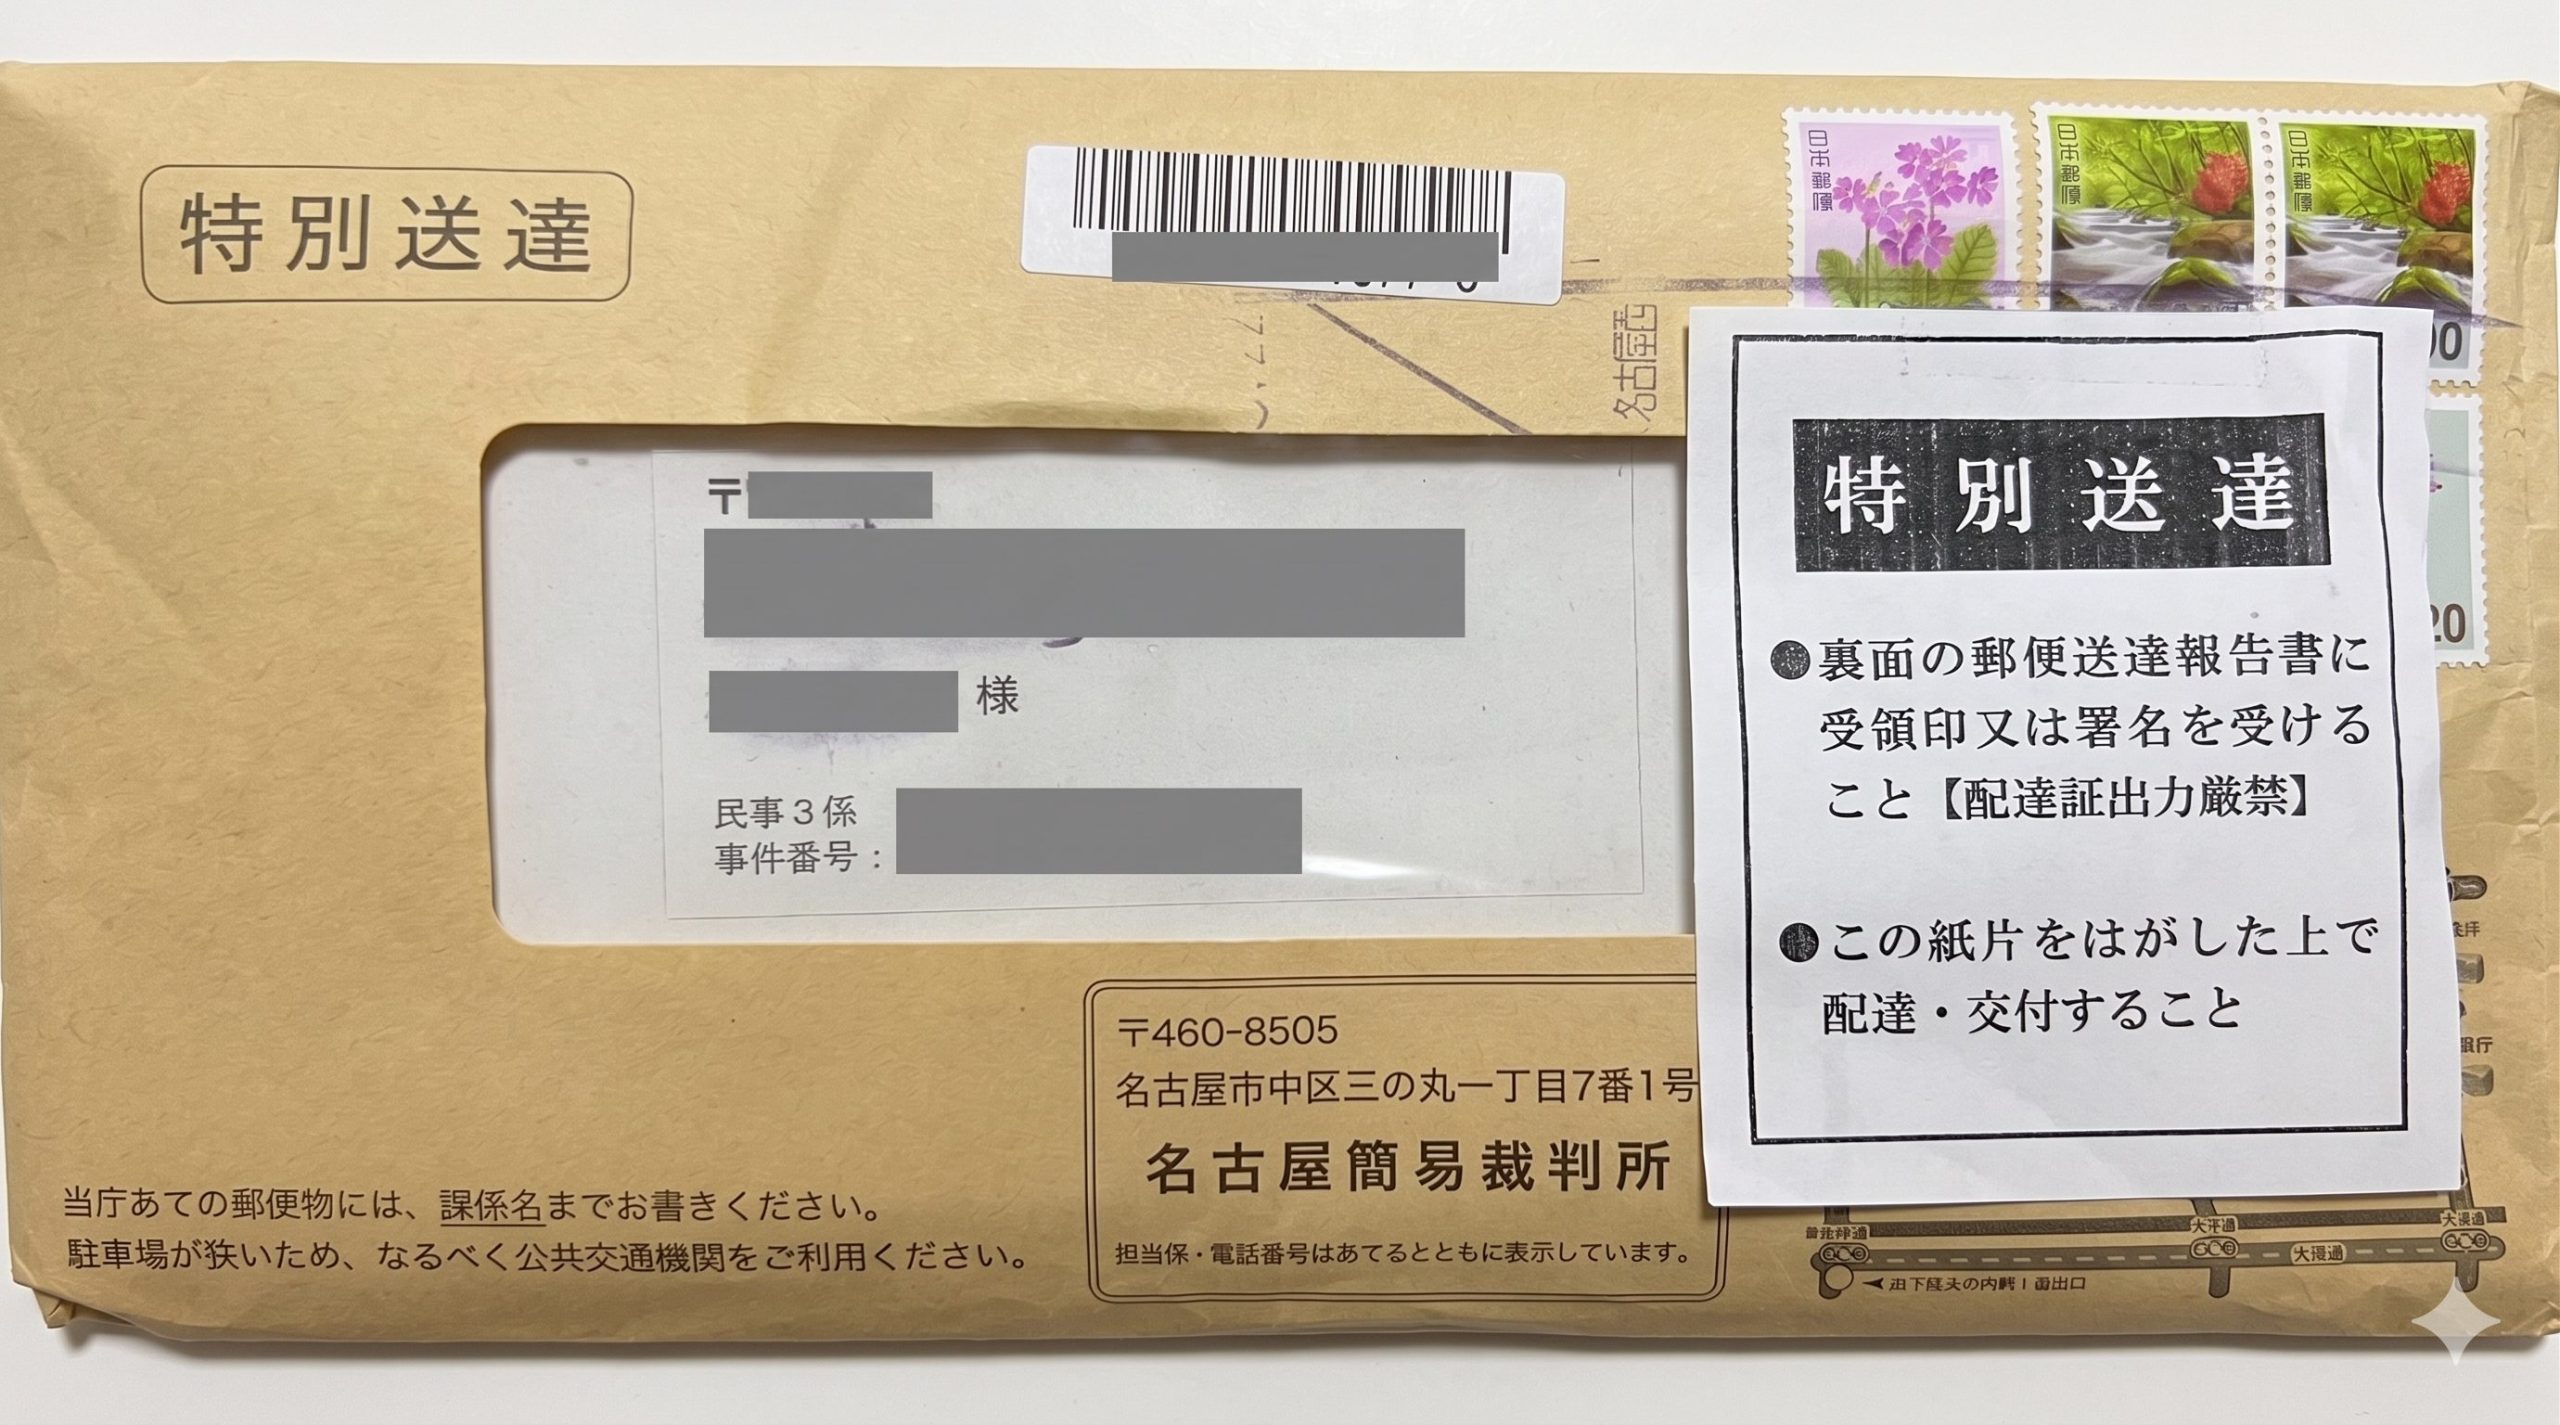
※当メディアが独自に入手・無断転載禁止
支払督促や訴状が届いたら、次のような対応をする必要があります。
- 支払督促:2週間以内に裁判所に「異議申立書」を提出する。
- 訴状:期日までに裁判所に答弁書を提出する。初回期日は出頭不要だが、2回目以降の期日については、指定日時に裁判所に出廷する必要がある。
強制執行による差押えを受ける
上記のような対応を怠ると、最終的にあなたの給与*や預金口座が差押えになる可能性があります。
- 給与(原則として手取り額の4分の1まで。ただし44万円超の場合は33万円を超過した分)
- 預貯金・生命保険
- 自動車・バイク・貴金属・骨とう品
- 土地・建物などの不動産
このうち、差押えの優先度が高いのは給与と預貯金です。給与の差押え時には勤務先の企業に通知されるため、借金の滞納が知られることになります。
例えば給与の差押えになると、勤務先会社の給与から強制的に返済額が差し引かれる*ことになり、職場の人にも「滞納で差押えになった」という事実がバレてしまいます。
*原則として手取り給与の4分の1まで
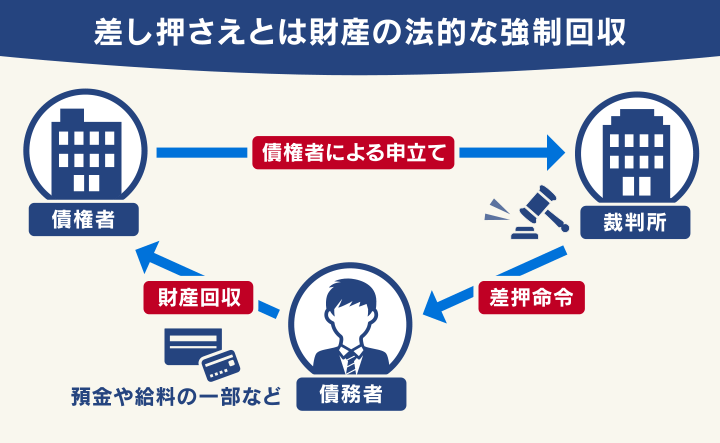
職場で肩身が狭い思いをしないためにも、この段階になる前にしっかり対処すべきといえるでしょう。
差押えの詳細や対処法を詳しく知りたい方は、下記記事をご覧ください。
実際に差押えをされた方の体験談は、下記記事をご覧ください。
アビリオ債権回収に関するよくある疑問
ここでは、アビリオ債権回収に関するよくある疑問と回答を紹介します。
Q. アビリオ債権回収は詐欺会社?
アビリオ債権回収株式会社は、法務大臣の許可を受けた正規の債権回収会社(サービサー)であり、闇金や詐欺を行う違法業者ではありません。
ただし、アビリオ債権回収の名称を悪用した架空請求・フィッシング詐欺の存在も指摘されているため、内容に不安がある場合は公式サイトの情報と照合してから対応することをおすすめします。
Q. 差押えはどの段階で起こる?
差押えは、裁判で判決が確定した後、または「仮執行宣言付きの支払督促」が確定した後に行われます。
滞納したからといって、ただちに差押えが行われるわけではありません。
督促を無視し続け、裁判所からの書類にも対応しないまま放置した場合の最終的な手続きです。
差押えの回避方法については下記記事で詳しく解説しています。
裁判を放置するとどうなる?
裁判(訴状や支払督促)を放置すると、アビリオ債権回収側の主張を認めたことになり、未払金の一括支払いを命じる判決が確定してしまう可能性があります。
判決が送達されてから2週間以内に異議申立てをしないと、判決は確定し、差押えの申立てが可能になります。
訴状や支払督促が届いたら放置せず、早めに弁護士に相談することをおすすめします。
パルティール債権回収など他の債権回収会社と何が違う?
「パルティール債権回収」も、アビリオ債権回収と同様に法務大臣の許可を受けた債権回収会社(サービサー)です。
委託元となる金融機関や督促の連絡方法は異なりますが、対処方法は(内容確認・時効の検討・弁護士への相談)は共通しています。
パルティール債権回収については下記記事で詳しく解説しています。
身に覚えがない請求が来た場合はどうすればいいですか?
まったく身に覚えがない場合は、架空請求・詐欺の可能性を念頭に置きつつ、アビリオ債権回収の公式窓口に連絡して事実確認を行いましょう。
個人情報を伝えたり、その場で支払いに応じたりしないことが大切です。
詐欺の電話・SMSにも注意
アビリオ債権回収の正規の連絡先以外から、アビリオ債権回収を名乗る不審な内容の電話・SMSが送られてきた場合、折り返しの連絡はしないようにしてください。
こうした連絡は詐欺の可能性があり、折り返してしまうと個人情報が詐欺業者に渡ってしまうおそれがあります。
ご自身で判断がつかない場合は、国民生活センターに相談してみましょう。消費者ホットラインから無料で電話相談できます。
※参考:国民生活センター
督促電話でお困りなら弁護士法人・響へ無料相談を
弁護士法人・響では、借金やクレジットカードの支払いに関するご相談をお受けしています。
当事務所にご相談・ご依頼いただくと
- 適切な解決方法や減額の目安をご提案
- 即日~1週間程度で送付する「受任通知」によって督促・返済が止まる
- 家族にも秘密で相談できる
などの対応が可能です。
弁護士法人・響は、問合せ・相談実績80万件以上の弁護士事務所です。債務整理に関する相談は何度でも無料で受け付けております。
実務経験が豊富な弁護士がお悩みをうかがいますので、借金問題にお悩みでしたら、まずは気軽にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも