 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「どこからいくら借りているのか、もうわからない」
「家族や故人の借金について確かめたいけど、調べ方がわからない」
借金について、このような悩みを抱えている人もいるでしょう。
自分の借金なら、信用情報機関に開示請求をすると借入先や残高を確認できます。
家族の借金を調べるには、原則として本人の同意が必要です。
故人の借金は、相続人として開示請求ができます。
この記事では、それぞれの調べ方と注意点、借金がわかった後の対処法を解説します。
「督促に追われて、返済が追いつかない」「借金をすべて返せる気がしない」という場合は、弁護士法人・響へご相談ください。
ご相談者さまの状況に合わせた、借金整理の方法を提案します。
ご相談は24時間365日受け付けています。
正式にご依頼いただくまで、ご相談は何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
自分の借金を調べる方法
自分が今どれくらいの借金をしているか、忘れてしまうこともあるでしょう。
そのような場合に、借金を調べる方法は大きく3つあります。
| 方法 | 向いている人 |
|---|---|
| 借入先の会員専用ページやATM、問い合わせ窓口で確認する | すべての借入先がわかる人 |
| 信用情報機関に開示請求をする | 借入先がわからない人、自信がない人 |
| 弁護士事務所に調査を依頼する | 借入先はわかっていて、債務整理や過払い金請求をあわせて依頼したい人 |
それぞれの調べ方について、詳しく見ていきましょう。
借入先の会員専用ページやATM、問い合わせ窓口で確認する
銀行などの金融機関や消費者金融からの借金は、各社が設けている以下の3つの方法で確認できます。
| 確認先 | 確認のしかた |
|---|---|
| 会員専用ページ・専用アプリ | 最も手軽な方法 パソコンやスマホから会員専用ページにログインして確認する |
| ATM | コンビニなど、借入先の提携ATMで確認できる |
| 問い合わせ窓口(コールセンター) | 借入先のホームページに記載されている電話番号に問い合わせて確認する |
※借入先の会社によって、すべてが設けられているとは限らないので、利用する際には確認が必要です。
どの方法でも、確認の際には必ず本人確認が行われます。
申し込み時に発行された契約書やカードなど、本人確認ができる物を用意しておきましょう。
なお、「〇〇債権回収」という名前の会社から請求が届いている場合は、債権回収会社が窓口になっています。
 用語集
もとの借入先から借金の回収を引き継いだり、委託を受けたりしている会社のことです。
実際、弁護士法人・響にご依頼いただいた方の約4人に1人※は、債権回収会社からの請求を受けていました。
※2024年8月〜2026年4月に初回のお問い合わせをいただき、弁護士法人・響が受任した方のデータより(2026年5月時点)。
借りた覚えのない会社名でも、もとの借入先から回収が引き継がれているだけ、というケースは珍しくありません。
債権回収会社を装った詐欺である可能性もあります。
対応する前に、以下の手順で実在する正規の業者かどうかを確かめましょう。
- 法務省のホームページで公表されている許可業者の一覧を開く
- 請求書に書かれた会社名や電話番号が、一覧の内容と一致しているかを照らし合わせる
債権回収会社については下記記事で詳しく解説しています。
信用情報機関に開示請求をする
信用情報機関にご自身の「信用情報」の開示を請求すると、借入先や借金の残高、返済状況をまとめて確認できます。
信用情報とは、ローンやクレジットカードの契約内容や返済状況などの記録のことです。
信用情報機関は、銀行などの金融機関やクレジットカード会社、消費者金融などの貸金業者から、利用者ごとの契約内容や返済状況の記録を集めて管理しています。
開示請求先は3つの信用情報機関
信用情報機関は以下の3社があり、借入先によって登録される信用情報機関が異なります。
借入先がわからない場合は、3つの信用情報機関に開示請求すると、見落としを防げるでしょう。
| 信用情報機関 | おもな取引先 |
|---|---|
| シー・アイ・シー(CIC) |
|
| 日本信用情報機構(JICC) |
|
| 全国銀行個人信用情報センター(KSC) |
|
開示請求の方法と手数料
開示請求は、郵送よりも早く、安価で開示報告書が手に入るインターネットでの請求がおすすめです。
| 信用情報機関名 | 開示請求方法 | 開示手数料(税込) |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | インターネット | 500円 |
| 郵送 | 1500円〜 | |
| JICC(株式会社日本信用情報機構) | スマートフォン用アプリ* | 700円 |
| 郵送 | 2,177円* | |
| KSC(全国銀行個人信用情報センター) | インターネット | 800円 |
| 郵送 | 2,403円 |
※郵送開示では、追加料金を払うことで速達や本人限定受取郵便が利用可能です。
※JICCのスマホ利用では、専用アプリとマイナンバーカードの認証が必要です。
※JICCの郵送開示では、別途コンビニチケット発券手数料が必要です。
※2026年8月上旬時点の情報です。ご利用の際は、各社公式サイトで最新情報をご確認ください。
なお、昔の借金を調べる場合は、借入れをした当時の氏名や住所、電話番号で調べる必要があります。
結婚や引越し、電話番号の変更をしている方は、当時の情報もあわせて申告すると、昔の契約も調べてもらえます。
各機関の取り扱いは、次のとおりです。
- CIC
旧姓での開示は郵送のみで、氏名1つにつき1,500円がかかる。
前住所での契約は、当時届け出た電話番号を記入すれば調べられる - JICC
旧姓での開示ができる
前住所での契約は、以前の電話番号と以前の住所の郵便番号を入力すれば調べられる - KSC
旧姓は1件、前住所は3件まで、申込みに含めて調べられる
※いずれも、旧姓と現在の氏名のつながりがわかる書類(戸籍謄本など)が必要です。
※参考:CIC「旧姓でも開示はできますか?手続き方法を教えてください。」「以前の住所が複数ありますが、情報を開示することはできますか?」、JICC「旧姓や通称名の開示をしたいが、確認書類を教えてください。」「現住所と異なる住所や現在の電話番号と異なる電話番号で契約した借入情報を確認できますか?」、KSC「【1】本人開示の手続きについて」
開示請求の方法については、以下の記事で詳しく解説しています。
登録がなければ借入先に開示請求
信用情報機関に開示請求をしても、記録がない場合があります。
たとえば、以下のような借金です。
- 税金の未納分
- 公共料金の未納分
- 国からの借り入れ(生活福祉資金、母子福祉資金貸付金、など)
- 家族・友人からの借り入れ
など
国や自治体、公的機関は信用情報機関に加盟していないため、信用情報が記録されないのです。
また、完済から一定期間が経った借金の情報は、信用情報機関から削除されます。
信用情報に記録がないからといって、借金がないとは限りません。
この場合、借入先に直接、開示請求を行う方法があります。
その際に「残高証明書」の取得を勧められることがあります。
一般的に、証明書の取得は有料であることが多いので、証明書を提出する必要がある場合以外は、「取引履歴」を出してもらえば十分です。
弁護士事務所に調査を依頼する
借金の存在や残額について、抜けや漏れがないように弁護士事務所に調査を依頼することもできます。
これを「債務調査」といいます。
借金を円滑に返済していくためには、どこにどのくらい借金をしているのかを正確に把握することが必要です。
弁護士事務所に債務調査をしてもらうことで、後から思いがけず「お金を返してくれ」と請求されて困るような事態を防ぐことができます。
とはいえ、弁護士事務所に依頼すると調査費用がかかります。
また、弁護士だからといって特別な手段が使えるわけではなく、調べ方は上で紹介した方法と同じです。
そのため、基本的にはなるべく自分で調べることが望ましいといえます。
現実的には、弁護士事務所への依頼は「過払い金調査」などを依頼した場合に、併せて調査してもらう形が多くなっています。
この場合は、債務調査の費用は、過払い金調査の報酬金として請求されることがあります。
家族(夫・妻・親・子ども・兄弟など)の借金を調べる方法
夫や妻、親、子ども、兄弟など、自分の家族について、借金がないかどうかを調べたいこともあるでしょう。
借金の疑いがあり、金額もわからないとなれば、不安な気持ちになるものです。
しかしながら、借金に関する情報は「個人情報」にあたるため、基本的に家族や婚約者であったとしても、勝手に調べることは難しいといえます。
とはいえ、全く方法がないわけではありません。
以下で、家族の借金を調べる方法を解説します。あわせて、体験者の事例も紹介していますので、参考にしてください。
- 代理人として信用情報を開示請求する
- 探偵や興信所、調査会社に依頼する
なお、配偶者や親に借金があった場合の対処方法については、以下の記事で詳しく解説しています。
代理人として信用情報を開示請求する
本来、借金に関する情報は重要な個人情報であるため、堅く保護されています。
そのため、本人以外が確認することは原則としてできません。
ただし、例外的に、委任契約を結んで「代理人」として信用情報機関に対して開示請求を行うことは可能です。
たとえば、本人が病気だったり、自分で判断することができなかったりなどの事情で、自分で開示請求の手続きをとることが難しいときは、家族が代理人になる場合もあります。
委任契約を結ぶ際には、家族であっても本人と「委任状」を取り交わし、印鑑証明書などの必要書類も用意する必要があります。
このように、代理人として開示請求をするには基本的に、委任状の締結など本人とのやり取り・協力が必要です。本人に知られず、勝手に調べることはできませんので、注意しておきましょう。
以下に、実際に代理人として、家族の信用情報を調べた方の事例を紹介します。

| 【調査対象者】 | 兄 |
|---|---|
| 【調査方法】 | 代理人として信用情報を開示請求 |
社会人で仕事をしているのにも関わらず、「金を貸してくれ」と頻繁に言ってくることと、クレジットカードを使っているところを見たことがないため、怪しいと思い代理人として開示請求をしました。
結果として、若いころ、おそらく大学生時代にクレジットカードでショッピングとキャッシングで両方満額まで使い込み、支払いを滞納していた事実が発覚。もともと金遣いも荒めな方ではありましたが、主にギャンブルで浪費していたことがわかりました。
代理人として開示請求したのでその点申請関連がスムーズではなかったことと、本人に気を遣う部分が非常に大変でした。

| 【調査対象者】 | 配偶者 |
|---|---|
| 【調査方法】 | 代理人として信用情報を開示請求 |
借金があると住宅ローンが組めないと聞いたことがあり、住宅ローンが組めるか確認するために調べました。
信用情報をネットから開示請求した結果、過去に借入を数回、異なる会社でしていたことがわかりました。しかし、直近で全て完済していることもわかり安心しました。
自分でやってくれと言ってもなかなかやってもらえないので、代理で開示依頼をしましたが、本人のクレジットカードや携帯の番号が必要だったので、それを借りるのが大変でした。
探偵や興信所、調査会社に依頼する
本人にどうしても知られたくない場合は、探偵や興信所、調査会社などに依頼すると、内密で調べられる可能性もあります。
ただし、具体的な借金額を調査することはできません。これらの事業者が個人の借金額を調べることは違法となるからです。
できることは、調査対象者の素行を調査することで、「借金の有無」や生活レベルを把握することです。
たとえば、家族に知られないよう、こっそり消費者金融に出入りしていれば、高確率で借金をしているといえるでしょう。
なお、それぞれの事業者には、以下のような違いがあります。
| 探偵社 | 興信所 | 調査会社 | |
|---|---|---|---|
| おもな 依頼主 |
個人 | 個人・企業 | 個人・企業 |
| おもな 取り扱い業務 |
|
|
|
| 調査方法(例) |
|
|
|
| 特徴 |
|
|
|
実際には、探偵社が興信所のような調査を行う場合もあり、境目はあいまいになっているようです。
(参考記事:ライリー「探偵と興信所は何が違う?調査費用の相場とどこまでわかるかを解説」)
故人の借金を調べる方法
自分の配偶者や親・兄弟が亡くなった際に、借金が残っていないか気になることもあるでしょう。
知らない借金の請求が突然降りかかってくるような事態は、誰しも避けたいはずです。
故人の借金を調べる方法は、大きく2つあります。
- 相続人として信用情報を開示請求する
- 過去の取引記録を確認する
相続人として信用情報を開示請求する
自分が亡くなった人の相続人となった場合、亡くなった人(被相続人)に代わって、CIC・JICC・KSCの3つの信用情報機関に開示請求をすることができます。
自分の借金を調べるときと同じく、故人がどこから借りていたかわからない場合は、3つすべてに請求するのが確実です。
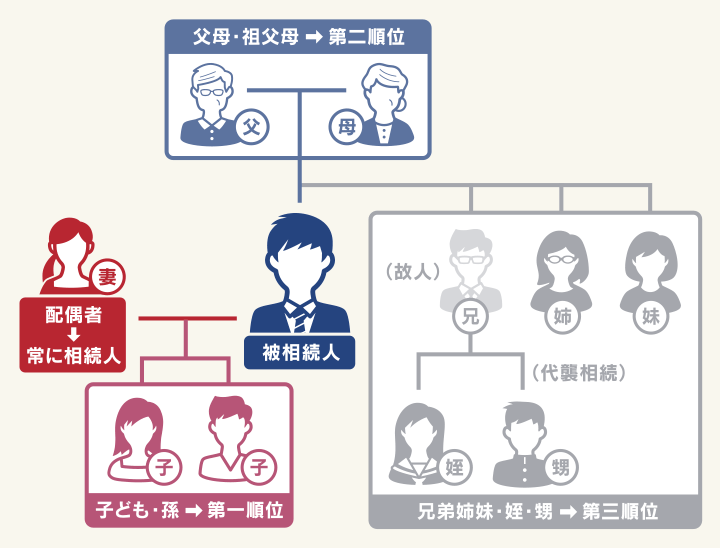
開示請求ができるのは、配偶者や子などの法定相続人です。
用語集民法で定められた、被相続人の財産や借金などを相続する人のこと。
死亡した人の配偶者は必ず相続人となり、さらに以下のような順位で相続人に定められる。
- 第1順位:子ども(死亡している場合は代襲(だいしゅう)相続人)
- 第2順位:両親などの直系尊属
- 第3順位:兄弟姉妹(死亡している場合は代襲相続人)
相続人が開示請求をする場合は、3つの信用情報機関とも郵送で申し込みます。
必要な書類は機関によって異なりますが、おもに次の3種類です。
- 相続人ご自身の本人確認書類
- 亡くなった方の死亡が確認できる書類(戸籍謄本など)
- 相続人であることがわかる書類(戸籍謄本など)
※相続人であることは、戸籍謄本の代わりに「法定相続情報一覧図」で証明することもできます。
開示報告書が届くまでには、混雑状況によって数週間かかることもあります。
故人の借金を相続するかどうかは、原則として3ヶ月以内に決める必要があるため、戸籍謄本の取り寄せも含めて早めに準備すると安心です。
※2026年10月時点の各機関の公式サイトの情報です。
※参考:CIC「郵送での開示」、JICC「亡くなった方の信用情報を確認する」、KSC「郵送による開示手続き」
過去の取引記録を確認する
被相続人の過去の取引記録を確認できれば、借金の存在や金額はわかります。
被相続人が残した預金通帳や郵便物、メールなどを見ることで、借金をしている可能性がある相手先がわかります。
それぞれの金融機関に対して、被相続人に代わって取引履歴(取引明細書)を取得し、借金についての正確な情報を得ることができます。
被相続人がその金融機関に口座をもっているかどうかを確認したり、取引履歴(取引明細書)を取得したりする場合には、以下の書類が必要となります。
- 被相続人の死亡の記載がある戸籍謄本
- 相続人であることを証明する戸籍謄本
- 相続人の印鑑証明書
- 相続人の身分証(運転免許証など)
取引履歴の申し込み方法やかかる費用については、取引先の金融機関によって異なりますので、詳しくは問い合わせて確認しましょう。
なお、税金の滞納や、不動産を担保にした借金は、通帳や郵便物だけでは気づきにくいことがあります。
次の方法で、あわせて確認しておくと安心です。
- 税金の滞納:被相続人が住んでいた市区町村役場や税務署に問い合わせる
- 不動産を担保にした借金:法務局で登記事項証明書を取得し、抵当権が設定されていないかを確認する
故人の借金は相続放棄することもできる
被相続人に借金があることがわかった場合、相続人は「相続放棄」をすることができます。
相続放棄は、財産を引き継ぐ「相続人という立場」を放棄する行為です。そのため、相続放棄をすれば、借金返済の義務を負う必要はなくなります。
相続放棄は、原則として自分のために相続が始まったことを知った時から3ヶ月以内に、家庭裁判所へ申述(申し立て)する必要があります。
この期間を過ぎると、借金も含めてすべて相続したものとみなされるため、故人の借金の調査は早めに進めると安心です。
※参考:民法第921条(e-Gov法令検索)、民法第915条(e-Gov法令検索)
ただし、土地や建物、金融資産、動産(物)などのもらえる遺産も相続することはできなくなります。
また、相続放棄は後になって撤回することができませんので、慎重に行う必要があります。
「家業でどうしても必要な道具を相続する」場合など、相続放棄ができないときには、「限定承認」という手段があります。
限定承認とは、相続人が相続する財産のうち、プラスの価値がある財産と同じだけのマイナスの財産を相続するよう、意思表示をすることです。
借金が多い場合に、負担を軽減することができます。
ただし、限定承認は相続人全員で合意することが必要です。
そのうえ、家庭裁判所で手続きをする必要があり、税務処理も複雑になるため、慎重に行いましょう。
債務の相続放棄については、以下の記事で詳しく解説しています。
家族や故人の借金を自分が返す必要はある?
家族の借金は、原則として借りた本人以外に返す義務はありません。
ただし、連帯保証人になっている場合や、借金を相続した場合などは、返済を求められることがあります。
督促に応じる前に、ご自身が次の表のどれに当てはまるかを確かめましょう。
| 借金をしている人 | 原則 | 返済を求められるおもなケース |
|---|---|---|
| 夫・妻 | 返す必要はない |
|
| 親・子ども・兄弟 | 返す必要はない |
|
| 故人 | 相続すると借金も引き継ぐ |
|
※日常家事債務とは、食費や家賃、日用品の購入など、夫婦が日常生活を送るために負った債務のこと。夫婦は互いに連帯して責任を負うと民法で定められている。
※参考:民法第761条(e-Gov法令検索)
立場ごとの返済義務については下記記事で詳しく解説しています。
借金を調べるときにやってはいけない3つのこと
借金を調べるときの行動によっては、時効を主張できなくなったり、詐欺の被害にあったりするおそれがあります。
借金を調べるときは、次の3つに注意しましょう。
調べるつもりの電話で、借金を認めてしまう
借金には「消滅時効」があり、原則として最後の返済から5年が経つと、返済義務がなくなる可能性があります。
用語集債権者(お金を貸した側)が債務者(お金を借りた側)から一定期間借金を回収しない場合に、債権(お金を回収する権利)を消滅させるという規定のこと。
ただし、借入先に電話をするなどして借金があることを認めると、時効を主張できなくなるおそれがあります。
借金があることを認める言動は「債務の承認」にあたり、時効が完成する前なら時効の更新(期間のリセット)、完成した後なら時効の援用(時効の主張)が認められなくなるおそれがあるためです。
用語集借金があることを債権者に対して認めること。
「払います」と伝えたり、一部でも返済したりすることも含まれる。
つまり、昔の借金ほど、確認の電話ひとつが不利に働く可能性があります。
昔の借金について借入先に連絡する前に、まずは弁護士に相談すると安心です。
弁護士に相談・依頼すると、時効が成立しているかを確認したうえで、代わりに時効の援用を進めてもらえます。
弁護士法人・響では、時効の援用のご相談も受け付けています。
時効が成立していなかった場合も、任意整理など、状況に合った解決方法をご提案します。
ご相談は何度でも無料なので、借入先に連絡する前にお気軽にご相談ください。
債務の承認については下記記事で詳しく解説しています。
身に覚えのない請求に、すぐ支払う
身に覚えのない請求が、ハガキや封書、SMS、メールなどで届いた場合は、支払う前に、請求元が実在する正規の業者かを確かめることが大切です。
債権回収会社などを装って、お金をだまし取ろうとする架空請求もあるためです。
請求元を確かめるときは、次の点を確認しましょう。
- ハガキやSMS、メールに書かれた連絡先には連絡せず、ご自身で調べた会社の公式サイトの連絡先に問い合わせる
- 債権回収会社を名乗っている場合は、法務省が公表している許可業者の一覧に載っているかを確認する
- もとの借入先の名前や、借りた時期・金額など、請求の根拠が具体的に書かれているかを確認する
なお、コンビニで電子マネーを購入し、その番号を伝えるよう求める請求は、すべて詐欺です。
判断に迷う場合は、消費者ホットライン(局番なしの188)に相談すると、最寄りの消費生活センターなどを案内してもらえます。
正規の業者からの請求だった場合でも、すぐに支払うと、上で解説した債務の承認にあたるおそれがあります。
※参考:消費者庁「架空請求にご注意ください!」、国民生活センター「覚えのない未納料金を請求する詐欺に注意!-請求に応じない!電子マネー番号を伝えない!-」
裁判所からの書類を放置する
裁判所から、支払督促や訴状が届いた場合は、放置せずに期限内に対応しましょう。
支払督促は、受け取ってから2週間以内に異議を申し立てないと、債権者の主張が認められ、給与や預貯金の差押えに進む可能性があるためです。
一方で、期限内に対応すれば、時効が成立している場合にそれを主張したり、分割での返済を話し合ったりする余地が残ります。
裁判所から書類が届いたときの対応については、下記記事で詳しく解説しています。
借金状況がわかった後の対処法
借金状況がわかった後は、具体的に対処していきましょう。
以下、ステップに分けて説明していきます。
- 借入先・借金残高・最終返済日などを整理
- 時効援用が可能か確認
- 返済プランを考える
- 返済が厳しい場合は債務整理を検討
1.借入先・借金残高・最終返済日などを整理
最初に行う必要があるのは、借金の情報を整理し、全体像を把握することです。
いくつの借入先から、どの借入先から、それぞれいくら借りているのか、いつまで返済が行われていたのかなどを正確に知ったうえで、対応を進めていく必要があります。
カードローンやクレジットカードによるキャッシングだけでなく、クレジットカードのリボ払いも借金に含めます。
以下の項目を一目で把握できるように、表計算アプリなどを使って一覧表にまとめておくとよいでしょう。
- 借入先
- 適用金利
- 借入残高
- 最終返済日
- 連絡先
2.時効援用が可能か確認
借金の全体像を整理できたら、次は時効援用が可能かを確認していきます。
借金の返済期日、または最終返済日から5年以上にわたって返済をせずにいると、消滅時効の成立条件が満たされます。
用語集債権者が債務者から借金を回収する権利を行使しないまま、一定期間が経過した場合に、その権利を消滅させる制度。
そこで、貸金業者などの債権者に対して「時効を迎えたので返済義務はありません」と意思表示をします(これを「時効の援用」といいます)。
時効援用を行う際は、「時効援用通知書」という書類を作成し、内容証明郵便で債権者に郵送するのが一般的です。
時効援用の結果、消滅時効が成立すると、借金の返済義務がなくなります。
消滅時効は、故人の借金にも適用されますので、死後に借金が発覚した場合、相続人が時効援用を行える可能性もあります。
ただし、一般的には、債権者が時効の成立を阻止することが多いため、時効が成立するケースは多くありません。
たとえば、債権者が債務者に対し、裁判所を介して支払督促を送付することで、時効のカウントをリセットさせます(時効の更新)。
借金の消滅時効については、以下の記事で詳しく解説しています。
3.返済プランを考える
時効援用が難しい場合は、速やかに返済プランを立て、実行する必要があります。
借金の返済プランを考える際のポイントは以下の2点です。
- 毎月の収入と支出の額を把握する
- そのうえで、返済に回せるお金がいくらになるかを明らかにする
毎月の収入と支出の額を把握するには、スマホで使える家計簿アプリなどを利用しましょう。
クレジットカードや銀行口座のお金の出入りを自動で記録してくれたり、レシートを撮影するだけで内訳を記録してくれるアプリもあります。
毎日数分の手間で、月々の収入と支出を正確に把握することができます。
収入と支出の差が、返済に回せるお金の最大額となります。
この金額が借金の返済に足りていれば問題ありませんが、足りない場合は毎月の収支や返済方法を見直す必要があります。
具体的な返済プランの立て方については、以下の記事で解説しています。
4.返済が厳しい場合は債務整理を検討
これまでに見てきた方法を実行して、なお自力による返済が難しいときは、債務整理を検討する必要があるでしょう。
債務整理とは、借金の減額や免除などについて、債権者(お金を貸した側)の合意または裁判所の決定に基づいて借金問題を解決する方法です。
どの方法が合うかは、借金の額や収入、持ち家の有無などによって異なります。
債務整理には大きく分けて、3つの方法があります。
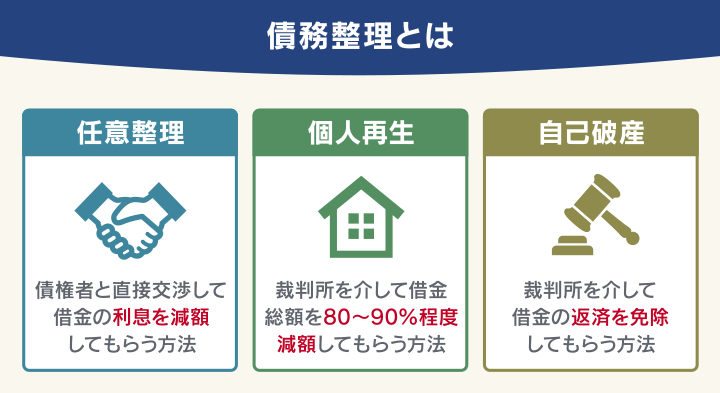
債務整理については、下記記事で詳しく解説しています。
なお、たとえ家族であっても、原則として債務者本人に代わって債務整理の手続きをすることはできません。
借金はあくまでも本人が借入先と交わした契約に基づいており、その内容を当事者以外の者が勝手に変更することはできないからです。
例外は、債務者本人が認知症や知的障害などの理由で、判断能力が不十分なケースです。
この場合、債務者本人の成年後見人となれば、原則として債務整理を代理できます。
成年後見人制度の利用については、以下の記事で詳しく解説しています。
任意整理で将来利息や遅延損害金をカットしてもらう
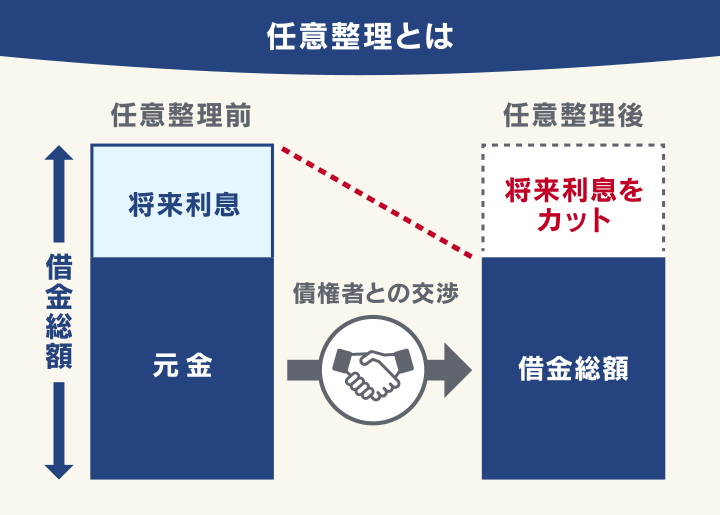
任意整理とは、債権者と交渉することで、将来利息や遅延損害金をカット(※)してもらい、毎月の返済額の減額や、返済スケジュールの調整を行う解決方法です。
(※金融機関によってはカットできないこともあります)
債権者と和解契約を結んだ後は、3~5年での完済を目指します。
これまで、利息の支払いに追われて返済が厳しくなっていた場合は、解決手段として検討するとよいでしょう。
- 周囲に知られるリスクが低い
- 保証人に迷惑がかかることを避けられる
- ブラックリストに載る
- 借金の元金は減額されず、返済を続ける必要がある
任意整理については、以下の記事で詳しく解説しています。
個人再生で借金を1/5~1/10程度に減額してもらう
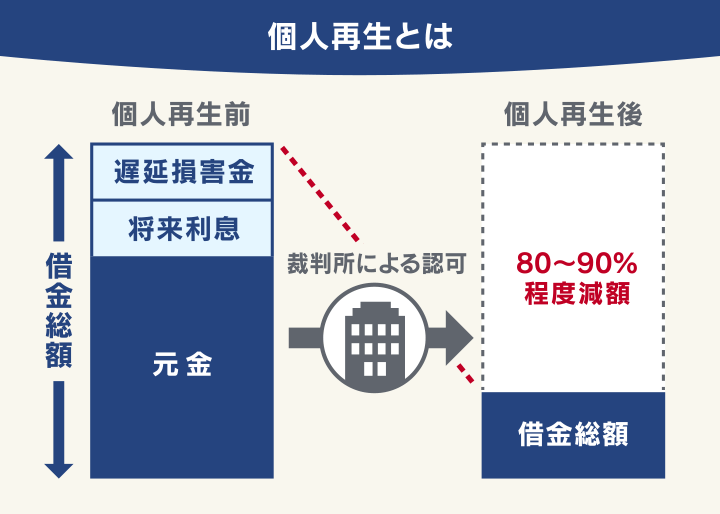
個人再生とは、裁判所に申立てを行うことで、借金を1/5~1/10程度(最低100万円まで)に減額してもらう手続きです。減額された借金は、原則3〜5年での完済を目指します。
任意整理で利息などをカットされたとしても、返済が難しい場合は、検討するようにしましょう。
なお個人再生では、「住宅資金特別条項(住宅ローン特則)」という制度を利用することで、住宅ローン返済中であっても家の処分を免れる可能性があります。
- 持ち家を残せる
- ブラックリストに載る
- 借金は減額されるが、免除にはならない
- 保証人や連帯保証人に請求がいく
個人再生については、以下の記事で詳しく解説しています。
自己破産で借金の返済を免除してもらう
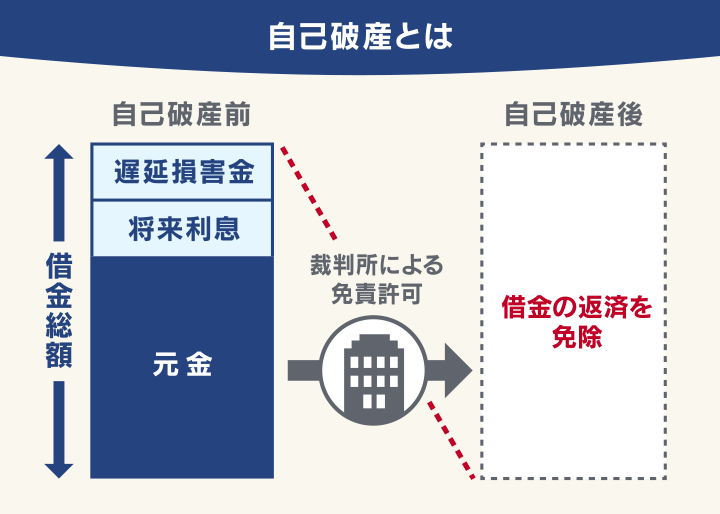
自己破産とは、裁判所に申立てを行うことで、一部を除いたすべての借金を免除(免責)してもらう手続きです。裁判所が申立人の収入や借金額、借金の理由などをもとに、免責を認めるか判断します。
自己破産は、借金を帳消しにできる一方で、家や車などの財産は原則として回収されます。そうなれば生活への影響も大きなものとなります。
そのため、無職や病気などの理由で返済できなくなった場合に、最終手段として考えるようにしましょう。
- 借金の返済義務が免責される
- ブラックリストに載る
- 保証人や連帯保証人に請求がいく
- 持ち家(住居)や車が回収される
自己破産については、以下の記事で詳しく解説しています。
借金の調査方法に不安があれば弁護士法人・響にご相談を
借金を調べた結果、自力での返済が難しいとわかった場合は、弁護士法人・響にご相談ください。
弁護士法人・響に相談いただくと、以下のようなメリットがあります。
- どのような方法で調査すべきか、状況に応じて判断できる
- 時効援用が可能か判断できる
- 債務整理すべきか判断できる
時効援用、または債務整理を行う場合には、手続きを代理することも可能です。
弁護士法人・響は、借金問題について80万件以上の豊富な相談実績をもっており、解決事例も多数あります。
相談は24時間365日、無料で受け付けていますので、お気軽にご相談ください。
- 相談実績は80万件(*)以上・債務整理の解決事例も多数
- 24時間365日受付、全国対応可能
- 相談は何度でも無料
*2026年11月時点
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも