 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
連帯保証人としてご自身に請求がきた場合、基本的に拒否することはできません。
連帯保証人は、法律上、主債務者(ローンなどの契約をしている人)と同様の返済義務を負うものとされているからです。
ただし、詐欺行為または勝手に連帯保証契約を結ばれた状態であれば、拒否できる可能性はあります。
連帯保証人になっていて請求が来たときの対処法には、次のようなものがあります。
- 全額支払い、後から主債務者や他の保証人に請求する
- 債権者に分割交渉をする
- 払えない場合は債務整理をする
連帯保証人としての支払いに困ったら、弁護士法人・響にご相談ください。
80万件以上の相談・問合せ実績がありますので、長年の経験と実績に基づいた解決策をご提案いたします。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
連帯保証人は支払い拒否ができる?ケース別に解説
連帯保証人は、原則として債権者からの支払い請求を拒否できません。
そもそも連帯保証人とは、主債務者とほぼ同等の重い責任を負う立場であり、「まずは主債務者に請求してほしい」と主張する権利(催告の抗弁権)も認められていないためです。
 用語集
催告の抗弁権とは、債権者から支払い請求を受けたとき、自分より先に主債務者本人へ請求するよう主張できる権利。
検索の抗弁権とは、債権者に対し、主債務者本人への請求や財産の差押えを行うよう主張する権利。
どちらも保証人には認められるが、連帯保証人には認められていない。
以下のような場合でも、支払いの拒否は不可能といえます。
- 主債務者と離婚した場合
- 複数の連帯保証人・保証人がいる場合
- 収入が下がった場合
- 亡くなった親が連帯保証人だった場合
- 主債務者が亡くなった場合
- 主債務者が自己破産・個人再生をした場合
例外として、詐欺行為によって連帯保証人になっていた場合や、無断で勝手に連帯保証人にされていた場合は、支払いを拒否できます。
それぞれのケースについて、次の項から解説します。
連帯保証人については、以下の記事で詳しく解説しています。
主債務者と離婚した場合
主債務者と離婚し、夫婦でなくなっていたとしても、連帯保証人になっていれば支払いを拒否できません。
連帯保証契約は、夫婦関係とは別の法律関係だからです。
たとえば、住宅を購入する際にペアローンで互いに連帯保証人になった後離婚し、元夫がペアローンの返済を滞納した場合は、連帯保証人である元妻にすぐに連絡されます。
この後も滞納が続けば、元妻が離婚してその家を出ていたとしても元夫のローン残高の一括返済を求められ、拒否することはできません。
離婚時に主債務者との間で取り決めをしていても、その取り決めは債権者を拘束しないため、請求自体は続く点に注意が必要です。
複数の連帯保証人・保証人がいる場合
連帯保証人・保証人が複数人いる場合でも、連帯保証人としての返済義務を拒否することはできません。
また、連帯保証人・保証人が何人いても、請求される借金額はもとの額から減ることもありません。
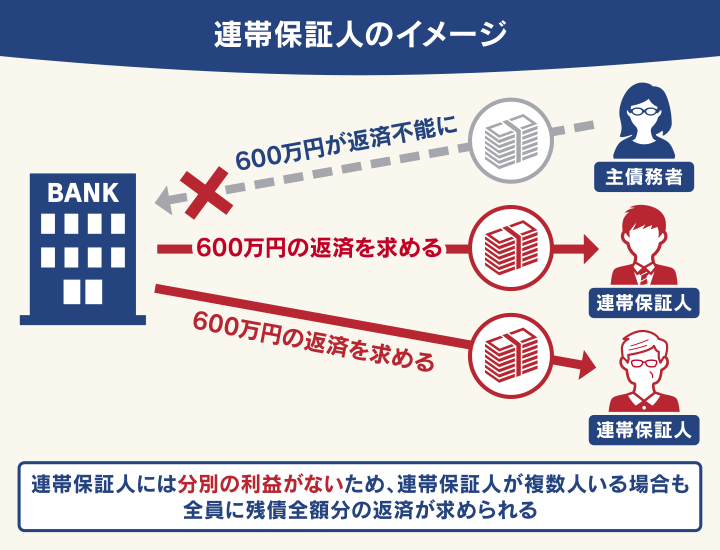
連帯保証人には分別の利益という権利がないからです。
分別の利益とは、保証人が複数人いる場合に、その人数で割った分の金額だけを支払えばいいとされる権利のことで、保証人には認められています。
一方、連帯保証人には認められていないため、連帯保証人が複数人いたとしても、すべての連帯保証人が残っている返済額全額の返済義務を負うことになります。
分別の利益については、以下の記事で詳しく解説しています。
収入が下がった場合
連帯保証人になった時点から収入が下がっても、支払いを拒否することはできません。
連帯保証契約は契約当時の合意に基づくものであり、その後の事情変化によって一方的に解消できる性質のものではないためです。
亡くなった親が連帯保証人だった場合
亡くなった親が連帯保証人だった場合、その保証債務は他の相続財産と同様に相続人へ引き継がれます。
プラスの財産だけでなく、保証債務のようなマイナスの財産も相続の対象になる点に注意が必要です。
連帯保証人の立場を相続してしまった場合、連帯保証人としての返済義務を拒否できません。
ただし、次のような例外もあります。
事業用融資の保証契約
親が事業用融資の連帯保証人になっていた場合は、公証人による保証意思の確認がなければ契約は無効となります。
参考:2020年4月1日から保証に関する民法のルールが大きく変わります (法務省:パンフレット・リーフレット・ポスター より)
根保証契約で死亡後に発生した債務
根保証とは定められた範囲に属する不特定の債務をすべて保証する制度のこと(詳しくは後述)。
しかし、連帯保証人が亡くなった場合、その時点で保証額が確定します。
連帯保証人の立場を相続した人は、確定した保証額以上の支払い義務を負うことはありません。
保証債務を引き継ぎたくない場合は、相続放棄という選択肢があります。
例外に該当するかどうかは、契約締結時期等にもよりますので、まずは弁護士にご相談ください。
主債務者が亡くなった場合
主債務者が借金を残して亡くなった場合も、連帯保証人の返済義務は消滅せず、支払いを拒否することはできません。
契約が有効であるかぎりは、連帯保証人としての責任はそのまま残るためです。
なお、主債務者の債務については、通常、主債務者の法定相続人に引き継がれます。
債務者の死亡時については、以下の記事で詳しく解説しています。
主債務者が自己破産・個人再生をした場合
主債務者が自己破産をすると、主債務者本人は借金の返済義務を免除されますが、連帯保証人の返済義務はそのまま残ります。
免除は主債務者に対するものであり、連帯保証人に対する債権者の請求権自体は消えないためです。
個人再生の場合も同様です。
主債務者の借金が減額されても、その減額分がそのまま連帯保証人の負担にも反映されるわけではなく、原則として連帯保証人は借金の全額について返済義務を負うことになります。
【例外】詐欺行為や無断で連帯保証人にされた場合は拒否できる
詐欺行為または勝手に連帯保証人にされた場合は、支払いを拒否できます。
民法第522条1項で定められているように、契約はあくまでも両者の合意によって成立するものだからです。
(契約の成立と方式)
第522条 契約は、契約の内容を示してその締結を申し入れる意思表示(以下「申込み」という。)に対して相手方が承諾をしたときに成立する。
2 契約の成立には、法令に特別の定めがある場合を除き、書面の作成その他の方式を具備することを要しない。
※引用:e-GOV「民法」
詐欺に遭ったことや勝手に契約されたことを主張し、連帯保証人の契約を無効にすることができれば、返済義務を負わずに済みます。
ただし、この主張が認められるかどうかは契約締結時の事情や証拠の有無によって異なります。
自己判断で対応すると不利になる可能性もあるため、まずは弁護士へご相談ください。
連帯保証人として支払いを請求されたらどうなる?
連帯保証人として支払い請求を受け、それに応じずにいると、段階的に状況が悪化していきます。
請求を放置した場合に何が起こるのかを把握しておきましょう。
- 一括返済を求められる
- いわゆる「ブラックリスト」に載る
- 給与や財産が差押えられる
- 家族(配偶者・子)にも影響が及ぶ
それぞれについて、詳しく見ていきます。
一括返済を求められる
主債務者が返済を怠っている、または不可能な状態になると、連帯保証人が債権者から請求を受けることになります。
連帯保証人が支払いを請求される場合、残っている返済額全額について、一括での返済を求められることが一般的です。
これは、主債務者が返済を怠った時点で「期限の利益」を失っており、残っている借金全額が一度に請求対象となるためです。
用語集返済が契約どおりに実行されなかった場合に、債務者(お金を借りた側)にとっての利益(=分割ができる権利)が失効となること。
これにより、債権者は一括での返済を要求できる。

主債務者が滞納した時点で期限の利益が喪失するため、連帯保証人には一括返済が求められるのです。
一括返済を求められた際は、残高の金額だけではなく、以下の2点にも注意しましょう。
- 遅延損害金が発生した場合
- 根保証契約を結んでいた場合
それぞれについて、次の項から解説します。
期限の利益については、以下の記事で詳しく解説しています。
遅延損害金の発生に注意
主債務者が支払いを滞納していると、滞納期間に応じて、遅延損害金が上乗せされていきます。
遅延損害金とは、支払期限に遅れた際に支払う損害賠償の一種で、通常の貸付金利よりも利率が高く設定されていることがほとんどです。
放置する期間が長くなるほど請求額が膨らんでいくため、返済額が多額になっているケースが少なからずあります。
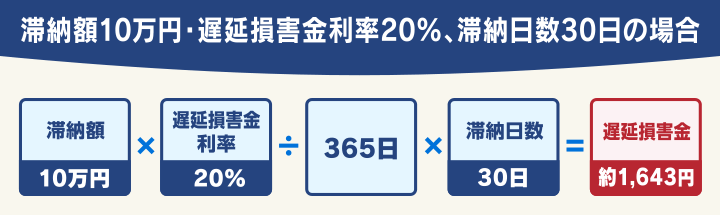
また、期限の利益の喪失後、遅延損害金は一括請求された全額にかかります。
支払う額がどんどん増えてしまうので、主債務者が期限の利益を喪失したことを知った時点で、早めに対処しましょう。
- 未返済の借金残高:50万円
- 遅延損害金の金利:年20%
支払期日から60日たった場合の遅延損害金額
=50万円(未返済残高)×20%÷365(1日あたりの遅延損害金利率)×60(遅延日数)
=16,438円
なお民法では、主債務者が期限の利益を喪失した場合、債権者はその喪失を知った時点から2ヶ月以内に連帯保証人にその旨を通知しなければならない、と定められています。
債権者が2ヶ月以内に通知を行わなかった場合は、主債務者が期限の利益を喪失した時点から実際に通知するまでの間に生じた遅延損害金については、連帯保証人に請求できません。
参考:保証に関する見直し
遅延損害金については、以下の記事で詳しく解説しています。
根保証契約に注意
契約が「根保証」となっている場合、極度額(上限額)の範囲内で、将来発生する債務についても保証の対象となります。
契約した時点の保証金額より高い金額を請求される可能性があるのです。
根保証とは、将来的に発生するであろう不特定の債務も含めて保証すること(※)で、契約時には、最終的な保証内容や範囲が確定しません。
たとえば、多くの場合、不動産の賃貸契約の保証人契約が根保証に該当します。
賃貸契約の連帯保証人は、主債務者本人が払えなくなった家賃だけでなく
- 契約解除日以降も部屋の引き渡しがなかった場合の賃料(延滞賃料)
- 賃借人が建物を損傷したことによる損害賠償金
などの支払い義務も負うことになるのです。
※2004年の民法改正により、一定の上限額(極度額)を定めていない根保証は無効になるというルールができています。2004年の民法改正以前に結ばれた契約については、改正後の民法の適用はありません
参考:2020年4月1日から保証に関する民法のルールが大きく変わります
用語集連帯保証人が返済義務を負う金額の上限のこと。極度額は当事者間の合意をもって定められる。
契約書に極度額の記載があるかどうかを確認しておくことが重要です。
いわゆる「ブラックリスト」に載る
連帯保証人としての返済でも、支払いの滞納が2ヶ月以上続くと、いわゆる「ブラックリスト」に載る状態(個人信用情報機関に事故情報が登録された状態)になります。
用語集クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
事故情報は、返済を完了してから5年程度は登録されます。
その間、
- 新規の借り入れ
- 住宅ローンや自動車ローンの契約
- クレジットカードの利用や新規契約
- 携帯電話(スマートフォン)端末の割賦購入
などができなくなり、生活のさまざまな場面で不便になることが想定されます。
ブラックリストについては、以下の記事で詳しく解説しています。
給与や財産が差し押さえられる
支払いの請求を無視し続けていると、連帯保証人自身の給与や財産が差し押さえられる可能性があります。
差押えとは、返済を滞納し続けている債務者の財産を債権者が強制的に回収し、換金・処分して返済に充てることです。
差押えの対象になる財産には、以下のようなものがあります。
- 手取り給与の4分の1もしくは33万円を超過した分
- 銀行口座の預貯金
- 66万円以上の現金
- 自動車やバイク、貴金属、骨とう品 など
- 土地や建物などの不動産
差押えについては、以下の記事で詳しく解説しています。
住宅ローンの請求を無視した場合は家が競売にかけられる
住宅ローンの返済を滞納し、主債務者も連帯保証人も数ヶ月間督促を無視した場合、担保である家が競売にかけられる可能性があります。
競売とは、ローンを回収するために、債権者が裁判所(地方裁判所)を通じて債務の担保を強制的に売却することです。
競売で落札された物件の所有権は落札者に移るため、もとの所有者は立ち退かなくてはいけません。
また、競売で充当できなかった分のローン残高の返済義務は残ります。
競売での落札価格は市場価格の6〜7割程度となるため、多額のローンが残ってしまうケースも少なくないでしょう。
家族(配偶者・子)への影響があることも
連帯保証人としての支払い義務は契約者本人に帰属するものであり、原則として配偶者や子どもなどの家族自身名義の財産が差押えの対象になることはありません。
ただし、以下のようなケースでは家族に影響が及ぶ可能性があります。
- 家族と共有名義になっている財産がある場合
- 配偶者自身も別途、連帯保証人や保証人になっている場合
- 家族名義の預金であっても、実質的に本人の財産と判断される場合(いわゆる名義預金)
ご自身のケースで家族への影響が心配な場合は、早めに弁護士へ相談し、財産状況を整理しておくことをおすすめします。
連帯保証人として請求されたときの対処法
連帯保証人として請求を受けた際は、置かれている状況によって、取れる対応が次のように異なります。
「一括返済に対応できる」
→全額払って後で主債務者などに請求する
「数回に分ければ支払えそう」
→分割交渉をする
「主債務者が5年以上滞納し続けている」
→時効の援用手続きをする
「無断で勝手に連帯保証人にされた」
→契約無効を主張する
「親や親族からの相続で連帯保証人になった」
→相続放棄を検討する
「住宅ローンの支払いが難しい」
→家を任意売却する
「上記のどれにも当てはまらず、返済も難しい」
→債務整理を検討する
全額払って後で主債務者などに請求する
まず自身で全額を立て替えて返済し、その後主債務者や他の連帯保証人に対して、負担すべき分を請求する方法です。
これを「求償」といい、主債務者に代わって返済した保証人・連帯保証人が、主債務者や他の保証人に対して支払いを求められる権利のことを「求償権」といいます。
資金に余裕があり、信用情報への影響を避けたい場合に選ばれる方法ですが、主債務者に返済能力がない場合、求償した分を回収できないリスクがある点は理解しておく必要があります。
また、主債務者が自己破産をした場合は求償権を含めたすべての返済が免除されるため、返金を求めることができなくなります。
分割交渉をする
一括での返済が難しい場合、債権者と直接交渉し、分割での返済に応じてもらえるケースもあります。
交渉に応じてもらえるかどうかは債権者の判断次第であり、法的に認められた権利ではありません。
必ず交渉が成功するわけではありませんが、債権者に連絡を取り、
- 支払う意思があること
- 支払期限や支払い回数、支払額の具体案
を明示してみるといいでしょう。
弁護士などの専門家を通じて交渉することで、応じてもらえる可能性が高まる場合があります。
時効の援用手続きをする
主債務者が最後に返済した日から5年以上(または10年以上)が経過し、時効の更新(中断)がない場合、時効が成立します。
そして、時効の援用という手続きを行うことで、返済義務を消滅させられる可能性があります。
返済義務を消滅させるためには以下3つの条件を満たす必要があります。
- 主債務者の最終返済日から5年(または10年)以上が経過している
- 時効の更新(中断)事由がない
- 時効の援用手続きを行っている
期間の途中で債務を認めるような言動(主債務者による返済や支払いの約束など)をしてしまうと、時効が更新され振り出しに戻ることがあるため、自己判断で対応する前に弁護士へ相談することをおすすめします。
また、主債務者に対して支払督促などが送付された場合も時効が更新されるので、連帯保証人の立場で時効を成立させるのはかなりハードルが高いといえます。
連帯保証人の時効の援用については、以下の記事で詳しく解説しています。
契約無効を主張する
「無断で勝手に連帯保証人にされた」「詐欺に遭って連帯保証人になっていた」など、契約時の詐欺・脅迫や、身に覚えのない無断契約であった場合は、連帯保証契約の無効・取消しを主張できる可能性があります。
ただし、詐欺に遭ったケースでは、債権者が詐欺をはたらいたことを認めないかぎり、契約を無効にすることは難しいでしょう。
個人で交渉するのは大変なので、早い段階で弁護士など法律の専門家に相談することが重要です。
相続放棄を検討する
親などが連帯保証人だった場合は、原則として連帯保証人としての立場も引き継ぎます。
その立場を相続せず、返済義務を負いたくないときは、相続放棄という方法があります。
用語集被相続人の財産を引き継ぐ「相続人」という立場自体を放棄する行為。
原則、自分への相続を知って3ヶ月の間(熟慮期間)に、家庭裁判所に必要書類を提出して手続きをする。
ただし、相続放棄をすると、保証債務だけでなく金銭や不動産の財産も相続できなくなるため、プラスの財産の有無も含めて総合的に判断する必要があります。
また、次の場合は原則相続放棄ができなくなるので、注意しましょう。
- 熟慮期間の間に手続きをしなかった
- 相続財産を使ったり、処分したりしてしまった
さらに、次の場合は、相続放棄をしたとしても連帯保証人としての返済義務を放棄することができません。
- 被相続人(亡くなった人)が主債務者
- 相続人(財産を受け継ぐ人)が連帯保証人
前述したしたとおり、主債務者の死亡によって契約は無効にならないためです。
相続放棄については、以下の記事で詳しく解説しています。
家を任意売却する
ペアローンなどで住宅ローンの連帯保証人になっていて、主債務者・連帯保証人両方の支払いが難しい場合は、家を任意売却することを考えましょう。
任意売却とは、住宅ローンなどを滞納した際に、債権者の許可を得て、担保となっている不動産を売却することです。
家を任意売却した額が住宅ローンの残高を下回った場合、その金額の返済義務は残ります。
しかし、一般的には、競売よりも高値で売却できるため、返済の負担は軽くなることが多くなります。
債務整理を検討する
連帯保証人としての返済がどうしても難しい場合は、任意整理・個人再生・自己破産といった債務整理を検討しましょう。
債務整理とは、債権者との合意または裁判所の決定に基づいて、借金の減額や免除を認めてもらう方法です。
債務整理には、「任意整理」「個人再生」「自己破産」といった方法があります。
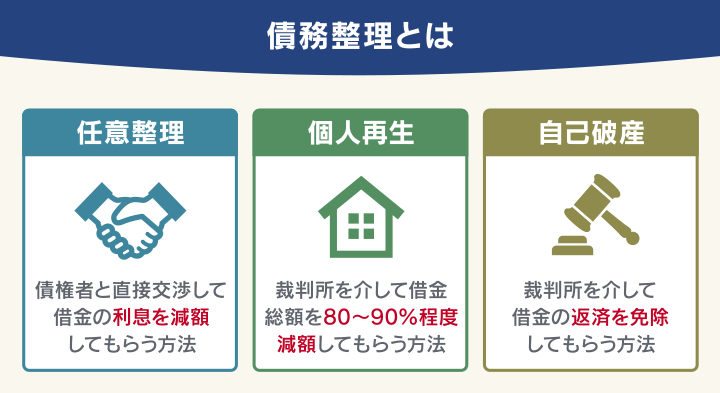
※個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
連帯保証人自身が債務整理を行うことで、負担を軽減できる可能性があります。
どの方法が適しているかは、収入や資産状況によって異なるため、弁護士に相談したうえで判断することをおすすめします。
連帯保証人として請求されたときにやってはいけないこと
請求を受けた直後の対応によって、その後の選択肢が大きく変わることがあります。
予期せぬ請求がきて焦ってしまうかもしれませんが、慌てて行動する前に、以下の点に注意してください。
請求を無視して放置する
支払いの請求を無視し続けると、遅延損害金が膨らみ、最終的には裁判や差押えに発展します。
「見なかったことにする」ことで問題が解決することはなく、時間が経つほど不利になっていきます。
確認せずに一括で支払ってしまう
逆に、契約内容をよく確認せずに慌てて全額を支払ってしまうと、後から契約無効などを主張する余地がなくなってしまう可能性があります。
身に覚えのない契約だとしたら、無断で連帯保証人にされている可能性もゼロではありません。
支払う前に、契約の経緯や内容を確認することが大切ですし、不審な請求は、応じる前に消費生活センターや警察、弁護士など、しかるべき機関に相談しましょう。
家族や周囲に隠したまま一人で対応する
多額の請求がきたり、契約内容への不安から誰にも相談せず一人で抱え込んでしまうケースは少なくありません。
しかし、対応が遅れることで状況が悪化する可能性があるほか、結果的に家族に影響が及ぶ場合もあります。
早い段階で家族や専門家に相談し、状況を共有しておくことをおすすめします。
弁護士に相談する場合の費用
連帯保証人としての支払いについて弁護士に相談する場合、気になるのが費用です。
まず、相談自体には多くの場合、費用はかかりません。
無料相談を利用して、自分の状況で何ができるのかを確認したうえで、依頼するかどうかを判断できます。
依頼する場合の費用は、対応する内容(交渉のみか、債務整理を行うかなど)によって異なります。
着手金・報酬金の相場については、以下の記事で詳しく解説していますので、あわせてご確認ください。
連帯保証人としての支払い義務で困ったら弁護士法人・響へ
連帯保証人への請求は、ある日突然届くことが多く、「何から始めればいいのかわからない」という状態になりがちです。
弁護士法人・響では、これまで80万件以上のご相談をお受けしてきました。
ご家族の借金の連帯保証人になったことがきっかけで返済にお困りになったご相談も多くいただいており、状況に応じた対応方法をご案内しています。
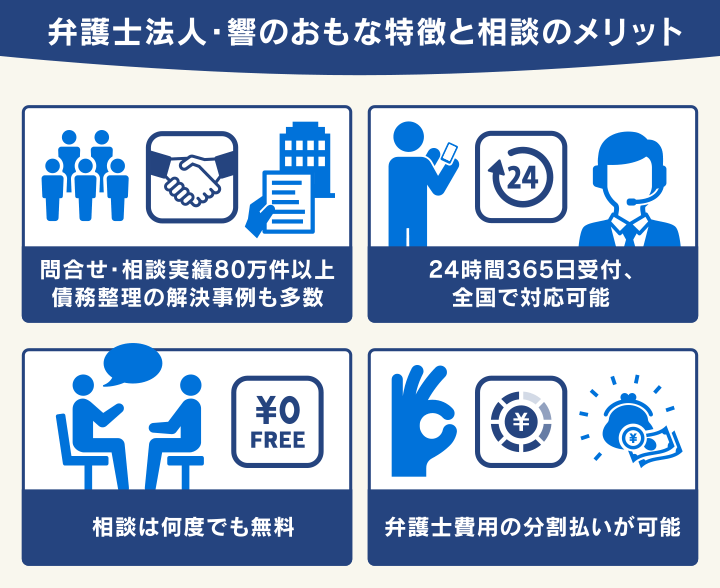
一人で抱え込まず、まずは無料相談でご状況をお聞かせください。
借金問題や債務整理に関する相談は、24時間365日無料で受け付けています。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも