 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「住宅債権管理回収機構から届いた封筒は本物?」
「督促のようだけど無視して大丈夫?」
見慣れない会社名に戸惑っている方も多いでしょう。
住宅債権管理回収機構は、フラット35等の住宅ローンの返済が滞った方に督促を行う債権回収会社です。
独立行政法人住宅金融支援機構から委託を受け、住宅ローンの回収業務を行っています。
同社からの連絡を無視し続けると、残債と遅延損害金の一括返済を求められたり、住宅が競売にかけられたりする恐れがあるため、適切な対応が必要です。
「返済が難しい」「督促を止めたい」という場合は、弁護士法人・響へご相談ください。
ご依頼後は督促を一時的に止め、住宅を残せるかどうかも含めて解決方法をご提案します。
弁護士法人・響の無料相談は24時間365日受付、何度でも無料です。
まずはお気軽にご相談ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
住宅ローンの回収を行う「株式会社住宅債権管理回収機構」
株式会社住宅債権管理回収機構は、法務大臣の許可を受けて債権の管理・回収を行う「債権回収会社(サービサー)」の一つです。
おもに独立行政法人住宅金融支援機構(旧住宅金融公庫)から委託を受け、住宅ローンに関する債権の回収業務を行っています。
この会社から連絡が来るおもな対象者は、フラット35(フラット20・フラット50等の関連商品を含む)を利用中で、滞納が続いている方です。
フラット35などの返済が長期間滞ると、住宅金融支援機構は債権を住宅債権管理回収機構などに譲渡することがあります。
これを「債権譲渡」と言います。
債権譲渡後は返済の窓口が住宅債権管理回収機構に移るため、この会社名で連絡が来るようになるのです。
住宅債権管理回収機構の会社情報は次のとおりです。
| 商号 | 株式会社住宅債権管理回収機構(略称:住宅ローンサービサー) |
|---|---|
| 設立 | 2004年8月3日 |
| 許可番号 | 法務大臣許可番号 第91号 |
| 本社所在地 | 東京都新宿区水道町3番1号 水道町ビル |
※出典:株式会社住宅債権管理回収機構「会社概要」
なお、独立行政法人住宅金融支援機構は、住宅債権管理回収機構以外に次の会社にも債権回収を委託しています。
- アルヒ債権回収株式会社
- 三菱HCキャピタル債権回収株式会社
- エム・ユー・フロンティア債権回収株式会社
※参考:住宅金融支援機構「委託先債権回収会社について(機構が行う個人向け融資)」
契約している金融機関やローンの状況によって、どの会社から連絡が来るかが異なります。
名前が似ている会社もあるため、届いた文書に記載された会社名は落ち着いて確認するようにしましょう。
住宅債権管理回収機構から封筒・SMSが届いたときの対処法
続いて、住宅債権管理回収機構から封筒やSMSが届いた場合の対応方法を見ていきましょう。
前半(1・2)は督促そのものへの対応、後半(3〜5)は滞納している債務そのものの解決方法です。
後半については、リースバックや親族間売買・債務整理・任意売却のうち、ご自身の状況に合った方法を検討することになるため、必ずしも番号順に進めるものではありません。
1.住宅債権管理回収機構のなりすましではないことを確認する
連絡が本当に住宅債権管理回収機構からのものかを確認しましょう。
実際、住宅債権管理回収機構では、同社の社名をかたった業者からの架空請求について注意喚起を行っています。
連絡が封筒かSMSかによって、確認の際に注意すべき点が異なります。
封筒の場合
文書の内容を確認したうえで、公式の電話窓口に問い合わせ、督促が事実か確認しましょう。
届いた文書の内容を伝えることで、確認を進めてもらえます。
SMSの場合
SMSで届いた連絡は、特に注意が必要です。
住宅債権管理回収機構を名乗る発信元であっても、SMSに記載された口座やリンクに従って振込や個人情報の入力を行うのは避けてください。
SMSを使って振込先の口座情報を伝え、金銭をだまし取ろうとする詐欺である可能性もあります。
住宅債権管理回収機構の正規の送信元は、以下のとおりです。
- 03-3513-1940
- 03-3513-1953
- 0570-088-166
- 0570-070-371
- 06-6260-7705
- 0032-06-9000 ※ソフトバンクの場合
※出典:住宅債権管理回収機構「SMS(ショートメッセージサービス)の取扱いについて」
また、同社からSMSで振込みを案内される場合、振込先口座は以下のいずれかに限られます。
- 独立行政法人住宅金融支援機構名義
- フラット35などの住宅ローンを借入れになったモーゲージバンク等の金融機関名義
振込先が上記とは異なる場合や、債権の内容(金額・債権者名)が書かれていない請求などは、架空の支払請求である可能性があります。
封筒・SMSいずれの場合も、少しでも不審な点があれば、指定の口座に振り込んだり個人情報を伝えたりする前に、以下の窓口に問い合わせて正規の請求かどうかを確認しましょう。
03-3513-1947
受付時間:月曜日~金曜日 9:00~16:00
※土・日・祝日・年末年始を除く。
2.住宅債権管理回収機構へ返済の相談をする
連絡が本物だと確認できたら、次は今後どう返済していくかを考える段階です。
滞納が一定期間続くと、分割で返済する権利(期限の利益)を失い、残債の一括返済を求められることがあります。
手元の資金で一括返済が可能であれば、それによって督促自体は止まります。
ただし、まとまった資金を用意するのが難しいケースも多いでしょう。
一括返済が難しい場合は、住宅債権管理回収機構へ返済について相談してみましょう。
契約書類が手元にない、借入れの詳細がわからないといった状況でも対応してもらえる場合があります。
ローンを利用中の方向けの相談窓口は以下のとおりです。
03-3513-1900
受付時間:月曜日~金曜日 9:00~16:00
※土・日・祝日・年末年始を除く。
3.リースバックや親族間売買を検討する
住宅債権管理回収機構への相談だけでは今後の見通しが立たない場合や、そもそも今の住宅ローンを継続していくこと自体が難しい場合は、住宅を売却する方法も視野に入ってきます。
「売却」と聞くと住まいを失うイメージを持つかもしれませんが、必ずしもそうとは限りません。
ここで紹介する「リースバック」と「親族間売買」は、いずれも売却後も同じ住宅に住み続けられる可能性がある方法です。
ここでは、それぞれの方法について解説します。
リースバックとは
リースバックとは、自宅を売却し買主と賃貸契約を結ぶことで、もとの住宅に住み続ける方法です。
- 自宅をリースバック業者へ売却する
- リースバック業者と賃貸契約を結ぶ
- リースバック業者へ家賃を払って住む
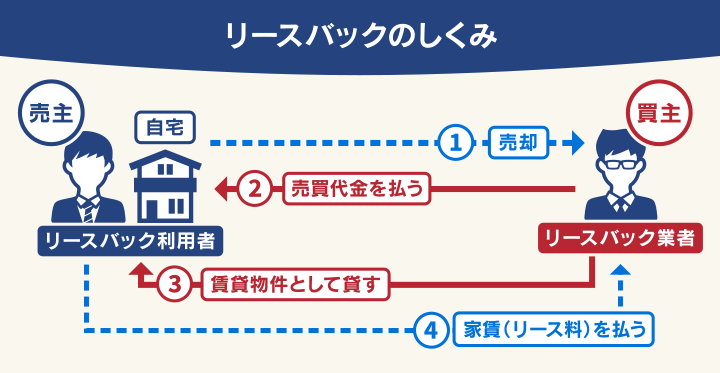
リースバックは、おもに通勤・通学の関係で転居が難しい場合などに検討されます。
通常の任意売却とは、売却先が一般人ではなく不動産投資家やリースバック会社(不動産会社)である点が異なります。
注意点として、リースバックは成功率が低いという点があります。
債権者と物件の買い手は売却価格で、債務者と物件の買い手は賃料でそれぞれ利益が反対方向なので、思惑が絡み合って三者の落としどころを見つけるのが難しいためです。
親族間売買とは
親族間売買とは、親族の間で不動産を売買することです。
買主が親族であるため、売却後も格安または無償で住み続けられることが多く、経済的な建て直しも図りやすい方法です。
注意点は、親族間売買では買い手の住宅ローンが通りにくいことがあげられます。
財産隠しや贈与税逃れの売買と疑われるため、金融機関から融資を受けることが難しいためです。
「リースバック」も「親族間売買」も専門的な知識が必要になるため、不動産会社などの専門家に相談しながら進めることをおすすめします。
住宅債権管理回収機構との交渉が必要な場面では、弁護士のサポートも役立ちます。
4.債務整理で借金問題を解決する
リースバックや親族間売買は、買主や相手が見つからなければ成立しません。
良い相手が見つからない場合や、そもそも住宅を手放さずに借金だけを整理したい場合は、「債務整理」を検討することになります。
債務整理にはおもに、任意整理、個人再生、自己破産の3つがあります。
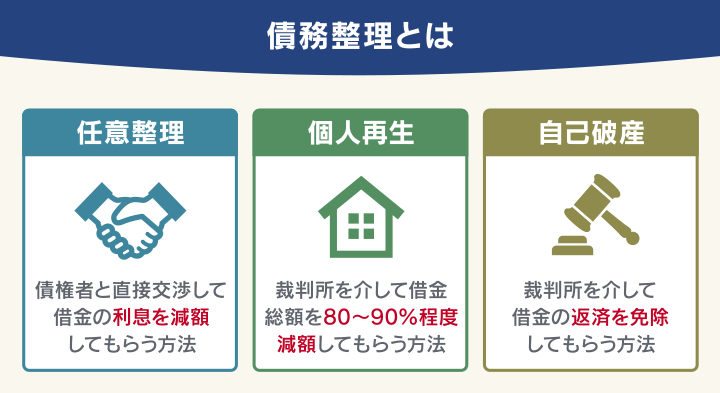
※個人再生の最低弁済額の下限は100万円です。最低弁済額や清算価値によっては減額幅が80%未満の場合もあります。
それぞれ住宅への影響が異なるので、まずは全体像を比較してみましょう。
| 方法 | 手続きの内容 | 住宅への影響 |
|---|---|---|
| 個人再生 | 裁判所の認可を受けて、借金を大幅に減額(借入額により5分の1〜10分の1程度)したうえで、原則3年〜最大5年で分割返済する | 条件付きで残せる可能性がある ※住宅ローン特則の要件を満たし、競売前に申立てた場合 |
| 任意整理 | 裁判所を介さず、債権者と直接交渉しておもに将来利息をカットし、毎月の返済額を減額する | 住宅ローンを整理の対象から外して手続きできるため、残せる |
| 自己破産 | 裁判所への申立て後、免責許可を受けることで借金の返済義務がなくなる | 原則手放すことになる ※一定以上の価値がある場合 |
任意整理・個人再生・自己破産のいずれも、信用情報機関に事故情報が登録され、一定期間は新たな借入れやクレジットカードの利用が難しくなります。
自己破産ではこれに加えて、生活必需品等を除く財産が処分の対象になります。
どの方法が向いているかは、借入れの総額や収入状況、住宅を残したいという希望の強さなどによって異なります。
任意整理・個人再生・自己破産のいずれも、実際の手続きは弁護士に依頼して進めるのが一般的です。
まずは弁護士に相談し、自分の状況に合った方法を一緒に検討していくことになります。
債務整理については、下記記事で詳しく説明しています。
5.住宅を任意売却する
任意売却とは、住宅ローンを完済できない状態のまま、債権者の同意を得て自宅を売却する方法です。
裁判所が強制的に売却先を決める「競売」とは異なり、通常の不動産取引と同じように、自分で買主を探して売却を進められる点が特徴です。
ここまで紹介した方法でも難しい場合に検討する、最後の選択肢です。
市場価格に近い金額で売却しやすいという利点がある一方、住宅そのものは手放すことになります。
住宅金融支援機構でも任意売却をすすめており、その理由として同社の「任意売却パンフレット」には次の3点が挙げられています。
続きを読む任意売却について
住宅ローンのご返済が困難になった場合、残念ではありますが任意売却又は法的措置(競売)によりご自宅を手放していただくことになりますが、当方では次の観点から任意売却をお勧めしています。
(1) 通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され、お客さまの負債の縮減につながります。
(2) このパンフレットに定める手続にご協力いただける場合、お客さまの状況により売却代金から不動産仲介手数料、抹消登記費用等を控除してお渡しできる場合があり、また、お客さまの残債務の状況等により延滞損害金減額のご相談に応じられる場合があります。
(3) 裁判所による手続である競売と比べると、ご自宅の引渡時期についての調整がしやすく、ご自宅退去後の生活設計が立てやすくなります。
※出典:住宅金融支援機構「任意売却パンフレット」
住宅債権管理回収機構からの取立てを無視したらどうなる?
住宅債権管理回収機構からの取立てを無視し続けた場合、どのようなリスクが想定されるのでしょうか。
おもなリスクは次の2つです。
- 残債と遅延損害金の一括返済を求められる
- 催告書を無視すると住宅を競売にかけられる
残債と遅延損害金の一括返済を求められる
フラット35等の住宅ローンの返済を長期間滞納した結果、債権が住宅債権管理回収機構に移ると、債権の譲渡を知らせる「債権譲渡通知書」が送付されます。
多くの場合、残債と遅延損害金の一括返済を求める「催告書」が同時に送付されます。
本来、フラット35等の住宅ローンは分割で返済していくものですが、返済期限を過ぎた時点で滞納した人は分割で返済する権利を失います。
これを「期限の利益の喪失」といいます。
 用語集
期限の利益とは、債務者(お金を借りた人)が、期限が到来するまで返済をしなくてもよいという権利(利益)のことです。
返済滞納などをした債務者が期限の利益を喪失すると、債権者(お金を貸した側)は債務者に対して一括返済を求めることができるようになります。
債権を譲渡された住宅債権管理回収機構は、期限の利益を喪失した債務者に対して、一括返済を求めます。
それでも返済に応じなかった場合は、遅延損害金が加算され続けて、返済総額はますます増えていきます。
債権の譲渡や債権譲渡通知書については、下記記事で詳しく解説しています。
催告書を無視すると住宅を競売にかけられる
住宅債権管理回収機構から届いた催告書を無視して滞納を続けていると、ローンの対象である住宅が「競売(けいばい)」にかけられてしまうことがあります。
用語集借金(ローン)を回収するために、債権者が裁判所(地方裁判所)を通じて債務の担保を強制的に売却することです。
売主が価格を確定せずに売り出し、購入したい人が希望価格を申し出る競り売りの販売方法になります。
売却先は入札によって決まりますが、売却のスケジュールや入札価格は裁判所が決定します。
落札額は市場価格の60~70%程度となることが多く、不動産業者を通じて売買するより安い価格での売却を余儀なくされる可能性があります。
また、競売のために住宅債権管理回収機構が負担した費用は、売却代金から差し引かれます。
競売の代金で住宅ローンを完済できない場合は、引き続き返済する必要があります。
つまり、住宅を失ったからといってローンが消えるわけではないのです。
さらに、競売で落札された物件の所有権は落札者に移るため、元の所有者は立ち退く必要があります。
落札者との交渉で決めた期限を超えて居住すれば占有者(不法占拠者)となってしまい、強制執行によって退去させられることになります。
住宅債権管理回収機構の取立てにお悩みなら、弁護士法人・響にご相談を
弁護士法人・響には、住宅債権管理回収機構からの督促をきっかけにご相談にいらっしゃる方が多くいます。
実際のご相談者の傾向は以下の通りです。
- 総債権者数:平均4.2社
- 総債権額:平均1,396万円
- 検討される解決方法:任意整理が中心
※2018年1月~2026年4月に弁護士法人・響にご相談いただいた方のうち、債権者に「住宅債権管理回収機構」を含む債権者を含む方のデータをもとに作成。
「自分だけがこんなに大きな借金を抱えているのでは」と、不安に思う方も多いはずです。
総債権額の平均が1,396万円と高額になっているのは、消費者金融やクレジットカードの借入れに加えて、住宅ローンの残債そのものが含まれているためです。
住宅ローンは他の借金と違ってもともとまとまった金額になりやすいものなので、総額の大きさだけを見て必要以上に不安になる必要はありません。
同じような状況からでも、多くの場合で任意整理という現実的な選択肢が検討されています。
弁護士法人・響では、状況に合った債務整理の方法の提案から、債権回収会社への督促を止める対応、債権回収会社との交渉まで、一連の手続きをサポートしています。
住宅債権管理回収機構からの督促は、放置していても状況が良くなることはありません。
一人で抱え込まず、まずは無料相談で今の状況を整理してみませんか。
相談は24時間365日受け付けています。
住宅債権管理回収機構に関するよくある質問
最後に、住宅債権管理回収機構に関するよくある質問にお答えします。
住宅債権管理回収機構は怖い会社?
A.住宅債権管理回収機構は法務大臣の許可を受けた正規の債権回収会社であるため、過度に恐れる必要はありません。
サービサー法(債権管理回収業に関する特別措置法)に基づき、業務内容や取立て方法には法律上の制限があります。
たとえば、深夜早朝の執拗な取立てや、脅迫的な言動なども禁止されています。
とはいえ、対応しない限り督促の連絡自体が止まることはありません。
前述の確認方法を試したうえで、早めに対応することをおすすめします。
住宅債権管理回収機構から届く封筒(通知)の意味は?
A.フラット35等の住宅ローンの返済が滞ったことで、住宅金融支援機構から返済請求の権利(債権)を譲り受けた住宅債権管理回収機構が、今後の返済について案内・請求するための通知です。
住宅金融支援機構は返済の滞納が続いた場合に、債権を住宅債権管理回収機構などへ譲渡することがあります。
譲渡後は返済先・連絡先が住宅債権管理回収機構に切り替わるため、これまで見慣れなかった会社名で通知が届くことになります。
通知には残債や遅延損害金の金額、今後の連絡先などが記載されているのが一般的です。
届いた内容を放置せず、まずは本物かどうかを確認したうえで、早めに対処しましょう。
住宅債権管理回収機構への返済中に契約者本人が死亡した場合、相続人や連帯保証人への支払い義務はどうなる?
A.契約者が死亡した場合、残った債務は原則として相続人に引き継がれるか、連帯保証人がいる場合は連帯保証人に返済義務が生じます。
ただし、相続人には「相続放棄」という、借金を含めた相続そのものを放棄できる制度があります。
相続放棄の要件や必要書類、期限は個別の状況によって異なります。
詳しくは、下記記事をご確認ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも