 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「借金額が多くて返済がキツい…」「毎月返済しているのに借金が減らず地獄だ…」
と感じている方も多いのではないでしょうか。
残念ながら、次のような状況の方は借金地獄といえるでしょう。
- 複数社からの借り入れで自転車操業
- 元金が減らずいつまでも返済が終わらない
- 借金額が年収の1/3を超えている
この記事では、借金地獄に陥る原因や抜け出す方法、相談先などを解説します。
また豊富な実例データや体験談も紹介しているので、参考にしてください。
どうしても支払いができない方や、すぐに督促を止めたい方は弁護士法人・響にご相談ください。
借金地獄から抜け出すための、具体的な方法をご提案いたします。
ご相談は24時間365日受け付け、何度でも無料なので、お気軽にご連絡ください。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
借金地獄とはどのような状態?【実例・体験談あり】
借金の返済が苦しくて「借金地獄」と感じていますか。
一般的に借金地獄といわれる状態は、おもに次のような状況を指すことが多いでしょう。
- 複数社からの借り入れによる自転車操業
- 元金が減らずいつまでも返済が終わらない
- 借金額が年収の1/3を超えている
この章では、実際に借金地獄に陥った方の体験談も含めて、詳しく紹介します。
複数社からの借り入れで自転車操業
複数の借入れがあり「自転車操業」状態に陥っていると、借金地獄と感じるのではないでしょうか。
自転車操業とは「一方の借入先から借りたお金を、もう一方の借入先の返済に充てる」といったことを繰り返すことを指します。

この状態に陥ると、どんどん利息も膨らんでいきます。
返済総額も増えるので、「返済がいつまでたっても終わらない」可能性が高くなるでしょう。
例として、以下のようなケースを見てみましょう。
- A社の借金 → B社からの借り入れで返済
- B社の借金 → C社からの借り入れで返済
※金利は年15.0%、各社3ヶ月づつ借入れとして計算。
| 借入先 | 元金 | 利息 | 返済総額 |
|---|---|---|---|
| A社 | 100万円 | 3万6,986円 | 103万6,986円 |
| B社 | 103万6,986円 | 3万8,354円 | 107万5,340円 |
| C社 | 107万5,340円 | 3万9,772円 | 111万5,112円 |
※概算なので実際の返済方法や金額と異なる場合があります。
このケースでは、もともと3万円だった利息が、約11万円まで膨らんでいることがわかります。
自転車操業のリスクについては、以下の記事で詳しく解説しています。
元金が減らずいつまでも返済が終わらない
毎月の返済額のうち利息の占める割合が大きいと、元金がなかなか減らず、「いつまでたっても返済が終わらない」ことがあります。
クレジットカードのリボ払いを利用して、毎月の返済額が少ないと、このような状態に陥るケースがあります。
例として、100万円を月1万円のリボ払いで返済する場合の返済を見てみましょう。
※金利は年15.0%で計算
| 支払回数 | 100回 |
|---|---|
| 手数料 | 61万8,620円 |
| 返済総額 | 161万8,620円 |
※概算なので実際の返済方法や金額と異なる場合があります。
このケースでは、返済が完了するまでに8年4ヶ月かかる上に、利息(手数料)を約62万円も支払うことになります。
リボ払いの利息については、以下の記事で詳しく解説しています。
借金総額が年収の1/3を超えている【実例データあり】
一般的に、借金総額が年収の1/3を超えると、返済が厳しい状況にあるといえます。
たとえば、年収420万円の方の借金総額が、140万円を超えてしまうようなケースです。
一般的に年収の1/3を超える借金は、返済能力を超えるとされています。
貸金業法では「総量規制」というルールによって、年収の1/3を超える貸付は規制されているのです。
 用語集
「貸金業者の貸付総額は、年収の3分の1を超えてはならない」という法律(貸金業法)のルールです。
※貸金業者=消費者金融やクレジットカード会社など
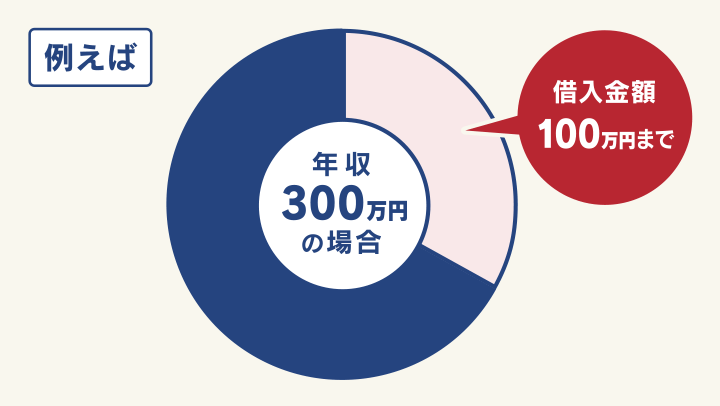
※参考:日本貸金業協会「お借入れは年収の3分の1まで」より作図
当メディアが実施した独自調査でも、借金地獄を感じた時の借金総額は年収の3分の1を超えていた方が約7割という回答を得ました。
- 年収の1/3を超えている:70.8%(68名)
- 年収の1/3を超えていない:27.0%(26名)
- 覚えていない:2.2%(2名)
※「債務総額はどのくらいでしたか」「その時のご自身の年収はどのくらいでしたか」の質問から算出
個人の見解のため内容を保証するものではありません。
【調査概要】
・対象:借金地獄だと感じた経験のある方100名(有効回答96件)
・実施日:2026年8月8日~15日
・調査方法:インターネットアンケート
このように多くの方が、借金が収入の1/3を超えると「借金地獄」と感じることがわかりました。
総量規制の対象外の貸付もある
「規制されているなら年収の1/3を超える借金はできないのでは」と思うかもしれませんが、貸金業法が適用されない借入れは総量規制の対象外であることを覚えておいてください。
- 銀行・信用金庫からの借入れ(カードローン・フリーローンなど)
- クレジットカードのショッピング枠
- 住宅ローン・マイカーローン
- 高額療養費の貸付 など
そのため、いつのまにか借金が年収の1/3を超えていることもあるので、注意が必要です。
総量規制について詳しくは、以下の記事で詳しく解説しています。
【独自調査】実際に借金地獄に陥った方の体験談
当メディアでは実際に借金地獄に陥った方へ、借金地獄とはどんな状況だったかの独自調査を行いました。
回答された体験談の一部を紹介します。

| 【借金総額】 | 50万~100万円 |
|---|---|
| 【借入社数】 | 3社 |
おもにリボ払いの利用額が200万円を超え、他社から借りては返す自転車操業でした。
給料は返済で一瞬で消え、減らない利息とバレたら終わりという恐怖で毎晩激しい動悸に襲われる毎日。
おにぎり1個買うのも躊躇するようになり、限界を迎えました。
| 【借金総額】 | 80万円 |
|---|---|
| 【借入社数】 | 2社 |
毎月決められた額をしっかりと支払っていましたが、生活費でカツカツの状態で支払いにまわせないことが度々あり、結局利子ばかりが積みあがって一向に減っている感じがしませんでした。
数日滞納しただけで遅延損害金が15%くらい上乗せされた時もあったので、本当に計画的に返済できるようにしないと地獄です。
周囲にはなかなか相談できず、誰を頼ればいいのかも分からない状態だったので、精神的にもかなり追い込まれていました。

| 【借金総額】 | 300万~500万円 |
|---|---|
| 【借入社数】 | 4社 |
4社から計450万円程度の借入れがありました。
返済日が全て異なっており、毎月ギリギリの返済だったため、返済日を間違えたり少し足りなくて督促の電話がかかってくることもしばしばありました。
周りには秘密だったので、バレないようにしながら怯える日々が苦痛だった。
※個人の見解なので内容を保証するものではありません。
【調査概要】
・対象:借金地獄だと感じた経験のある方100名(有効回答96件)
・実施日:2026年8月8日~15日
・調査方法:インターネットアンケート
【セルフチェック】あなたは借金地獄に陥っている?
「自分は借金地獄に陥っているのかな…」と不安になる方もいらっしゃるでしょう。
次のチェックリストで確認してみましょう。当てはまるものは、いくつありますか?
【借金地獄チェックリスト】
- 返済のために別の借入先から借りている
- 毎月返済しているのに、借入残高がほとんど減らない
- 借入総額が年収の3分の1を超えている
- 複数社から借入れをしており、正確な借金総額を把握していない
- クレジットカードやカードローンの利用額が上限いっぱいになっている
- クレジットカードの利用はほぼリボ払いにしている
- 返済をよく滞納している
- 借金のことで頭がいっぱいで、夜眠れないことがある
3つ以上当てはまる場合は、すでに借金地獄といえるかもしれません。
さらに「借金相談緊急度チェック」で、ご自身の状況を客観的に確認してみませんか。
最大9つの質問に回答すると、専門家への「相談緊急度」を無料で確認することができます。
緊急度が「中」以上となった方は、そのまま放置することは危険です。
ぜひ一度弁護士にご相談して、解決への第一歩を踏み出してください。
借金地獄から抜け出さないとどうなる?
「借金地獄から抜け出さないとどうなるのかな…」「このあとなにが起きるのだろう」と不安に感じていませんか。
ここでは、借金地獄から抜け出さないでいると、実際に起きることを解説します。
督促から差押えまでの流れ
返済を滞納すると、まず電話や郵便で督促の連絡が入ります。
それでも滞納が続くと、催告書が届き、信用情報機関に事故情報が登録(いわゆるブラックリストに載る)されます。
さらに滞納が長期化すると、裁判所から「支払督促」や「訴状」といった聞きなれない文書が自宅に届くことがあります。
これらの文書に適切に対応しないと、給与や預金などの財産が差押えになる可能性があります。
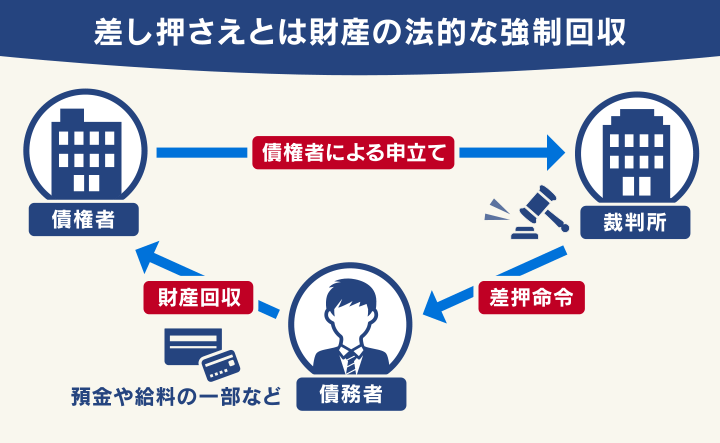
差押えになると、勤務先会社の給与から強制的に返済額が差し引かれる*ことになり、職場の人にもその事実がバレてしまいます。
*原則として手取り給与の4分の1まで
給与差押えについては以下の記事を参照ください。
督促の段階で弁護士・司法書士に依頼すれば、受任通知によって取り立てを止められる可能性があります。
時効成立を期待するのは危険
「借金は5年で時効になる」と、聞いたことがあるかもしれません。
たしかに借金には時効(消滅時効)の制度があり、一定期間を経過すれば消滅する可能性があります。
しかし滞納を続けているだけで自動的に成立するわけではなく、「時効の援用」という手続きが必要です。
また少しでも返済したり「返済する」と言ってしまう(債務の承認)と時効の更新となり、それまでの時効経過期間はリセットされてしまいます。

そもそも滞納している期間中は遅延損害金が加算され続けますし、裁判を起こされるリスクも存在するので、「時効になるまで放っておこう」という考えは危険です。
ご自身の借金が時効になるか調べたい方は、弁護士に相談することをおすすめします。
弁護士法人・響でも、時効の援用のご相談を受け付けています。気になる方は、お気軽にご相談ください。
時効の援用で借金が消えるしくみは、以下の記事をご覧ください。
時効の更新について詳しくは、以下の記事をご覧ください。
借金地獄から抜け出す方法は?【実例データあり】
「借金地獄に陥ったらどうやって抜け出せばいいの…」と、不安に感じている方は多いのではないでしょうか。
当メディアが実施した独自調査では、借金地獄を抜け出す方法として「節約を心がけた」「収入を増やした・副業をした」という回答が多く、まずご自身でなんとかしようと考えている方が多いことがうかがえます。
- 節約を心がけた:39名
- 収入を増やした・副業をした:30名
- 家族に相談した:20名
- 弁護士・司法書士に相談した:20名
- 債務整理をした:16名
- 借り換えローン・おまとめローンを利用した:6名
複数回答あり
※個人の見解のため内容を保証するものではありません。
【アンケート概要】
・対象:借金地獄だと感じた経験のある方100名(有効回答96件)
・実施日:2026年8月8日~15日
・調査方法:インターネットアンケート
一方で「弁護士・司法書士に相談した」「債務整理をした」という回答も約2割あり、これらが借金地獄から抜け出す有力な方法であることも伺えます。
債務整理について詳しくは、後述します。
弁護士からのアドバイス
借金地獄から抜け出そうと「おまとめローン」などに借り換えることは、借金返済のために新たな借金をすることになります。
必ずしも返済額が減るわけではないので、利用にはご注意ください。
弁護士にご相談いたければ、どのような解決方法が適しているかのアドバイスをいたします。
ぜひ一度ご相談ください。

時光 祥大弁護士
借金地獄から抜け出す具体的な方法を、以下で紹介します。
日本貸金業協会の貸付自粛制度を利用する
浪費癖やギャンブルなどのための「ついつい借入れをしてしまう」「借入れを抑えることができない」と感じている方は、「貸付自粛制度」の利用を検討してはいかがですか。
この制度は、日本貸金業協会によって提供されているサービスで、ご自身の意思で「自粛申告」をすると、消費者金融やクレジットカードからの借入れができなくなります。
※貸付自粛が確約されるものではありません。
続きを読む貸付自粛制度とは?
自らに浪費の習癖があることや、ギャンブル等依存症により本人や家族の生活に支障を生じさせるおそれがあること、その他の理由により、自らを自粛対象者とする旨を日本貸金業協会に対して申告する制度です。
※引用:日本貸金業協会「貸付自粛制度」より一部抜粋
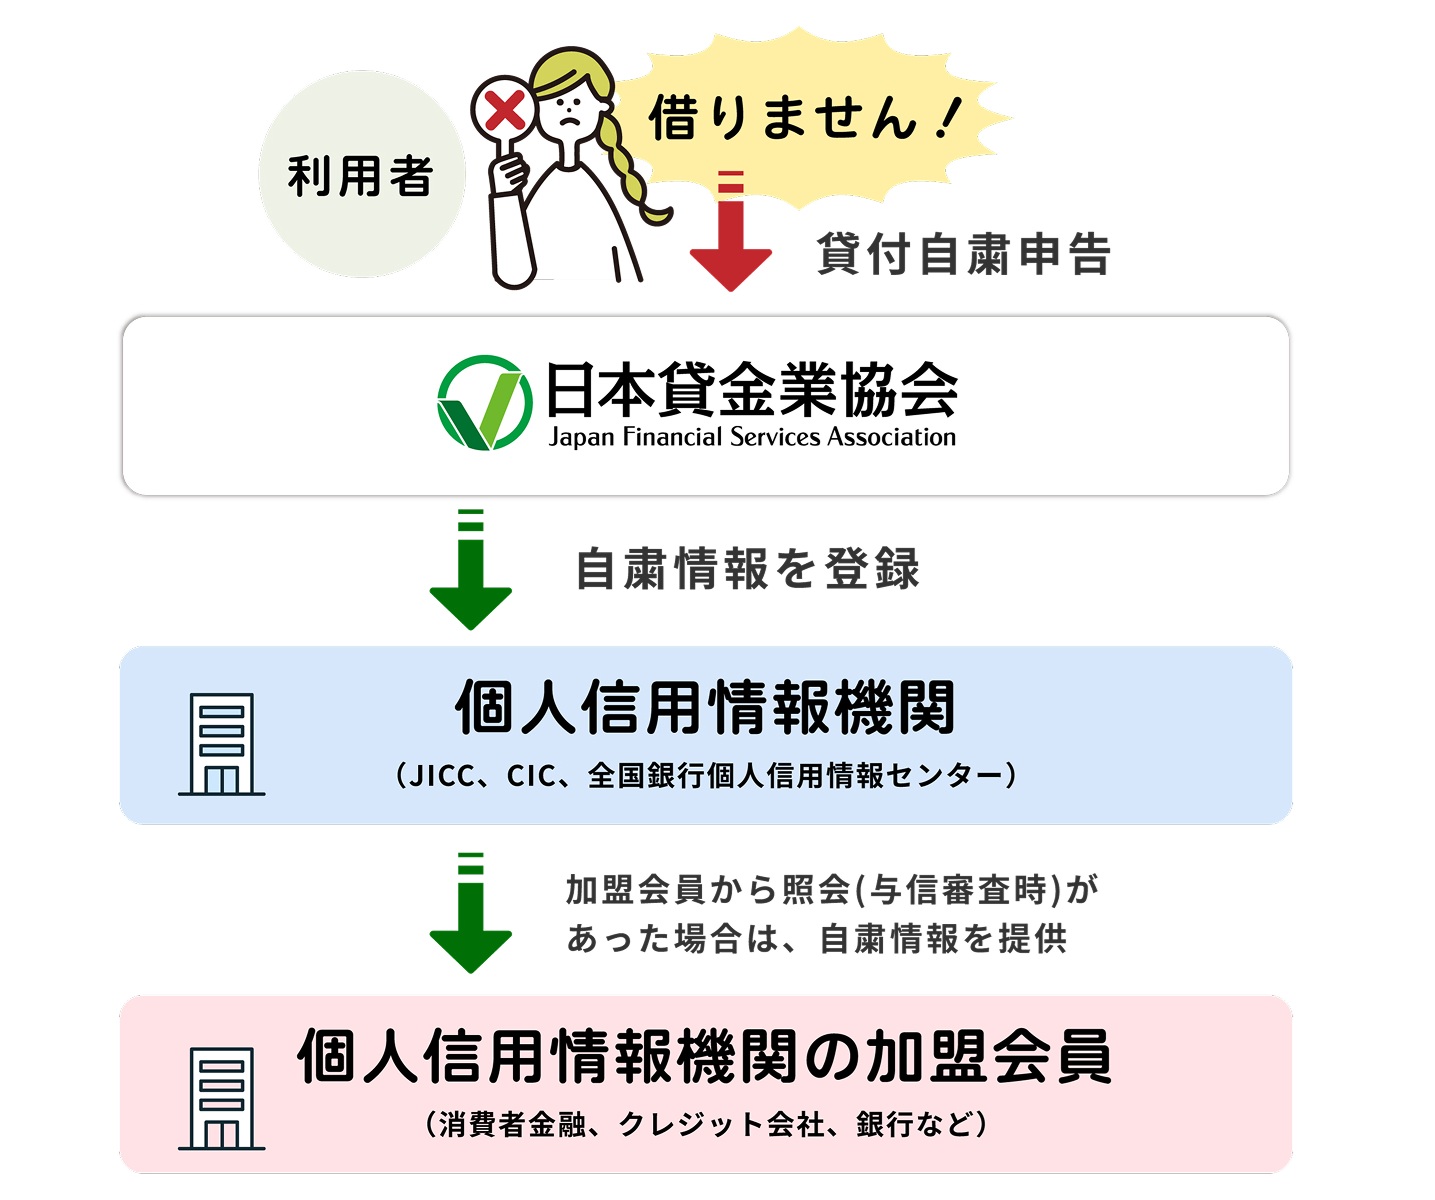
※画像引用:日本貸金業協会「貸付自粛制度」
申告をすると、信用情報機関に約5年「自粛情報」が登録されるため、借入時の審査時に通らなくなるのです。
用語集クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
自粛申告は、日本貸金業協会の「Web申告」から行えます。
なお、申請が受理された日から3ヶ月間は自粛の撤回はできませんので注意してください。
債務整理で借金を減額してもらう
「借金解決のために節約や収入アップは難しい」という方のための解決方法として「債務整理」も検討してください。
債務整理とは、借金を減額できる正当な方法で、次の3つの方法があります。
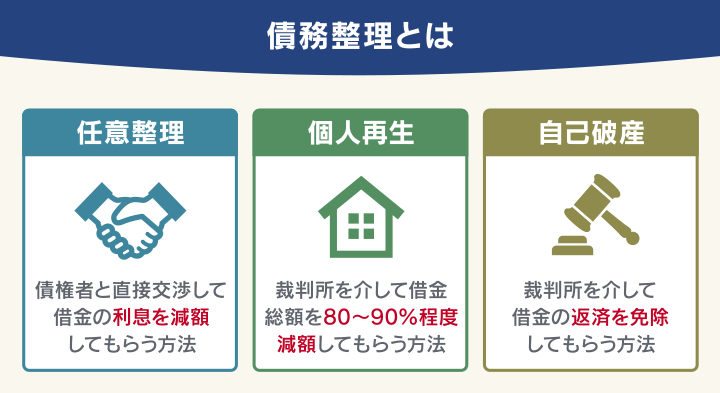
※個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
たとえば「任意整理」という解決方法を利用すれば、弁護士が債権者である貸金業者などと交渉して返済期間を延長したり月々の返済額を無理のない範囲にまで減額できるのです。
さらに弁護士に債務整理を依頼することで、すぐに債権者からの督促と返済をストップできます。
ほかにも、借金全額を最大90%減額可能な「個人再生」や、ほぼすべての借金返済が免除になる「自己破産」といった方法も、しっかりサポートしてくれます。
債務整理について詳しく知りたい方は、下記記事をご覧ください。
あなたはどの債務整理を選ぶべき?
前述のとおり、債務整理には任意整理・個人再生・自己破産という3つの方法があります。
どの方法を選ぶべきかは、次の簡易チャートで検討してみましょう。
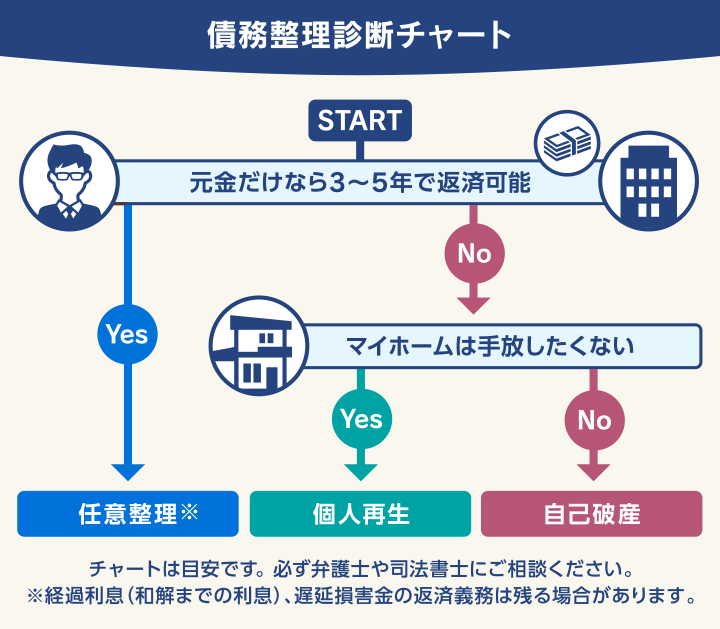
また、借入総額や収入などによって変わるため、以下の表も参考にしてください。
| 方法 | 借金の減額幅 | 返済期間の目安 | 向いている方 |
|---|---|---|---|
| 任意整理 | 将来利息・遅延損害金をカット | 3〜5年程度で完済 | 負担を軽くすれば返済できる |
| 個人再生 | 借金を80~90%程度に減額* | 原則3年〜最長5年で完済 | 借金総額が大きい 持ち家を手放したくない |
| 自己破産 | ほぼすべての返済を免除 | 返済不要 | 返済の見込みがまったく立たない |
*最低返済額は100万円
どの債務整理にすべきか悩んでいる方は、ぜひ弁護士にご相談ください。
弁護士に相談すると、あなたの状況や希望を伺ったうえで、適切な債務整理を提案してくれます。
債務整理にはそれぞれメリット、デメリットがあり、一概にどの方法がいいとは言えません。
弁護士にご相談いただければ、ご相談者様の状況に応じた適切な方法をご提案します。
時間がたつほど選択肢が少なくなってしまうので、借金問題にお悩みなら早い段階で弁護士にご相談ください。
債務整理にかかる費用の目安
当メディアの独自アンケートでは、借金地獄に陥ったが弁護士に相談しなかった方(76名)の理由として「費用が心配だった」という回答が56.6%と多くありました。
費用への不安は、弁護士への相談を妨げる大きな壁になっているといえます。
しかし債務整理の費用には目安があり、そこから大きく逸脱することはないでしょう。
ここでは、弁護士法人・響の費用も含めて紹介します。
任意整理の費用の目安
任意整理の弁護士費用は、依頼時に必要な「着手金」と、解決時に必要な「報酬金」で構成されています。
着手金は、借入先1社あたり3万〜5万円程度が目安です。
解決報酬金は1社あたり2万円程度、借金を減額できた場合の減額報酬金は減額分の10%程度が一般的です。
弁護士法人・響の任意整理費用は、以下の通りです。
| 内訳 | 費用(税込み) |
|---|---|
| 着手金 | 基本4万4,000円
+追加着手金* *任意整理の追加着手金は債権調査の結果確定した債務額に応じて決定します。最大で11万円(債務額90万円以上の場合)です。 |
| 解決報酬金 | 2万2,000円/1社 |
| 減額報酬金 | 減額分の11% |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
※すべて税込
借入先の数や債務額によって費用総額は変わるため、ご相談後に詳細のお見積りを提示いたします。
個人再生・自己破産の費用
個人再生・自己破産は、弁護士費用(着手金+報酬金)に加えて裁判所へ納める費用が発生します。
弁護士費用の目安は50万円~70万円程度で、手続きの内容によって総額は変わります。
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
住宅ローン特則なし:22万円 住宅ローン特則あり:33万円 |
| その他実費 |
再生委員報酬:16万5,000円(実費目安) |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
自己破産では、管財事件に該当すると裁判所費用が高額になるため、事前に費用の内訳を確認しておくと安心です。
| 内訳 | 費用(税込み) |
|---|---|
| 法律相談 | 相談料:0円 |
| 着手金 |
~9社:33万円 ~14社:38万5000円 ※債権者数に応じて変動 ※以降、5社増えるごとに5.5万円加算 |
| 解決報酬金 |
同時廃止:22万円 管財事件:33万円 |
| その他実費 |
管財人費用:22万円(実費目安) 裁判所出頭日当:3.3万円/回(本庁出頭の場合1.1万円) |
*金額はすべて税込価格です。
*税法の改正により消費税率に変更があった場合は、改正後の税率が適用されます。
今すぐお金がなくても債務整理はできる
前述のとおり、債務整理をするには費用がかかります。
しかし「いまお金がないから債務整理は無理…」とあきらめる必要はありません。
多くの弁護士事務所では費用の分割払いに対応しています。
また弁護士に債務整理を依頼した時点で、債権者への返済はストップするので、これまで借金の返済に充てていたお金を、弁護士費用の支払いに回すことができるのです。

まずは初回相談時に、分割払いを含めた支払い方法について相談してみましょう。
弁護士法人・響では、6~10回程度の分割払いに対応しています。
手数料は不要ですので、費用について不安がある方も、お気軽にご相談ください。
借金問題や債務整理は家族にバレない?
借金問題や、債務整理をすることが「家族にバレたくない」とお思いの方は多いでしょう。
弁護士に債務整理を依頼することで、家族バレを防ぐことが可能といえます。
以下で詳しく解説します。
受任通知の送付で返済・督促が止まる
弁護士に債務整理を依頼すると、貸金業者などの債権者に「受任通知」が送付され、以降は返済・督促がストップします。
これにより、家族に借金問題がバレることを軽減できるでしょう。

当メディアの独自アンケートでは、債権者からの督促で家族にバレたという回答が多くありました。
- ポストに入った催促状を隠していたが、結局家族に借金がバレた
- 督促の電話が定期的にかかってくるのでバレてしまった
- 親にカード会社からのハガキを見られて発覚した
※個人の見解のため内容を保証するものではありません。
【アンケート概要】
・対象:借金地獄だと感じた経験のある方100名(有効回答96件)
・実施日:2026年8月8日~15日
・調査方法:インターネットアンケート
弁護士に債務整理を依頼することで、弁護士が債権者との窓口になってくれます。
そのため債権者から自宅に連絡がきて、家族にバレることはほぼないといえるでしょう。
借金問題を抱えて「家族にバレたくない」と考えている方は、早い段階で弁護士に相談し、受任通知で督促を止めることを検討してみてはいかがでしょうか。
※必ずバレないことを保証するものではありません。また個人再生・自己破産の場合は家族の協力が必要な場合があります。
受任通知のメリットについては、以下の記事をご覧ください。
保証人がいる場合の注意点
任意整理は、交渉する債権者を選べるため、保証人が設定された借入れを整理対象から外せば、保証人への影響を避けられます。
しかし個人再生・自己破産は、保証人が設定された借金も手続きの対象に含まれるため、保証人に一括請求が及ぶことがあります。
このようなケースでは、保証人に事前に説明をする必要があるでしょう。
保証人の義務については、下記記事をご覧ください。
過払い金が発生していれば返済に充当できる
返済時に利息を払いすぎている場合は「過払い金」が発生している可能性があります。
過払い金が発生していたら、借金の返済に充てたり、お金が戻ってくる場合があります。
下記のチャートに当てはまる場合は、一度弁護士に相談して確認してはいかがでしょうか。
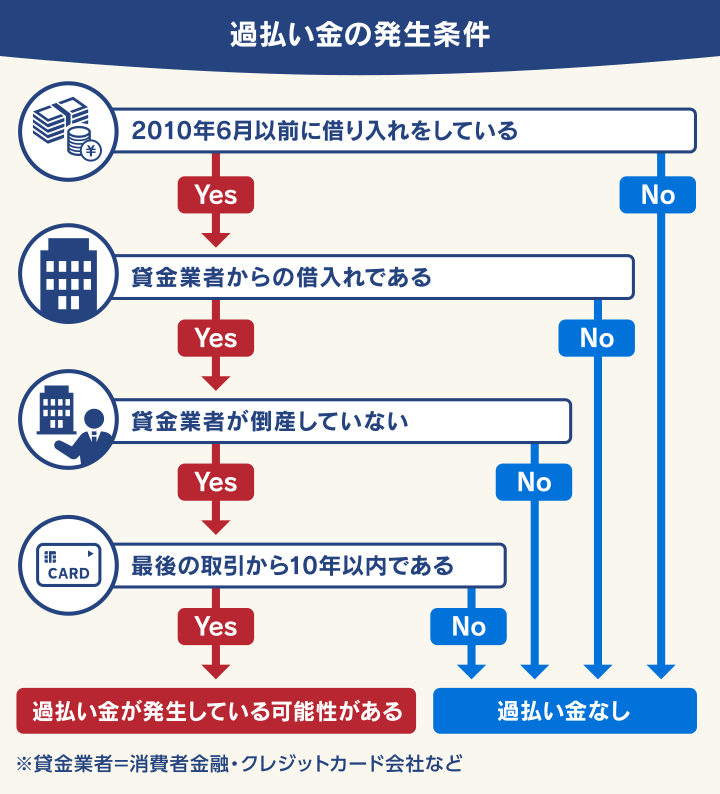
特に貸金業者(消費者金融やクレジットカード会社)との取引期間が長い方は、一度確認してみるとよいでしょう。
弁護士法人・響でも過払い金のご相談を受け付けています。心当たりがある方は、お気軽にご相談ください。
過払い金を取り戻す方法は、下記記事をご覧ください。
借金地獄に陥ったときの相談先
借金地獄に陥ったときは、誰かに相談したくても相談できない、といったジレンマを抱えるかもしれません。
一人で抱え込まず、ぜひ専門家に相談してみてください。きっと解決の糸口が見つかるはずです。
ここでは、借金地獄に陥ったときに利用できる無料の相談窓口を紹介します。
- 【依存症回復に関する相談】精神保健福祉センター
- 【多重債務に関する相談】日本クレジットカウンセリング協会
- 【債務整理に関する相談】弁護士・司法書士事務所
借金に関する無料相談窓口については、以下の記事でも解説しています。
精神保健福祉センター
「借金することが自分で止められない」といった場合は、借金依存症が考えられます。
本人のみの努力で回復させることは簡単ではないため、専門家のカウンセリングを受けることをおすすめします。
「精神保健福祉センター」には、各種依存症に対応できる医師、保健師、看護師、臨床心理士などの専門職員がいます。
アルコールや薬物依存のほか、心の問題や病気について本人や家族からの相談にも応じています。
精神保健福祉法に基づき、各都道府県・政令指定都市に設置されていますので、居住地の付近のセンターを検索してみましょう。
| 相談できる内容 | 依存症に関する相談 |
|---|---|
| 受付時間 | 平日9〜17時(年末年始を除く)*1 |
| お問い合わせ先 | 各地域の精神保健福祉センター |
*1 東京都立精神保健福祉センターの場合
日本クレジットカウンセリング協会
複数の消費者金融から借金があり、返済に行き詰まっている場合は、「日本クレジットカウンセリング協会」の相談窓口を利用してみましょう。
日本クレジットカウンセリング協会とは、クレジットカードや消費者金融のローンなどによって、多重債務に陥った際に相談できる機関です。
クレジットカードやローンに詳しい弁護士や、消費生活アドバイザーや臨床心理士などの資格を持つカウンセラーが相談に乗ってくれます。
「多重債務ほっとライン」に電話し、カウンセリングの日時を予約することで、対面での無料カウンセリングが行われます。
また、債務整理が必要な場合は、適切な法律事務所などを紹介してもらえます。
| 相談できる内容 | 債務整理に関する相談 |
|---|---|
| 受付時間 | 平日10時〜16時40分 |
| 所在地 | 全国20ヶ所(センター・相談室) |
| お問い合わせ先 | 多重債務ほっとライン:0570-031640 |
弁護士・司法書士事務所
借金の解決策として債務整理を検討している場合は、弁護士・司法書士事務所に相談してみましょう。
現在の借金総額や収入などを加味したうえで、債務整理をすべきか、債務整理をするとしたらどの方法が最適かも判断してもらえます。
また、無料相談をした後、債務整理を依頼することもできますので、解決までの流れがスムーズです。
弁護士・司法書士は、債務整理の依頼を受けると、債権者に対して受任通知を送ります。受任通知後は原則として、借金の取り立てが止まりますので、精神的な負担も軽減できるでしょう。
現時点で債務整理を検討している場合は、相談を検討してみてください。
借金地獄に陥る原因は?
「気が付くと借金地獄に陥っている…」「自分でも原因はわかっているのだけど…」という方も多いのではないでしょうか
ここでは、あらためて借金地獄に陥る原因を考えてみましょう。
目を背けずに、現実を見つめることが解決の糸口になるかもしれません。
パチンコなどのギャンブルに熱くなる
パチンコや競輪・競馬などギャンブルにハマると、借金地獄に陥る可能性が高くなるでしょう。
ギャンブルに負けてしまうと、「取り返さなければ」「もっとお金をつぎ込んだら勝てる」という心理が働き、ますますのめりこんでしまうこともあります。
ギャンブルのために借金を繰り返してしまい、ご自身でコントロールできない場合は「ギャンブル依存症」の可能性も考えらえます。
※参考:消費者庁「ギャンブル等依存症でお困りの皆様へ」
ギャンブル依存症になった場合は、ご自身で回復を目指すことは難しくなりますので、自立支援機関などにご相談ください。
依存症については、下記の記事も参照ください。
FX・仮想通貨・不動産投資のための借入れ
FXや仮想通貨、不動産投資のために、借入れを繰り返すケースもあるでしょう。
特にFXは、追加証拠金(追証)が必要になった際に取引が継続できないという焦りから、借金をしてしまうことがあります。
このような投資は成功すればリターンが大きいため、「多少借金をしても、すぐ返せる」と過信してしまいがちです。
しかし思ったとおりに利益が出ず、借金だけが残るリスクもあるので、注意が必要です。
FXで借金が生じる原因については、以下の記事で詳しく解説しています。
リボ払いの繰り返し利用
クレジットカードのリボ払いを繰り返し利用することも、借金地獄に陥る原因の一つです。
リボ払いを繰り返していると、毎月一定の支払いをしていても、そのほとんどが利息(手数料)に消えて元金が減りにくくなるのです。
支払いが終わらないうちに、新たにリボ払いを利用することは、借金を重ねていることと同じだと認識しましょう。
リボ払いのリスクについては、以下の記事で詳しく解説しています。
収入の減少
雇用形態の変更などで収入が減り、生活費を補填するためにやむをえず借金をすることもあるでしょう。
金融庁などが調査したデータによると、複数の借金をしていて(多重債務)、返済困難に陥っている方の相談理由としては「低収入・収入の減少」が最も多くなっています。
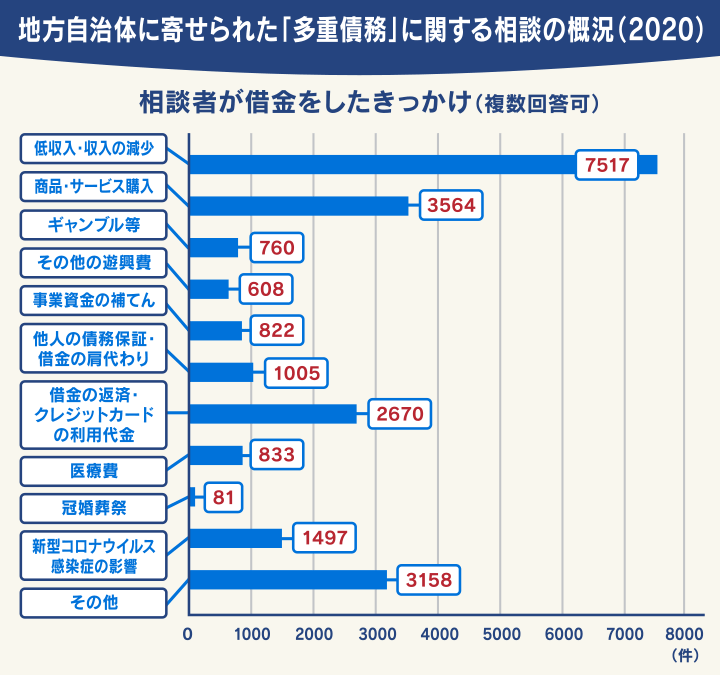
※参考:金融庁/消費者庁/厚生労働省(自殺対策推進室)/法務省「多重債務者対策をめぐる現状及び施策の動向」
生活苦の状態で借金を抱えていると、なかなか返済が進まず、負担が大きくなる可能性が高いといえます。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも