 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
- 弁護士会所属
- 東京弁護士会 第55973号
- 出身地
- 福岡県
- 出身大学
- 関西学院大学総合政策学部 明治大学法科大学院
- 専門分野
- 借金問題・債務整理・離婚・債権回収
- コメント
- なかなか周りに相談できず、苦しくなっていませんか?ひとりで悩まずに、一緒に解決策を見つけましょう!
プロミスの返済が滞り、不安を抱えていませんか?
収入減や急な出費で返済が滞ってしまうことは、誰にでも起こりうる事です。
しかし放置していると、一括請求されたり、場合によっては裁判沙汰になる可能性もあります。
信用情報への登録(ブラックリストに載る)ことも心配ですよね。
まずはプロミスに連絡をして、返済計画の見直しや、一時的な猶予を相談してみましょう。
今まさに返済が厳しく先が見えない場合は、一人で抱え込まず、早めに弁護士へ相談することをおすすめします。
弁護士法人・響では、借金に関する相談を何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
プロミスを滞納すると何が起きる?督促の流れを時系列で解説
プロミスの返済を滞納すると、滞納期間が長引くに従ってリスクが高まっていきます。
| 経過期間 | 起きること |
|---|---|
| 即日〜1週間 | 遅延損害金の発生/プロミスコール等から電話・SMS |
| 1週間〜1ヶ月 | 督促状(ハガキ・封書)の送付 |
| 約2ヶ月 | 信用情報への事故情報登録、一括請求の可能性 |
| 約3ヶ月〜 | 内容証明郵便での催告書、支払督促・訴訟、差し押さえへの移行 |
以下で具体的に解説します。
プロミスを1日〜1ヶ月滞納するとどうなる?
滞納してしまった直後から1ヶ月程度であれば、まだ電話や書面での督促の範囲にとどまっており、信用情報への影響が出る前の段階です。
この段階のうちにすぐ支払いを済ませれば、ブラックリスト状態になるなどの大きな影響はほとんどないと考えてよいでしょう。
まずは、この時期に何が起きるのかを時系列で確認していきます。
返済期日翌日から遅延損害金が発生する
プロミスの返済を滞納すると、返済期日の翌日から遅延損害金が発生します。
遅延損害金とは、返済を滞納した際の違約金のようなものです。遅延日数に応じて加算されるため、滞納期間が長引くほどリスクが高まります。
プロミスの遅延損害金(利率年年20.0%)の計算方法は以下のとおりです。
遅延損害金 = 借入残高 × 年年20.0% ÷ 365日 × 滞納日数
たとえば10万円を1日滞納した場合はおよそ55円、1ヶ月(30日)滞納した場合はおよそ1,644円が元金に上乗せされます。
1回あたりの金額としては大きくなくても、滞納が長引くほど返済総額がじわじわと膨らんでいく点には注意が必要です。
| 借入額 | 1日 | 1週間 | 1ヶ月 | 3ヶ月 |
|---|---|---|---|---|
| 10万円 | 約55円 | 約384円 | 約1,644円 | 約4,932円 |
| 30万円 | 約164円 | 約1,151円 | 約4,932円 | 約14,795円 |
| 50万円 | 約274円 | 約1,918円 | 約8,219円 | 約24,658円 |
滞納直後〜1週間はプロミスコールなどから電話・SMSで連絡が入る
返済日を過ぎると、早ければ翌日から「プロミスコール(0120-24-0365)」などの番号から、支払いを促す電話やSMSが届き始めます。
この段階では法的な手続きに発展しているわけではなく、あくまで支払い忘れの確認や返済方法の相談を目的とした連絡です。
折り返しに応じて事情を伝え、支払い方法を相談すれば、大きな問題に発展せずに済むケースがほとんどです。
「0120998151」からの着信について
プロミスの滞納者から特に多く寄せられるのが、「0120998151(0120-998-151)」という見慣れない番号からの着信についての質問です。
当メディアが調査したところ、「0120-998-151」もプロミス(SMBCコンシューマーファイナンス)の公式の電話番号であることが確認できました。
主に「0120-24-0365(プロミスコール)」が通常の返済案内や軽度の支払い遅れの連絡に使われる一方で、「0120-998-151」は滞納がある程度進んだ段階で督促目的にかけてくる番号として案内されるケースが多いようです。
※運用は状況により変わる可能性があるため、実際にかかってきた番号については必要に応じてプロミスに直接確認することをおすすめします。
この番号を無視し続けると、電話連絡が取れないと判断され、書面での督促や、後述する一括請求・差し押さえに向けた手続きが早く進んでしまう可能性があります。
「知らない番号だから」「督促だと気まずいから」と着信を放置するのではなく、まずは早めに折り返す、あるいはプロミスの会員ページやアプリから返済状況を確認することをおすすめします。
督促電話は詐欺ではなく、実際の滞納に基づく正規の連絡である可能性が高い点も押さえておきましょう。
滞納1週間〜1ヶ月は書面(督促状)でも督促される
電話やSMSでの連絡と並行して、滞納から数日〜1ヶ月ほど経過すると、自宅宛てに督促状(ハガキや封書)が届くようになります。
この段階までであれば、原則として一括請求や信用情報への登録には至っておらず、通常どおり延滞分を支払えば大きな問題にはなりません。
ケースによっては職場に電話されることも
督促の電話は基本的に、プロミスの利用者本人の携帯電話や自宅にかけられます。しかし、この電話を放置していると、職場に電話される可能性もあります。
ただし、職場への電話の際は、プロミスとわからないように配慮される可能性もあります。
訪問で取り立てられることはほとんどない
プロミスでは基本的に、書面や電話で督促を行うため、訪問による取り立てをすることはほとんどないといっていいでしょう。
もし訪問による取り立てを受けたとしても、テレビドラマで見るような、自宅前に居座って強行的に返済を迫るようなことはありません。貸金業法第21条によってそのような行為は禁止されています。
プロミスを2ヶ月滞納するとどうなる?
滞納が2ヶ月に及ぶと、督促の電話や書面だけでは済まず、信用情報や契約そのものに影響が出始める段階に入ります。
ここでは、2ヶ月滞納した場合に具体的に何が起きるのかを整理します。
信用情報に事故情報が登録される(ブラックリスト状態)
プロミスの返済を2ヶ月(61日)程度以上滞納すると、CIC・JICCといった信用情報機関に「延滞」の事故情報が登録される可能性が高くなります。
いわゆる「ブラックリスト状態」で、登録されると新たなクレジットカードやローンの審査に通りにくくなるほか、既存のクレジットカードが利用停止になることもあります。
事故情報が登録されると、残債務(残りの借金)の完済後、およそ5年が経過するまでは、以下のような影響を受けます。
- クレジットカードが利用できない
- ローンやキャッシングなど新たな借り入れができない
- 携帯電話・スマホの分割払いができない
- 賃貸住宅の契約ができない場合がある
- 子どもの奨学金の保証人になれない
他の金融機関・カード会社なども信用情報機関の情報を参照しているため、プロミスだけでなく、他のカードも使えなくなるので注意してください。
一括請求の通知が届く場合がある
滞納が2ヶ月を超えて続くと、契約上定められた「期限の利益」(分割で返済してよいという約束)を失い、残っている借入残高を一括で請求される場合があります。
一括請求の通知が届いた段階で、分割返済に戻すことは基本的に難しくなるため、その前の段階で連絡・相談を済ませておくことが望ましいです。
注意したいのは、この一括請求が届く時点では、すでに信用情報に事故情報が登録された「ブラックリスト状態」になっているケースが多いという点です。
一時的にまとまったお金が必要になっても、他社のカードローンや消費者金融で借り入れて急場をしのぐという選択肢が考えられます。
しかしブラックリスト状態では新規の借入審査にほぼ通らなくなるため、この「借り換えでしのぐ」という手段が実質使えません。
つまり、一括請求の通知が届いた段階は、自力での資金繰りによる解決が事実上難しくなっている、と考えておく必要があります。
この段階まで来た場合は、一括請求に一人で対応しようとせず、早めに弁護士へ相談することをおすすめします。
プロミスを3ヶ月滞納するとどうなる?
滞納が3ヶ月に達すると、督促の段階から法的な手続きの段階へと局面が変わっていきます。
ここまで来ると、放置した場合に差し押さえへ直結しかねないため、何が起きるのかを具体的に把握しておくことが重要です。
内容証明郵便で催告書が送付される
滞納期間が3ヶ月を超えると、プロミスから、内容証明郵便で催告書が送付される可能性があります。
催告書とは、督促状を送付しても返済に応じず、3ヶ月以上滞納した場合に、最終勧告として送られる書面です。
催告書は基本的に、内容証明郵便で送付されます。
内容証明郵便とは、誰が、いつ、どのような内容の文書を出したかを郵便局が公的に証明する郵便のこと。
裁判になったときの証拠価値が高いため、「次は法的措置に出る準備がある」ことを示唆するものと考えてよいでしょう。
実際に、この催告書を放置してしまうと、裁判所を介した法的措置(後述する強制執行)を執られることになります。
また催告書の送付元は、プロミスではなくアビリオ債権回収会社であるケースもあります。これは、プロミスが債権を譲渡したか、借金の回収を委託したことを意味しています。
裁判所からの支払督促・訴状が送付される
催告書を無視して滞納を続けると、プロミス(またはアビリオ債権回収)が裁判所に支払督促の申立てを行い、「支払督促」や「訴状」が自宅に届くことがあります。
これらの書類が届いたことはいわば、プロミス側から訴訟を起こされた状態です。
応答せず放置すると、裁判所の判断(確定判決や仮執行宣言付き支払督促)を経て、強制執行(差し押さえ)の手続きに進むおそれがあります。
預貯金・給与などが差し押さえられる
支払督促や訴状を放置(2週間以内に異議申立てをしない)すると、最終的に強制執行による財産の差し押さえが行われる可能性があります。
強制執行による差し押さえとは、債務者の財産を債権者が強制的に換金・処分して、回収することをいいます。
強制執行では、不動産や動産、預貯金、有価証券、給与など債務者の財産が差し押さえの対象となります。
給与については、全額ではありませんが、4分の1(手取り金額が44万円を超える場合は、33万円を超える金額)が、毎月引かれることになります。
この段階まできてしまうと、生活費が強制的に減り、勤務先にも知られてしまうなど生活絵の影響は計り知れません。
返済を滞納しそうなとき・してしまったときの対処法
支払期日までに返済が難しいとわかった場合は、なるべく早い段階で、プロミスに連絡するようにしましょう。
事前に連絡をすれば、返済日を再設定できる可能性があります。
連絡もなく滞納する利用者はプロミスからの信用を失ってしまいます。そうならないためにも、なるべく早期に返済する意思を示すことが大切です。
返済が遅れそうな場合のプロミスへの連絡方法は以下の2つです(2026年8月時点)。
- 電話
- 会員サービスページからフォーム送信
- 電話番号:0120-24-0365
- 受付時間:
・オペレーター問い合わせ:平日9時00分~18時00分
・自動音声問い合わせ:24時間
- 電話番号:0120-86-2634
- 受付時間: 平日9時00分~18時00分
インターネットやアプリの会員サービス内の「今回のご返済期日についてのご相談」を選択
(参考:プロミス公式サイト「ご返済について」)
プロミスの返済を滞納してしまったときの対処法
返済期日前にプロミスに連絡できず、滞納してしまった場合はどうすればよいのでしょうか?
ここでは、プロミスの返済を滞納した場合の対処法について解説します。
- うっかり忘れていた場合はすぐに返済
- 今後も返済の見通しが立たない場合は任意整理
うっかり忘れていた場合はすぐに返済
プロミスの返済を「うっかり忘れていた」という場合は、それに気づいた時点ですみやかに返済しましょう。
遅延損害金は発生するものの、先述したようなブラックリストに載るといったリスクを回避できます。
なお、現在、返済方法として口座振替(自動引き落とし)を選択している場合は、再引き落とし(再振替)はありませんので、別の方法で返済する必要があります。
プロミスで利用できる返済方法は以下のとおりです(2023年1月時点)。
インターネット返済(約1,100の金融機関でご利用可能)
スマホATM
コンビニ・提携ATM
プロミスATM
銀行振込
(参考:プロミス公式サイト「ご返済について」)
今後も返済の見通しが立たない場合は任意整理
プロミスからの借金総額が大きい、あるいはプロミス以外の消費者金融などからも借り入れをしていて、今後も返済の見通しが立たない場合は、任意整理を検討する必要があるでしょう。
任意整理は、債権者と交渉し、将来利息や遅延損害金のカット、返済期間の延長に応じてもらうことで、借金を返済しやすくする手続きです。
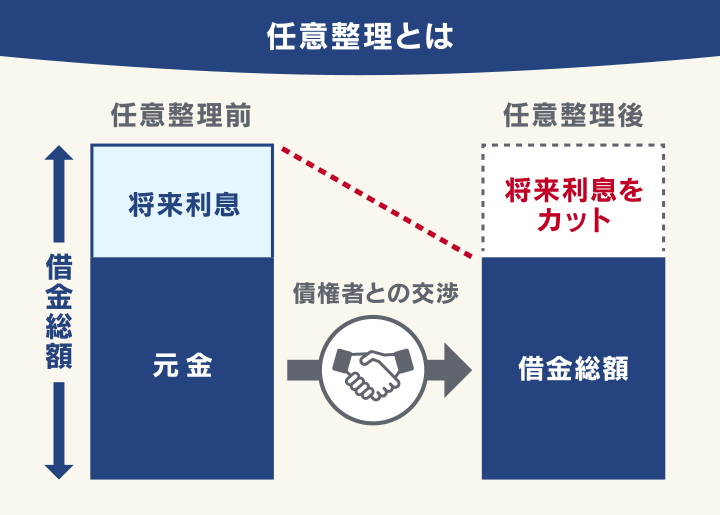
借金の元金のみを3~5年の分割払いで返済するかたちにできるので、返済の見通しを立てられる可能性があります。
ただし、デメリットとして「ブラックリストに載る」ことが挙げられます。そうなると、先述したように、完済後およそ5年間、新規の借り入れができなくなるなどの影響があるため、注意が必要です。
なお、任意整理は、借金を減額または免除してもらう債務整理の手続きのひとつです。
債務整理には、任意整理のほかに、個人再生や自己破産などの手続きがあります。
- 個人再生:
裁判所に申立てをし、再生計画の認可決定を受けることで、借金総額を1/5~1/10程度に減額してもらう手続き。原則3年間(最長5年)で返済を行う - 自己破産:
裁判所を介して、一部の債務を除きすべての借金の支払い義務を免除(免責)してもらう手続き
プロミスを債務整理するときのポイントについては、以下でも解説しています。
【実例あり】任意整理時プロミスの対応は
弁護士法人・響で任意整理を行った際のプロミスの対応は、おおむね次のようになります。
対応姿勢
和解には応じる姿勢があります。しかし、最終返済日から6ヶ月以上経過すると、訴訟提起をしてくるケースが多いです。
任意整理でカットできるもの
将来利息は基本的にカットできます。ただし債務額や取引状況次第では、将来利息がカットできない場合もあります。
任意整理の対象とする債権者数によっても、条件が緩和されない場合もあります。
なお、遅延損害金はカットできないことが多いです。
分割可能回数
分割回数は一般的に最長60回程度になります。
※弁護士法人・響による取引実績ですが、必ずこの通りの結果になるわけではありません。
プロミスの返済ができない場合は弁護士法人・響にご相談ください
ここまで、プロミスからの借金が返済できないときの対処法を解説してきました。
しかし、どの対処法を選ぶべきか、具体的にどのように進めればよいか、迷うこともあるかもしれません。
そのようなときは、弁護士事務所に相談をしましょう。借金を返済できない場合の対処法について、法律の専門家としてアドバイスを受けることができます。
また、弁護士に債務整理を依頼した場合は、債権者への受任通知を送付してもらえるので、以後の借金の取り立てを止めることができます。
弁護士法人・響では、借金問題や債務整理に関する相談を無料で受け付けています。
債務整理をご希望の場合は、借金や収入の額などから適切と思われる債務整理をご提案し、手続きや交渉のほとんどをお任せいただけます。
ご相談の結果、債務整理をする必要がない場合は強要することはありませんので、お気軽にご相談ください。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも