 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「任意整理をしたけど、生活が楽にならない」
「収入が減って返済が難しくなった…」
このようなお悩みをお持ちの方もいるのではないでしょうか。
任意整理から個人再生に切り替えることは可能です。
任意整理の交渉中(和解が成立していない段階)でも、和解が成立して返済を続けている途中でも、切り替え自体に特別な条件はありません。
ただし任意整理の着手金は返金されず、新たに個人再生の費用が必要になるなどの注意点も存在します。
この記事では、任意整理から個人再生に切り替えるメリット・デメリットや、実際に切り替えたことで借金を減額できた方の体験談を紹介します。
弁護士法人・響では、借金に関するご相談を24時間365日無料で受け付けています。
まずはお気軽にご相談ください。

-
借金を減らす方法について
相談したい- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
任意整理から個人再生への切り替えはできる?
任意整理から個人再生への切り替えは可能です。切り替えに特別な条件があるわけではありません。
任意整理は、債権者(貸した側)との直接交渉で返済計画を立て、和解内容に従って返済を行っていきます。
それに対して個人再生は、裁判所を介して借金を80~90%程度減額してもらう債務整理です。
※最低返済額の下限は100万円です。
任意整理を続けるか、個人再生に切り替えるべきかは、ケースによって異なるでしょう。
弁護士に相談して、状況を正直に伝えた上で、アドバイスを受けてください。
任意整理については以下の記事で詳しく解説しています。
個人再生については以下の記事で詳しく解説しています。
【局面別】切り替えを検討すべきタイミング
任意整理から個人再生への切り替えは、大きく分けて「和解前(交渉中)」と「和解後(返済中)」の2つの局面で検討されることが多いでしょう。
それぞれ状況が異なります。
任意整理の交渉中(和解前)に切り替えるべきケース
債権者との間で和解がまとまらず、裁判になりそうな場合は、個人再生への切り替えを検討してもいいでしょう。
任意整理は当事者間で任意に行われる交渉のため、債権者は和解に応じる義務はありません。
そのため、任意整理は必ず成立するとは限らない点に注意してください。
また和解までには一定の期間がかかるため、その間に債権者が裁判を起こすこともあります。
このような場合は、早めに個人再生への切り替えを検討する必要があるでしょう。
任意整理の和解については以下の記事で詳しく解説しています。
任意整理の和解後(返済中)に切り替えるべきケース
任意整理をして、新たな返済が始まっても、途中で返済が難しくなる場合もあるでしょう。
どうしても返済ができないと感じたら、任意整理から個人再生への切り替えを検討しましょう。
個人再生は借金総額が大幅に減額する可能性があるので、無理なく返済ができるようになるかもしれません。
任意整理後に払えない時の対処法は以下の記事で詳しく解説しています。
弁護士からのアドバイス
任意整理の和解後に、どうしても返済が難しくなってしまうこともあるでしょう。
そんな場合でも「もう終わりだ」などと一人で悩まず、弁護士に相談してください。個人再生への切り替えをはじめ、まだ解決するための方法はあります。

犬飼 俊雄弁護士
任意整理から個人再生に切り替えるメリットがないケース
借金の残債が少ないケースでは、任意整理から個人再生への切り替えのメリットがない場合もあるので注意してください。
個人再生では、借金の総額によって最低弁済額(返済しなければならない最低金額)が定められています。
※個人再生の場合、清算価値と最低弁済額のどちらか高い額の方を支払うことになります。
| 借金総額 | 最低弁済額 |
|---|---|
| 100万円未満 | 全額 |
| 100万円~500万円未満 | 100万円 |
| 500万円~1500万円未満 | 借金総額の5分の1 |
| 1500万円~3000万円未満 | 300万円 |
| 3000万円~5000万円未満 | 借金総額の10分の1 |
個人再生の最低弁済額については、下記記事で詳しく解説しています。
たとえば、任意整理で借金250万円を毎月5万円で返済しているケースでみてみましょう。
任意整理ですでに2年間(24回)返済を終えているとします。残債130万円の時点で個人再生に切り替えるとします。
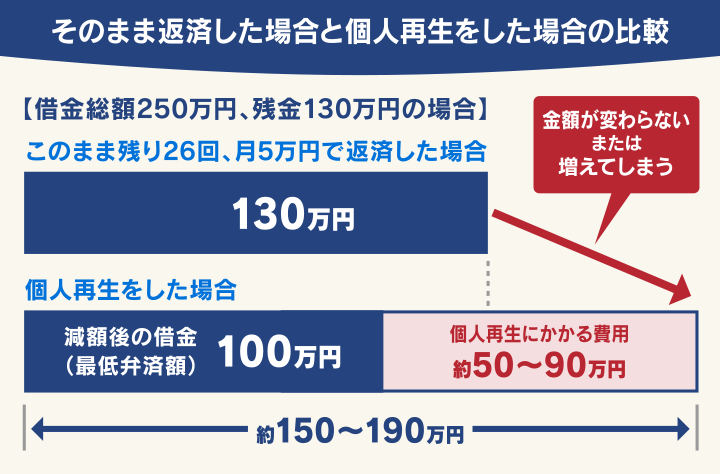
個人再生は最低返済額の下限が100万円なので、費用の50〜90万円を加算すると総額は150万円以上になってしまい、切り替えのメリットはありません。
このように、借金の残債が少ないケースでは、任意整理から個人再生への切り替えのメリットがない場合もあるので注意してください。
任意整理を検討される方の負債総額は平均205万円程度、債権者数は平均4社程度です。
これ以上の負債や借入社数がある場合は、個人再生も検討してもよいといえるでしょう。
任意整理を続けるという選択肢も
個人再生への切り替えが、必ずしも切り替えが正解とは限りません。
以下のようなケースでは、個人再生に切り替えず、任意整理の返済を続けたほうがよい場合もあります。
- 半分以上返済しており、残債があまり多くない場合
- 安定した収入があり、毎月の返済を無理なく続けられている場合
- 家計の見直しや収入の増加によって完済が見込める場合
「個人再生のほうがよさそう」と思っても、まずは現状の任意整理を継続する選択肢も冷静に検討してみてください。
弁護士からのアドバイス
どうしても返済が難しくなっても、個人再生への切り替えだけが解決方法ではありません。
初回に任意整理していない債権者も追加で任意整理する「追加介入」という方法も考えられます。
弁護士なら、さまさまな解決策がご提案できるので、まずはご相談ください。
犬飼 俊雄弁護士
個人再生への切り替えで得られるメリット
任意整理から個人再生に切り替えることで、以下のようなメリットが期待できます。
- 借金を大幅に減額できる可能性がある
- 住宅ローン特則を利用すれば、持ち家を手放さずに解決できる
- 借金の理由がギャンブルや浪費であっても手続きは可能
住宅ローンを組んでいても行える
借金に住宅ローンが含まれている場合は「住宅ローン特則」を利用できれば、個人再生の対象から住宅ローンを外した返済計画を立てることが可能です。
 用語集
住宅ローンを従来どおり返済し続けることで自宅を処分されない制度です。
住宅ローン特則を利用すると、住宅ローンの返済がそのまま継続されます。
そのため、持ち家に住み続けながら、個人再生の返済ができるというメリットがあるのです。
住宅ローン特則については以下の記事で詳しく解説しています。
任意整理と個人再生どちらを選ぶべき?
任意整理と個人再生は、いずれも借金を整理した後に残りを返済していく債務整理の方法ですが、借金の減額幅が大きく異なります。
たとえば、借金の総額が300万円で、5年(60回)で返済するケースで比較してみましょう。
| 債務整理の種類 | 返済額の目安 |
|---|---|
| 個人再生 減額後の返済額は100万円* |
100万円 ÷ 60回 = 月々約1万7,000円 |
| 任意整理継続 将来利息カット後の返済額は300万円 |
300万円 ÷ 60回 = 月々5万円 |
*最低弁済額べ-スの場合
任意整理の継続と比べて、個人再生の方が月々の負担を大幅に抑えられる可能性があることが分かります
※実際の金額は借金総額や財産状況によって異なります。
どちらの方法が向いているかは、以下のような点を踏まえて判断するとよいでしょう。
- 借金の総額が大きく、任意整理の返済では負担が重すぎる:個人再生
- 保証人付きの借金やなどを対象から外したい:任意整理
- 住宅ローンがあるが持ち家を残したい:個人再生(住宅ローン特則)
- 手続きの費用や手間をできるだけ抑えたい:任意整理
任意整理と個人再生の違いについては以下の記事でさらに詳しく解説しています。
切り替える前に知っておきたい注意点・デメリット
任意整理も個人再生も債務整理の一種ではあるものの、
- 任意整理は債権者と直接交渉し、返済プランを見直す
- 個人再生は裁判所を介して借金総額の減額を目指す
と手続きの方法は異なります。
そのため、任意整理から個人再生に切り替えるときは注意が必要です。
新たに個人再生の費用が必要になる
任意整理では、借入れ先1社につき、5〜10万円程度の費用がかかります。
これに対して個人再生は、裁判所費用と弁護士費用を合わせて50〜90万円程度と、任意整理に比べて費用が高額になるのが特徴です。
任意整理から個人再生に切り替える場合、一度払った任意整理の着手金は返金されないうえに、個人再生の費用が必要になります。
個人再生に切り替えた場合の費用と返済額削減の効果を比べながら、切り替えるかどうかを判断しましょう。
個人再生にかかる費用は以下の記事で詳しく解説しています。
保証人や連帯保証人に迷惑がかかる
個人再生の対象となる借金に、保証人・連帯保証人が設定されている場合は、注意が必要です。
個人再生の申立てを行うと、債権者は保証人に対し一括請求することになります。
実際に保証人が支払うのは、個人再生によって減額された分となります。
個人再生は、任意整理のように債権者を選べません。
保証人の設定された借金を個人再生を検討する際には、あらかじめ連絡して、個人再生を行う旨について説明する必要があります。
保証人への影響は以下の記事で詳しく解説しています。
クレジットカードの作成やローンが組めない期間が長い
個人再生を行うと、信用情報機関へ事故情報が登録(いわゆるブラックリストに載る)されます。
ブラックリストに載る期間は、任意整理は完済から5年程度、個人再生は5〜7年程度となります。
債務整理によるブラックリストの影響については以下の記事で詳しく解説しています。
自動車ローンを支払い中は車が引き上げられる
マイカーローンを返済中に個人再生を行うと、車を手放さなければならないケースがある点にも注意が必要です。
ディーラーなどで自動車ローンを組んでいるケースでは、完済するまでの期間は車の所有権がディーラーや信販会社に残された契約となるのが一般的です(所有権留保)。
そのためローンを返済中に個人再生をすると、所有者であるディーラーや信販会社に車を引き上げられてしまう可能性が高いでしょう。
個人再生による車への影響は以下の記事で詳しく解説しています。
弁護士からのアドバイス
個人再生には、任意整理とは異なるデメリットがあります。
弁護士費用だけでなく高額な裁判所費用も必要になるので、必ずしも任意整理より負担が少なくなるわけではありません。
弁護士ならどちらが適切か判断できるので、まずはご相談ください。
犬飼 俊雄弁護士
【事例】任意整理から個人再生に切り替えて減額できた人の体験談
ここでは、実際に任意整理から個人再生に切り替えて減額できた方の体験談を紹介します。

| 【借金理由】 | ギャンブル |
|---|---|
| 【解決方法】 | 解決法として、弁護士さんからは任意整理を勧められました。 しかし次第に返済が厳しくなっていき、一年くらい返済した後に個人再生に切り替えました。 費用は総額で70万程でしたが、個人再生が成功したことにより借金が100万円まで減り、返済は以前に比べてかなり楽になりました。 切り替えをするなら早い方がいいのではと思いました。 |
| 【月々の返済額】 | 残債500万円の時点で個人再生に切り替えて100万円に減額 借入社数:7社 |
個人再生でも解決できない場合は自己破産も検討
個人再生を利用するには、
- 借金の総額(住宅ローンを除く)が5,000万円以下であること
- 将来にわたり継続的に収入を得る見込みがあること
などの条件をクリアしなければなりません。
もし「借金の総額が5,000万円を超えている」「継続的に収入を得る見込みがない」という状況で個人再生も難しい場合は、弁護士と相談しながら、自己破産も検討する必要があるでしょう。
自己破産については以下の記事で詳しく解説しています。
個人再生への切り替えに関するよくある疑問
ここでは、個人再生への切り替えに関する、よくある疑問と回答を紹介します。
Q. 任意整理から個人再生に切り替えたほうがよいタイミングは?
切り替えを検討すべきタイミングは、おもに次のようなときでしょう。
- 任意整理の和解前:和解交渉が難航して解決が難しいと感じたとき
- 任意整理の和解後:和解条件の返済が苦しくなった・返済が滞って裁判を起こされたとき
「このまま返済を続けるのは難しい」と感じた段階で、個人再生への移行を視野に入れてみるといいでしょう。
Q. 個人再生に切り替えたら家族や会社にバレる?
個人再生を行うと官報に掲載されるため、そこから知られる可能性はゼロではありません。
また、必要書類や郵便物のやり取りで家族に知られるケースもあります。
Q. 個人再生から任意整理に戻すことはできる?
個人再生の申立て前であれば、任意整理に方針を変更することは可能です。
ただし申立て後(再生手続開始決定後)は、原則として難しくなります。
解決方針を見直したい場合は、できるだけ早く依頼中の弁護士に相談しましょう。
Q. 任意整理から個人再生への切り替え費用を抑える方法はある?
分割払いに対応している事務所を選ぶ、法テラスの利用を検討するなどの方法があります。
まずは、弁護士に相談してみてください。
Q 個人再生に切り替えるときは債権者へ連絡すべき?
個人再生の中でも多く利用される「小規模個人再生」という方法では、以下のいずれかに該当すると、再生計画が認められません。
- 債権者の半数以上が反対した場合
- 反対した債権者の債権額の合計が、債権総額の半分を超える場合
特定の債権者が再生計画に反対しそうな場合には、あらかじめ事情を説明し、理解を得ておくことで、手続きが円滑に進む可能性があります。
また切り替え前に債権者との関係性や交渉状況を確認するという意味でも、事前の連絡は有効です。
あらかじめ弁護士と相談しながら、連絡の要否やタイミングを検討するとよいでしょう。
-
借金を減らす方法について
相談したい- 何度でも
相談0円 - 24時間
365日受付 - 全国対応
- 何度でも