 債務整理について
 任意整理について
 自己破産について
 個人再生について
 過払い金返還請求について
 借金返済について
「借金返済が厳しい…踏み倒せないかな」「時効で逃げ切れるのでは…」と考えることもあるでしょう。
しかし、借金を踏み倒すことは想像以上に危険なうえ、失敗に終わる可能性が高いです。
督促は止まらず、ブラックリストに載り生活に悪影響が出るだけでなく、裁判になり財産差押えになる可能性もあるのです。
引っ越しや名字を変えても、追いかけ続けられることになります。
この記事では、踏み倒しが成功しない理由とリスクを、当事務所にご相談いただいたデータと併せてご紹介します。
どうしても解決できない借金があるなら、弁護士法人・響にご相談ください。状況に応じたさまざまな解決方法をご提案します。
費用は多くの方が分割払いで無理なくお支払いただいているので、安心してご相談ください。
ご相談は24時間365日受け付け、何度でも無料です。

-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも

目次
ご自身の状況、「借金相談緊急度チェック」で客観的にチェックしてみませんか?
最大9つの質問に回答すると、借金相談の目安を無料で確認することができます。
「緊急度:中」以上は要注意。放置リスクが高まっている可能性があります。
借金の深刻度は、人によって異なります。まずは自分の状況が「どの段階にあるか」をチェックしてみてください。
※弁護士には守秘義務があり、入力いただいた情報を他の目的で利用したり、お問い合わせ内容をご家族やお勤め先などにお知らせすることは一切ありません。
借金を踏み倒せない理由とは
「借金を返済しないで踏み倒しちゃおうかな…」「払わなくても逃げ切れるのでは…」とお考えの方もいらっしゃるかもしれません。
たとえば次のようなことを実行しても、残念ながら踏み倒すことは難しいでしょう。
- 時効になるまで無視を続ける
- 引越して住所を変える
- 結婚をして名字を変える
- 夜逃げする
借金には法律で定められた時効(消滅時効)があり、条件が揃えば借金の返済義務はなくなります。
しかし実際には時効の成立は現実的ではありません。また住所や名前を変えても、バレてしまうでしょう。
以下でなぜ踏み倒しが難しいのか、詳しく解説していきます。
時効で逃げ切るには5年かかる
時効(消滅時効)が成立するためには、次の条件が揃う必要があります
- 返済期日または最後の返済から、5年(もしくは10年)が経過していること
- 時効援用の手続きをとっていること
実際には、時効が成立する可能性は低いといえます。
なぜなら、債権者は時効の成立を阻止するために「時効の完成猶予」「時効の更新」といった対抗策をとってくるためです。
- 時効の完成猶予:内容証明郵便で催告書が送付されると、民法第150条で認められている「催告」が成立し、消滅時効のカウントが6ヶ月停止します。
- 時効の更新:債権者が裁判所に申立てを行って支払督促が送達されると、時効期間がリセットされ、その時点から5年たたないと時効が成立しません。
また「債務の存在や借金の返済義務があることを認める」言動をしても、時効の更新となってしまいます。
このように催告書や債務承認されると、そのたびに時効の期間が延びるため、なかなか時効が成立しないといえるのです。
弁護士からのアドバイス
「時効まで逃げ切れるかもしれない」と自己判断で放置するのは危険です。
時効の援用ができるかは、最終返済日や督促の履歴などをていねいに確認する必要があり、一般の方では判断は難しいといえるためです。
時効で借金を解決したいとお考えの方は、早めに弁護士に相談することをおすすめします。

石中 康太弁護士
消滅時効について詳しくは下記記事で解説しています。
時効の更新について詳しくは下記記事で解説しています。
督促状を無視していると財産差押えになる場合も
時効の成立を狙って滞納を続けていると、分割払いの権利(期限の利益)を失い、残額の一括請求となることが一般的です。
 用語集
約束した期日がくるまではお金を返さなくてもよいという、債務者(借りる側)側の権利のことです。
それでも支払いに応じないでいると、債権者は裁判所に「支払督促」や「訴訟」を申し立て、最終的に財産の差押えの強制執行に進む可能性があります。
用語集借金を返済せずに滞納している債務者の財産を、債権者(貸し手)が裁判所手続きを通じて、強制的に回収することです。
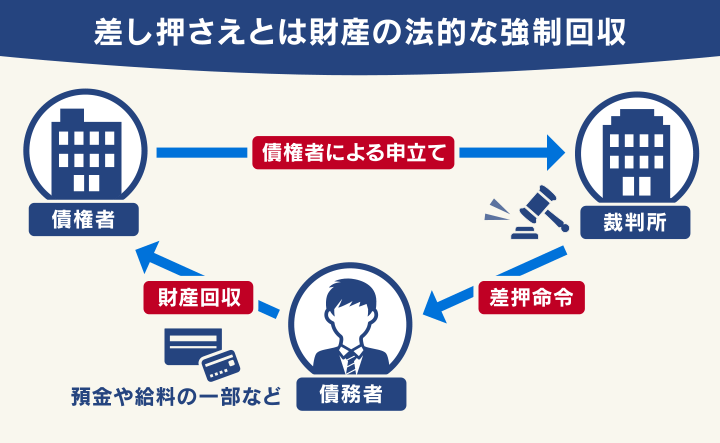
差押えの対象とされやすいのはおもに給与と預貯金で、給与については手取り額の4分の1が上限となります。
※手取りが44万円を超える場合は、33万円を超えた分。
差押えについて詳しくは下記記事で解説しています。
引越しや夜逃げをしてもバレる
こっそり引越しをしたり、夜逃げをしてしまえば、借金は踏み倒せるのでしょうか。
残念ながら債務者が引越しをしても、債権者は住民票や戸籍から住所が確認できます。また住所がわからなくても「公示送達」という方法で裁判を起こすことができます。
債権者は正当な理由があると認められると「第三者請求」によって債務者の住民票や戸籍、戸籍の附票を確認することが可能です。
「戸籍の附票」では住所移転の履歴もわかってしまいます。そのため、引越しをしても住所がいずれ特定されてしまうのです。
用語集新しく戸籍を作成したとき以降の住民票の移り変わりを記録したもので、戸籍と共に本籍地の市区町村で管理が行われています。
第三者請求については、法律(住民基本台帳法、戸籍法)で定められています。
(本人等以外の者の申出による住民票の写し等の交付)
第12条の3 市町村長は、前二条の規定によるもののほか、当該市町村が備える住民基本台帳について、次に掲げる者から、住民票の写しで基礎証明事項(第七条第一号から第三号まで及び第六号から第八号までに掲げる事項をいう。以下この項及び第七項において同じ。)のみが表示されたもの又は住民票記載事項証明書で基礎証明事項に関するものが必要である旨の申出があり、かつ、当該申出を相当と認めるときは、当該申出をする者に当該住民票の写し又は住民票記載事項証明書を交付することができる。
一 自己の権利を行使し、又は自己の義務を履行するために住民票の記載事項を確認する必要がある者
住んでいる場所や勤務先などが把握できないときは、債権者は「公示送達」によって裁判を起こすことができます。
「公示送達」は、訴状を裁判所の掲示板に2週間掲示することで送達が完了したことになり、債務者が知らないまま裁判が始まってしまうのです。
この裁判に債務者が欠席すると、原告である債権者の言い分を一方的に認める判決となる可能性が高くなります。
また債権者に転居先がバレることを恐れて住民票を異動しないと、生活にさなざまな支障が出ます。
住民票を異動しないデメリットは以下の「健康保険の利用や免許更新ができない場合も」で解説します。
夜逃げのリスクについては下記記事で解説しています。
結婚して名字を変えてもバレる
結婚するなどして名字(苗字)が変わると、債権者は追跡ができなくなり借金を踏み倒すことができるのでしょうか。
残念ながら名字が変わっても、債権者は戸籍や信用情報を確認できるため、過去の情報を隠し通すことは困難といえます。
前述のように債権者は正当な理由があると認められると「第三者請求」によって債務者の戸籍を確認することができます。
また生年月日、旧住所や電話番号、運転免許番号などの複合条件で信用情報を照会し、旧姓時期の借入れ情報も把握されてしまうことが多いといえます。
このような調査によって、旧姓時代の借金についても踏み倒しは難しいでしょう。
名字の変更と借金の踏み倒しについて詳しくは以下の記事で解説しています。
【当事務所のデータで検証】踏み倒しの成功率は?
「借金を時効で逃げ切って踏み倒そう」と考える方もいらっしゃるでしょう。
では実際に、時効で踏み倒しは成功するのでしょうか。
弁護士法人・響にご相談いただいたデータ(15万件)から、時効が成立した案件について分析すると、見えてきた事実がありました。
以下でご紹介します。
時効で解決できた人はわずか8.6%
当事務所へご相談いただいた方のうち、時効援用という方針で対応を進めた方は全体の約2.5%にとどまります。
そのなかで実際に時効成立に至った方は、時効援用を検討した人のうち1割未満という結果でした。
| ご相談者様 | うち時効援用を検討 | うち時効が成立 |
|---|---|---|
| 15万名 | 3,804名/2.5% | 328名/8.6% |
※弁護士法人・響の案件管理データ(2024年8月~2026年4月分)から抽出。
これは、当事務所にご相談いただいたものの、すでに催告や訴訟によって時効が更新されているなど、時効の主張が難しい状態になっているケースが多いといえるでしょう。
「時効が成立するまで逃げ切る」という選択肢は、現実的に難しいことが推測されます。
※過去のデータからの推測です。
弁護士からのアドバイス
当事務所にご相談いただき、時効の援用が可能かを調べてみると、時効成立は難しいケースは少なくありません。
そのため「時効を待てば何とかなる」という期待だけで行動を先延ばしにするのは、リスクの高い選択といえます。
借金の解決方法は、時効の援用以外にもさまざまな方法があるので、まずは弁護士にご相談ください。
石中 康太弁護士
【事例】訴訟されていたため時効援用を断念
当事務所に時効援用でご相談いただいた方の中にも、調査してみたら訴訟の前歴があったため方針転換となった例があります。
以下でご紹介します。

| 【債権者】 | 消費者金融 |
|---|---|
| 【債務額】 | 約73万円 |
| 【ご相談の流れ】 | 当事務所に時効の援用でご相談いただきました。 調査の結果、相談いただく前に訴訟を起こされており5年の時効期間が経過していなかったため、任意整理に変更して交渉しました。 |
家族に内緒で相談する人は約6割
当事務所へご相談時に「家族に秘密にしたい」と回答した方は全体の6割超と最も多く、「オープンにしている」と回答した方は2割弱にとどまりました。
※弁護士法人・響の案件管理データ(2024年8月~2026年4月分)から抽出。
借金の解決を検討する背景には、家族に知られたくないという心理が強く影響していると考えられます。
債務整理を弁護士に依頼すると、弁護士が債権者との窓口になり、督促や返済がストップします。
家族にバレたくないとお考えの方は、お早めに弁護士にご相談ください。
債権者は踏み倒しの対抗策をとる
滞納していてもあまり督促がこないと「もしかして踏み倒しできるのでは…」と考えてしまうかもしれません。
しかし債権者も黙って見逃してくれるわけでなく、さまざまな対抗策をとってきます。
ここでは、おもな債権者の一般的な対応についてご紹介します。
消費者金融・クレジットカードの場合
消費者金融やクレジットカード会社は、消滅時効が完成する前に法的措置(支払督促など)によって、時効を更新させる対応を取ることが一般的です。
また電話で「1,000円だけでも払ってください」「いつなら払えますか」などと、債務の承認を狙った発言をしてくる場合もあります。
用語集債権者に対し、債務の存在や借金の返済義務があることを認めることです。
時効期間が経過する前に債務承認してしまうと、時効の更新(時効期間がリセットされる)になります。
さらに長期間滞納をしていると、ある日突然一括請求が届くこともあるでしょう。
それでも対応しないでいると、裁判に発展するケースも少なくありません。
債務の承認について詳しくは、以下の記事をご覧ください。
クレジットカードの踏み倒しについては、以下の記事をご覧ください。
奨学金の場合
日本学生支援機構などの奨学金を滞納した場合も、一般の借金と同様に督促や、訴訟に発展する可能性があります。
奨学金には連帯保証人が設定されているケースも多く、滞納が続くと連帯保証人へ一括請求が及ぶこともあるため、より慎重な対応が必要です。
奨学金の返済に困った場合は、下記記事も参考にしてください。
借金の踏み倒しをせずに解決する方法
ここまで説明をしたように借金を踏み倒すことは難しく、さまざまなリスクがあります。
どうしても解決できない借金があるなら、正当な解決方法である「債務整理」をご検討ください。
一か八かの踏み倒しを狙うのではなく、合法的に返済の負担を軽くできる可能性があります。
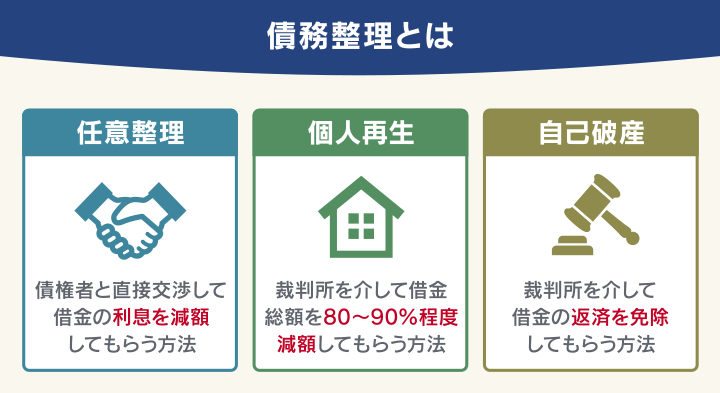
※個人再生の最低弁済額は100万円です。そのため減額幅が80%未満の場合もあります。
借金返済が全額免除になる自己破産
「自己破産」とは、裁判所を介してほぼすべての借金の返済を免除(免責)してもらう方法です。
「返済のめどがまったく立たない」「収入がなくて生活が成り立たない」という状況の方にとって、自己破産は借金を解決する最終手段です。
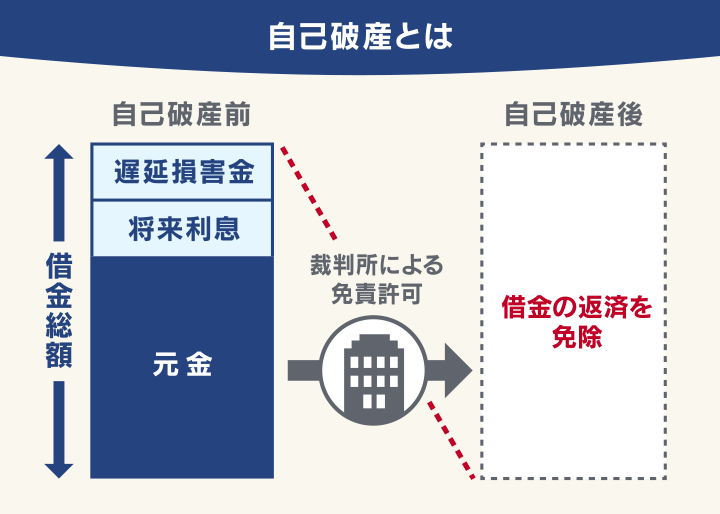
自己破産の大きなデメリットとして、持ち家や車、一定額以上の預貯金などは回収・処分されてしまいます。
しかしすべての財産を失うわけではなく、99万円以下の現金や家電、家具、スマホなどの生活必需品、思い出の品などは手元に残せます。
自己破産は、借金を一旦リセットすることで人生を再スタートするための正当な方法なのです。
自己破産については下記記事で解説しています。
【実例あり】利息をカットする任意整理=まずはこの方法を検討
「任意整理」は、弁護士が債権者(お金を貸した側)と交渉して、おもに利息(将来利息)をカットしてもらい、残金を3~5年程度で分割返済する方法です。
※必ず利息がカットできるわけではありません。
当事務所で任意整理した方の実際の減額例では、月々の返済額は平均40%程度減額しています。
| 借金額(債権者数) | 任意整理前の返済月額 | 任意整理後の返済月額 | 減額率 |
|---|---|---|---|
| 100万円(1社) | 3万2,000円 | 1万3,000円 | -59.4% |
| 100万円(2社) | 3万3,000円 | 1万7,500円 | -47% |
| 150万円(1社) | 5万円 | 2万5,500円 | -49% |
| 150万円(2社) | 4万1,000円 | 2万2,200円 | -45.9% |
※債権者の対応によってはこの通りの減額にならない場合があります。またすでに発生している遅延損害金が加算される場合もあります。
またほかの方法とは異なり、裁判所を介さないため、費用や期間が少なくすみ、ご家族に秘密にしたまま進められるといった特徴があります。
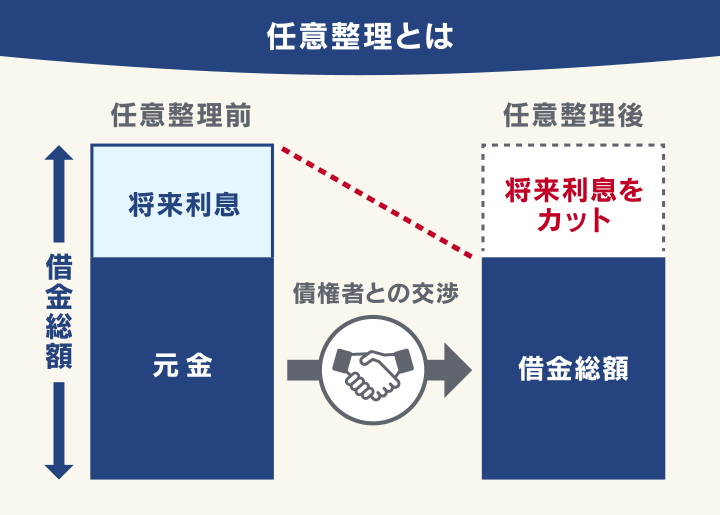
デメリットは、信用情報に事故情報が登録される(いわゆるブラックリストに載る)ことなので、借金の返済が難しい方は、まず検討すべき選択肢といえるでしょう。
実際に、債務整理をする方のほとんどが任意整理を選んでいます。
ただし元金の返済は続くので、安定した収入があり、利息を減らせば返済していけることが条件となります。
任意整理のメリットについては下記記事で解説しています。
最大90%減額できる個人再生=持ち家を守りたい方に
「個人再生」とは、裁判所を介して借金総額を80〜90%程度大幅に減額してもらう方法です(最低返済額は100万円)。
さらに「住宅ローン特則」という制度を使うことで、持ち家を手放さずに借金を整理できる点が大きな特徴です。
借金額が大きく任意整理では解決できない、でもマイホームは守りたいという方は、個人再生を検討してください。
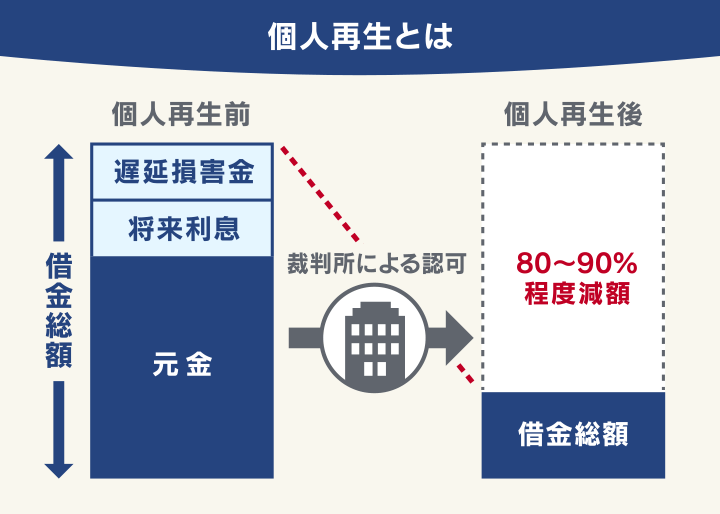
自己破産では、持ち家や車などの高額の財産は裁判所に回収・処分されますが、個人再生ではそのような心配はありません。
しかし裁判所を介する手続きなので、家族に内緒で進めることは難しいといえるでしょう。
弁護士からのアドバイス
任意整理・個人再生・自己破産のどれが適しているかは、借金額や収入、財産状況によって異なります。
また減額幅が大きい方法は、デメリットも大きいといえます。
どの方法にするかは自己判断ではなく、弁護士に相談して決めることをおすすめします。
石中 康太弁護士
個人再生のメリットについては下記記事で解説しています。
弁護士法人・響の減額事例をご紹介
弁護士法人・響では、債務整理のご相談・ご依頼を多数いただいており、状況に応じた解決方法をご提案しています。
ここでは、当事務所の解決事例をご紹介します。

| 【債権者】 | 消費者金融1社 |
|---|---|
| 【解決方法】 | 任意整理 |
| 【債務額】 | 236万円 → 約83万円に減額 |
| 【返済額】 | 任意整理によって月1万7,000円×49回に減額 |
※一部の債務は時効成立によって消滅しています。
| 【債権者】 | 消費者金融など11社 |
|---|---|
| 【解決方法】 | 自己破産 |
| 【債務額】 | 289万円 →自己破産によって全額免除 |
※債務整理の減額は個別の状況によって異なるため減額効果を保証するものではありません。
借金を踏み倒す前に弁護士法人・響にご相談を
弁護士法人・響では、借金問題や債務整理に関する相談を無料で受け付けています。
どうしても借金の返済が難しい場合は、ご相談ください。
債務整理をご希望の場合は、借金や収入の額などから適切と思われる方法をご提案し、手続きや交渉の多くをお任せいただけます。
※法的手続きの場合は、ご依頼者様自身で書類収集や作成を行っていただく必要がありますが、ていねいにサポートをいたします。
またご相談の結果、債務整理をする必要がない場合は強要することはありませんので、お気軽にご相談ください。
当事務所の特徴を以下で紹介します。
督促がストップして取り立てから解放される
当事務所に債務整理をご依頼いただくと、即日~1週間程度で「受任通知」を送付します。
受任通知を送った債権者からは、督促や返済がストップします。
債権者からの連絡は弁護士が窓口となるため、督促のストレスからすぐに解放されるのです。
【受任通知の例】

債務整理は正当な借金解決方法なので、債権者が強硬に取り立てを続けることはないといえます。
弁護士からのアドバイス
借金の取り立てに悩んで踏み倒しを考えているなら、ぜひ一度弁護士にご相談ください。
債務整理を行うことで、毎月の返済額を減らせる可能性があります。債務の多少によらず、さまざまな解決方法を一緒に考えていきましょう。
まずは、弁護士法人・響にお気軽にご相談ください
石中 康太弁護士
受任通知については下記記事で解説しています。
【支払い回数実例あり】分割払いも可能で手持ち金がなくてもOK
弁護士法人・響では、弁護士費用の分割払いも可能(手数料無料)です。
前述したとおり、ご依頼いただき債権者へ受任通知を送付すると、督促はストップし返済も一時的に止まるため、その間に弁護士費用をお支払いいただくことも可能です。
実際に当事務所にご依頼いただいた方の多くが、4~9回程度の分割払いをご利用されています。
| 分割回数 | 割合 |
|---|---|
| 3回以内 | 5.5% |
| 4〜6回 | 67.5% |
| 7〜9回 | 26.1% |
| 10回以上 | 1.0% |
※弁護士法人・響の案件管理データ(2024年8月~2026年4月分)から、受任済み任意整理案件(7,431件)から算出。
相談料も無料なので、初期費用は必要ありません。
弁護士からのアドバイス
借金問題にお悩みの方は、弁護士費用の負担も大きいでしょう。
費用のお支払いに関しても、無理なくお支払いただけるプランをご提案いたします。
「お金がないから弁護士に依頼するのは無理かも」と諦めずに、まずはお気軽にご相談ください。
石中 康太弁護士
受付は24時間365日、全国対応可能です。まずはお気軽にご相談ください。
弁護士法人・響について詳しくは以下をご参照ください。
借金を踏み倒して逃げる末路は
借金を踏み倒そうと滞納をしたまま逃げ続けていると、さまざまな事態が生じて日常生活に影響を与えます。
滞納を続けていると、次のようなリスクが発生します。
- 滞納を続けていると督促は止まらない
- 損害賠償金を請求され返済額が増え続ける
- ブラックリストに載って生活に影響がでる
- 返済意思がなければ詐欺罪に問われる可能性も
- 健康保険の利用や免許更新ができない場合も
- 連帯保証人へ請求がいき迷惑がかかる
- 人間関係が悪化して不安を感じる生活に
以下で詳しく解説します。
滞納を続けていると督促は止まらない
借金の返済を滞納している限り、督促はやむことなく続くでしょう。
「放っておけばいずれ督促も止まる」ということはありません。
最初はハガキや封書で督促状が届きますが、しだいに電話や携帯電話へのSMS(ショートメッセージ)などに変化していきます。また自宅に訪問されたり、近隣の住民へ居住確認をされることもあります。
さらに「催告書」という文書が内容証明郵便で届くと、民法第150条で認められている「催告」が成立し、消滅時効が6ヶ月間延長されることになります。
これにより時効の成立が阻止されることになり、踏み倒しは難しくなってしまいます。
督促状・催告書について詳しくは以下の記事で解説しています。
損害賠償金を請求され返済額が増え続ける
借金の返済が滞っていれば、踏み倒そうとしても遅延損害金(損害賠償金)が日々加算されて、返済総額はどんどん増え続けていきます。
用語集借金を滞納した日数に応じてかかる、損害賠償金の一種です。返済が期日に1日でも遅れると遅延損害金が発生し、滞納している借金を返済するまで増え続けていきます。
遅延損害金の利率(金利)は、借入利率よりも高く設定されていることが一般的です。
| サービス名 | 借入利率(年率) | 遅延損害金利率(年率) |
|---|---|---|
| プロミス アプリローン | 年2.5%〜18.0% | 年20.0% |
| 三井住友カード* | 年15.0〜18.0% | 年20.00% |
| みずほ銀行カードローン | 年2.0〜14.0% | 年19.9% |
* 一般カードによるキャッシングの場合
※最新の情報は各社のWebサイトなどでご確認ください。
遅延損害金の計算は次の式で計算できますが、滞納すると1日ごとに加算されていく点に注意が必要です。
滞納している金額×遅延損害金利率÷365日×滞納日数
遅延損害金について詳しくは以下の記事で解説しています。
ブラックリストに載って生活に影響がでる
返済ができずに滞納を2~3ヶ月続けると、「信用情報機関」に事故情報が登録されます。
これがいわゆる「ブラックリストに載る」ということで、生活にさまざまな影響を及ぼします。
用語集クレジットカードやローンなどの契約・取引などの客観的情報(信用情報)を保管・管理する機関です。
- 株式会社シー・アイ・シー(CIC):おもに信販会社・クレジットカード会社、携帯電話会社などが加盟
- 株式会社日本信用情報機構(JICC):おもに消費者金融、クレジットカード会社、携帯電話会社などが加盟
- 全国銀行個人信用情報センター(KSC):おもに銀行や信用金庫、保証会社などが加盟
- クレジットカードが強制解約になる
- 住宅ローンや自動車ローンなどあらゆるローンが利用できない
- スマホの分割購入や住居の賃貸契約ができない場合も
なお、万一借金の踏み倒しができたとしても、信用情報には「貸し倒れ」と登録される可能性が高いでしょう。
つまり踏み倒しを狙うということは、ブラックリストに載ることがほぼ避けられないといえるのです。
ブラックリストの影響については、下記記事で解説しています。
クレジットカードが使えないときの対処法については以下の記事で詳しく解説しています。
【独自インタビュー】滞納を続けて差押えになった方の体験談
当メディアでは、クレジットカードの利用代金を滞納して、実際に給与差押えを受けたご経験者への独自インタビューに成功しました。
| 【債務額】 | クレジットカード利用分:約69万7,000円 |
|---|---|
| 【滞納の経緯】 | 引っ越し代や生活費のためにクレジットカードや消費者金融から借入れを繰り返して、総額170万円ほどになっていました。 |
| 【差押えに至る経緯】 | 督促をすべて無視していると、約半年後に裁判所から「訴状」が届きました。 差出人は債権管理回収で、クレジットカードの滞納分(69万7,000円分)について一括返済を求めるものでした。
※当メディアが独自に入手・無断転載禁止 しかし無視していると、約2ヶ月後に「判決(口頭弁論調書)」が届きました。 なにも対応しないでいると、約4ヶ月後に自宅と勤務先に「債権差押命令」が届き、給与の差押えが実行されてしまいました。
※当メディアが独自に入手・無断転載禁止 以降、毎月給与の手取り額の1/4が自動的に引かれて、勤務先から債権管理回収会社へ振り込まれてしまいました。 会社の人には差押えになったことはバレますし、ただでさえ少ない給料から毎月数万円引かれてしまうので、生活は厳しくなってしまいました。 |
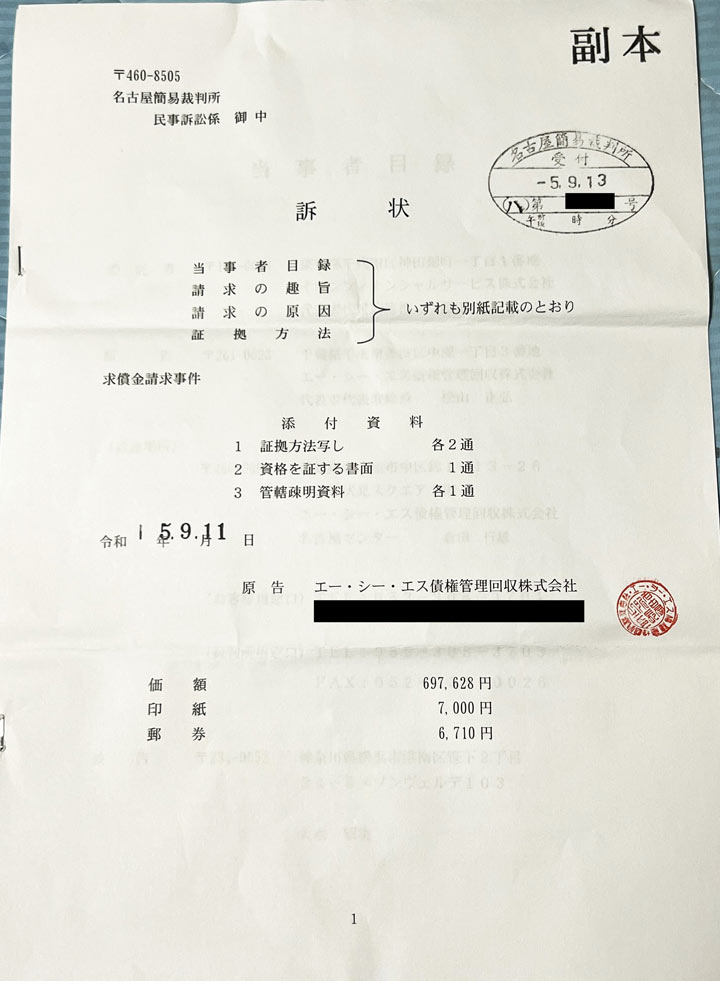
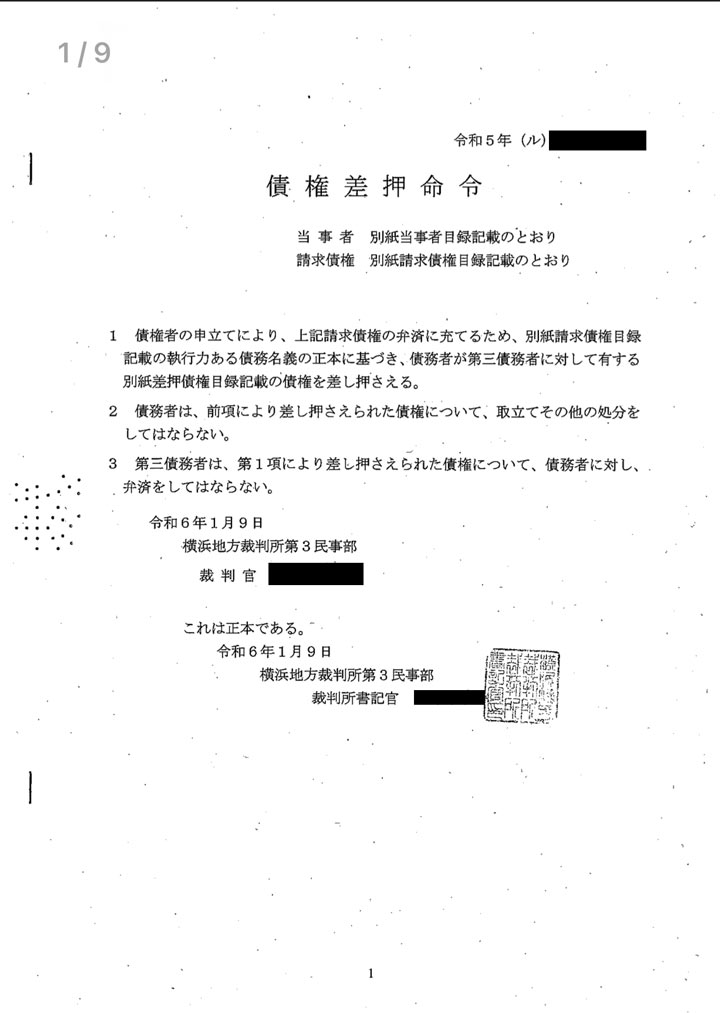
※インタビュー日:2024年4月18日
※画像はご本人の許可を得て掲載しています。
※弁護士法人・響で受任した案件ではありません。また、個人の見解も含まれますので内容を保証するものではありません。
このように70万円程度の滞納でも、給与差押えになってしまう実例があるので、注意が必要です。
この体験談の全文は、下記記事をご覧ください。
返済意思がなければ詐欺罪に問われる可能性も
しかし意図的に人をだまして利益を得るような行為は、刑事事件として詐欺罪に問われる可能性があります。
以下のようなケースの場合には「詐欺罪」に当てはまる恐れがあります。
- 嘘の情報で契約を締結して借入れをした
- 偽りの理由で支払い条件の変更を承諾してもらった
- 返済意思がないのに借入れをした
- 時効による借金の消滅を狙って借入れをした
虚偽の申告でお金を借りるのは詐欺の典型例ですが、真実を相手方に伝えずに隠していたときも該当する場合があります。
また、嘘をついて支払い条件を変更してもらったときには、嘘によって経済的な利益を得たことになるので詐欺と見なされる場合もあります。
初めから返す意思がないのに借入れをしたり、時効を狙ってお金を借りたりした場合も同様に詐欺罪に問われる可能性があります。
詐欺罪について詳しくは下記記事で解説しています。
健康保険の利用や免許更新ができない場合も
借金を踏み倒そうと住民票を異動しないまま転居すると、公的サービスを受けることができず、生活のさまざまな部分に影響が出ます。
住民票を異動しないと、次のような不利益を被る場合があります。
- 育児や介護などの支援サービスや公共施設の利用ができない
- 子どもを学校に通わせるのが難しくなる
- 国民健康保険を利用できず、保険料が全額自己負担となる
- 公的な身分証明書を提示できず、就業を断られるケースがある
- 運転免許証が更新できない
- 選挙権を行使できず投票できない など
住民票を移さないことでご自身だけでなく、家族にも不利益が生じ、仕事や子どもの教育などに悪影響がある点を理解しておきましょう。
なお、転居したら住民票を異動することが「住民基本台帳法」で定められており、転居後14日以内に異動手続をしないと5万円以下の過料という罰則を科せられる可能性があります。
連帯保証人へ請求がいき迷惑がかかる
借金をしたときに保証人や連帯保証人を立てている場合は、滞納を続けているとそちらに請求が行われることになります。
保証人や連帯保証人は、債務者本人が返済を行えなくなったときに、代わりに返済義務を負う立場にあります。
特に連帯保証人は、主債務者が返済できない場合に、即座に一括返済を迫られる場合があります。
住宅ローンなどの高額な請求は大きな負担となるので、連帯保証人に多大な迷惑をかける恐れがあるでしょう。
連帯保証人が支払いに応じることができなかった場合は、連帯保証人の資産を差し押さえられる可能性があります。
弁護士からのアドバイス
連帯保証人が設定された借金を放置すると、ご自身だけでなく連帯保証人にも一括請求が及び、人間関係に大きな影響を与えてしまいます。
連帯保証人が設定された借金については、滞納が長引く前に対応を検討することをおすすめします。
石中 康太弁護士
保証人の義務については下記記事で解説しています。
人間関係が悪化して不安を感じる生活に
知人や親戚など個人からの借金を踏み倒した場合は、人間関係が悪化してしまうことが想定されます。
また滞納を続けているかぎり督促は続き、自宅へ訪問されることもあるため、家族も不安にかられるでしょう。
夜逃げのような形で踏み倒そうとしても、債権者は住民票や戸籍を確認して転居先を突き止めて督促を行ったり、転居先にも訪問される可能性があります。
また前述のように住民票を異動しないまま転居すると、さまざまな不利益を被ることになります。
借金を踏み倒そうとすると、このような不安を感じながら生活を続けることになります。
よくある疑問と回答
ここでは借金の踏み倒しに関するよくある疑問と回答を紹介します。
Q. 時効は黙っていれば自動的に成立する?
いいえ。時効の期間が経過しても、時効援用という手続きを行わなければ法的な効力は生じません。
また、期間内に債権者が訴訟を起こすなどした場合は、時効の進行がリセットされる「時効の更新」が生じる可能性があります。
時効の援用については下記記事で解説しています。
Q. 借金を踏み倒すこと自体が刑罰の対象になる?
借金を返済しないこと自体は、直ちに刑事罰の対象になるわけではありません。
ただし、借り入れの時点で返済の意思や能力がなかったと判断されるような悪質なケースでは、詐欺罪に問われる可能性があります。
Q. 借金はいくらからヤバい?
借金の金額そのものよりも「毎月の返済額が無理なく払えるか」が重要な目安になります。
返済のために新たな借金を重ねていたり、生活費を切り詰めても返済が追いつかない状態であれば、金額の大小にかかわらず危ない状況といえるでしょう。
早めに弁護士へ相談することをおすすめします。
借金はいくらからヤバいかは、下記記事を参考にしてください。
Q. 借金を踏み倒すと逮捕される?
単に返済が滞っているだけで直ちに逮捕されるわけではありません。
しかし、悪質な借入れや財産の隠匿など詐欺罪などに該当すると判断された場合は、逮捕に至る可能性があります。
Q. 10年間払っていない借金はどうなる?
契約内容によっては消滅時効の期間(個人間の借金は原則10年など)を経過している可能性があります。
しかしその間に債権者が訴訟を起こすなどして時効が更新されているケースもあるため、実際に時効が成立しているかどうかは個別の確認が必要です。
時効の主張を検討する場合は、自己判断せず専門家に相談することをおすすめします。
口約束の借金でも返済義務はある?
個人間の金銭の貸し借りも「金銭消費貸借契約」と呼ばれる契約になります。
書面を交わしていない口約束での貸し借りであっても「借用書がないから借金を踏み倒してもいい」というわけではありません
民法第587条には、金銭を受け取った時点で消費貸借契約は成立するということが定められているためです。
個人間の借金については以下の記事で詳しく解説しています。
-
借金問題の無料相談は
弁護士法人・響へ- 何度でも
相談0円 - 24時間
365日受付 - 秘密厳守
- 何度でも